[SMM Analysis] Các yếu tố cơ bản chịu áp lực, quặng sắt vẫn ảm đạm

Đã xuất bản: Oct 09, 2026 11:40 (GMT+8)

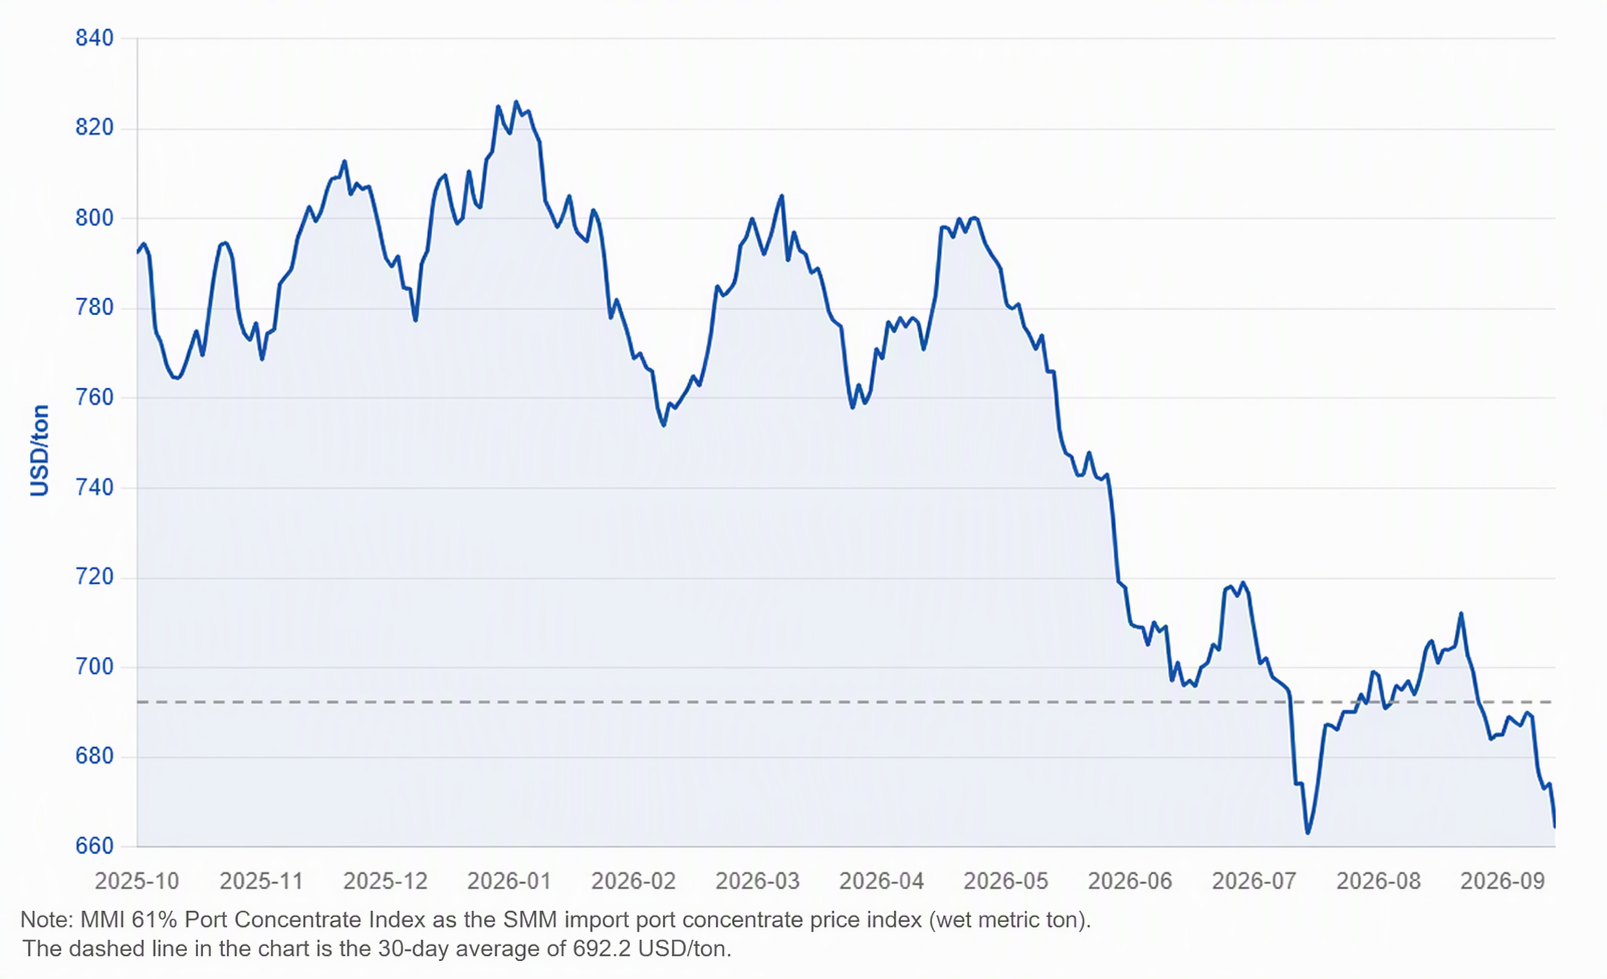
Trong tuần đầu tiên sau kỳ nghỉ lễ, chỉ có hai ngày giao dịch. Hợp đồng quặng sắt được giao dịch nhiều nhất tiếp tục xu hướng suy yếu trước kỳ nghỉ, giảm hơn 3% trong ngày đầu tiên, với áp lực giảm đáng kể. Cụ thể, một mặt, giá cước vận tải biển đã giảm trong kỳ nghỉ, làm suy yếu hỗ trợ chi phí đối với quặng sắt; mặt khác, mặc dù giá than cốc đã hoàn tất một đợt cắt giảm, giúp cải thiện phần nào lợi nhuận của các nhà máy thép, hầu hết các nhà máy thép vẫn thua lỗ, sản lượng gang lỏng tiếp tục giảm và nhu cầu quặng sắt nói chung suy yếu. Về phía nguồn cung, do chịu sức ép từ giá quặng giảm và giá cước vận tải biển tăng, một số mỏ không chính thống đã cắt giảm sản lượng, nhưng các mỏ chính thống vẫn duy trì mức xuất hàng cao điểm, và nguồn cung tổng thể vẫn được kỳ vọng tăng trưởng trong quý 4, khiến các yếu tố cơ bản của quặng sắt chịu áp lực. Dưới tác động tổng hợp của nhiều yếu tố, giá quặng sắt tiếp tục trượt dốc.

Biểu đồ: Chỉ số giá giao ngay tại cảng MMI 61%
Nguồn: SMM


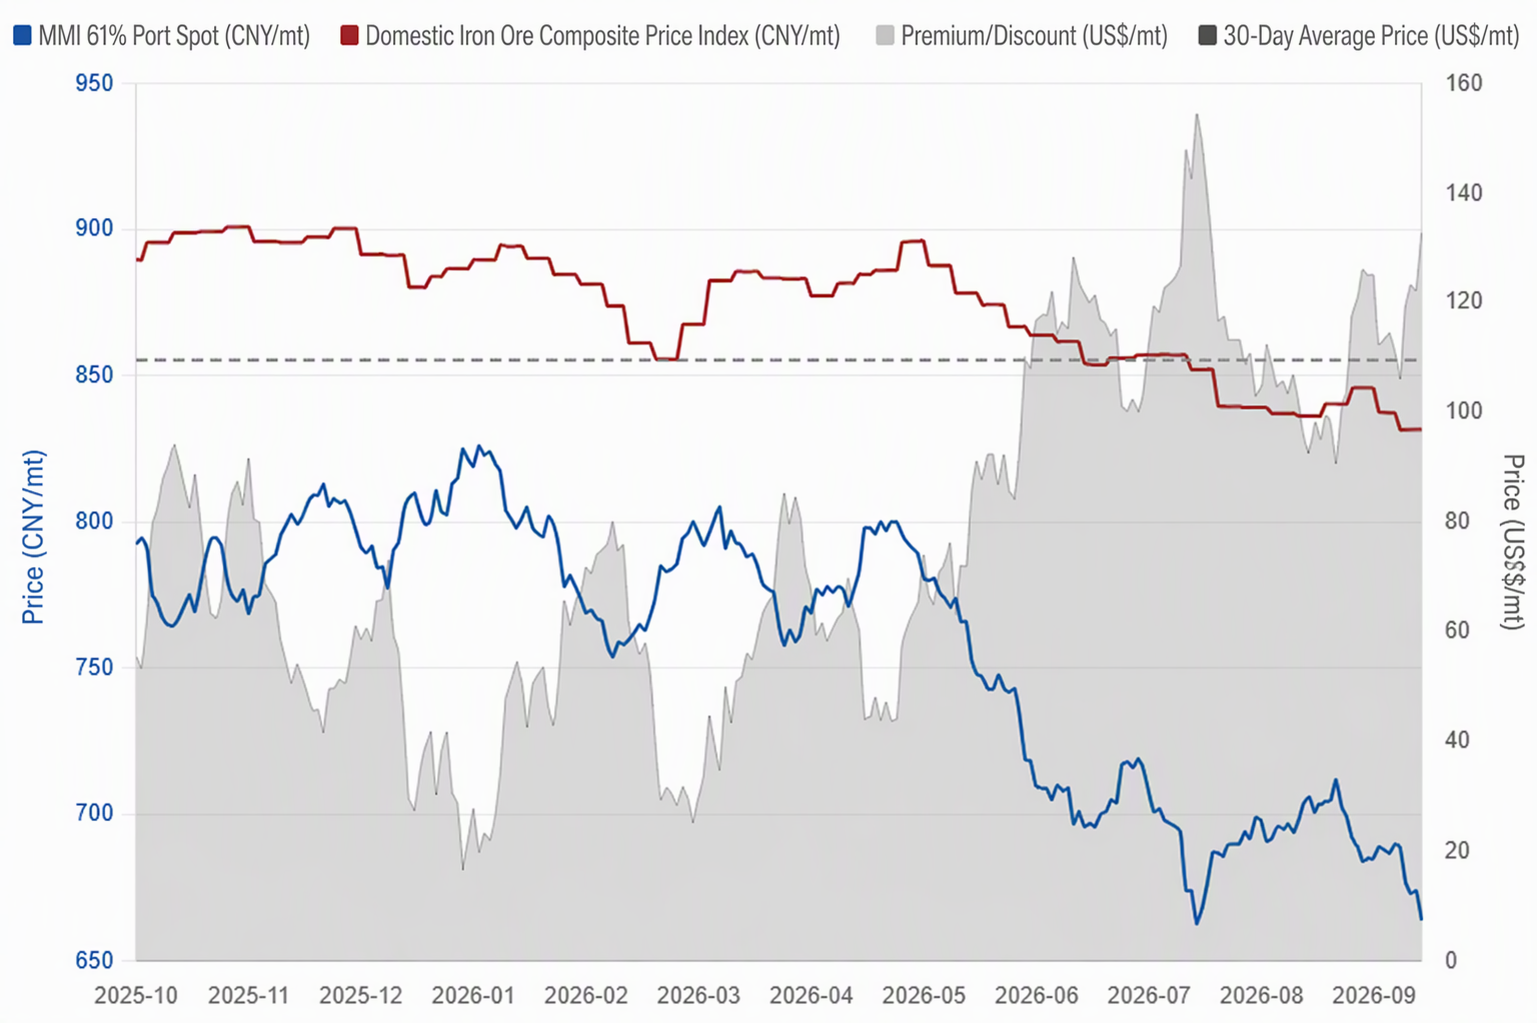
Biểu đồ: Quặng nhập khẩu giảm mạnh hơn; Chênh lệch giá quặng trong nước - nhập khẩu dự kiến nới rộng
Triển vọng tuần tới

Triển vọng tuần tới, từ góc độ cơ bản, lượng xuất hàng quặng sắt toàn cầu vẫn trong chu kỳ tăng trưởng và lượng quặng về cảng cũng duy trì ở mức cao. Mặc dù giá cước vận tải biển cao đang gây áp lực nhất định lên lượng xuất hàng từ một số mỏ không chính thống, nguồn cung quặng sắt tổng thể vẫn có kỳ vọng tăng trưởng; phía nhu cầu yếu, không có cải thiện về nhu cầu của Trung Quốc, và sản lượng gang lỏng của các nhà máy thép dự kiến giảm. Mô hình cung mạnh cầu yếu đang đè nặng lên giá quặng sắt. Tuy nhiên, xét đến việc nhu cầu sử dụng cuối cùng chưa bước vào mùa thấp điểm và nhu cầu ngoài Trung Quốc đã cải thiện, sau khi giá than cốc giảm, lợi nhuận của các nhà máy thép đã được phục hồi, và mức giảm của sản lượng gang lỏng là hạn chế, tạo một số hỗ trợ cho nhu cầu quặng sắt. Do đó, giá quặng sắt dự kiến vẫn chủ yếu giảm trong ngắn hạn, nhưng mức giảm tương đối hạn chế.
 

Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Hình ảnh trong bài viết này có chú thích được AI dịch, chỉ để tham khảo.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
[SMM Đánh giá hàng tuần Malaysia] Giá chào HRC và thép cây tăng khi hàng nhập khẩu có lợi thế về giá
1 giờ trước
[SMM Đánh giá hàng tuần Malaysia] Giá chào HRC và thép cây tăng khi hàng nhập khẩu có lợi thế về giá
Đọc thêm
[SMM Đánh giá hàng tuần Malaysia] Giá chào HRC và thép cây tăng khi hàng nhập khẩu có lợi thế về giá
[SMM Đánh giá hàng tuần Malaysia] Giá chào HRC và thép cây tăng khi hàng nhập khẩu có lợi thế về giá
Thị trường thép Malaysia duy trì xu hướng giá vững hơn trong tuần này, với giá chào HRC và thép cây nội địa tăng trong khi giá thép cuộn dây ổn định. Giá chào HRC nội địa tăng 20 MYR/tấn so với ngày 30/9 lên 2.220 MYR/tấn xuất xưởng, trong khi giá chào thép cây B500B 16mm tăng 50 MYR/tấn lên 2.230 MYR/tấn xuất xưởng. Tuy nhiên, so sánh thép cây liên quan đến các nhà cung cấp khác nhau và không nhất thiết phản ánh mức tăng giá tương đương giữa các nhà máy. Thép cuộn dây C12D không đổi ở mức 2.300 MYR/tấn giao hàng. Bất chấp giá chào vững hơn, nhu cầu hạ nguồn vẫn trầm lắng, với một số nhà tích trữ trước đó báo giá bán thấp hơn 20–30 MYR/tấn so với mức tham chiếu của nhà máy trong bối cảnh áp lực tồn kho dai dẳng. Về nhập khẩu, HRC Trung Quốc được chào ở mức 520–530 USD/tấn CFR cảng Klang, tương đương khoảng 2.125–2.166 MYR/tấn, tức chiết khấu ban đầu 54–95 MYR/tấn so với giá xuất xưởng nội địa. Thép cuộn dây Indonesia được chào khoảng 525 USD/tấn CFR Malaysia, tương đương 2.145 MYR/tấn, thấp hơn khoảng 155 MYR/tấn so với giá chào giao hàng nội địa. Các chào giá nhập khẩu cạnh tranh đã thu hút sự quan tâm từ người mua Malaysia, đặc biệt là các nhà sản xuất lưới thép, mặc dù lợi thế giá ban đầu chưa bao gồm chi phí bốc dỡ tại cảng, thông quan và vận chuyển nội địa. Riêng biệt, dây chuyền tẩy gỉ và bôi dầu của CSC Steel được cho là đã lên lịch bảo trì vào cuối tháng 11, với gián đoạn sản xuất dự kiến ở mức tối thiểu. Nhìn về phía trước, giá thép Malaysia dự kiến duy trì trạng thái ổn định đến vững, được hỗ trợ bởi giá chào nhà máy nội địa cao hơn. Tuy nhiên, tiêu thụ hạ nguồn chậm chạp, áp lực tồn kho của nhà tích trữ và các chào giá nhập khẩu ngày càng cạnh tranh có thể hạn chế đà tăng thêm. Các bên tham gia thị trường sẽ theo dõi chặt chẽ lượng đặt hàng nhập khẩu thực tế, biến động tồn kho và liệu giá chào nội địa cao hơn có chuyển thành giao dịch được xác nhận hay không.
1 giờ trước
[Lưu lượng hàng hóa qua các cảng lớn của Ấn Độ tăng 8% trong nửa đầu năm tài khóa 2026-27, hỗ trợ thương mại nguyên liệu thép]
1 giờ trước
[Lưu lượng hàng hóa qua các cảng lớn của Ấn Độ tăng 8% trong nửa đầu năm tài khóa 2026-27, hỗ trợ thương mại nguyên liệu thép]
Đọc thêm
[Lưu lượng hàng hóa qua các cảng lớn của Ấn Độ tăng 8% trong nửa đầu năm tài khóa 2026-27, hỗ trợ thương mại nguyên liệu thép]
[Lưu lượng hàng hóa qua các cảng lớn của Ấn Độ tăng 8% trong nửa đầu năm tài khóa 2026-27, hỗ trợ thương mại nguyên liệu thép]
Lưu lượng hàng hóa tại các cảng lớn của Ấn Độ tăng 8% so với cùng kỳ năm ngoái trong giai đoạn tháng 4–tháng 9 năm 2026. Lưu lượng nhập khẩu than cốc tăng 10,07% lên 33,53 triệu tấn, trong khi lưu lượng quặng sắt và viên quặng tăng 7,25% lên 25,24 triệu tấn. Lưu lượng các nguyên liệu này tăng có thể hỗ trợ nguồn cung nguyên liệu cho ngành thép Ấn Độ và cho thấy dòng chảy thương mại đang sôi động. Tuy nhiên, tác động đến sản xuất thép và giá cả sẽ phụ thuộc vào nhu cầu nội địa, mức tồn kho, chi phí nhập khẩu và điều kiện nguồn cung. Nhìn chung, chỉ riêng tăng trưởng lưu lượng cảng không xác nhận nhu cầu thép mạnh hơn.
1 giờ trước
[SMM Analysis] CBAM thêm gì vào một tấn thép? Công cụ tính CBAM thép quốc tế của SMM trả lời trong ba bước
2 giờ trước
[SMM Analysis] CBAM thêm gì vào một tấn thép? Công cụ tính CBAM thép quốc tế của SMM trả lời trong ba bước
Đọc thêm
[SMM Analysis] CBAM thêm gì vào một tấn thép? Công cụ tính CBAM thép quốc tế của SMM trả lời trong ba bước
[SMM Analysis] CBAM thêm gì vào một tấn thép? Công cụ tính CBAM thép quốc tế của SMM trả lời trong ba bước
CBAM đã áp dụng đối với thép nhập khẩu vào EU từ tháng 1/2026 và hóa đơn thường niên đầu tiên, bao gồm lượng nhập khẩu năm nay, đến hạn vào ngày 30/9/2027. Ở mức giá chứng chỉ quý 3/2026 là 82,32 EUR, HRC Ấn Độ chịu chi phí CBAM khoảng 278 EUR/tấn, Trung Quốc là 179 EUR và Nhật Bản là 80 EUR. Sự chênh lệch đến từ các giá trị mặc định theo xuất xứ và lộ trình sản xuất được quy cho từng nguồn gốc. Công cụ tính CBAM thép của SMM hiện đã hoạt động, bạn có thể tính số chứng chỉ cần thiết cho mỗi tấn và tổng chi phí.
2 giờ trước
Đăng ký để Tiếp tục Đọc
Tiếp cận những phân tích mới nhất về kim loại và năng lượng mới
Đã có tài khoản?đăng nhập tại đây