Ngày 2 tháng 10, công ty nghiên cứu Hàn Quốc SNE Research công bố dữ liệu lắp đặt mới nhất. Từ tháng 1 đến tháng 8 năm 2026, tổng lượng pin năng lượng lắp đặt toàn cầu đạt 844,2 GWh, tăng 19,7% so với cùng kỳ năm trước. Riêng tháng 8, lượng lắp đặt đạt 116,8 GWh, tăng 14,3% so với cùng kỳ, chậm hơn mức tăng 23,3% của tháng 7.
Trong top 10 công ty, bảy doanh nghiệp Trung Quốc chiếm tổng cộng 73,3% thị phần, tăng 3,6 điểm phần trăm so với cùng kỳ.
Có thể thấy, thị trường pin năng lượng toàn cầu tiếp tục mở rộng, các nhà sản xuất pin Trung Quốc tăng trưởng thị phần ổn định và củng cố thêm vị thế dẫn đầu. Trong khi đó, thị phần kết hợp của các công ty Nhật Bản và Hàn Quốc tiếp tục bị thu hẹp, ưu thế cạnh tranh ngày càng tập trung vào phe Trung Quốc.
Về mức thay đổi lắp đặt so với cùng kỳ, từ tháng 1 đến tháng 8 năm 2026, trong top 10 công ty lắp đặt pin năng lượng toàn cầu, chỉ có SK On ghi nhận mức giảm so với cùng kỳ, giảm 14,5%. Chín công ty còn lại đều đạt tăng trưởng so với cùng kỳ, trong đó REPT Battero mới gia nhập danh sách với tốc độ tăng trưởng 126,3%, còn EVE tăng trên 50%.
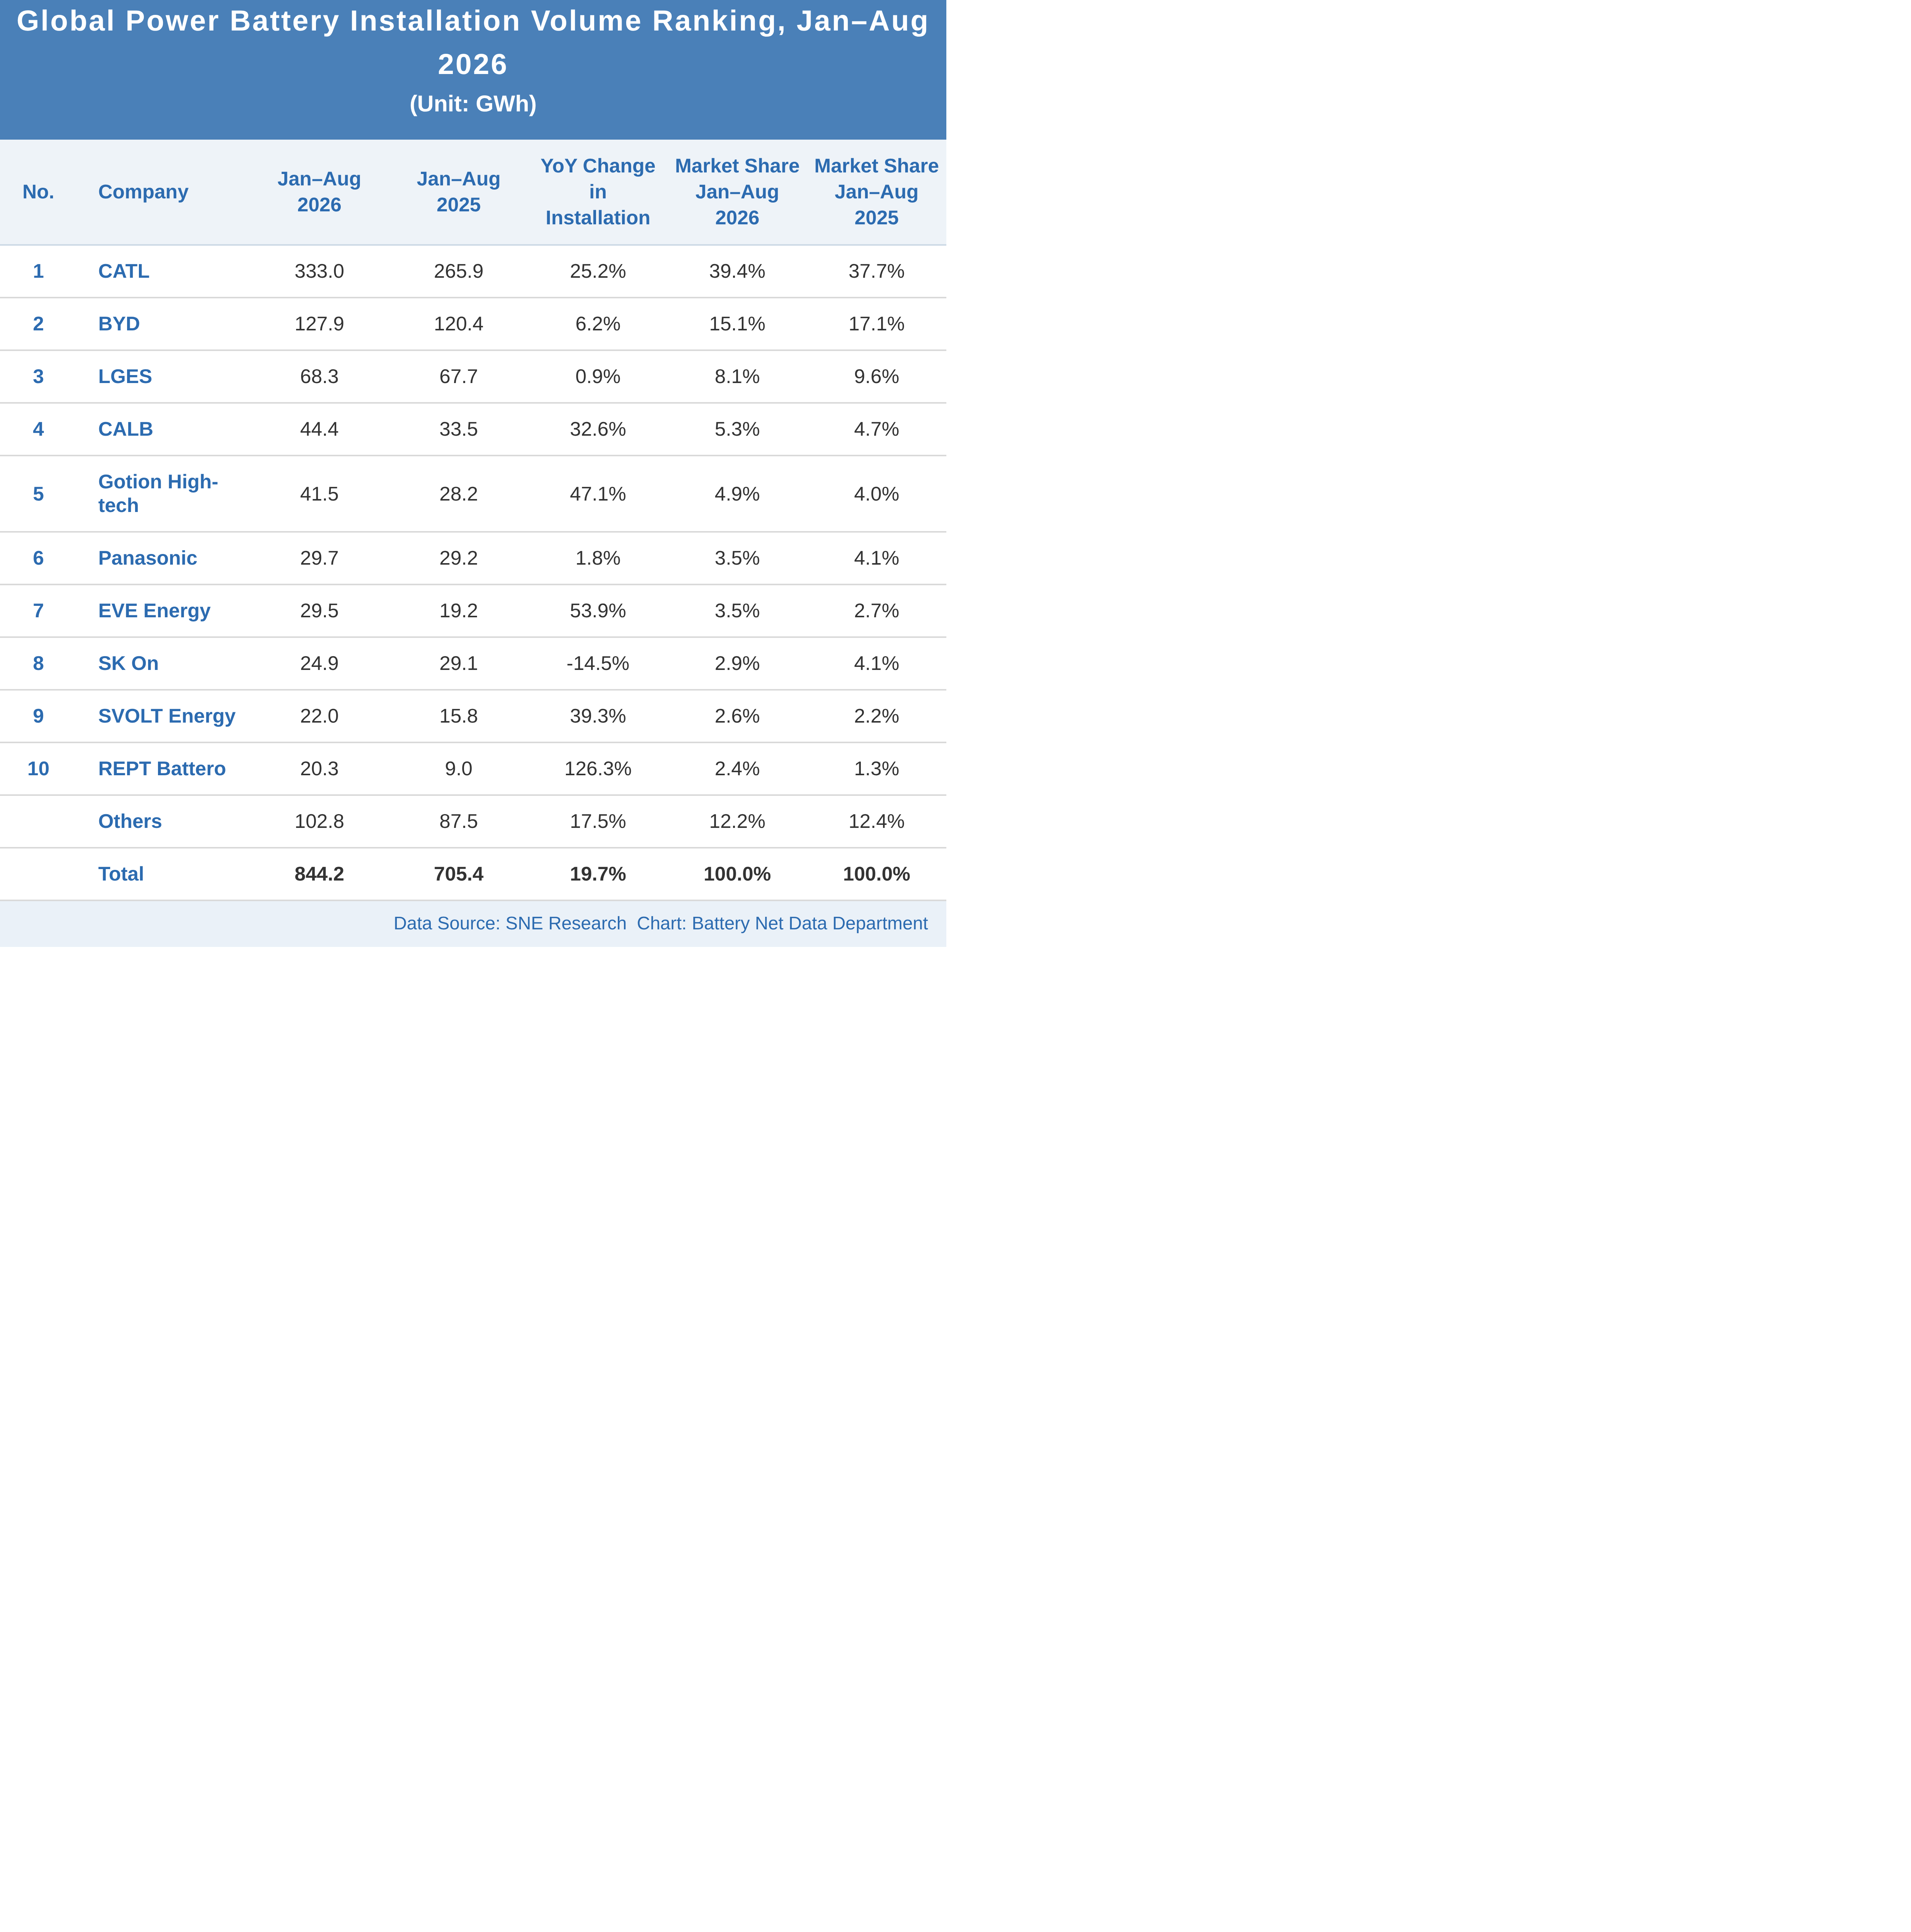
Về thị phần, so với cùng kỳ năm 2025, trong top 10 công ty lắp đặt pin năng lượng toàn cầu từ tháng 1 đến tháng 8 năm 2026, CATL, CALB, Gotion High-tech, EVE, SVOLT và REPT Battero đạt mức tăng trưởng dương so với cùng kỳ, trong khi BYD, LGES, Panasonic và SK On ghi nhận mức giảm ở các mức độ khác nhau.
Về thay đổi thứ hạng, so với cùng kỳ năm trước, top 10 thứ hạng lắp đặt từ tháng 1 đến tháng 8 năm 2026 có sự xáo trộn đáng kể:
bốn vị trí dẫn đầu không đổi—CATL, BYD, LGES và CALB. Gotion High-tech tăng mạnh từ vị trí thứ 7 năm ngoái lên thứ 5, đẩy SK On xuống vị trí thứ 8. Panasonic giữ nguyên vị trí thứ 6. EVE tăng hai bậc lên vị trí thứ 7. SVOLT tăng một bậc từ thứ 10 lên thứ 9.
Ngoài ra, so với cùng kỳ năm trước, REPT Battero mới gia nhập danh sách ở vị trí thứ 10, với lượng lắp đặt cao hơn 1 GWh so với Sunwoda ở vị trí thứ 11. Samsung SDI, trước đây xếp thứ 8, đã rơi khỏi top 10.
Theo tháng, so với tháng 1-tháng 7 năm 2026, thứ hạng các công ty pin không thay đổi.
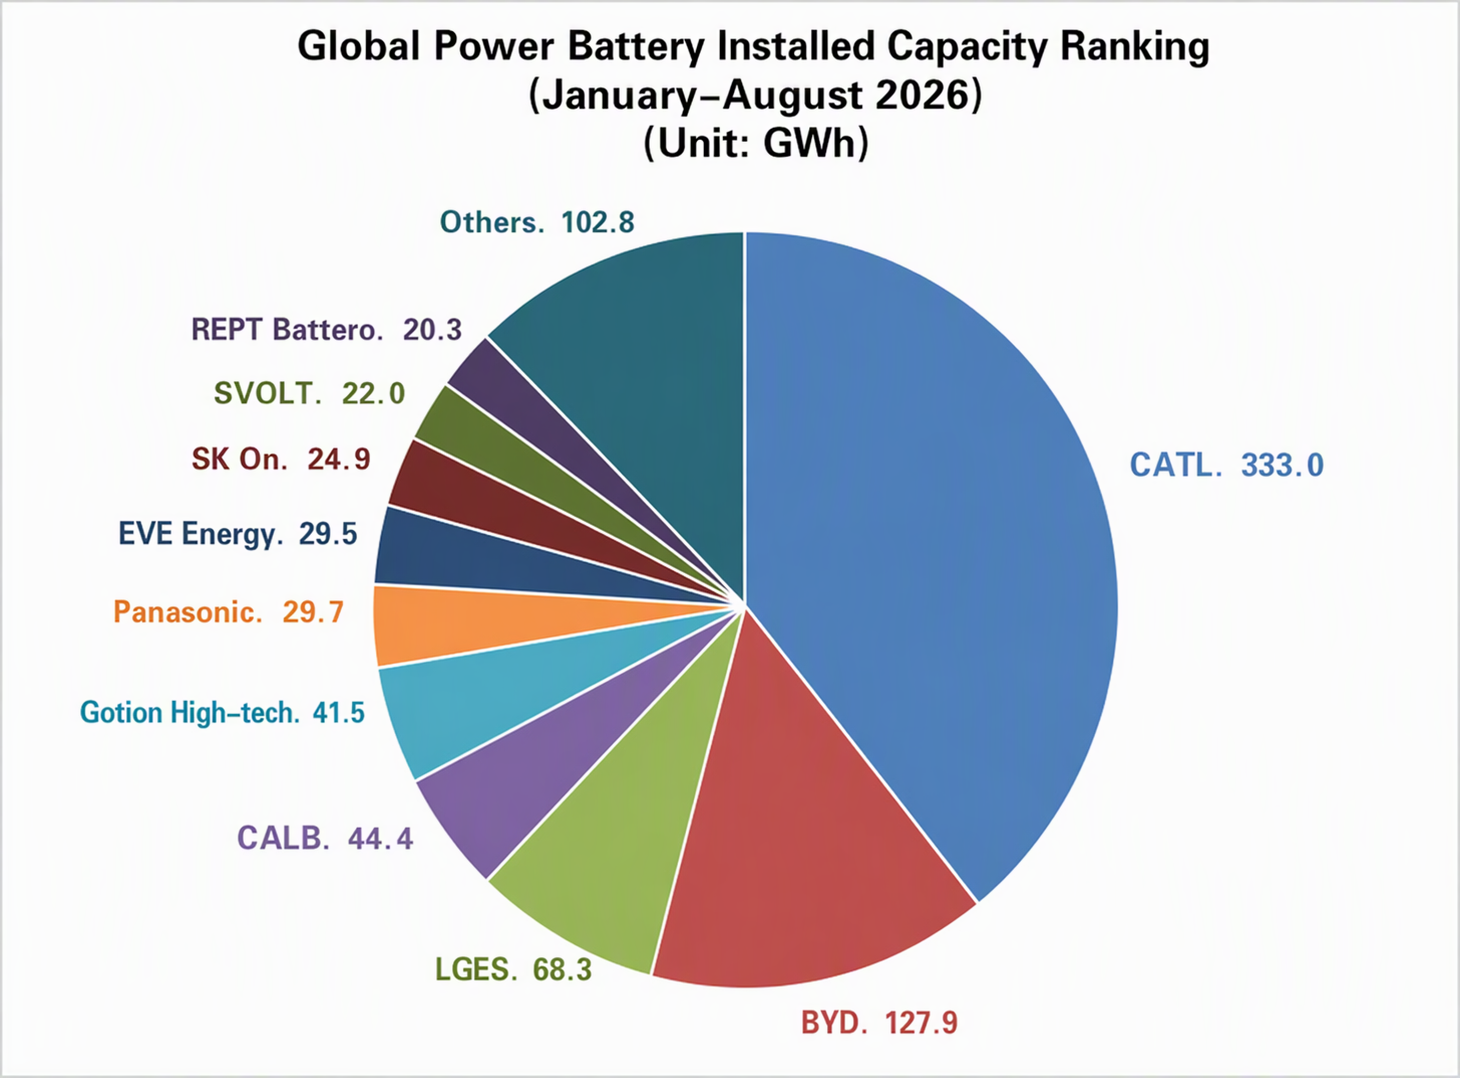
Về cục diện cạnh tranh, từ tháng 1 đến tháng 8, thị phần kết hợp của CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT và REPT Battero tăng từ 72,8% trong tháng 1-tháng 7 lên khoảng 73,3%, tăng 3,6 điểm phần trăm so với cùng kỳ. Trong số đó, CATL và BYD cùng chiếm 54,5% thị phần, với các công ty Trung Quốc thể hiện tổng thể mạnh mẽ.
Cụ thể, thị phần của CATL đạt 39,4%, tăng 1,7 điểm phần trăm so với cùng kỳ năm ngoái, duy trì vị trí số 1 toàn cầu với 333 GWh công suất lắp đặt, tăng 25,2% so với cùng kỳ.
Thị phần của BYD giảm xuống 15,1%, nhưng vẫn vững chắc ở vị trí thứ hai với công suất lắp đặt 127,9 GWh, tăng 6,2% so với cùng kỳ.
CALB xếp thứ tư với 44,4 GWh công suất lắp đặt, tăng 32,6% so với cùng kỳ, nắm giữ 5,3% thị phần.
Gotion High-tech xếp thứ năm với 41,5 GWh công suất lắp đặt, tăng 47,1% so với cùng kỳ, nắm giữ 4,9% thị phần.
EVE xếp thứ bảy với 29,5 GWh công suất lắp đặt, tăng 53,9% so với cùng kỳ, nắm giữ 3,5% thị phần.
SVOLT xếp thứ chín với 22 GWh công suất lắp đặt, tăng 39,3% so với cùng kỳ, nắm giữ 2,6% thị phần.
REPT Battero xếp thứ mười với 20,3 GWh công suất lắp đặt, tăng 126,3% so với cùng kỳ, nắm giữ 2,4% thị phần.
SNE lưu ý rằng sự gia tăng liên tục thị phần của các công ty pin Trung Quốc là nhờ tận dụng cơ sở khách hàng trong nước và lợi thế cạnh tranh về chi phí nhờ LFP để mở rộng doanh số, đồng thời mở rộng thỏa thuận cung ứng cho các OEM nước ngoài và phân khúc xe thương mại.
Trong số đó, công suất lắp đặt của BYD chỉ tăng 6,2% so với cùng kỳ, chủ yếu do lượng giao xe điện tại Trung Quốc giảm 33,6%. Ngược lại, mức sử dụng tại các thị trường ngoài Trung Quốc tăng 66,5% từ 23,8 GWh lên 39,7 GWh, với doanh số nước ngoài trong tháng 8 lập kỷ lục hàng tháng mới. Khi BYD mở rộng mạng lưới bán hàng và sản xuất địa phương tại châu Âu, Đông Nam Á và Nam Mỹ, tác động của sự chậm lại tại thị trường nội địa dự kiến sẽ giảm bớt khi thị phần nước ngoài tăng lên.
Trái ngược hoàn toàn với đà mạnh mẽ của các công ty Trung Quốc, các nhà sản xuất pin Nhật Bản và Hàn Quốc đã chứng kiến tốc độ tăng trưởng chậm lại rõ rệt, với những vết nứt xuất hiện trong cấu trúc phe của họ.
Sau khi Samsung SDI rơi khỏi top 10, LGES và SK On cùng ghi nhận công suất lắp đặt 93,2 GWh, với thị phần toàn cầu kết hợp thu hẹp từ 13,7% cùng kỳ năm ngoái xuống 11%.
Trong số đó, LGES xếp thứ ba với 68,3 GWh, nhưng tốc độ tăng trưởng 0,9% thấp hơn mức chung của thị trường. SK On, chịu ảnh hưởng từ việc điều chỉnh tốc độ điện khí hóa của các khách hàng Bắc Mỹ và châu Âu, chỉ ghi nhận lượng lắp đặt 24,9 GWh, giảm 14,5% so với cùng kỳ năm ngoái, thị phần giảm xuống còn 2,9%.
Panasonic của Nhật Bản giữ vị trí thứ 6 với 29,7 GWh, tăng nhẹ 1,8% so với cùng kỳ. Sự phục hồi về lượng lắp đặt đến từ tăng trưởng doanh số của Tesla tại Bắc Mỹ, nhưng tốc độ tăng trưởng của công ty vẫn thấp hơn mức trung bình, thị phần giảm từ 4,1% xuống 3,5%.
SNE cho biết từ tháng 1 đến tháng 8 năm 2026, thị trường pin điện toàn cầu tăng trưởng 20% so với cùng kỳ, nhưng phân hóa khu vực ngày càng rõ rệt. Tại Trung Quốc, thuế tiêu thụ 2% đối với pin lithium-ion bán trong nước có hiệu lực từ tháng 9, và kế hoạch hủy hoàn thuế VAT xuất khẩu pin dự kiến thực hiện vào tháng 1 năm sau. Do đó, chính sách giá và tiến độ sản xuất ở nước ngoài của các nhà cung cấp pin Trung Quốc có thể ảnh hưởng đến cạnh tranh vào cuối năm.
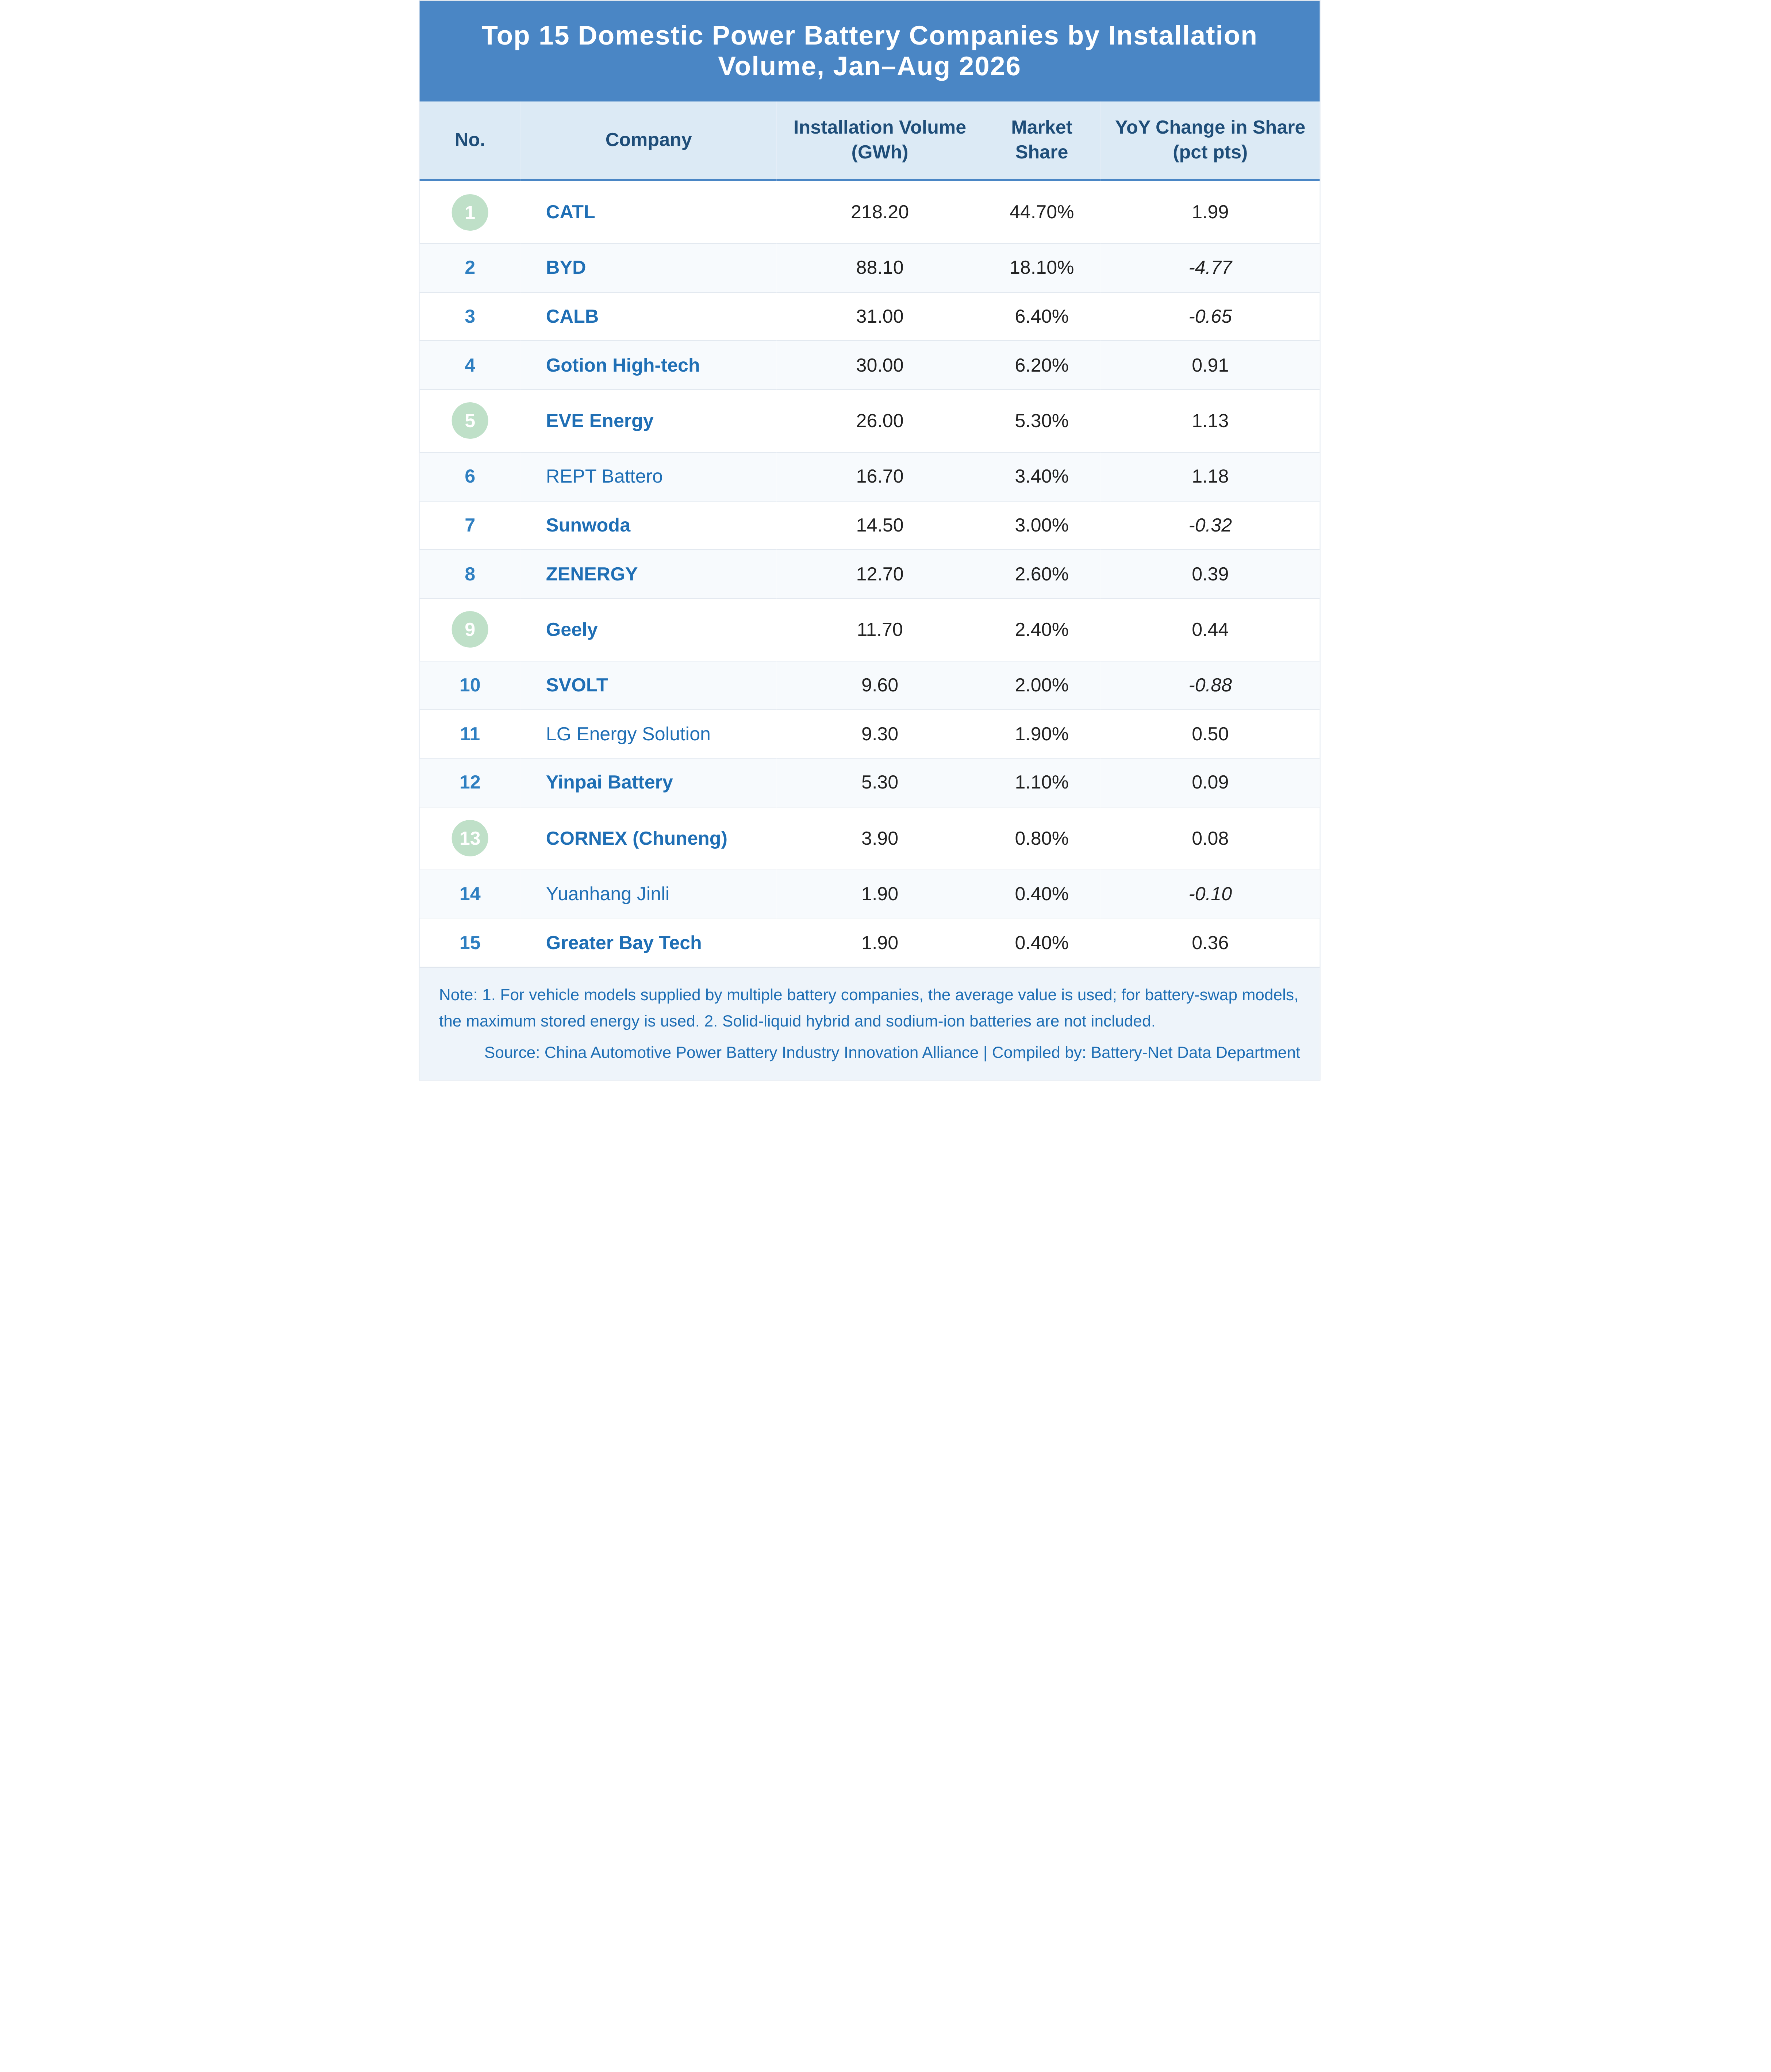
Theo dữ liệu từ Liên minh Đổi mới Công nghiệp Pin Điện Ô tô Trung Quốc, từ tháng 1 đến tháng 8, tổng lượng lắp đặt pin điện của Trung Quốc đạt 489,1 GWh, tăng 17,0% so với cùng kỳ.
So với cùng kỳ năm 2025, từ tháng 1 đến tháng 8 năm nay, CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery và CORNEX New Energy đều đạt mức cải thiện ở các mức độ khác nhau. Trong đó, CATL có mức tăng lớn nhất với 1,99 điểm phần trăm.