【Phân tích SMM】Điểm lại thị trường molypden nước ngoài trong kỳ nghỉ Quốc khánh 2026 của Trung Quốc và triển vọng sau kỳ nghỉ: Các doanh nghiệp oxit molypden châu Á kết thúc kỳ nghỉ, giao dịch feromolypden vẫn trầm lắng
Trong kỳ nghỉ Quốc khánh Trung Quốc từ ngày 1 đến ngày 7 tháng 10 năm 2026, người mua Trung Quốc tạm thời rút khỏi thị trường, làm giảm hoạt động hỏi giá và giao dịch trên thị trường molypden giao ngay châu Á. Tuy nhiên, giao dịch ở nước ngoài không hoàn toàn dừng lại. Giá oxit molypden 57% duy trì trong biên độ hẹp trong sáu ngày đầu kỳ nghỉ. Vào ngày 7 tháng 10, khi thị trường Trung Quốc sắp mở cửa trở lại, một số người bán đã nâng giá chào bán, khiến biên độ giá tăng rõ rệt.
So với oxit molypden, thị trường feromolypden ở nước ngoài tương đối yên ắng. Mặc dù có một số ít giao dịch DDP được báo cáo tại châu Âu, hoạt động hỏi giá và giao dịch nhìn chung vẫn hạn chế. Hàn Quốc và các thị trường châu Á khác cũng thiếu các giao dịch mới mang tính đại diện. Trong khi đó, một vụ tai nạn chết người đã xảy ra tại mỏ Radomiro Tomic ở Chile, trong khi hai công đoàn tại mỏ Centinela bắt đầu đình công, làm tăng sự chú ý của thị trường đối với sự ổn định nguồn cung mỏ Chile.
Nhìn chung, thị trường molypden nước ngoài trong kỳ nghỉ có đặc điểm là biến động hẹp trong giai đoạn đầu, giá chào bán của người bán mạnh hơn vào cuối kỳ và thiếu sự tăng trưởng tương ứng trong giao dịch hạ nguồn. Đà tăng giá được hỗ trợ bởi kỳ vọng người mua Trung Quốc quay trở lại, người bán không muốn chào giá thấp và lo ngại về rủi ro phía mỏ. Việc tăng giá có thể duy trì hay không vẫn phụ thuộc vào hoạt động mua sắm sau kỳ nghỉ và giao dịch thực tế.
I. Oxit molypden châu Á ổn định trước khi giá chào bán tăng vào cuối kỳ nghỉ
Trong giai đoạn đầu kỳ nghỉ Quốc khánh, người mua Trung Quốc tạm thời vắng mặt trên thị trường. Do đó, thị trường oxit molypden châu Á thiếu các hoạt động hỏi giá và mua sắm tập trung, cả người mua và người bán phần lớn đều áp dụng tâm lý chờ đợi và quan sát.
Vào ngày 1 tháng 10, phạm vi giá EXW đối với oxit molypden 57% ở nước ngoài ở mức 33,10–33,20 USD/lb Mo. Phạm vi này thu hẹp xuống còn 33,10–33,15 USD/lb Mo vào ngày 2 tháng 10 và duy trì ở mức đó vào ngày 5 và 6. Thị trường do đó đã không trải qua đợt giảm giá kéo dài trong sáu ngày đầu kỳ nghỉ lễ, mà thay vào đó dao động trong biên độ hẹp hơn.
Mặc dù một số nhà đầu tư vẫn có nhu cầu bán ra trong thời gian người mua Trung Quốc vắng mặt, người bán không nhượng bộ đáng kể về giá. Đồng thời, người dùng hạ nguồn thiếu động lực bổ sung hàng tồn kho với khối lượng lớn và tỏ ra hạn chế chấp nhận mức giá cao hơn. Do đó, hỗ trợ ngắn hạn xuất hiện quanh mức 33,10 USD/lb Mo, khiến người mua và người bán rơi vào thế giằng co trong biên độ hẹp.
Vào ngày 7 tháng 10, khi thị trường Trung Quốc chuẩn bị mở cửa trở lại, một số người bán ở nước ngoài đã nâng giá chào bán. Phạm vi giá của molybdenum oxide 57% tăng lên 33,25–33,40 USD/lb Mo. Lượng hàng giá thấp giảm dần, trong khi kỳ vọng người mua Trung Quốc sẽ quay lại giao dịch sau kỳ nghỉ càng củng cố tâm lý không muốn bán của người bán và khuyến khích các mức chào giá vững chắc hơn.
Tuy nhiên, phạm vi giá 33,25–33,40 USD/lb Mo chủ yếu phản ánh mức chào giá cao hơn từ phía người bán và chưa được xác nhận bởi đủ giao dịch mới trên toàn bộ phạm vi. Do đó, thị trường nên được mô tả là đang chuyển từ trạng thái dao động sang xu hướng tăng giá thăm dò, thay vì đã đạt được sự phục hồi rộng rãi về giá giao dịch.
Giá EXW châu Á cũng không thể so sánh trực tiếp với các giao dịch DDP châu Âu. Hàng hóa lấy từ kho ngoại quan tại Busan thường chưa thông quan và chưa nộp thuế, trong khi giá DDP châu Âu có thể bao gồm cước phí, thuế quan, thuế và chi phí giao hàng. Sự khác biệt về xuất xứ, dạng sản phẩm, điều khoản thanh toán và điều kiện giao hàng vẫn là những nguồn quan trọng gây ra chênh lệch giá trên các thị trường nước ngoài.
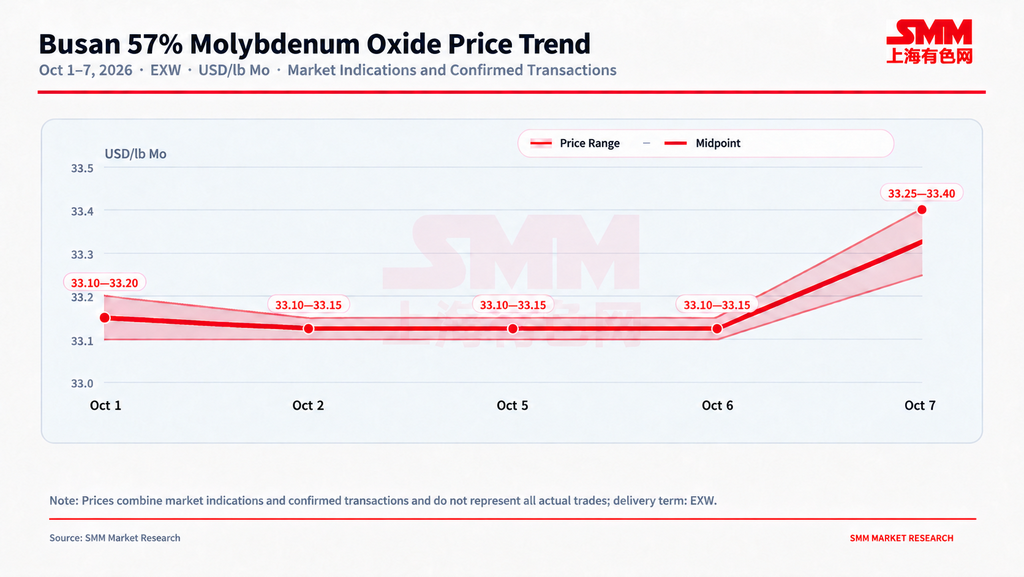
Hình 1. Xu hướng giá thị trường molybdenum oxide 57% tại cảng Busan, ngày 1–7 tháng 10 năm 2026
Lưu ý: Giá được niêm yết trên cơ sở kho ngoại quan, trước khi thông quan và nộp thuế, phí. Biểu đồ tổng hợp các mức chào giá thị trường mang tính chỉ dẫn và phản hồi thị trường, chỉ nhằm thể hiện xu hướng biến động; không đại diện cho tất cả các giao dịch thực tế.
Nguồn: SMM Market Research.
II. Giao dịch ferromolybdenum lẻ tẻ xuất hiện tại châu Âu, nhưng tổng thể giao dịch vẫn trầm lắng
Thị trường ferromolybdenum nước ngoài không ghi nhận làn sóng mua tập trung rõ rệt nào trong kỳ nghỉ lễ của Trung Quốc. Giá ferromolybdenum chưa nộp thuế tại châu Âu được đánh giá ở mức khoảng 75,50–75,75 USD/kg Mo, với thuế nhập khẩu khoảng 2,7%.
Khoảng ngày 6 tháng 10, các giao dịch ferromolybdenum được ghi nhận tại Nam Âu ở mức 76,50–77,00 USD/kg Mo trên cơ sở DDP. Do giá chào chưa nộp thuế và giao dịch DDP bao gồm các thành phần thuế, cước phí và giao hàng khác nhau, hai cơ sở giá này không thể được sử dụng để tính toán mức tăng giá trực tiếp.
Các giao dịch này cho thấy một phần nhu cầu mua cứng vẫn tồn tại ở châu Âu. Tuy nhiên, cả số lượng giao dịch và mẫu có sẵn đều hạn chế, trong khi hoạt động hỏi hàng tổng thể không có cải thiện rõ rệt. Do đó, những giao dịch lẻ tẻ này chưa đủ để chứng minh sự phục hồi rộng rãi của thị trường ferromolybdenum châu Âu hay sự cải thiện bền vững của nhu cầu người dùng cuối.
Một số giao dịch diễn ra ngay trước khi kỳ nghỉ lễ của Trung Quốc kết thúc và có thể phản ánh việc các thương nhân hoặc người dùng hạ nguồn định vị trước nhằm đón đầu những thay đổi về giá nguyên liệu sau khi thị trường Trung Quốc mở cửa trở lại. Hiện vẫn chưa rõ liệu sự gia tăng giao dịch phản ánh tăng trưởng tiêu thụ thực sự hay chỉ là hoạt động bổ sung hàng tồn kho ngắn hạn của từng người mua.
Thị trường ferromolybdenum châu Á thậm chí còn trầm lắng hơn. Hàn Quốc và các thị trường châu Á khác ghi nhận rất ít hoạt động hỏi hàng hoặc giao dịch thực tế trong kỳ nghỉ. Mặc dù một số đơn hàng xuất hiện tại Ấn Độ, các nhà sản xuất ferromolybdenum trung nguồn cạnh tranh gay gắt để giành lượng đơn hàng hạn chế. Giá ferromolybdenum 60% có thời điểm ở mức khoảng 75–76 USD/kg Mo, cho thấy áp lực mặc cả từ hạ nguồn vẫn tiếp diễn.
Nhìn chung, giá molybdenum oxide tăng cao hơn vào cuối kỳ nghỉ, nhưng mức tăng chi phí vẫn chưa được truyền tải một cách suôn sẻ sang thị trường ferromolybdenum. Trừ khi các đơn hàng ferromolybdenum mới tăng song song, khả năng chấp nhận molybdenum oxide giá cao hơn của các nhà chế biến sẽ vẫn bị giới hạn bởi biên lợi nhuận của họ.
III. Tai nạn chết người tại Radomiro Tomic và cuộc đình công tại Centinela làm gia tăng bất ổn nguồn cung
Ngành khai khoáng Chile đã trải qua các sự cố an toàn và lao động liên tiếp trong kỳ nghỉ Quốc khánh, làm gia tăng sự chú ý của thị trường nước ngoài đối với tính ổn định của nguồn cung nguyên liệu molybdenum Nam Mỹ.
Vào ngày 1 tháng 10, một tai nạn chết người đã xảy ra tại mỏ Radomiro Tomic của Codelco. Tai nạn liên quan đến khu vực nghiền và xử lý vật liệu của mỏ. Các hoạt động tại khu vực bị ảnh hưởng đã bị đình chỉ ngay lập tức và một cuộc điều tra đã được khởi động.
Tính đến thời điểm chốt bài, Codelco chưa công bố tác động cụ thể của vụ tai nạn đối với hoạt động tổng thể của mỏ hoặc sản lượng molybdenum. SMM tìm hiểu qua nghiên cứu thị trường cho thấy các bên tham gia nhìn chung đánh giá phạm vi gián đoạn là tương đối hạn chế, mặc dù thời điểm khôi phục hoàn toàn các hoạt động tại khu vực bị ảnh hưởng vẫn chưa chắc chắn. Do đó, sự cố này chưa nên được chuyển trực tiếp thành tổn thất nguồn cung molybdenum.
Vào ngày 7 tháng 10, hai công đoàn tại mỏ Centinela bắt đầu đình công sau khi các cuộc đàm phán do chính phủ làm trung gian không đạt được thỏa thuận. Cuộc đình công có sự tham gia của 709 nhân viên, chiếm khoảng 22% lực lượng lao động trực tiếp của mỏ. Centinela sản xuất tinh quặng đồng, đồng cathode và tinh quặng molybdenum. Sản lượng molybdenum của mỏ đạt khoảng 3.400 tấn vào năm 2025, khiến cuộc đình công có mối liên hệ trực tiếp đến nguồn cung nguyên liệu molybdenum ở nước ngoài.
Tuy nhiên, Centinela tuyên bố rằng bất chấp những khó khăn vận hành có thể phát sinh từ cuộc đình công, sản lượng dự kiến của họ vẫn không thay đổi. Do đó, còn quá sớm để kết luận rằng cuộc đình công đã làm giảm sản lượng tinh quặng molybdenum, và rủi ro tiềm ẩn không nên được chuyển trực tiếp thành tổn thất nguồn cung định lượng.
Cuộc đình công tại Centinela bắt đầu cùng ngày với việc các mức chào giá molybdenum oxide tăng cao hơn. Các hoạt động khai thác đồng-molybdenum Nam Mỹ trước đó đã phải đối mặt với nhiều thách thức bao gồm thời tiết mùa đông, nguồn cung điện, vận tải đường bộ, thay đổi đặc tính quặng và tỷ lệ thu hồi molybdenum thấp hơn. Hành động lao động mới do đó càng làm gia tăng lo ngại về tính ổn định của nguồn cung Chile.
Tuy nhiên, giá molybdenum oxide cũng chịu ảnh hưởng bởi kỳ vọng xung quanh việc thị trường Trung Quốc mở cửa trở lại, lượng hàng giá thấp giảm và tâm lý không muốn bán của người bán. Do đó, sự dịch chuyển tăng của phạm vi giá ngày 7 tháng 10 không thể được quy hoàn toàn cho một sự kiện liên quan đến mỏ đơn lẻ.
Thị trường nên tiếp tục theo dõi việc khôi phục hoạt động tại khu vực bị ảnh hưởng ở Radomiro Tomic, thời gian kéo dài của cuộc đình công tại Centinela, tình trạng vận hành của nhà máy tuyển và dây chuyền thu hồi molybdenum, cũng như liệu các lô hàng tinh quặng molybdenum có bị gián đoạn hay không. Cho đến khi tổn thất sản lượng thực tế được xác nhận, những sự kiện này chủ yếu làm gia tăng bất ổn nguồn cung và phần bù rủi ro thị trường thay vì đại diện cho sự sụt giảm đã được xác nhận về lượng hàng giao ngay.
IV. Rủi ro nguồn cung và kỳ vọng Trung Quốc mở cửa trở lại hội tụ, nhưng giá cao hơn vẫn cần xác nhận giao dịch
Thị trường molybdenum nước ngoài không trải qua một đợt tăng giá một chiều đơn giản trong giai đoạn từ ngày 1 đến ngày 7 tháng 10. Thay vào đó, thị trường chuyển từ trạng thái dao động biên độ hẹp sang các mức chào giá cao hơn từ phía người bán.
Phạm vi giá của molybdenum oxide 57% đứng ở mức 33,10–33,20 USD/lb Mo vào ngày 1 tháng 10, thu hẹp xuống 33,10–33,15 USD/lb Mo trong giai đoạn từ ngày 2 đến ngày 6 tháng 10, sau đó tăng lên 33,25–33,40 USD/lb Mo vào ngày 7 tháng 10. Động thái tăng tập trung vào cuối kỳ nghỉ và hiện tại được phản ánh rõ ràng hơn ở các mức chào giá và chỉ dẫn của người bán hơn là ở các giao dịch đã được xác nhận.
Về phía nguồn cung, các sự cố an toàn và lao động liên tiếp tại Chile làm gia tăng lo ngại về tính ổn định của nguồn cung tinh quặng molybdenum. Khi chưa có tổn thất sản lượng được xác nhận, các tác động tức thời chủ yếu nằm ở kỳ vọng thị trường, phần bù rủi ro và mức độ sẵn sàng giảm giá của người bán.
Về phía nhu cầu, tốc độ mua hàng của Trung Quốc sau khi mở cửa trở lại vẫn là yếu tố then chốt quyết định liệu thị trường có thể duy trì đà tăng hay không. Các mức chào giá của người bán nước ngoài đã phản ánh phần nào kỳ vọng về việc bổ sung hàng sau kỳ nghỉ, nhưng hoạt động hỏi hàng ferromolybdenum hạn chế ở châu Á và mẫu giao dịch nhỏ tại châu Âu cho thấy nhu cầu hạ nguồn vẫn chưa mạnh lên trên diện rộng.
Do đó, mức tăng giá molybdenum oxide vào cuối kỳ nghỉ không có nghĩa là thị trường nước ngoài đã bước vào chu kỳ tăng toàn diện. Tâm lý hiện tại chỉ có thể phát triển thành xu hướng giá được thiết lập vững chắc hơn nếu các mức chào giá cao hơn được xác nhận bởi các giao dịch lặp lại và sau đó được truyền tải sang thị trường ferromolybdenum.
V. Triển vọng sau kỳ nghỉ: Tập trung vào việc liệu các mức giá cao hơn có nhận được hỗ trợ giao dịch hay không
SMM kỳ vọng giá molybdenum oxide nước ngoài sẽ duy trì ở mức cao và biến động trong ngắn hạn. Rủi ro từ phía mỏ Nam Mỹ, lượng hàng giá thấp giảm và kỳ vọng về việc Trung Quốc nối lại hoạt động mua hàng có thể hỗ trợ các mức chào giá của người bán. Tuy nhiên, đơn hàng ferromolybdenum không đủ và tâm lý mua thận trọng từ hạ nguồn cũng có khả năng hạn chế tốc độ tăng thêm của giá molybdenum oxide.
Nếu người mua Trung Quốc quay trở lại với hoạt động hỏi hàng tích cực và các giao dịch lặp lại được ký kết trên mức 33,40 USD/lb Mo, mức tăng hiện tại của các chỉ dẫn giá từ người bán có thể dần phát triển thành một phạm vi giao dịch mới của thị trường, tạo thêm hỗ trợ tăng giá cho giá molybdenum oxide nước ngoài.
Ngược lại, nếu hoạt động mua hàng sau kỳ nghỉ vẫn giới hạn ở các khối lượng nhỏ theo nhu cầu cứng, hoặc nếu các lô hàng có giá netback thấp hơn xuất hiện trở lại tại châu Âu và các thị trường khác, các mức chào giá 33,25–33,40 USD/lb Mo của người bán có thể thiếu hỗ trợ giao dịch đầy đủ, đưa người mua và người bán trở lại thế giằng co ở mức cao.
Trên thị trường ferromolybdenum, các giao dịch DDP lẻ tẻ không nên được hiểu là bằng chứng về sự phục hồi rộng rãi của thị trường trước khi đơn hàng từ các nhà máy thép, thương nhân và người dùng cuối khác tăng đáng kể. Khả năng chi phí molybdenum oxide cao hơn được chuyển sang giá ferromolybdenum sẽ tiếp tục phụ thuộc vào đơn hàng thực tế, mức tồn kho và biên lợi nhuận của các nhà chế biến.
Các yếu tố chính cần theo dõi bao gồm giao dịch thực tế của molybdenum oxide 57% tại Busan và các thị trường châu Á khác, tốc độ mua hàng nước ngoài của người mua Trung Quốc sau kỳ nghỉ, đơn hàng ferromolybdenum mới tại châu Âu, việc khôi phục hoạt động tại khu vực bị ảnh hưởng ở Radomiro Tomic, và liệu cuộc đình công tại Centinela có làm gián đoạn quá trình tuyển quặng, thu hồi molybdenum hay các lô hàng tinh quặng hay không.