Ngày 30/9, giá quặng sắt kỳ hạn đóng cửa yếu. Trong kỳ nghỉ Quốc khánh, nhóm kim loại đen nhìn chung ảm đạm với giao dịch trầm lắng. Đối với quặng sắt, giá SGX giảm hơn 2% xuống 91,56 USD/tấn, và giá giao ngay giảm 6-10 nhân dân tệ/tấn sau kỳ nghỉ. Trong bối cảnh cung mạnh - cầu yếu, triển vọng ngắn hạn là giảm giá nhưng mức giảm hạn chế. Quặng tinh trong nước cũng giảm theo, và phía chi phí tiếp tục nới lỏng. Than cốc ảm đạm, và đợt giảm giá than cốc đầu tiên đã được thực hiện (dập cốc ướt -100 / dập cốc khô -110). Kỳ vọng về đợt giảm thứ hai đang hình thành, phản hồi tiêu cực vẫn đang diễn ra, và thị trường sẽ theo dõi mức độ cắt giảm sản xuất tại các doanh nghiệp luyện cốc. Thép xây dựng đi ngang, với biến động 10-20 nhân dân tệ/tấn ở nhiều khu vực. Động lực sản xuất tại cả nhà máy liên hợp và lò điện đều không đủ, và áp lực nguồn cung tương đối nhỏ. Diễn biến ngắn hạn dự kiến đi ngang, với sự chú ý đến việc liệu nhu cầu "mùa cao điểm tháng 10" có thành hiện thực hay không. Giá thép cuộn cán nóng hầu như ổn định đến yếu ở hầu hết các thành phố (giảm 10-30 nhân dân tệ/tấn), và thép cuộn cán nguội giảm nhẹ. Tồn kho dự kiến tăng mạnh sau kỳ nghỉ, và giá có khả năng giao dịch trong phạm vi yếu trong thời gian tới (hợp đồng thép cuộn cán nóng được giao dịch nhiều nhất ở mức 3.230-3.300). Về mặt vĩ mô, hỗ trợ chính sách song hành với các rào cản thương mại bên ngoài và áp lực chi phí. Nhóm kim loại đen dự kiến vẫn yếu sau kỳ nghỉ nhưng có hỗ trợ ở đáy.
(Các mức giá sau đây tính đến 12:00 ngày 8/10)
[Quặng sắt]
Quặng nhập khẩu:
Trong kỳ nghỉ Quốc khánh, thị trường kỳ hạn Trung Quốc đóng cửa. Hợp đồng hoán đổi quặng sắt Singapore được giao dịch nhiều nhất ảm đạm, chạm mức thấp 90,95 USD/tấn và đóng cửa ở mức 91,56 USD/tấn vào ngày 7/10, giảm 1,94 USD/tấn so với giá đóng cửa trước kỳ nghỉ, tương đương mức giảm hơn 2%.
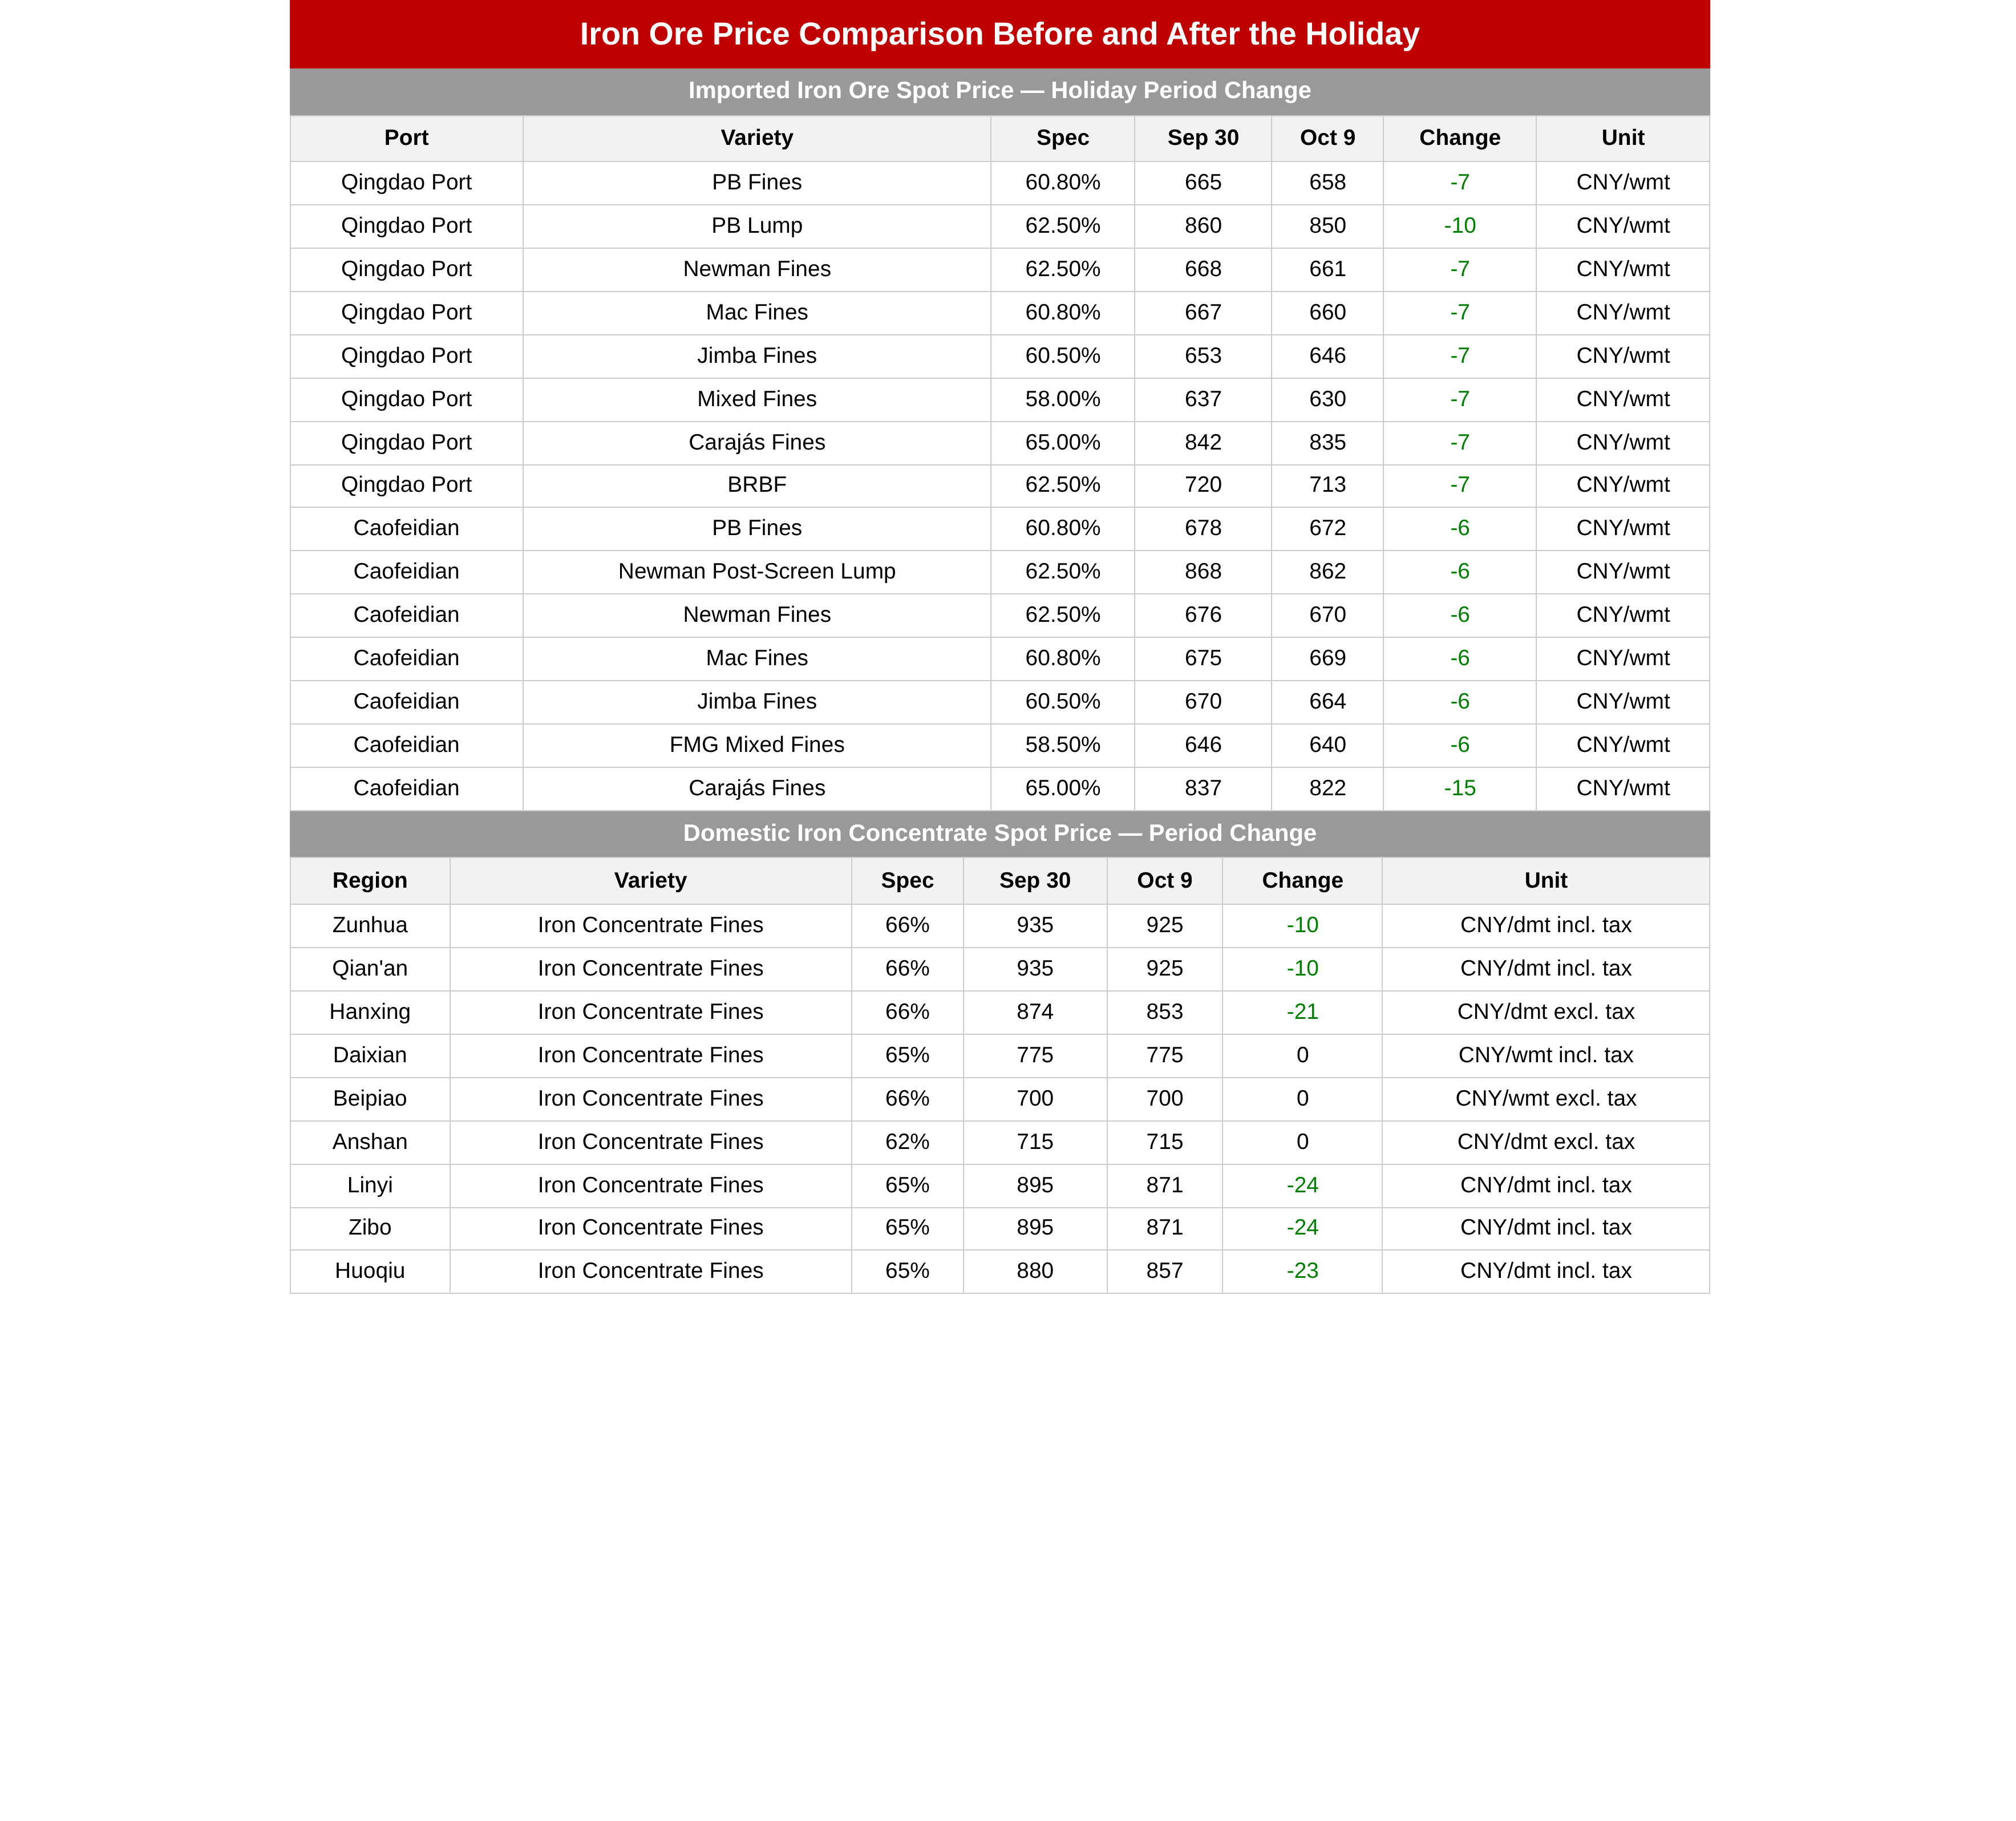
Trên thị trường giao ngay, do các nhà máy thép đã hoàn tất việc dự trữ trước kỳ nghỉ, các thương nhân hầu như đứng ngoài trong kỳ nghỉ, và giao dịch hàng giao ngay tại cảng Trung Quốc về cơ bản đình trệ. Vào ngày giao dịch đầu tiên sau kỳ nghỉ, hợp đồng quặng sắt kỳ hạn được giao dịch nhiều nhất tiếp tục đi ngang trong trạng thái ảm đạm, và giá giao ngay giảm 6-10 nhân dân tệ/tấn. Giá giao ngay quặng vôi viên PB tại cảng Sơn Đông chủ yếu được chào ở mức 658 nhân dân tệ/tấn, trong khi tại cảng Hà Bắc được chào ở mức 672-676 nhân dân tệ/tấn.
Từ góc độ cơ bản, lượng xuất hàng quặng sắt toàn cầu vẫn đang trong chu kỳ tăng trưởng và lượng quặng về cảng cũng duy trì ở mức cao. Mặc dù giá cước vận tải biển tăng cao đã phần nào hạn chế lượng xuất hàng từ một số mỏ không chính thống, nhưng nhìn chung nguồn cung quặng sắt vẫn mang kỳ vọng tăng trưởng. Về phía cầu, diễn biến yếu. Nhu cầu của Trung Quốc chưa cải thiện và sản lượng gang lỏng tại các nhà máy thép dự kiến sẽ giảm. Cấu trúc cung mạnh - cầu yếu đang gây áp lực lên giá quặng sắt. Tuy nhiên, nhu cầu tiêu thụ cuối cùng vẫn chưa bước vào mùa thấp điểm và nhu cầu ngoài Trung Quốc đã cải thiện phần nào. Sau khi giá than cốc giảm, lợi nhuận của các nhà máy thép phục hồi ở mức độ nhất định và đà giảm của sản lượng gang lỏng trong thời gian tới là hạn chế. Nhu cầu quặng sắt vẫn còn một số yếu tố hỗ trợ. Do đó, giá quặng sắt dự kiến sẽ chủ yếu theo xu hướng giảm trong ngắn hạn, nhưng mức giảm tương đối hạn chế.
Quặng nội địa:
So với mức trước kỳ nghỉ, giá tổng hợp của tinh quặng sắt nội địa Trung Quốc đã giảm nhẹ trong kỳ nghỉ. Theo khu vực, miền Đông Trung Quốc chủ yếu là Sơn Đông và An Huy, nơi giá tinh quặng sắt giảm 20-25 nhân dân tệ/tấn do chỉ số Platts giảm; miền Bắc Trung Quốc chủ yếu là Hà Bắc, với giá giảm 5-10 nhân dân tệ/tấn; giá tại khu vực Đông Bắc Trung Quốc tương đối ổn định.
Về các yếu tố cơ bản, nguồn cung quặng sắt nội địa Trung Quốc vẫn thắt chặt; tuy nhiên, các nhà máy thép thua lỗ rõ rệt và tinh quặng sắt nội địa vẫn thiếu lợi thế chi phí rõ ràng, do đó các nhà máy thép nhìn chung có mong muốn mạnh mẽ ép giá xuống. Sau kỳ nghỉ, khi các nhà máy thép vẫn thua lỗ, sản lượng gang lỏng dự kiến sẽ tiếp tục xu hướng giảm, khiến hỗ trợ cho nhu cầu tinh quặng sắt yếu; kết hợp với giá quặng sắt nhập khẩu gần đây ít có dấu hiệu cải thiện, giá tinh quặng sắt nội địa dự kiến sẽ tiếp tục giảm nhẹ.
[Than cốc và than luyện cốc]
Than luyện cốc:
Giao dịch giao ngay đình trệ trong kỳ nghỉ Quốc khánh, thị trường nhìn chung ảm đạm, mặc dù tăng trưởng nguồn cung đối với các loại than luyện cốc cao cấp còn hạn chế, mang lại một số hỗ trợ. Về phía nguồn cung, sản lượng khai thác than trong nước được giải phóng ở mức vừa phải theo chính sách đảm bảo nguồn cung, nhưng mức tăng bị hạn chế bởi các ràng buộc giám sát an toàn; hoạt động thông quan than Mông Cổ đã nối lại sau kỳ nghỉ, khiến tăng trưởng nhập khẩu trở thành biến số then chốt. Về phía nhu cầu, các nhà sản xuất than cốc chưa cắt giảm đáng kể tỷ lệ vận hành, duy trì nhu cầu tiêu thụ cứng đối với than luyện cốc, nhưng họ đang gây sức ép giảm giá và mua theo nhu cầu, chủ yếu giảm tồn kho với mức sẵn sàng nhập hàng thấp. Tóm lại, hầu hết các loại than đối mặt với kỳ vọng giảm giá trong ngắn hạn, với phản hồi tiêu cực tiếp tục lan truyền, nhưng nguồn cung thắt chặt của các loại than cao cấp sẽ hạn chế phạm vi giảm sâu, dẫn đến xu hướng giảm nhẹ tổng thể.
Than cốc:
Trong kỳ nghỉ Quốc khánh, đợt cắt giảm giá đầu tiên đã được thực hiện, với than cốc dập ướt giảm 100 nhân dân tệ/tấn và than cốc dập khô giảm 110 nhân dân tệ/tấn, và kỳ vọng thị trường về đợt cắt giảm giá than cốc thứ hai đã tăng lên, với đợt cắt giảm thứ hai dự kiến sẽ diễn ra tiếp theo. Về phía nguồn cung, hầu hết các nhà sản xuất than cốc vẫn thua lỗ, nhưng không có hạn chế sản xuất tự nguyện quy mô lớn, và tồn kho trong nhà máy tích lũy ở mức vừa phải với tốc độ bình thường. Về phía nhu cầu, tồn kho thép thành phẩm tiếp tục tăng trong kỳ nghỉ, và khi lợi nhuận của các nhà máy thép suy giảm, sản lượng gang nóng tiếp tục giảm, duy trì mua than cốc theo nhu cầu với mức sẵn sàng nhập hàng không đủ. Tóm lại, giá than cốc vẫn đối mặt với kỳ vọng giảm trong ngắn hạn, với phản hồi tiêu cực vẫn đang phát triển; điều then chốt sắp tới là theo dõi mức độ cắt giảm sản xuất của các nhà sản xuất than cốc—nếu họ duy trì mức sản xuất hiện tại, áp lực giảm giá sẽ gia tăng, trong khi nếu họ chủ động tăng cường hạn chế sản xuất, xu hướng giảm có thể được xoa dịu.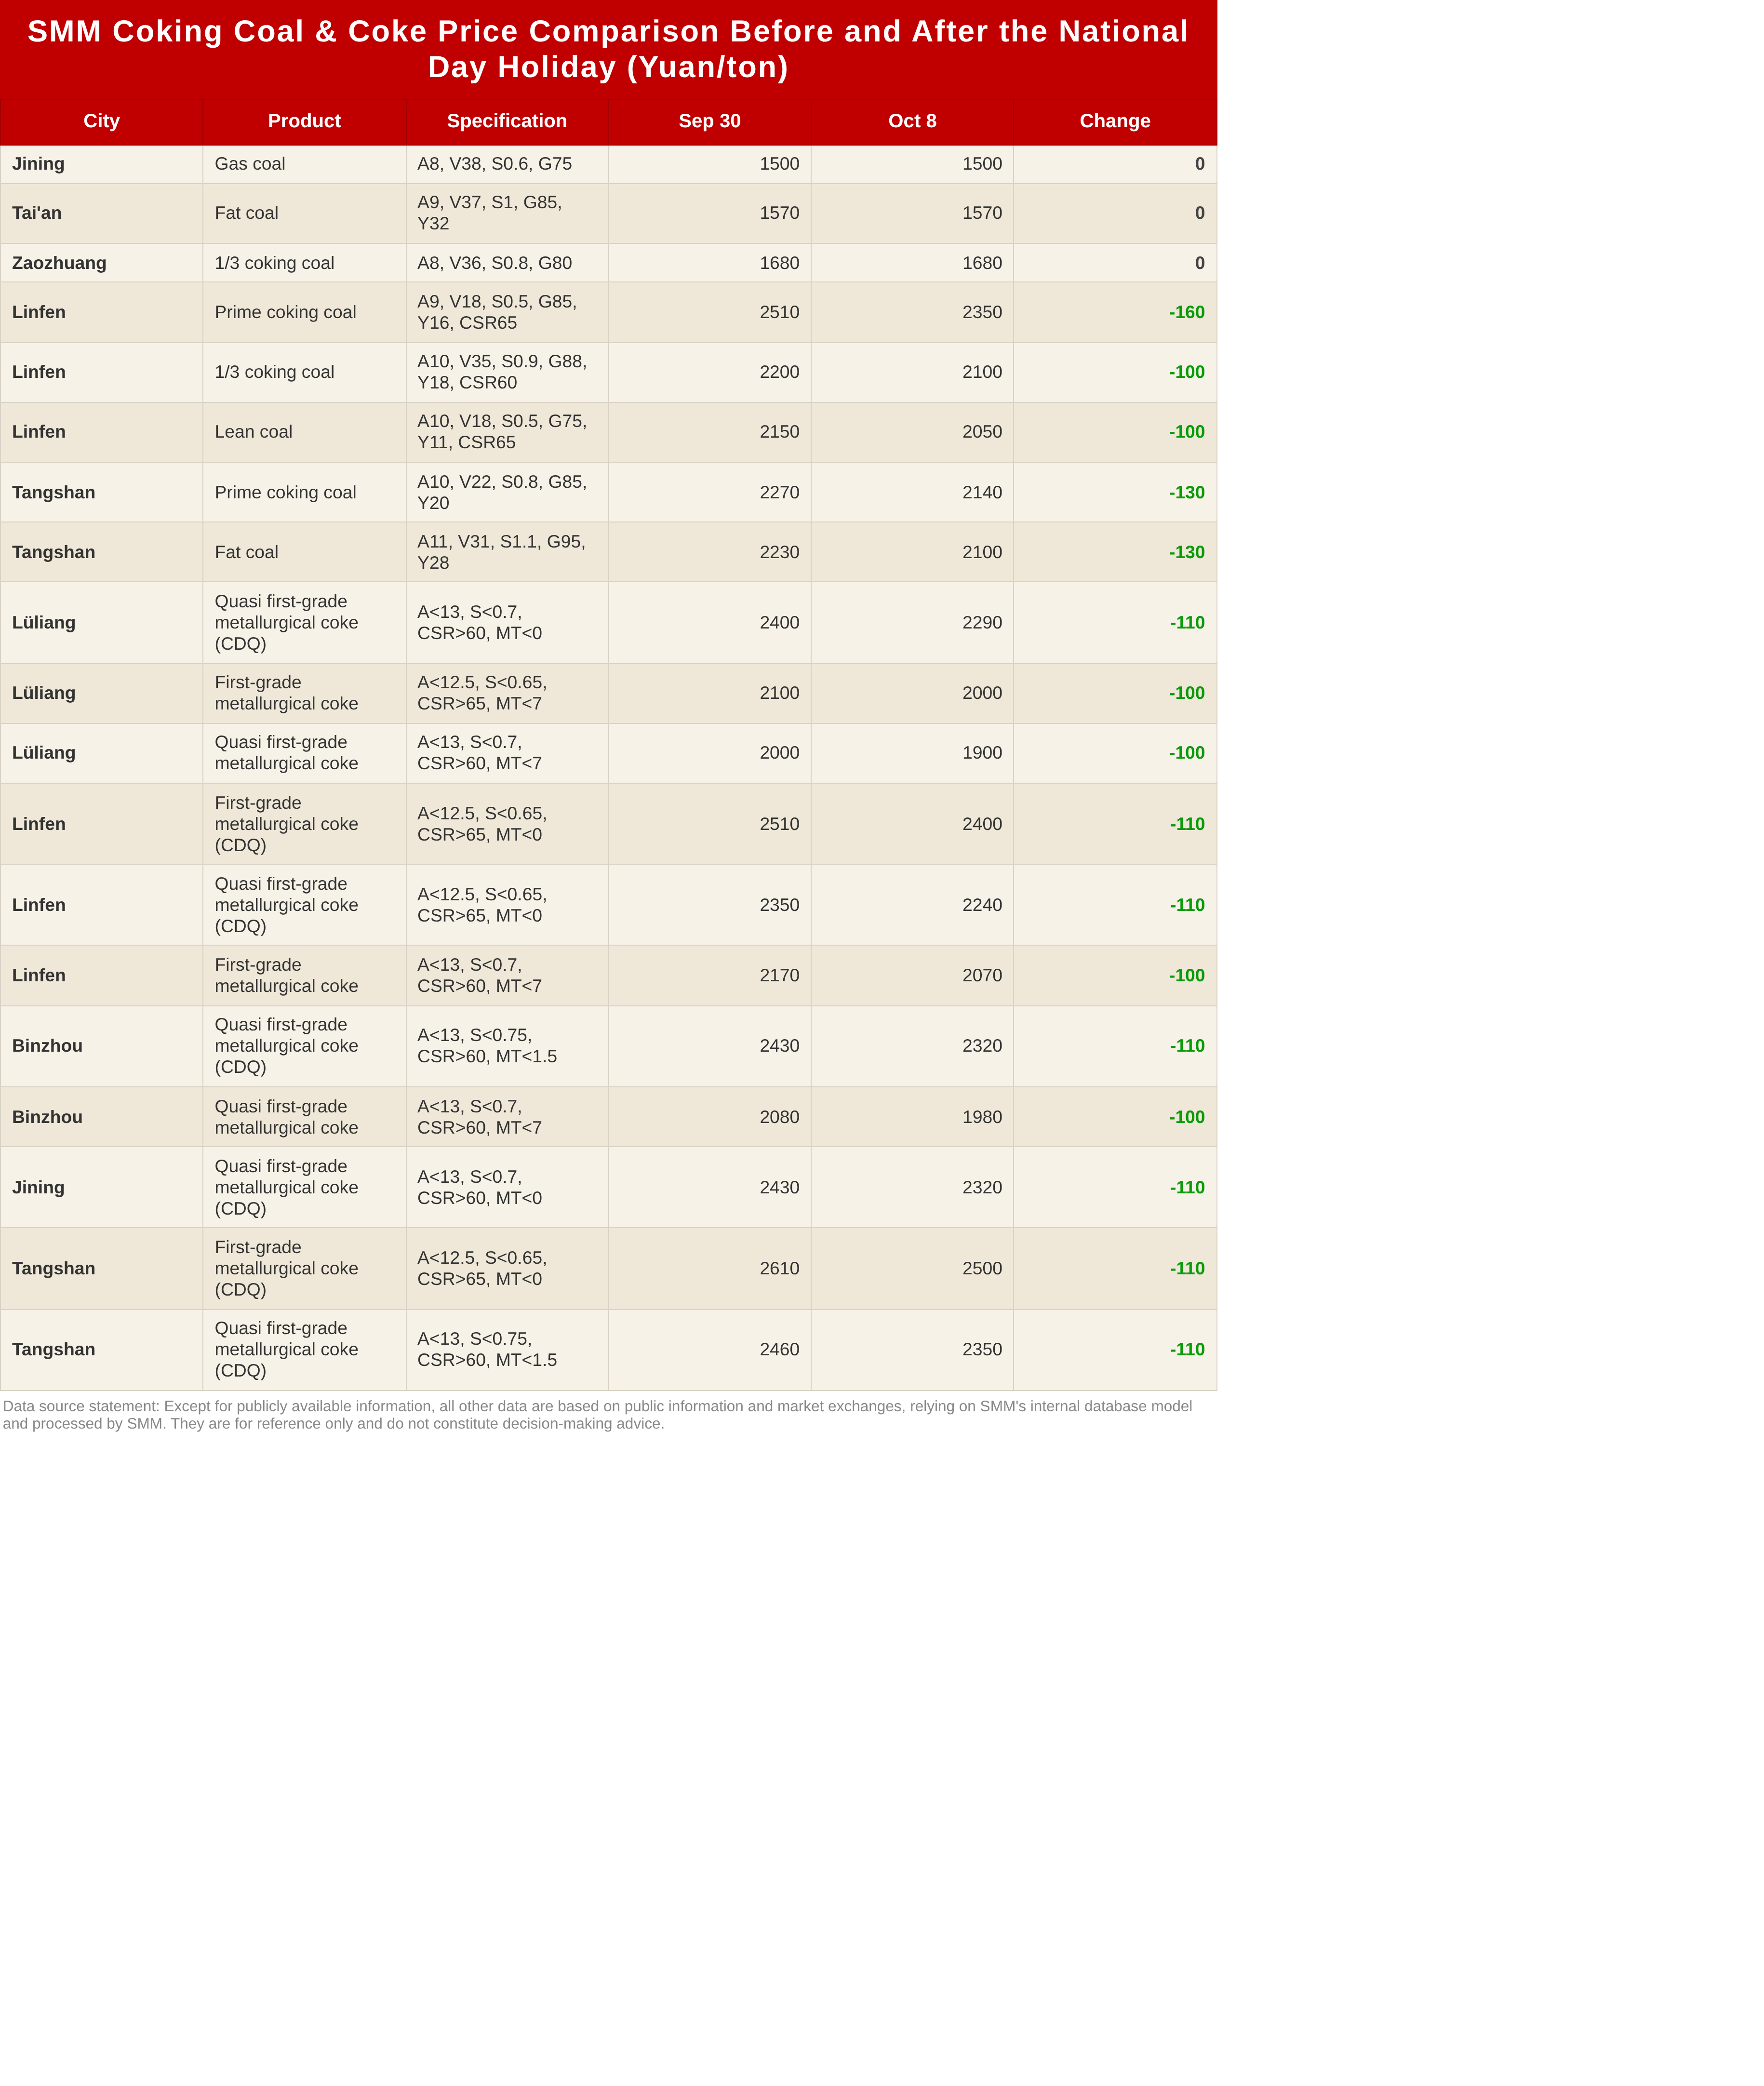
[Thép xây dựng]
Trong kỳ nghỉ Quốc khánh, giá giao ngay của thép xây dựng trên toàn Trung Quốc đi ngang, với báo giá hầu như ổn định ở nhiều khu vực và một số thị trường biến động 10-20 nhân dân tệ/tấn. Về phía nguồn cung, các nhà máy thép lò cao vẫn thua lỗ, với mức nhiệt tình sản xuất hạn chế trong kỳ nghỉ, và một số nhà máy chuyển hướng gang nóng sang các sản phẩm có biên lợi nhuận cao hơn; ngoài ra, một nhà máy thép ở tây nam Trung Quốc đã bắt đầu kiểm soát sản xuất từ tháng 9, do đó sản lượng tổng thể giảm nhẹ. Trong kỳ nghỉ lễ, tình trạng khó thu gom phế liệu vẫn tiếp diễn ở một số khu vực, và các nhà máy thép lò điện chứng kiến lợi nhuận sụt giảm, một số hoạt động gần mức hòa vốn, do đó tổng thời gian vận hành được duy trì ở mức giá điện thấp điểm và giờ bình thường. Về tồn kho, hầu hết thương nhân nghỉ 3-5 ngày trong kỳ nghỉ, và vào những ngày nghỉ lễ khác, các thương nhân bố trí nhân viên trực, nhưng các công trường hạ nguồn ở trạng thái gần như đình trệ trong kỳ nghỉ, tiến độ thi công tương đối chậm và khối lượng thu mua giảm rõ rệt; lượng hàng về chợ nhìn chung bình thường trong kỳ nghỉ, tồn kho tại nhà máy và tồn kho xã hội tích lũy theo từng giai đoạn. Theo phản hồi thị trường, nhu cầu tại miền Đông Trung Quốc trong kỳ nghỉ Quốc khánh ở mức vừa phải, và tại thị trường Sơn Đông, một số nhà máy sản xuất lượng thép xây dựng hạn chế, dẫn đến thiếu hụt quy cách nói chung, giá tăng nhẹ trong kỳ nghỉ; sau kỳ nghỉ, tại Chiết Giang, một số thương nhân giao dịch giao ngay - kỳ hạn đẩy nhanh chốt lời, kéo giá đáy xuống thấp hơn; trong khi tại thị trường Tây Bắc, yếu tố thời tiết khiến một số nguồn hàng được xuất đi dần, có thể hạn chế giá thị trường lân cận trong ngắn hạn.
Nhìn về phía trước, giá thép xây dựng tại các khu vực dự kiến sẽ phân hóa nhẹ sau kỳ nghỉ, nhưng khả năng giảm có thể tương đối hạn chế, với giá đáy vẫn vững, chủ yếu do đà sản xuất của cả lò cao và lò điện đều không đủ và áp lực phía cung tương đối nhỏ; hơn nữa, khi miền Bắc Trung Quốc dần bước vào mùa đông vào tháng 10, một số dự án hạ nguồn vẫn có nhu cầu chạy tiến độ, trong khi tại miền Nam Trung Quốc, khi ảnh hưởng của mưa suy yếu, nhu cầu vẫn có thể được giải phóng theo từng giai đoạn. Nhìn chung, các thương nhân thận trọng hơn trong kỳ nghỉ Quốc khánh năm nay, với hoạt động đầu cơ ít hơn các năm trước, do đó giá thép xây dựng ngắn hạn có dư địa tăng và giảm đều hạn chế, dao động ngang trong biên độ hẹp, nhưng trong trung và dài hạn, vẫn cần chú ý liệu nhu cầu mùa cao điểm tháng 10 có thành hiện thực hay không.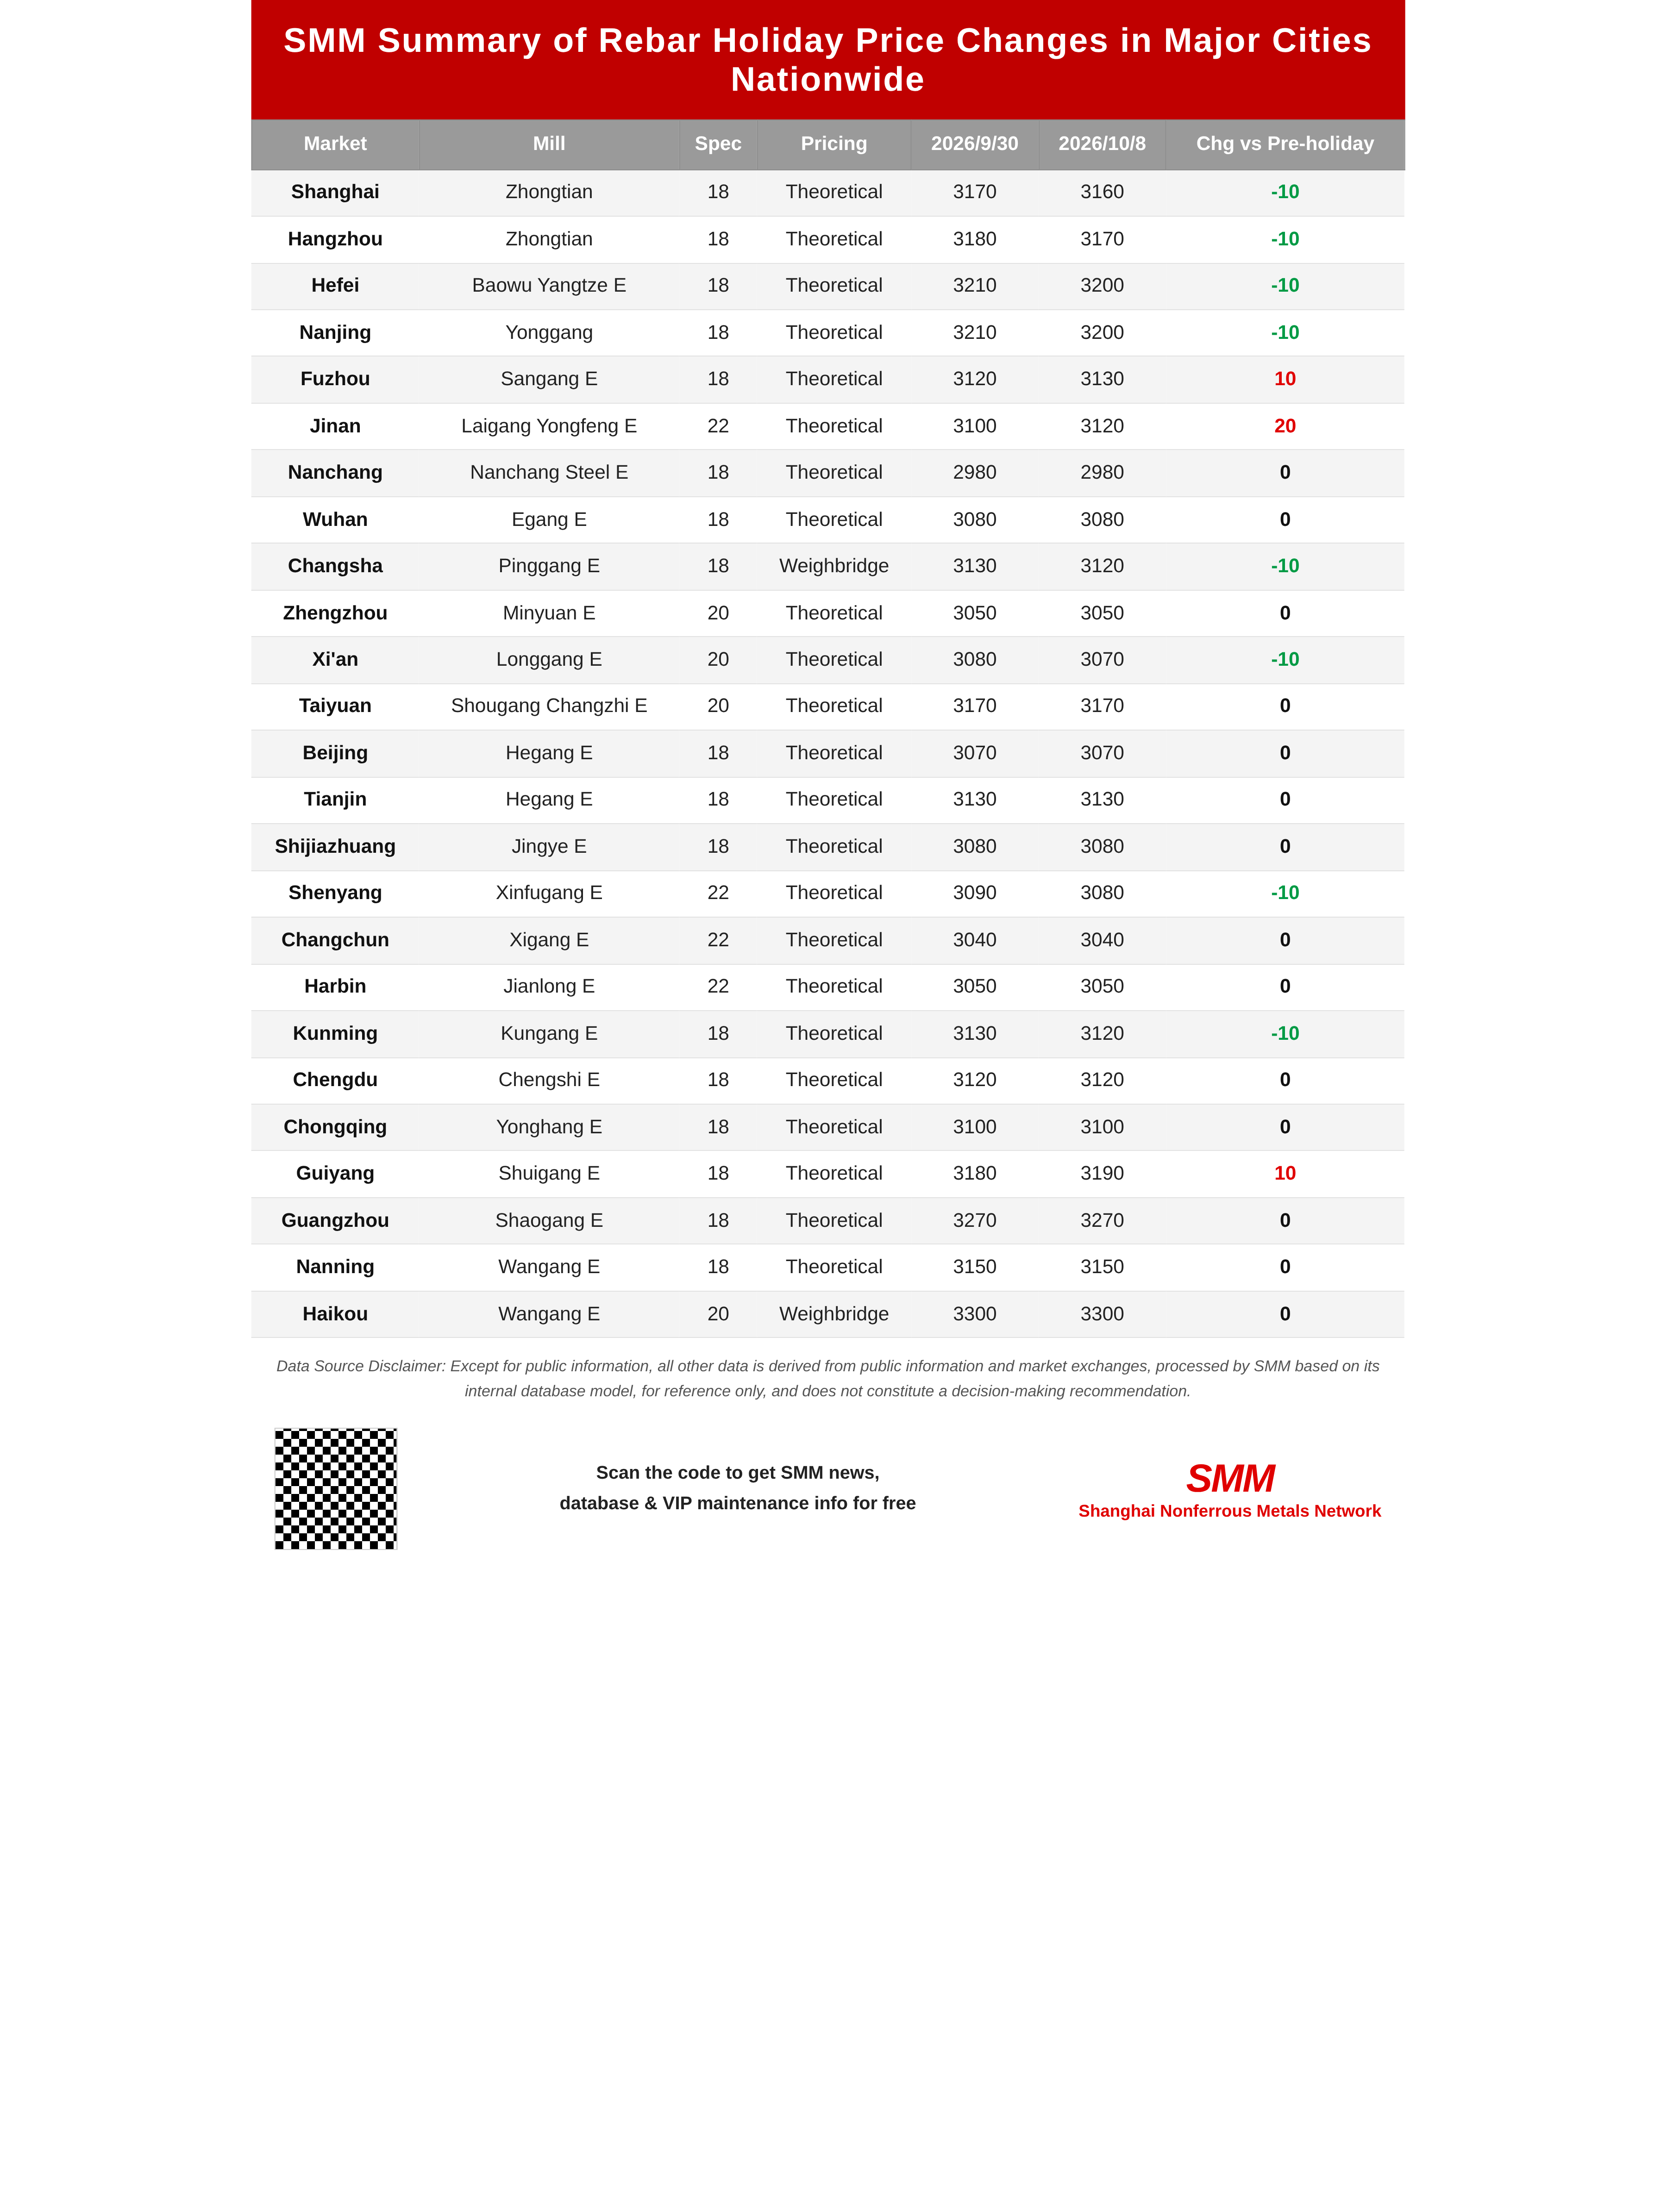
[Tôn & Thép tấm]
HRC:Trong kỳ nghỉ Quốc khánh, giá HRC tại các thành phố chính ở Trung Quốc vẫn ổn định.
Tại thị trường miền Đông Trung Quốc, báo giá tại Thượng Hải giảm 20-30 nhân dân tệ/tấn so với trước kỳ nghỉ, với báo giá nguồn hàng chính ở mức 3.280-3.290 nhân dân tệ/tấn, và tâm lý hỏi hàng trên thị trường ở mức trung bình. Giá chào giao ngay tại Ninh Ba ở mức 3.280-3.290 NDT/tấn, giảm 20-30 NDT/tấn so với trước kỳ nghỉ, tâm lý giao dịch trên thị trường cải thiện nhẹ, nhưng một số người dùng cuối tỏ ra ít nhiệt tình mua vào và chủ yếu giữ thái độ chờ đợi. Giá chào tại Hàng Châu ở mức 3.300-3.310 NDT/tấn, giảm 20 NDT/tấn so với trước kỳ nghỉ, các thương nhân hiện chủ yếu giữ giá ổn định.
Tại thị trường phía nam Trung Quốc, giá chào tại Lạc Tùng giảm 10-20 NDT/tấn so với trước kỳ nghỉ, với giá chào của các nguồn hàng chủ lực ở mức 3.260-3.270 NDT/tấn; các thương nhân tương đối giữ giá, tâm lý hỏi hàng trên thị trường ở mức trung bình và chưa có sự bùng nổ rõ rệt về nhu cầu hỏi hàng.
Tại miền bắc Trung Quốc, giá chào tại Đường Sơn giảm khoảng 10 NDT/tấn so với trước kỳ nghỉ, với giá chào của các nguồn hàng chủ lực ở mức 3.210-3.220 NDT/tấn; các thương nhân có kỳ vọng yếu về triển vọng thị trường, nhưng do lượng tồn kho của họ không cao nên có phần muốn giữ giá, trong khi người mua ở hạ nguồn cũng tỏ ra thận trọng chờ đợi, khiến tâm lý giao dịch trên thị trường ở mức trung bình và tổng khối lượng giao dịch tương đối thấp.
CRC:
Trong ngày đầu tiên sau kỳ nghỉ, CRC của Tập đoàn Bensteel trên thị trường Thượng Hải được chào ở mức 3.710 NDT/tấn, giảm 10 NDT/tấn so với trước kỳ nghỉ; không có hoạt động bổ sung hàng đáng kể sau kỳ nghỉ, thị trường chủ yếu trong trạng thái chờ đợi và giá giảm nhẹ với mức giảm hạn chế.
Nhìn về phía trước, khi kỳ nghỉ kết thúc, tồn kho trên toàn quốc dự kiến sẽ tích lũy đáng kể, cần chú ý đến tốc độ phục hồi nhu cầu và giảm tồn kho trong 1-2 tuần sau kỳ nghỉ; trong ngắn hạn, giá HRC dự kiến sẽ dao động trong biên độ yếu, tập trung vào phạm vi 3.230-3.300 đối với hợp đồng được giao dịch nhiều nhất.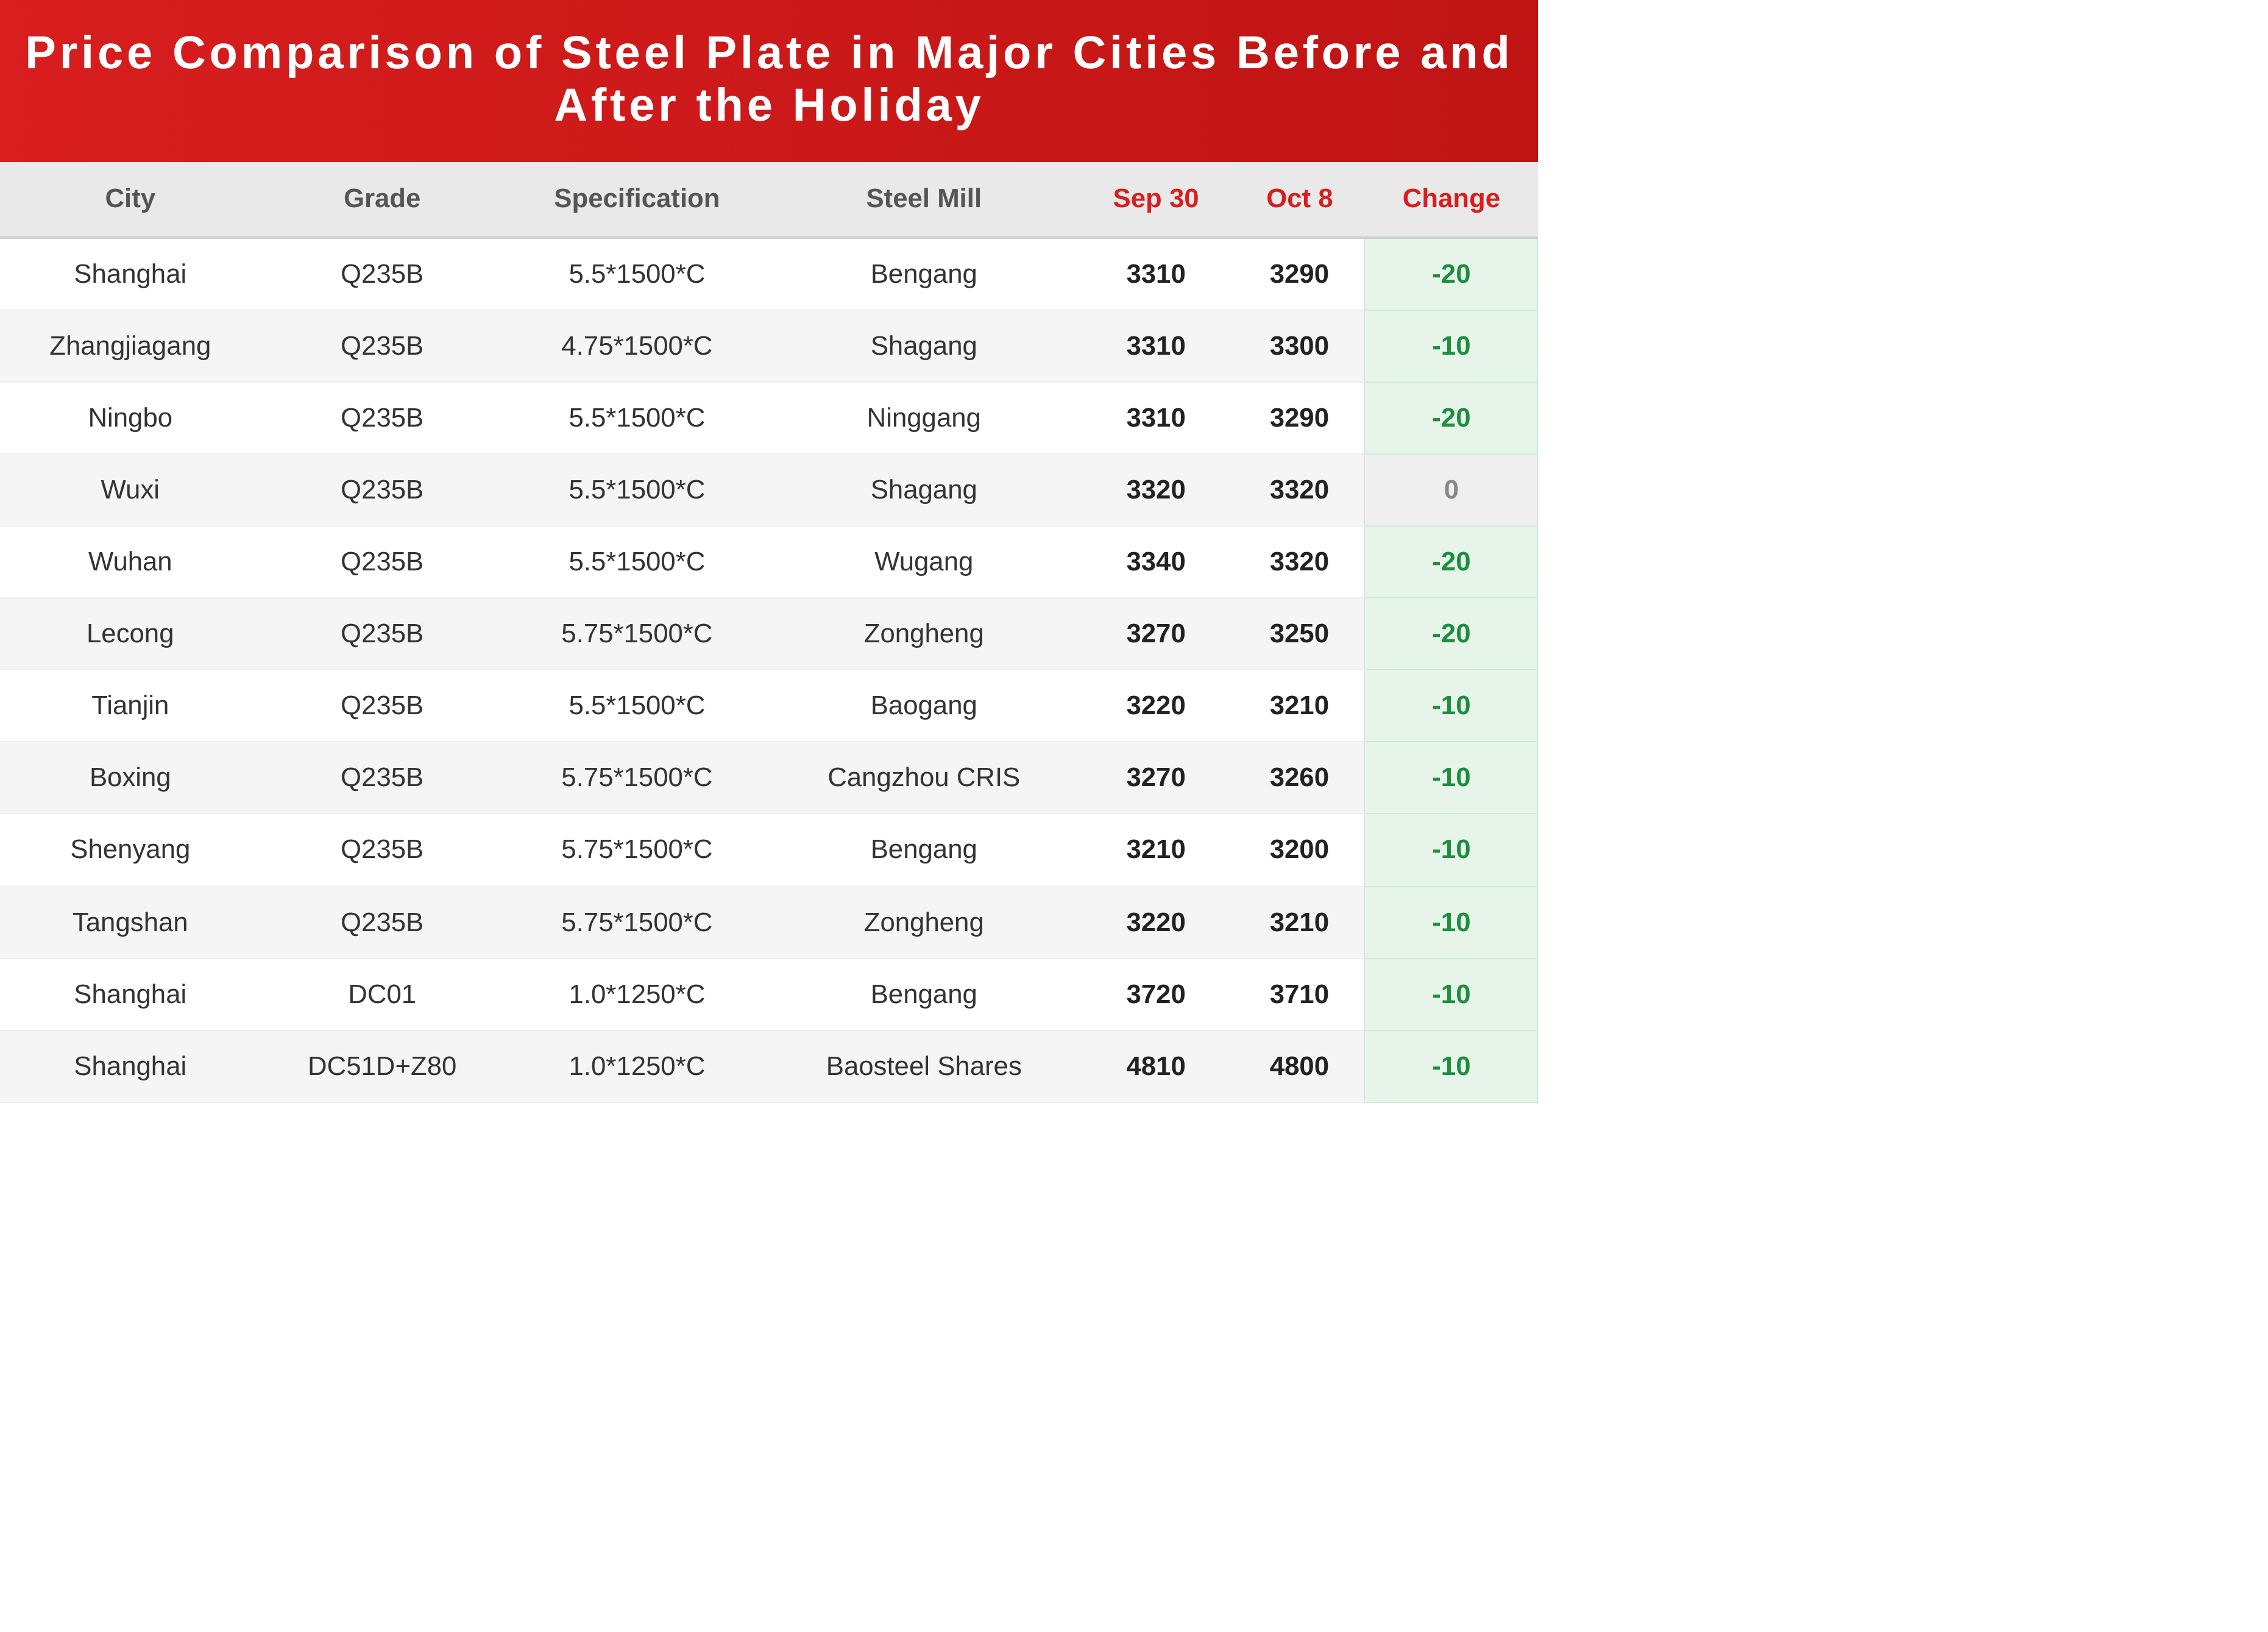
[Tổng hợp tin tức quan trọng trong kỳ nghỉ]
[Chính sách vĩ mô] Chính sách tài khóa và tiền tệ phối hợp khi tăng trưởng ổn định bước vào giai đoạn triển khai
Xung quanh kỳ nghỉ Quốc khánh, các nhà hoạch định chính sách đã liên tục phát đi tín hiệu tăng trưởng ổn định, với sự phối hợp giữa tài khóa và tiền tệ được tăng cường đáng kể. Ngày 1 tháng 10, Bộ trưởng Bộ Tài chính đã đăng bài trên tạp chí Cầu Thị, làm rõ rằng chi ngân sách công chung năm nay được đặt mục tiêu vượt 30 nghìn tỷ NDT, tổng lượng phát hành trái phiếu chính phủ mới các loại sẽ đạt 11,89 nghìn tỷ NDT, đồng thời đề cập đến việc nghiên cứu các công cụ bổ sung như sử dụng hạn mức nợ chính quyền địa phương chưa dùng đến, với trọng tâm chính sách chuyển từ “mở rộng quy mô” sang “nâng cao hiệu quả có mục tiêu”.
Trong khi đó, trợ cấp lãi suất cho vay mua nhà ở đối với người dân được thực hiện từ ngày 1 tháng 10 đánh dấu lần đầu tiên chính quyền trung ương trực tiếp trợ cấp lãi suất cho các khoản vay mua nhà thương mại cá nhân, tạo thành gói chính sách “kích cầu tiêu dùng + ổn định bất động sản” cùng với đợt trái phiếu chính phủ đặc biệt trị giá 625 tỷ nhân dân tệ dành cho chương trình đổi cũ lấy mới được triển khai trước kỳ nghỉ lễ. Về phía tiền tệ, cuộc họp thường kỳ quý 3 của ngân hàng trung ương duy trì giọng điệu nới lỏng vừa phải, với lãi suất PSL giảm xuống 1,5% và các lĩnh vực hỗ trợ được mở rộng, đồng thời hạn mức cho vay lại dành cho đổi mới công nghệ và cải tạo kỹ thuật cũng được tăng lên. Đáy chính sách cho năm mở đầu “Kế hoạch 5 năm lần thứ 15” đã được xác lập rõ ràng, và nhịp độ cũng như hiệu quả triển khai chính sách quý 4 sẽ trở thành trọng tâm chú ý của thị trường.
[Môi trường quốc tế] Căng thẳng Trung-Mỹ hạ nhiệt theo giai đoạn, nhưng rào cản thương mại thép toàn cầu và áp lực chi phí gia tăng
Cục diện quốc tế thể hiện mô hình “nới lỏng và áp lực song hành”. Về quan hệ song phương, hội nghị thượng đỉnh Trung-Mỹ và vòng đàm phán kinh tế-thương mại Trung-Mỹ lần thứ tám đã đạt được mười kết quả thiết thực, bao gồm cắt giảm thuế quan có đi có lại “30 tỷ đổi 30 tỷ”, kéo dài việc đình chỉ áp thuế bổ sung lẫn nhau đến ngày 10 tháng 1 năm 2027, Trung Quốc nhập khẩu than từ Mỹ và thành lập nhóm công tác nông nghiệp, mang lại sự phục hồi theo giai đoạn cho niềm tin thị trường và cải thiện biên kỳ vọng nhu cầu hàng hóa trong nước.
Tuy nhiên, môi trường thương mại thép toàn cầu đã thắt chặt rõ rệt: các quy định thép mới của EU có hiệu lực từ tháng 7 đã cắt giảm hạn ngạch nhập khẩu miễn thuế từ khoảng 33 triệu tấn xuống còn 18,3 triệu tấn, tăng thuế ngoài hạn ngạch từ 25% lên 50% và bắt buộc truy xuất nguồn gốc “nấu chảy và rót khuôn” từ tháng 10; cùng với giai đoạn chính thức của CBAM chồng chéo, xuất khẩu thép của Trung Quốc sang châu Âu phải đối mặt với áp lực kép từ “thuế quan + carbon”. Tại Bắc Mỹ, đàm phán thương mại Mỹ-Canada đổ vỡ và Mỹ áp thuế bổ sung đối với hàng hóa Canada bao gồm nhôm, khiến chuỗi cung ứng thép và nhôm càng thêm phân mảnh. Về mặt vĩ mô, Fed Mỹ đã nâng lãi suất lên 3,75%-4,00% vào tháng 9, đồng USD duy trì mạnh, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc vượt 5,3%; giá dầu thô Brent tiến sát 100 USD/thùng, giá than luyện kim giao tháng gần tăng vọt, đẩy chi phí luyện thép toàn cầu tăng cao. Hiệp hội Thép Thế giới dự báo nhu cầu thép toàn cầu năm 2026 chỉ tăng 0,3%, OECD cảnh báo công suất dư thừa có thể đạt 745 triệu tấn vào năm 2028—thắt chặt từ bên ngoài, rào cản thương mại và dư cung vẫn là những biến số mà thị trường thép toàn cầu cần tiếp tục theo dõi.
[Trợ cấp lãi suất vay mua nhà ở cho người dân triển khai trên toàn quốc từ ngày 1/10]
Bộ Tài chính, ngân hàng trung ương và Cục Quản lý Giám sát Tài chính Quốc gia đã cùng ban hành thông báo, từ ngày 1/10, các khoản vay mua nhà thương mại cá nhân lần đầu đủ điều kiện mới phát hành sẽ được hưởng trợ cấp lãi suất tài chính 1 điểm phần trăm theo năm, tối đa 5 năm, mức trần mỗi hộ là 1 triệu nhân dân tệ; đây là lần đầu tiên chính quyền trung ương trợ cấp lãi suất vay mua nhà, thời gian thực hiện chính sách tạm định 1 năm, không đặt trần tổng kinh phí, sáu ngân hàng lớn đã thực hiện “trợ cấp không cần đăng ký”. Tác động đến thị trường thép toàn cầu: trợ cấp tập trung vào nhu cầu cứng mua nhà lần đầu đối với căn hộ dưới 120 mét vuông và trong mức 1,5 triệu nhân dân tệ, hỗ trợ chính xác chuỗi bán và bàn giao bất động sản, mang lại tác động tích cực nhẹ cho nhu cầu thép xây dựng như thép cây và thép cuộn; tuy nhiên, ngưỡng điều kiện giới hạn ở nhu cầu cứng thay vì bao phủ toàn diện, nên mức thúc đẩy tổng tiêu thụ thép có hạn và khó đảo ngược xu hướng giảm dài hạn của nhu cầu thép liên quan bất động sản.
[PMI sản xuất tháng 9 trở lại vùng mở rộng, nhưng chênh lệch đơn hàng mới - sản xuất chuyển âm]
PMI sản xuất đạt 50,1 (tháng 8: 49,8), phi sản xuất 50,2, tổng hợp 50,7, đều trở lại vùng mở rộng; tuy nhiên, chênh lệch đơn hàng mới - sản xuất chuyển âm, chỉ số giá mua nguyên liệu thô ở mức 60,8 và giá xuất xưởng ở mức 54,0, lợi nhuận tập trung vào khâu trung - thượng nguồn. PMI trở lại trên ngưỡng 50 giúp nâng kỳ vọng tiêu thụ thép trong nước, nhưng cấu trúc “sản xuất mạnh, nhu cầu yếu” khiến giá thép thiếu động lực tăng.
[Ngân hàng Trung ương giảm lãi suất PSL kỳ hạn một năm xuống 1,5% và mở rộng “Sáu mạng lưới,” tăng cho vay lại]
Vào ngày cuối cùng trước kỳ nghỉ, lãi suất PSL được cắt giảm 0,25 điểm phần trăm, sáu loại “mạng lưới” cơ sở hạ tầng được đưa vào các lĩnh vực hỗ trợ, và hạn mức cho vay lại mới gồm 200 tỷ nhân dân tệ cho đổi mới công nghệ và 500 tỷ nhân dân tệ cho nông nghiệp và doanh nghiệp nhỏ được bổ sung, cùng với các hợp đồng mua lại đảo chiều quy mô lớn sẽ được thực hiện sau kỳ nghỉ. Việc mở rộng PSL trực tiếp mang lại lợi ích cho đầu tư cơ sở hạ tầng và mạng lưới đường ống, hỗ trợ nhu cầu thép nội địa trong trung hạn; tuy nhiên, việc truyền dẫn đến sử dụng thép thực tế cần thời gian, và trong ngắn hạn, nó mang lại nhiều hỗ trợ kỳ vọng hơn là thúc đẩy thực tế cho kim loại đen.