

Năm thị trường, năm kiểu phá vỡ
Chi phí giảm nhưng giá vẫn giữ. Chi phí giảm và giá tăng. Chi phí tăng và giá đi ngang. Trong quý 3, tất cả những điều này đồng thời diễn ra tại các thị trường thép không gỉ ở nước ngoài.
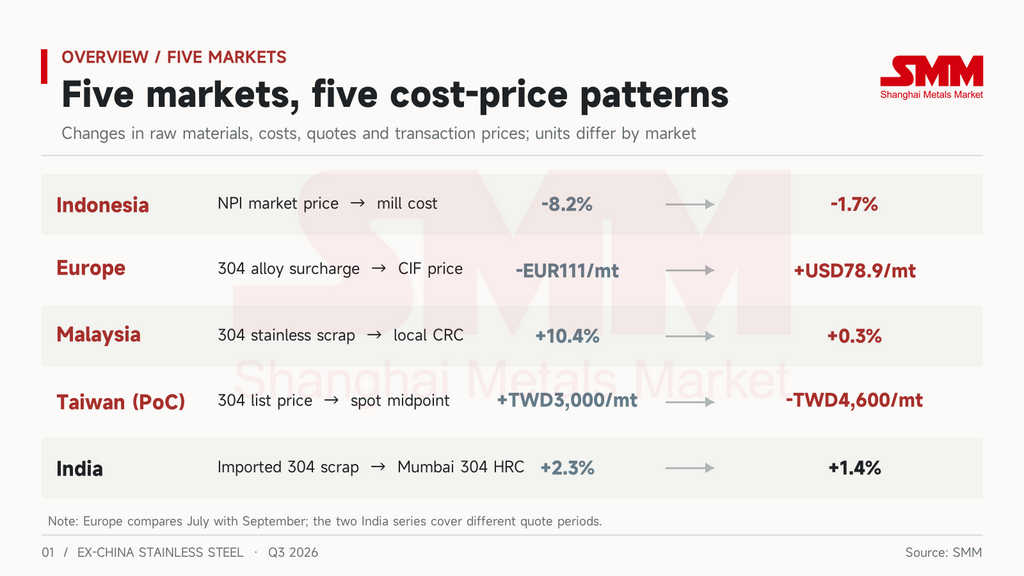
Giá thép không gỉ thường biến động theo nguyên liệu thô. Niken là chi phí lớn nhất trong thép 304. Các nhà máy châu Á sử dụng gang niken (NPI) của Indonesia, trong khi các nhà máy châu Âu sử dụng phế liệu thép không gỉ và công bố phụ phí hợp kim hàng tháng. Trước đây, có thể ước tính sơ bộ giá ở cả hai khu vực dựa trên phía chi phí. Trong quý 3, mối liên kết đó đã đứt gãy ở hầu hết mọi thị trường, tại một điểm khác nhau ở mỗi nơi. Tại Indonesia, nó đứt giữa giá thị trường NPI và chi phí của chính các nhà máy. Tại châu Âu, nó đứt giữa chi phí và giá cập cảng, tại Malaysia giữa nguyên liệu thô và người dùng cuối, và tại Đài Loan (PoC) giữa giá niêm yết và giao dịch thực tế.
Điểm đứt gãy sẽ quyết định hướng điều chỉnh giá trong quý 4.
Indonesia: NPI giảm 8% nhưng không đến được các nhà máy tích hợp
NPI Indonesia giảm mạnh nhất trong nửa đầu tháng 9.
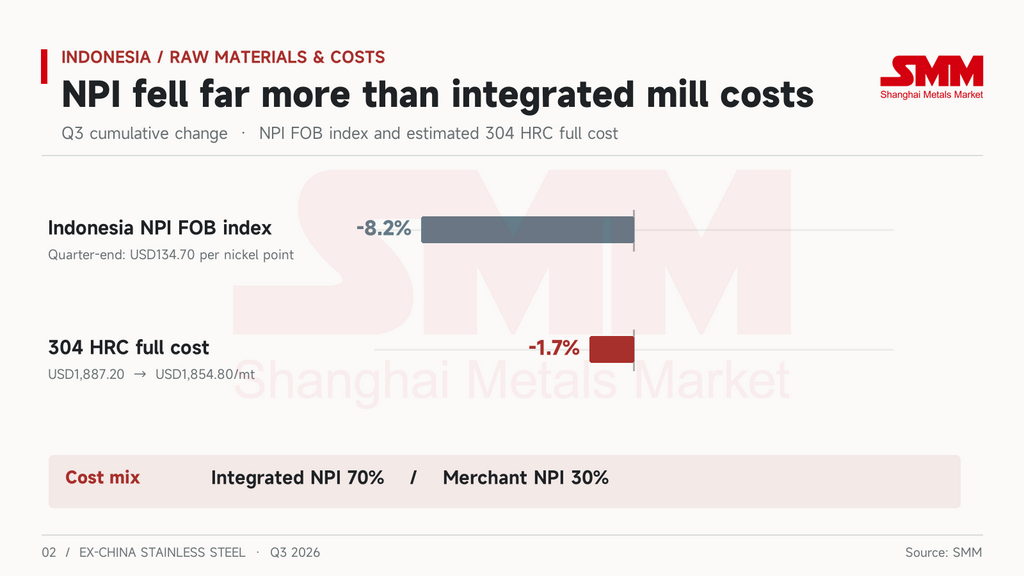
Chỉ số NPI FOB Indonesia giữ ở mức 145–147 USD/điểm niken trong suốt tháng 7 và tháng 8. Từ ngày 1 đến ngày 18 tháng 9, chỉ số này giảm từ 144,40 USD xuống 135,20 USD, và chốt quý ở mức 134,70 USD/điểm niken, giảm 8,2% trong quý 3.
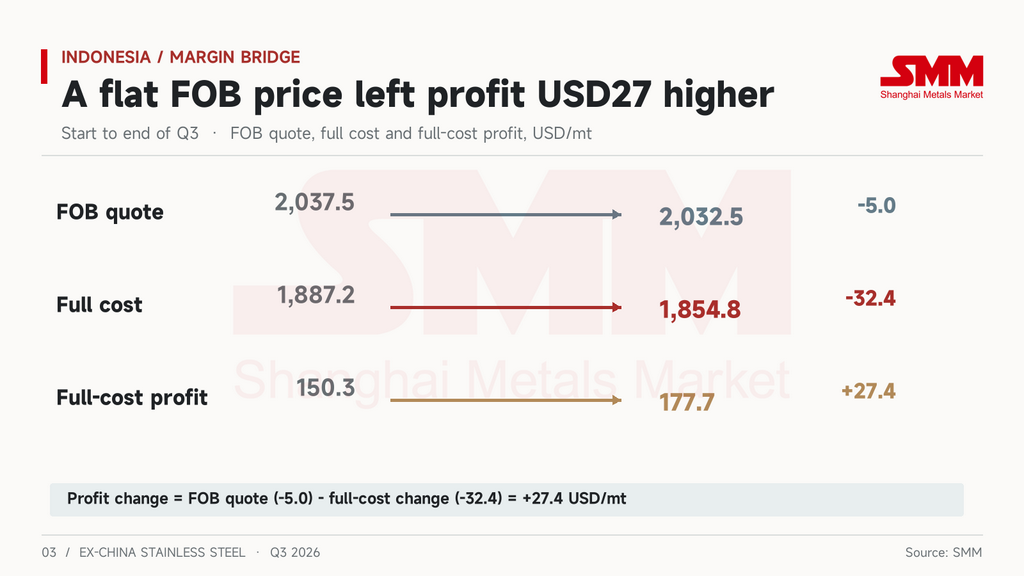
Chi phí của các nhà máy thép không gỉ Indonesia hầu như không thay đổi. Ước tính của SMM giả định tỷ lệ kết hợp 70% NPI tự tích hợp và 30% mua trên thị trường. Trên cơ sở đó, tổng chi phí của thép cuộn cán nóng (HRC) 304 Indonesia giảm từ 1.887,20 USD/tấn vào đầu quý xuống 1.854,80 USD/tấn vào cuối quý. Mức giảm chỉ 32,40 USD, tương đương 1,7%, và chi phí tiền mặt giảm từ 1.774,50 USD/tấn xuống 1.741 USD/tấn. Thời điểm biến động đã nói lên câu chuyện. Biến động chi phí đơn lẻ lớn nhất xảy ra vào ngày 15 tháng 7, giảm khoảng 19 USD trong một ngày, khi giá NPI hầu như chưa dịch chuyển. Từ ngày 1 đến ngày 18 tháng 9, NPI giảm khoảng 6% trong khi tổng chi phí chỉ giảm 3,40 USD.
Giá thị trường NPI không phải là thứ mà một nhà máy tích hợp phải trả. Các nhà máy này tự sản xuất 70% NPI của mình, nên việc giá thị trường giảm chỉ ảnh hưởng đến họ qua 30% lượng họ mua vào. Giá NPI giảm tác động trước tiên đến những người mua NPI thương mại.
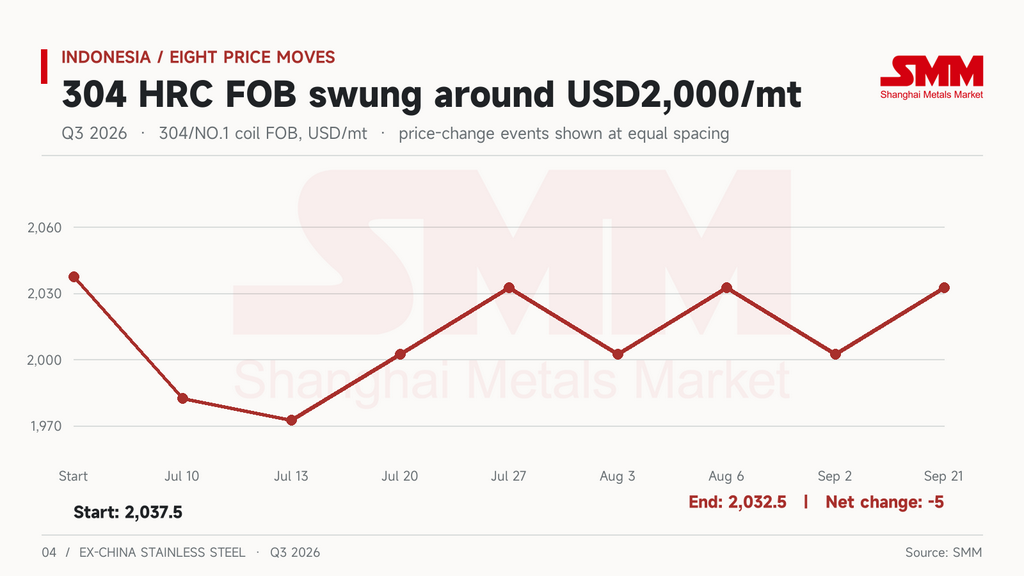
Với chi phí ổn định, lợi nhuận phụ thuộc vào việc định giá. FOB thép cuộn 304/NO.1 Indonesia đã được điều chỉnh tám lần trong quý 3. Giá bắt đầu ở mức 2.037,50 USD/tấn và kết thúc ở mức 2.032,50 USD/tấn, chỉ giảm 5 USD. Các nhà máy đã điều chỉnh giá qua lại theo từng bước 30 USD. Trong tháng 7, họ giảm 55 USD vào ngày 10 và giảm thêm 10 USD vào ngày 13, sau đó tăng 30 USD vào cả ngày 20 và ngày 27. Trong tháng 8, họ giảm 30 USD vào ngày 3 và tăng lại 30 USD vào ngày 6. Trong tháng 9, họ giảm 30 USD vào ngày 2 và tăng trở lại vào ngày 21.
Biên lợi nhuận biến động cùng nhịp với giá. Sau hai lần giảm giá tháng 7, lợi nhuận toàn phần giảm xuống còn 93,30 USD/tấn vào ngày 13 tháng 7, tương đương biên lợi nhuận 4,7% và là mức thấp nhất trong quý. Đến ngày 24 tháng 9, lợi nhuận đã đạt 182,60 USD/tấn, tương đương 9%, mức cao nhất quý. Tính theo biến động hàng ngày, hơn 90% biến động lợi nhuận trong quý đến từ biến động giá, và mỗi lần điều chỉnh 30 USD làm dịch chuyển biên lợi nhuận khoảng 1,5 điểm phần trăm.
Trong cả quý, lợi nhuận toàn phần tăng từ 150,30 USD/tấn lên 177,70 USD/tấn. Biên lợi nhuận tăng từ 7,4% lên 8,7%, trung bình 7,8%, và biên lợi nhuận theo chi phí tiền mặt tăng từ 12,9% lên 14,3%. Giá không giảm xuống dưới chi phí toàn phần vào bất kỳ ngày nào trong quý 3. Mức tăng thêm 27 USD lợi nhuận đến từ việc chi phí giảm 32 USD, bù đắp một phần bởi việc giảm 5 USD về giá.
Các nhà máy Indonesia đã giữ giá trong quý 3, nhưng chi phí không phải là lý do. Đợt tăng giá ngày 21 tháng 9 diễn ra tại hai điểm áp lực. Từ ngày 22 tháng 9, tình trạng thiếu nước tại khu công nghiệp IMIP buộc các nhà máy NPI lò quay RKEF phải cắt giảm công suất vận hành khoảng 30–40%. Người mua cũng đang đặt các đơn hàng cuối cùng trước khi quy định nấu-đúc của EU có hiệu lực vào ngày 1 tháng 10. Giao dịch hạ nguồn mỏng trong suốt quý, và đợt giảm giá ngày 2 tháng 9 là phản ứng trực tiếp trước nhu cầu không xuất hiện.
Vào cuối quý, giá FOB HRC 304 Indonesia vẫn cao hơn chi phí toàn phần khoảng 178 USD/tấn và cao hơn chi phí tiền mặt khoảng 292 USD/tấn.Giá còn dư địa giảm trong quý 4. Nếu giảm, đó sẽ là lựa chọn định giá của các nhà máy chứ không phải do chi phí.
Châu Âu: chi phí giảm, giá nhập khẩu tăng
Châu Âu là thị trường duy nhất trong quý 3 có chi phí và giá biến động ngược chiều nhau.
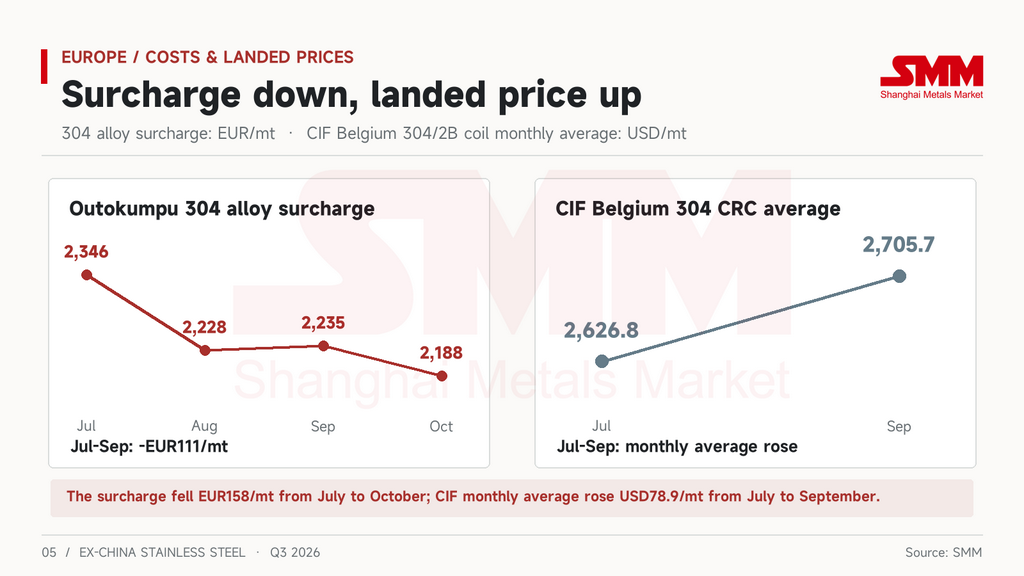
Phụ phí hợp kim 304 của Outokumpu là 2.346 EUR/tấn trong tháng 7 và giảm xuống còn 2.228 EUR/tấn trong tháng 8. Mức này nhích nhẹ trở lại 2.235 EUR/tấn trong tháng 9 và giảm tiếp xuống còn 2.188 EUR/tấn cho tháng 10. Nhu cầu không mang lại sự hỗ trợ nào. Tháng 7 và tháng 8 là kỳ nghỉ hè. Sau khi công việc nối lại vào tháng 9, lượng xuất xưởng và giá thép dẹt của Ý vẫn ở mức thấp. Các nhà phân phối gặp khó khăn trong việc chuyển chi phí sang khách hàng, và phế liệu thép không gỉ châu Âu chịu áp lực trong cả quý.
Giá CIF Bỉ đối với cuộn 304/2B (mép cán) lại diễn biến ngược lại. Giá trung bình tháng tăng từ 2.626,80 USD/tấn trong tháng 7 lên 2.705,70 USD/tấn trong tháng 9. Vào giữa tháng 7, trong kỳ nghỉ hè, giá giao tại cảng chạm mức thấp nhất quý là 2.600 USD. Giá tăng vọt 75 USD chỉ trong một ngày vào ngày 3 tháng 8, được nâng thêm hai lần nữa trong tháng 9 và chốt quý ở mức 2.740 USD/tấn.
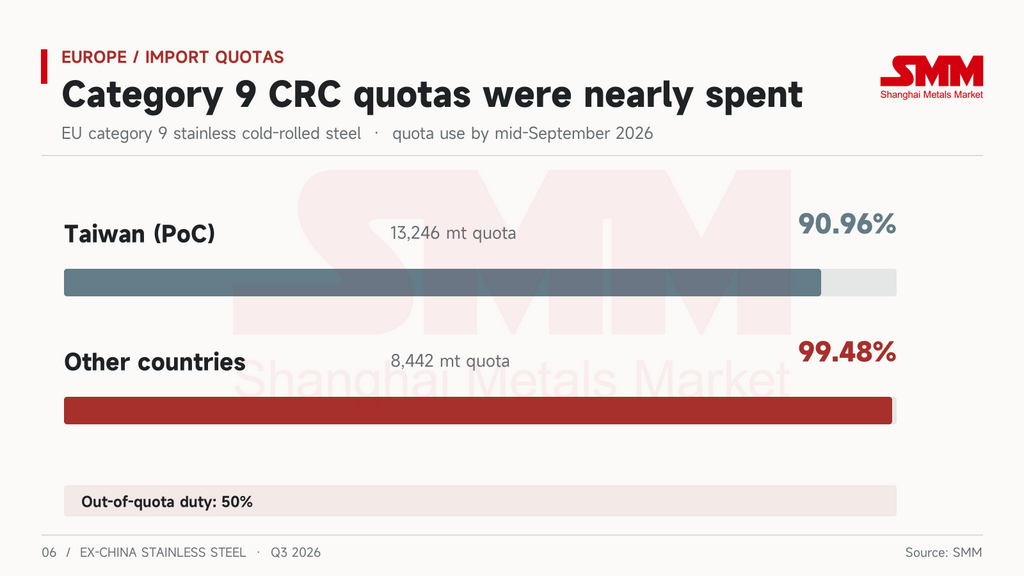
Sự khác biệt nằm ở giá của hạn ngạch và thuế quan. Quý 3 là quý trọn vẹn đầu tiên theo cơ chế nhập khẩu thép mới, và hạn ngạch cạn kiệt nhanh hơn dự kiến. Đến giữa tháng 9, Đài Loan (PoC) đã sử dụng 90,96% hạn ngạch 13.246 tấn cho thép không gỉ cán nguội loại 9. Các nhà xuất khẩu nước này ngừng giao hàng và chờ phân bổ quý 4. Hạn ngạch "các quốc gia khác" là 8.442 tấn đã được sử dụng 99,48%, và bất kỳ lượng nào vượt quá đều phải chịu thuế ngoài hạn ngạch 50%.
Vào cuối quý, EU bổ sung năm thủ tục phòng vệ thương mại đối với cùng các sản phẩm cán nguội. Khối này mở rà soát hết hạn chống bán phá giá đối với Trung Quốc, Đài Loan (PoC), Ấn Độ và Indonesia vào ngày 15 tháng 9. Tiếp đó là rà soát hết hạn chống trợ cấp đối với Ấn Độ và Indonesia vào ngày 30 tháng 9. Các cuộc rà soát giữa kỳ đối với thuế chống bán phá giá và chống trợ cấp áp dụng cho Ấn Độ cũng được mở. Các mức thuế hiện hành vẫn có hiệu lực trong thời gian rà soát.
Khai báo nguồn gốc nấu luyện và rót khuôn có hiệu lực từ ngày 1 tháng 10, và một phân tích trước đó của SMM đã đề cập chi tiết. Đối với quý 4, vấn đề rất đơn giản. Mỗi vận đơn giờ cần thêm một chứng từ, và hàng đến mà thiếu giấy tờ sẽ bị từ chối, do đó lượng hàng đến sẽ chậm lại.
Hóa đơn carbon cũng chưa được giải quyết. Cũng vào ngày 30 tháng 9, Tổng cục Thuế và Hải quan của Ủy ban (DG TAXUD) đã công bố rà soát ngưỡng miễn trừ CBAM. Ngưỡng nhập khẩu hàng năm 50 tấn được giữ nguyên, nhưng bản rà soát đến muộn năm tháng và không kèm phương pháp luận. Văn bản ủy quyền về cách bán và định giá chứng chỉ vẫn còn thiếu, chỉ bốn tháng trước khi việc bán dự kiến mở vào ngày 1 tháng 2 năm 2027. Hạn ngạch, rà soát thương mại, khai báo nguồn gốc nấu luyện và chi phí carbon đều thay đổi cùng lúc vào cuối quý.
Thứ mà người mua châu Âu đang trả tiền không phải là niken mà là sự chắc chắn rằng hàng hóa của họ sẽ được thông quan.
Malaysia: chi phí nguyên liệu tăng, người dùng cuối không theo kịp
Tại Malaysia, sự đứt gãy xảy ra ở khâu hạ nguồn.
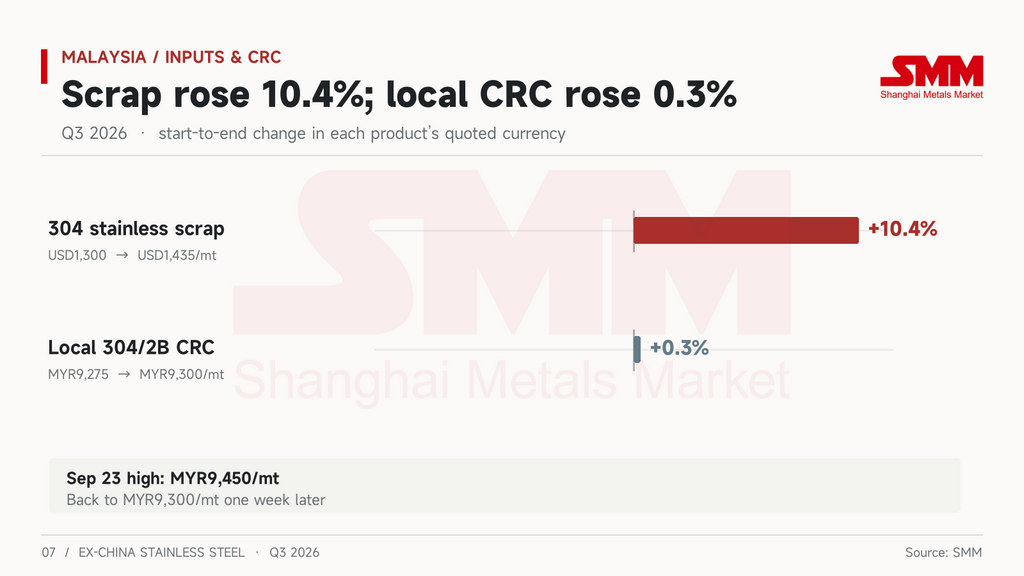
Phế liệu thép không gỉ 304 của Malaysia bắt đầu quý ở mức 1.300 USD/tấn. Giá bắt đầu leo thang vào cuối tháng 7 và đạt 1.435 USD/tấn vào giữa tháng 9, tăng 10,4%. Cuộn 304/2B nội địa (mép cán) đi từ 9.275 MYR/tấn lên 9.300 MYR/tấn trong cùng kỳ, chỉ tăng 0,3%. Giá theo Indonesia lên mức cao nhất quý là 9.450 MYR/tấn vào ngày 23 tháng 9, rồi trượt về 9.300 MYR/tấn một tuần sau đó. Người mua nội địa chỉ mua đúng nhu cầu trong cả quý, và các nhà máy cán nguội hàng đầu chủ yếu dựa vào đơn hàng xuất khẩu.
Nhu cầu yếu chỉ là một phần lý do giá nội địa không thể tăng. Vật liệu giá rẻ hơn cũng liên tục tràn vào. Thép cuộn cán nguội (CRC) Việt Nam tận dụng mức thuế bằng 0 để nhanh chóng xuất hàng trước khi bất kỳ mức thuế chống bán phá giá nào có thể áp dụng. CRC 304 Việt Nam được chào ở mức khoảng 2.160 USD/tấn CIF, thấp hơn 30–50 USD so với vật liệu Indonesia. Vào ngày 9 tháng 9, Bộ Đầu tư, Thương mại và Công nghiệp (MITI) đã mở cuộc điều tra chống bán phá giá đối với CRC Indonesia, theo đơn kiện của Bahru Stainless. Vụ việc hiện đang ở giai đoạn bảng câu hỏi 30 ngày, và thị trường kỳ vọng mức thuế trên 20%.
Xuất khẩu của chính Malaysia cũng đang bị giám sát. POSCO đang chuẩn bị đơn khiếu nại chống lẩn tránh đối với CRC Malaysia. Đơn nhắm vào vật liệu từ Trung Quốc, Indonesia hoặc Đài Loan (PoC) được gia công tại Malaysia và xuất sang Hàn Quốc. Tại EU, hạn ngạch của Malaysia nhỏ hơn khoảng 48% so với trước đây, và từ tháng 10, mỗi lô hàng phải chứng minh nguồn gốc nấu luyện thép.
Chi phí nguyên liệu đang tăng, giá nội địa bị kìm hãm bởi hàng nhập khẩu và xuất khẩu bị giới hạn. Các nhà máy cán nguội Malaysia đang bị siết chặt từ ba phía.
Đài Loan (PoC): giá niêm yết tăng, giá giao ngay không theo kịp
Tại Đài Loan (PoC), sự đứt gãy xảy ra giữa các nhà máy và nhà phân phối của họ.
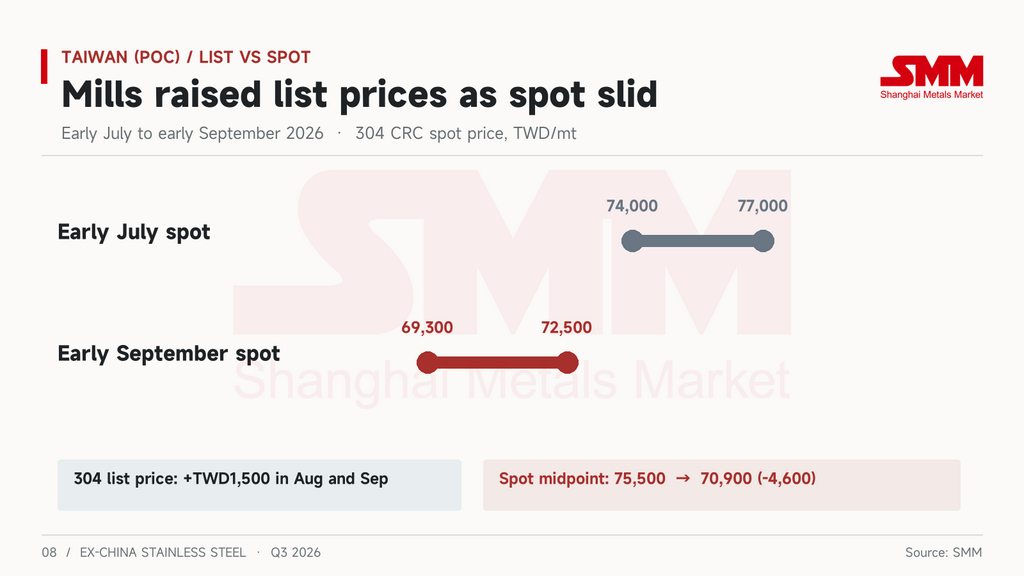
Trong tháng 7, Yieh United Steel, Tang Eng Iron Works và Walsin Lihwa đều giữ nguyên giá niêm yết, chấm dứt bảy tháng tăng liên tiếp. Trong tháng 8 và tháng 9, Yieh United và Tang Eng mỗi bên tăng giá niêm yết 304 thêm 1.500 TWD/tấn và phụ phí 316L thêm 2.500 TWD/tấn.
Giá giao ngay không theo kịp. Khoảng giá giao ngay CRC 304 giảm từ 74.000–77.000 TWD/tấn vào đầu tháng 7 xuống 69.300–72.500 TWD/tấn vào đầu tháng 9, kéo điểm giữa xuống khoảng 4.600 TWD. Trong tuần đầu tiên sau đợt tăng tháng 8, các giao dịch thực tế đã quay về mức tháng 7. Một đợt bổ sung hàng tồn kho vào giữa tháng 8 đã tạm thời nâng khối lượng. Trong ba ngày, các tiểu thương và người dùng cuối mua nhiều hơn cả nửa đầu tháng, nhưng đà mua không kéo dài.
Sự tự tin của các nhà máy trong việc tiếp tục tăng giá đến từ phía nhập khẩu. Vào ngày 14 tháng 8, Đài Loan (PoC) chính thức mở vụ kiện chống bán phá giá đối với CRC Việt Nam. Bên khởi kiện ước tính biên độ bán phá giá là 31,36% và nêu tên 20 nhà sản xuất Việt Nam. Sau khi vụ kiện mở, nhập khẩu thép không gỉ tháng 8 giảm xuống còn khoảng 92.700 tấn và giá nhập khẩu tăng lên mức cao nhất ba năm. Điều đó nâng giá vật liệu nước ngoài nhưng không cải thiện giá giao dịch nội địa. Các nhà gia công hạ nguồn Yuen Long và Tung Mung công khai phản đối vụ kiện. Họ lập luận rằng các nhà máy thượng nguồn mua HRC Indonesia giá rẻ trong khi loại CRC Việt Nam ra ngoài.
Giá niêm yết cho thấy điều các nhà máy muốn, còn giá giao ngay cho thấy điều các nhà phân phối nghĩ. Trong quý 3 hai bên ngày càng xa nhau.
Ấn Độ: thị trường duy nhất nơi chi phí và giá cả di chuyển cùng nhau
Ấn Độ là thị trường nước ngoài mạnh nhất trong quý 3. Đây cũng là thị trường duy nhất vận hành bình thường.
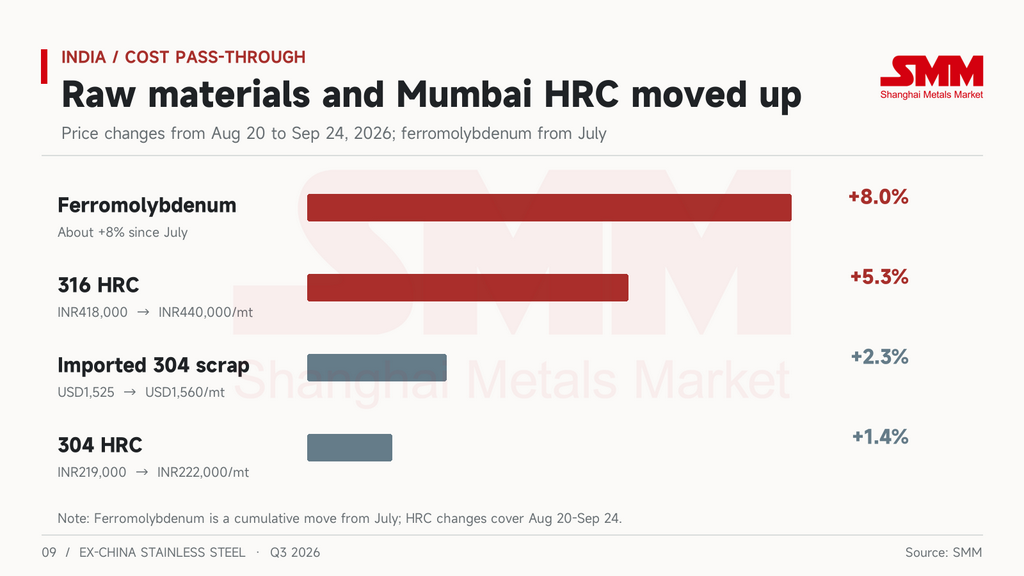
Từ ngày 20 tháng 8 đến ngày 24 tháng 9, giá xuất xưởng Mumbai đối với HRC 316 tăng từ 418.000 INR/tấn lên 440.000 INR/tấn, và HRC 304 từ 219.000 INR/tấn lên 222.000 INR/tấn. Giá 316 tăng nhiều hơn vì ferromolybdenum đã tăng khoảng 8% kể từ tháng 7. Giá 304 tăng ít hơn vì hỗ trợ nguyên liệu của nó chủ yếu đến từ phế liệu. Nhập khẩu NPI của Ấn Độ giảm 62% so với cùng kỳ năm trước trong nửa đầu năm xuống còn 20.000 tấn, và các nhà máy chuyển sang dùng phế liệu thép không gỉ để lấy đơn vị niken. Phế liệu 304 nội địa leo lên mức cao tới 151.000 INR/tấn. Phế liệu 304 nhập khẩu (CFR Mundra) đi từ 1.525 USD/tấn lên 1.560 USD/tấn. Các nhà máy hàng đầu điều chỉnh giá ba lần trong tháng 8 và hai lần trong tháng 9, và mỗi thay đổi đều có thể truy về một chi phí nguyên liệu.
Ấn Độ có thể chuyển chi phí sang khách hàng vì nhu cầu nội địa ổn định và nhập khẩu chưa phải là mối đe dọa vào lúc này. Miễn trừ QCO đã được gia hạn đến ngày 31 tháng 3 năm 2027. Cuộc điều tra chống bán phá giá đối với CRC từ Trung Quốc, Indonesia và Việt Nam hiện kéo dài đến ngày 28 tháng 3 năm 2027, không có thuế tạm thời. Tuy nhiên, đây là đợt tăng giá do nhu cầu nội địa thúc đẩy, và xuất khẩu chưa theo kịp. Giá thanh sáng 304 FOB giữ nguyên suốt quý ở mức 2.350–2.380 USD/tấn, do người mua châu Âu hạn chế vì CBAM và hạn ngạch.
Châu Á bắt đầu đóng cửa với các nước láng giềng
Diễn biến mới khác trong quý 3 là các thị trường châu Á mở vụ kiện chống lại nhau.
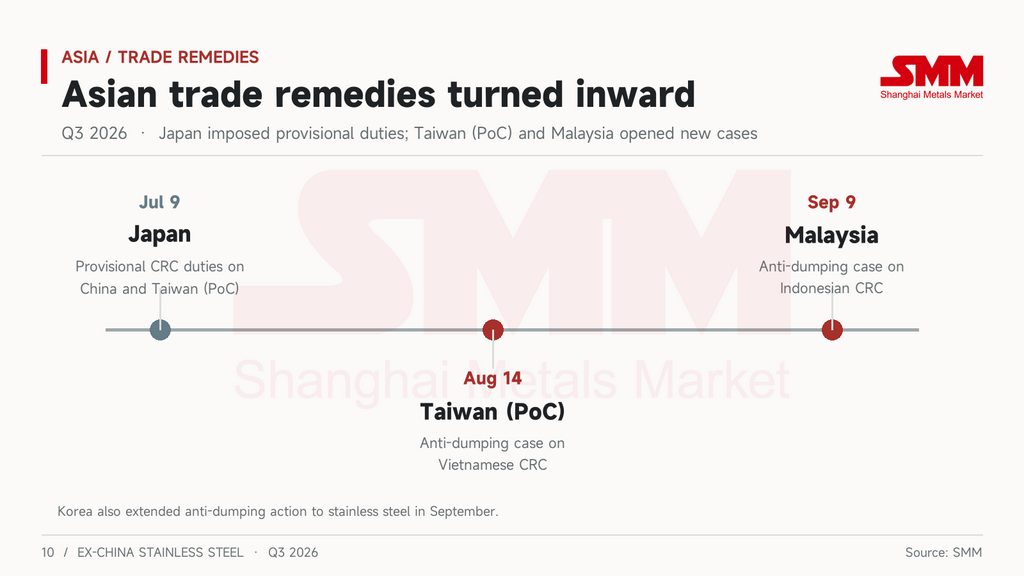
Vào ngày 9 tháng 7, Nhật Bản áp thuế chống bán phá giá tạm thời đối với CRC từ Trung Quốc và Đài Loan (PoC), có hiệu lực đến ngày 8 tháng 11. Mức thuế là 27,7–42,1% đối với Trung Quốc và 3,6–20,1% đối với Đài Loan (PoC). Nhập khẩu CRC của Nhật Bản trong tháng đó đạt khoảng 18.100 tấn, tăng 7,9% so với tháng trước và là mức cao nhất từ đầu năm đến nay. Tuy nhiên, nhập khẩu từ Trung Quốc giảm 62,6% so với cùng kỳ năm trước và từ Đài Loan (PoC) giảm 71,5%, đưa Hàn Quốc trở thành nguồn lớn nhất với 8.890 tấn. Giá nội địa Nhật Bản sớm hạ nhiệt. Nippon Steel cắt giảm giá hợp đồng dây thép tháng 9–11, hạ SUS304 xuống 25.000 JPY/tấn, lần cắt giảm đầu tiên trong năm quý.
Đài Loan (PoC) mở vụ kiện chống Việt Nam vào ngày 14 tháng 8, và Malaysia mở vụ kiện chống Indonesia vào ngày 9 tháng 9. Trong tháng 9, Hàn Quốc mở rộng biện pháp chống bán phá giá sang thép không gỉ, và POSCO đang chuẩn bị đơn khiếu nại chống lẩn tránh đối với Malaysia. Cuộc điều tra của Ấn Độ đối với Trung Quốc, Indonesia và Việt Nam vẫn đang diễn ra.
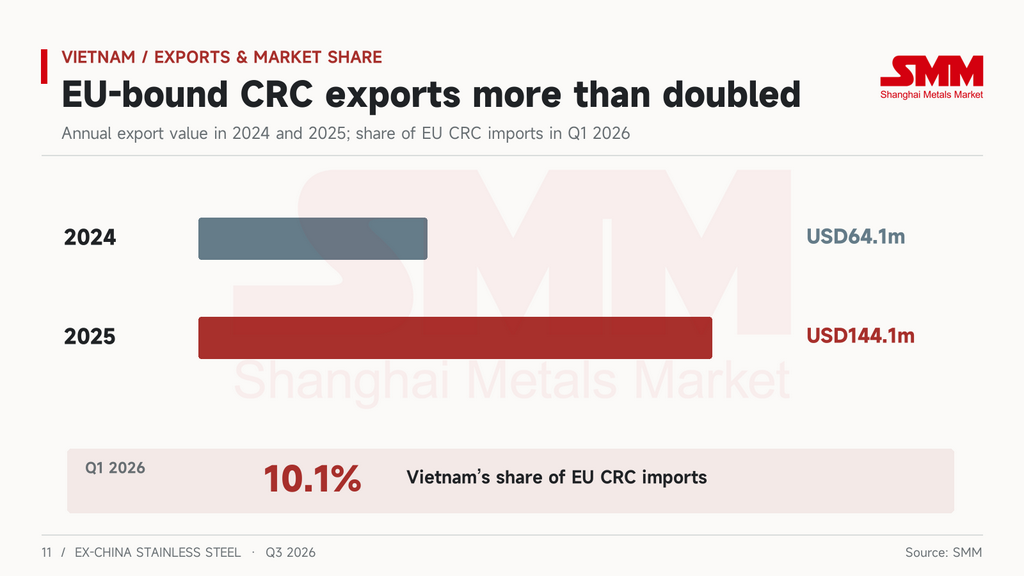
Việt Nam bị nêu tên nhiều nhất. Phần lớn CRC của nước này được cán từ HRC Indonesia. Xuất khẩu CRC của Việt Nam sang EU phục hồi từ 64,1 triệu USD năm 2024 lên 144,1 triệu USD năm 2025, và trong quý 1 năm 2026, nước này cung cấp 10,1% lượng CRC nhập khẩu của EU. Trong quý 3, Đài Loan (PoC) và Ấn Độ đều hành động chống lại vật liệu Việt Nam, và Thổ Nhĩ Kỳ mở rà soát hoàng hôn đối với ống thép không gỉ Việt Nam. Hàn Quốc đã áp thuế chống bán phá giá 11,37–18,81% đối với Việt Nam. Dự án của Yongjin tại tỉnh Hà Tĩnh dự kiến khởi công vào đầu tháng 11, và giai đoạn hai bổ sung 2 triệu tấn/năm phôi thép không gỉ. Đối với một ngành xuất khẩu chủ yếu dựa vào cán lại, đây là bước đầu tiên của Việt Nam hướng tới năng lực nấu luyện của riêng mình.
Trước quý 3, các nhà xuất khẩu châu Á lo ngại về việc các cánh cửa đóng lại ở châu Âu và Mỹ. Từ nay trở đi, các cánh cửa đóng lại ngay bên cạnh cũng phải được tính vào giá.
Các thị trường khác: nhiều biện pháp phòng vệ thương mại, ít biến động giá
Anh quyết định quốc hữu hóa Speciality Steel UK. Các quy tắc kế toán CBAM của nước này đã hoàn thiện và có hiệu lực từ ngày 1 tháng 1 năm 2027, và hạn ngạch đối với thanh thép không gỉ và thép hình nhẹ đã cạn kiệt vào ngày 17 tháng 8. Trong tháng 7, Mỹ mở cuộc điều tra chống bán phá giá và chống trợ cấp đối với ống thép không gỉ hàn từ Ấn Độ, Thổ Nhĩ Kỳ và UAE, và phán quyết sơ bộ về chống trợ cấp đối với Ấn Độ đã bị lùi đến ngày 14 tháng 12. Thổ Nhĩ Kỳ mở rà soát hoàng hôn đối với ống thép không gỉ Việt Nam. Thái Lan xuất hiện cùng Malaysia và Ấn Độ trong danh sách loại trừ của dự thảo quy định vận chuyển chất thải của EU. Không thị trường nào trong số này chứng kiến biến động giá độc lập trong quý 3.
Triển vọng: mắt xích nào kết nối lại trước trong quý 4
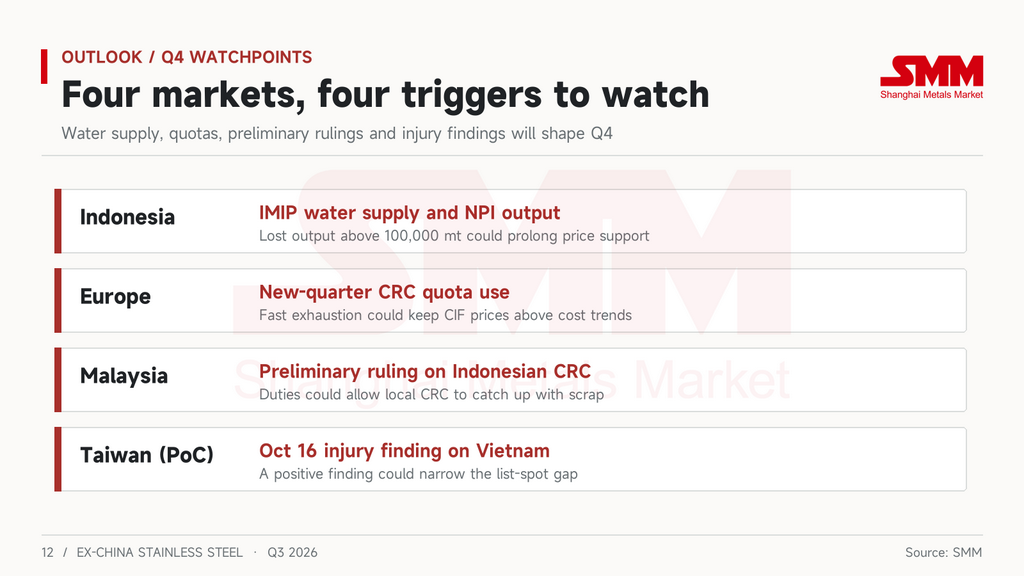
Indonesia có khả năng hành động trước nhất, nhưng thông qua giá cả thay vì chi phí. Ngay cả khi nguồn cung nước của IMIP trở lại và giá NPI tiếp tục giảm, chi phí của các nhà máy tích hợp sẽ không thay đổi nhiều. Bất kỳ đợt cắt giảm giá FOB nào cũng sẽ là việc các nhà máy chọn đánh đổi biên lợi nhuận để lấy đơn hàng. Theo số liệu cuối quý, giá vẫn cao hơn khoảng 178 USD/tấn so với tổng chi phí, nên còn rất nhiều dư địa để nhượng bộ. Nếu tình trạng thiếu nước kéo dài hơn nửa tháng và sản lượng NPI thất thoát vượt 100.000 tấn, NPI thương mại sẽ thắt chặt và giá có thể giữ vững thêm một thời gian.
Châu Âu phụ thuộc vào tốc độ sử dụng hạn ngạch quý 4, và tín hiệu đầu tiên đã xuất hiện. Năm ngày sau khi kỳ hạn ngạch mở vào ngày 1 tháng 10, Ấn Độ đã vượt hạn ngạch đối với thanh thép không gỉ và thép hình nhẹ cũng như ống thép không gỉ liền mạch, với lượng hàng chờ tại các cảng EU nhiều hơn mức cho phép của cả quý. Nếu hạn ngạch cán nguội được lấp đầy với tốc độ tương tự, giá giao tại cảng sẽ tiếp tục đi ngược với phụ phí. Nếu tốc độ sử dụng chậm lại, điều đó có nghĩa là người mua đã đạt đến giới hạn, và giá giao tại cảng sẽ bắt đầu quay về phía chi phí.
Malaysia phụ thuộc vào phán quyết sơ bộ chống bán phá giá. Chỉ khi thuế áp dụng lên vật liệu Indonesia, giá CRC nội địa mới có cơ hội bắt kịp phế liệu.
Đài Loan (PoC) phụ thuộc vào phán quyết sơ bộ về thiệt hại đối với Việt Nam, dự kiến vào ngày 16 tháng 10. Nếu thiệt hại được xác nhận, khoảng cách giữa giá niêm yết và giá giao ngay sẽ thu hẹp. Nếu không, các nhà máy sẽ gặp khó khăn trong việc tăng giá trở lại vào tháng 11.



