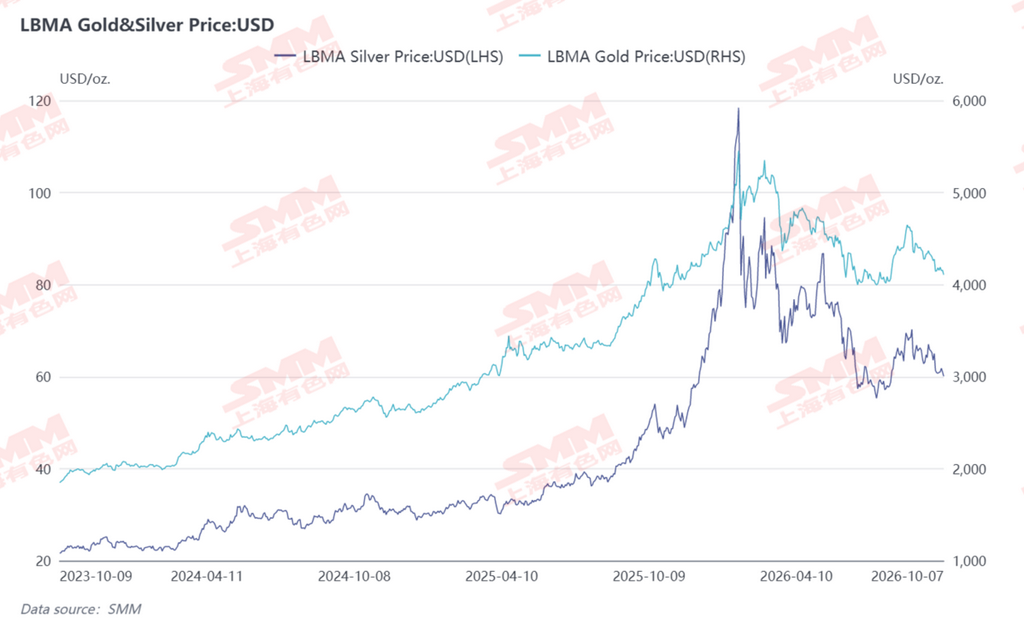
Trong kỳ nghỉ Quốc khánh, bạc quốc tế biến động ngang trong biên độ sau khi tăng trước rồi giảm, chốt kỳ nghỉ giảm tổng cộng khoảng 1,1% (60,43→59,77). Đầu tuần, được hỗ trợ bởi kỳ vọng lạm phát ôn hòa và hoạt động mua vào theo xu hướng "phi đô la hóa" của các ngân hàng trung ương, bạc phục hồi lên trên 61 đô la, và trong hai ngày thứ Hai và thứ Ba, giá tăng liên tiếp lên mức cao trong biên độ là 61,34, nhờ đồng đô la Mỹ suy yếu. Tuy nhiên, vào thứ Tư, biên bản cuộc họp của Fed xác nhận hầu hết các quan chức dự kiến sẽ có thêm một đợt tăng lãi suất trước cuối năm, kỳ vọng lạm phát 1 năm chạm mức cao nhất ba năm, và đồng đô la Mỹ leo trở lại trên 102,3. Bạc lao dốc 2,54% trong một ngày xuống 59,77, xóa sạch toàn bộ mức tăng trong tuần và thử nghiệm cận dưới của biên độ, trong khi vàng cũng giảm xuống dưới mức 4.100 đô la. Diễn biến vĩ mô cụ thể như sau:
- 10.1-10.2: Phục hồi nhẹ trong giai đoạn đầu sau kỳ nghỉ. Ngày 10.1 chốt ở mức 60,98 (+0,98%), và ngày 10.2 chốt ở mức 60,35 (-1,04%). Chỉ số PCE lõi tháng 8 của Mỹ thấp hơn kỳ vọng, và lợi suất trái phiếu kho bạc Mỹ tăng vọt trước khi tạm thời thoái lui. Ngoài ra, Ngân hàng Trung ương Hàn Quốc nối lại hoạt động mua vàng sau 13 năm gián đoạn, mang lại sự hỗ trợ phân bổ từ hoạt động mua vào của ngân hàng trung ương. Tuy nhiên, chỉ số đô la Mỹ tiếp tục mạnh lên và giữ trên mức 102, và thị trường chờ đợi dữ liệu bảng lương phi nông nghiệp. Động lực tăng giá bị hạn chế, và bạc lại thoái lui sau đợt phục hồi.
- 10.3-10.4: Cuối tuần không giao dịch, các sự kiện tích lũy. Cuối tuần không có phiên giao dịch quốc tế. Về mặt sự kiện, Malaysia công bố bỏ thuế nhập khẩu 10% đối với một số loại vàng vào tháng 11, cải thiện kỳ vọng về nhu cầu kim loại quý vật chất. Tin tức địa chính trị Trung Đông vẫn trái chiều, chỉ gây ra biến động theo tâm lý mà không có tác động trực tiếp đến giá.
- 10.5-10.6: Báo cáo bảng lương phi nông nghiệp yếu bất ngờ thúc đẩy đợt tăng mạnh lên mức cao trong tuần. Ngày 10.5 chốt ở mức 61,05 (+1,17%), và ngày 10.6 chốt ở mức 61,34 (+0,47%). Bảng lương phi nông nghiệp tháng 9 của Mỹ chỉ tăng thêm 29.000 việc làm, thấp hơn nhiều so với mức dự kiến 90.000. Thị trường ngay lập tức cắt giảm mạnh xác suất tăng lãi suất vào tháng 10, và kỳ vọng hạ nhiệt về thắt chặt trở thành động lực tăng giá mạnh nhất trong tuần. Đà tăng của lợi suất trái phiếu kho bạc Mỹ tạm dừng, đồng đô la Mỹ thoái lui trong ngắn hạn, và bạc tăng vọt lên mức cao trong tuần là 61,34 đô la. Bộ Tài chính Nga công bố tăng cường mua vàng, và các quỹ ETF vàng toàn cầu hấp thụ dòng vốn đáng kể trong quý 3, củng cố thêm sự hỗ trợ phân bổ.
- 10.7: Biên bản FOMC diều hâu xóa sạch mọi mức tăng, và bạc phá vỡ giảm. Ngày 10.7 chốt ở mức 59,77 (-2,54%), với mức thấp trong ngày là 58,96 đô la. Biên bản cuộc họp FOMC tháng 9 được công bố vào buổi tối phát đi tín hiệu diều hâu, với hầu hết các quan chức dự kiến sẽ có thêm một đợt tăng lãi suất trước cuối năm. Kỳ vọng lạm phát 1 năm của Fed New York phục hồi lên 3,9%, mức cao nhất ba năm. Đồng đô la Mỹ phục hồi trở lại đứng trên 102,27, và lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài vẫn ở gần mức cao nhất kể từ năm 2002. Nhiều cơn gió ngược vĩ mô gia tăng, và bạc bị bán tháo mạnh, phá vỡ dưới mức tâm lý 60 đô la và phần lớn xóa sạch mức tăng do báo cáo bảng lương phi nông nghiệp trước đó thúc đẩy.
[Tiêu cực đối với kim loại quý]
Biên bản FOMC phát đi giọng điệu diều hâu, kỳ vọng tăng lãi suất tháng 12 nóng trở lại
Biên bản cuộc họp chính sách tiền tệ tháng 9 của Fed cho thấy hầu hết các quan chức tham gia tin rằng có thể phù hợp để tăng thêm phạm vi mục tiêu cho lãi suất quỹ liên bang trước cuối năm, với chu kỳ duy trì lãi suất cao kéo dài hơn so với dự kiến trước đó. Mặc dù đợt tăng lãi suất tháng 9 đã được thị trường định giá đầy đủ, tín hiệu trong biên bản rằng "vẫn còn một đợt tăng nữa trong năm nay" vượt quá kỳ vọng ôn hòa của thị trường, và định giá thị trường cho đợt tăng lãi suất tháng 12 dần phục hồi. Kỳ vọng nới lỏng trước đó do dữ liệu việc làm yếu tạo ra đã được điều chỉnh một phần. Rủi ro đuôi của việc thắt chặt chính sách vẫn chưa được giải quyết, tiếp tục đè nặng lên định giá của kim loại quý không sinh lãi.
Lợi suất trái phiếu kho bạc Mỹ giữ ở mức cao nhất hai thập kỷ, chỉ số đô la Mỹ củng cố ở mức mạnh
Trong kỳ nghỉ Quốc khánh, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài lại tăng vọt, với lợi suất trái phiếu kho bạc kỳ hạn 10 năm có lúc chạm 5,36%, làm mới mức cao nhất hơn hai thập kỷ kể từ tháng 4 năm 2002. Mặc dù sau đó thoái lui nhẹ xuống khoảng 5,28%, mức tuyệt đối vẫn nằm trong phạm vi cao lịch sử; lợi suất trái phiếu kho bạc kỳ hạn 2 năm biến động ngang trong phạm vi 4,80%-4,83%, làm nổi bật tính dai dẳng của lãi suất chính sách ngắn hạn. Chỉ số đô la Mỹ duy trì mô hình mạnh song song, tăng lên mức cao trong ngày là 102,11 trước khi thoái lui về 101,84 lúc đóng cửa, vẫn ở mức cao trong sáu tháng qua. Lợi suất trái phiếu kho bạc Mỹ thực tế tăng cao tiếp tục làm tăng chi phí cơ hội của việc nắm giữ kim loại quý, trong khi đồng đô la mạnh hơn trực tiếp đè nén giá kim loại quý định giá bằng đô la, với áp lực kép cùng nhau tạo thành ràng buộc trần đối với định giá.
Áp lực lạm phát toàn cầu phục hồi nhẹ, kỳ vọng tăng lãi suất của BOJ khuấy động thị trường trái phiếu toàn cầu
Rủi ro dai dẳng của lạm phát đã tái xuất hiện, với kỳ vọng lạm phát 1 năm của Fed New York phục hồi lên 3,9%, mức cao nhất ba năm, nhấn mạnh tính gập ghềnh của quá trình giảm giá. Trong khi đó, Ngân hàng Trung ương Nhật Bản phát đi tín hiệu ám chỉ rằng lạm phát cơ bản đã đạt mục tiêu chính sách 2%, và kỳ vọng thị trường về việc BOJ thoát khỏi chính sách siêu lỏng và bắt đầu tăng lãi suất lại nóng lên. Lợi suất trái phiếu Nhật Bản tăng có thể kích hoạt phản ứng dây chuyền trên thị trường trái phiếu toàn cầu, đẩy trung tâm lãi suất phi rủi ro toàn cầu lên cao và gián tiếp gây áp lực ngoại vi lên kim loại quý.
Xung đột địa chính trị Mỹ-Iran lại leo thang, giá dầu hỗ trợ logic thắt chặt lạm phát
Căng thẳng địa chính trị Trung Đông vẫn dai dẳng, đối đầu Mỹ-Iran leo thang, và một cố vấn cấp cao của Lực lượng Vệ binh Cách mạng Hồi giáo Iran tuyên bố rõ ràng rằng "các tuyến hàng hải bất hợp pháp" ở eo biển Hormuz sẽ bị đóng lại, khiến rủi ro an ninh hàng hải khu vực vẫn còn. Mặc dù bản thân xung đột địa chính trị mang thuộc tính trú ẩn an toàn, logic thị trường cốt lõi hiện tại vẫn tập trung vào lạm phát và lộ trình chính sách - xung đột làm tăng rủi ro giá năng lượng phục hồi, củng cố kỳ vọng lạm phát dai dẳng, và từ đó hỗ trợ logic thắt chặt của Fed Mỹ về việc duy trì lãi suất cao và thậm chí tăng lãi suất sau đó, gián tiếp đè nặng lên định giá kim loại quý.
[Tích cực đối với kim loại quý]
Bảng lương phi nông nghiệp thất vọng mạnh, kỳ vọng tăng lãi suất tháng 10 phần lớn tan biến
Bảng lương phi nông nghiệp tháng 9 của Mỹ chỉ tăng 29.000, thấp hơn nhiều so với kỳ vọng thị trường là 90.000, trong khi tỷ lệ thất nghiệp leo lên 4,2%, mức cao nhất gần hai năm, và dữ liệu việc làm tháng 7-tháng 8 bị điều chỉnh giảm tổng cộng 60.000, phát đi tín hiệu rõ ràng về sự hạ nhiệt của thị trường lao động. Sau khi dữ liệu được công bố, xác suất ngụ ý của thị trường về việc Fed tăng lãi suất vào tháng 10 giảm nhanh từ khoảng 70% xuống dưới 25%, và hợp đồng tương lai lãi suất CME cho thấy xác suất hơn 70% rằng lãi suất sẽ được giữ nguyên vào tháng 10. Áp lực thắt chặt ngắn hạn giảm đáng kể, khiến đây trở thành động lực tăng giá trực tiếp nhất trong kỳ nghỉ và thúc đẩy sự phục hồi nhanh chóng của kim loại quý.
Sự phân hóa xuất hiện trong nội bộ Fed, các phát biểu trung lập làm dịu kỳ vọng thắt chặt một chiều
Sự chia rẽ rõ ràng đã xuất hiện giữa các quan chức Fed: Chủ tịch Fed Minneapolis Kashkari và Chủ tịch Fed Boston Collins có giọng điệu tương đối trung lập, cho rằng chính sách hiện tại đã ở vùng hạn chế và cần kiên nhẫn đánh giá dữ liệu trước khi đưa ra phán đoán thêm; Thống đốc Fed Bowman tuyên bố rõ ràng hơn rằng không cần điều chỉnh lãi suất thêm trong năm nay. Trái ngược với giọng điệu diều hâu của biên bản cuộc họp, sự phân hóa giữa các quan chức ngụ ý rằng chính sách không thắt chặt một chiều, bảo toàn không gian cho thị trường tưởng tượng về một sự xoay trục chính sách biên và giảm bớt áp lực lên kim loại quý từ kỳ vọng thắt chặt một chiều.
Chính sách tiền tệ của Trung Quốc nới lỏng thêm, điều kiện thanh khoản cải thiện ở biên
PBOC công bố rằng vào ngày 8 tháng 10 sẽ tiến hành 1,2 nghìn tỷ nhân dân tệ hoạt động mua lại đảo ngược hoàn toàn với kỳ hạn 3 tháng, tăng 200 tỷ nhân dân tệ so với số tiền đáo hạn, với lượng bơm vượt quá kỳ vọng thị trường. Việc nới lỏng thêm chính sách tiền tệ trong nước và cải thiện biên về điều kiện thanh khoản thị trường giúp thúc đẩy nhu cầu phân bổ kim loại quý trong nước, trong khi kỳ vọng tỷ giá nhân dân tệ ổn định cũng hỗ trợ giá kim loại quý trong nước, gián tiếp có lợi cho tâm lý hợp đồng tương lai thông qua mối liên kết giữa thị trường trong nước và nước ngoài.
Nguồn cung năng lượng nới lỏng trên nhiều mặt, giá dầu giảm làm suy yếu chuỗi lạm phát-tăng lãi suất
Bối cảnh cung năng lượng toàn cầu chứng kiến nhiều sự nới lỏng biên: G7 quyết định phối hợp thông qua IEA để giải phóng tới 100 triệu thùng dầu thô và dự trữ diesel trong vòng bốn tháng; Trump phủ nhận rõ ràng rằng lệnh cấm xuất khẩu diesel sẽ được thực hiện; Saudi Arabia dần nối lại xuất khẩu sau khi sửa chữa đường ống đông-tây, với xuất khẩu dầu thô Trung Đông phục hồi gần mức trước chiến tranh; OPEC+ quyết định hoãn đánh giá công suất và giữ nguyên sản lượng hiện tại. Dưới tác động kết hợp của nhiều yếu tố, giá dầu quốc tế thoái lui theo từng giai đoạn, và áp lực lạm phát thứ cấp từ giá năng lượng tăng giảm bớt ở biên, từ đó làm suy yếu logic cơ bản về việc Fed Mỹ tiếp tục tăng lãi suất và cung cấp hỗ trợ gián tiếp cho kim loại quý.
[Tóm tắt vĩ mô]
Trong kỳ nghỉ Quốc khánh, các yếu tố tăng và giảm đan xen trên thị trường kim loại quý, nhìn chung thoái lui sau đợt tăng nhanh. Giữa tuần, bảng lương phi nông nghiệp yếu hơn nhiều so với kỳ vọng thúc đẩy sự hạ nhiệt nhanh chóng của kỳ vọng tăng lãi suất tháng 10, cùng với nguồn cung năng lượng nới lỏng và thanh khoản dồi dào ở Trung Quốc, đẩy kim loại quý phục hồi theo từng giai đoạn. Tuy nhiên, các tín hiệu diều hâu sau đó từ biên bản FOMC, lợi suất trái phiếu kho bạc Mỹ giữ ở mức cao nhất hai thập kỷ, chỉ số đô la Mỹ củng cố ở mức mạnh, và xung đột địa chính trị leo thang hỗ trợ logic thắt chặt lạm phát cùng nhau đè nén hợp đồng tương lai trả lại phần lớn mức tăng.
Trong ngắn hạn, kỳ vọng tăng lãi suất tháng 10 phần lớn tan biến cung cấp một vùng đệm, nhưng kỳ vọng tăng lãi suất tháng 12 vẫn còn, và sự củng cố của lợi suất trái phiếu kho bạc Mỹ và chỉ số đô la Mỹ ở mức cao vẫn là lực đè nén cốt lõi; biến động giá năng lượng và tình hình địa chính trị cũng sẽ tiếp tục gây nhiễu kỳ vọng lạm phát. Trong trung và dài hạn, logic cơ bản về việc các ngân hàng trung ương toàn cầu tiếp tục mua vàng, sự tích lũy rủi ro nợ của Mỹ, và xu hướng phi đô la hóa vẫn không thay đổi, điều này vẫn sẽ cung cấp hỗ trợ đáy dài hạn cho kim loại quý. Sắp tới, cần chú ý chặt chẽ đến dữ liệu lạm phát của Mỹ, các phát biểu từ các quan chức Fed Mỹ, và những thay đổi biên trong tình hình Trung Đông.