1. Ba mỏ lần lượt cắt giảm sản lượng trong tháng 9
Ngày 29/9, CSN Mineração thông báo tạm thời cắt giảm sản lượng quặng sắt tại nhà máy chế biến khô thuộc tổ hợp Pires ở Ouro Preto, Minas Gerais, với lý do môi trường thị trường hiện tại, giá quặng thấp và cước vận tải biển cao. Do việc cắt giảm sản lượng và giảm mua quặng từ bên thứ ba trong những tháng tới, công ty đã hạ dự báo sản lượng cộng mua ngoài năm 2026 từ 45-47 triệu tấn xuống 39-41 triệu tấn, đồng thời nâng dự báo chi phí tiền mặt C1 từ 22,0-23,5 USD/tấn lên 25,0-26,0 USD/tấn. Công ty cho biết việc cắt giảm sản lượng có thể được đảo ngược bất cứ lúc nào nếu điều kiện thị trường hỗ trợ biên lợi nhuận cao hơn cho loại quặng này và không có tác động đáng kể nào được dự kiến.
Sản lượng cộng mua ngoài của CSN Mineração trong quý 1 và quý 2 lần lượt là 10,058 triệu tấn và 10,88 triệu tấn, tổng cộng khoảng 20,94 triệu tấn trong nửa đầu năm. Dựa trên điểm giữa của dự báo mới là 40 triệu tấn, nửa cuối năm tương ứng khoảng 19,06 triệu tấn, ít hơn nửa đầu năm khoảng 1,9 triệu tấn và ít hơn khoảng 6 triệu tấn so với mức nửa cuối năm theo dự báo trước đó. Mức 6 triệu tấn này bao gồm phần giảm quặng mua ngoài, không phải toàn bộ đến từ các mỏ tự khai thác. Theo công ty mẹ của CSN, việc cắt giảm liên quan đến quặng cấp thấp.
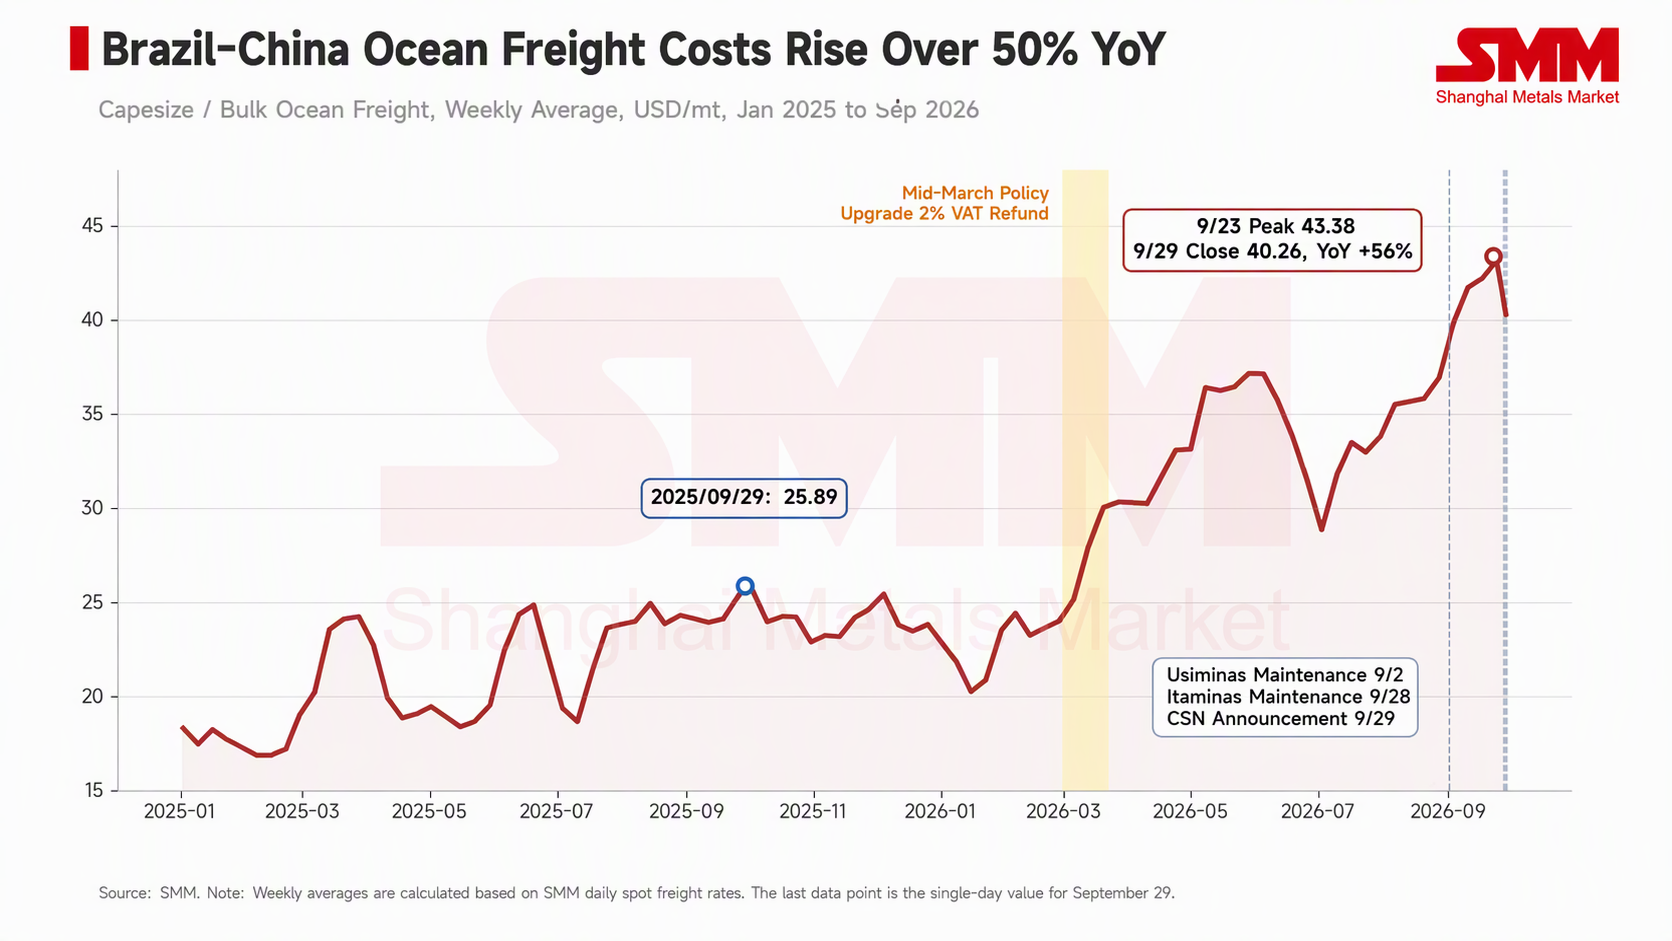
Mineração Usiminas (Musa) là mỏ đầu tiên hành động. Công ty đã đình chỉ vô thời hạn hoạt động tại nhà máy Samambaia ở Itatiaiuçu từ ngày 2/9; nhà máy này chiếm khoảng 30% công suất hàng năm 9 triệu tấn của Musa. Công ty cho biết kể từ khi xung đột Trung Đông leo thang vào cuối tháng 2, cước vận tải từ Brazil đến Trung Quốc đã tăng từ 22-23 USD/tấn lên đỉnh 37-38 USD/tấn. Sau đó, hãng khai thác tư nhân Itaminas thông báo nhà máy chế biến ướt tại Sarzedo sẽ ngừng sản xuất vào tháng 10, với khoảng 300 nhân viên (khoảng một phần ba lực lượng lao động trực tiếp) nghỉ luân phiên một tháng từ ngày 28/9; khoảng 90% sản phẩm của công ty được xuất khẩu.
2. Bối cảnh thương mại quốc tế: cước vận tải tăng, nguồn cung dồi dào
Giá cước trung bình quý tuyến Tubarão đến Beilun/Baoshan của SMM tăng từ 24,67 USD/tấn trong quý 1 lên 34,06 USD/tấn trong quý 2 và 36,26 USD/tấn trong quý 3, và được báo giá ở mức 43,38 USD/tấn vào ngày 23/9, mức cao nhất kể từ khi chuỗi dữ liệu bắt đầu vào tháng 10/2023. Nhiên liệu bunker là một trong những động lực chính. Vale tiết lộ chi phí vận tải biển đơn vị quý 2 tăng 3,9 USD/tấn so với quý trước, trong đó chi phí nhiên liệu hàng hải tăng đóng góp 2,3 USD/tấn và biến động giá cước giao ngay đóng góp 0,8 USD/tấn.
Về Simandou, Rio Tinto tiết lộ dự án Simandou do công ty vận hành đã xuất 1,6 triệu tấn sang Trung Quốc trong quý 2, tổng cộng 2,2 triệu tấn trong nửa đầu năm, với hướng dẫn bán hàng năm 2026 là 5-10 triệu tấn và mục tiêu vận hành hết công suất vào nửa cuối năm 2028. Ở quy mô hiện tại, nhu cầu tàu Capesize của Simandou vẫn còn hạn chế; tuy nhiên, tuyến Guinea-Trung Quốc là tuyến đường dài, và khi dự án tăng tốc, nhu cầu công suất ở phía Đại Tây Dương sẽ tăng dần, có khả năng làm gia tăng cạnh tranh về năng lực vận tải mà các mỏ Brazil phải đối mặt.
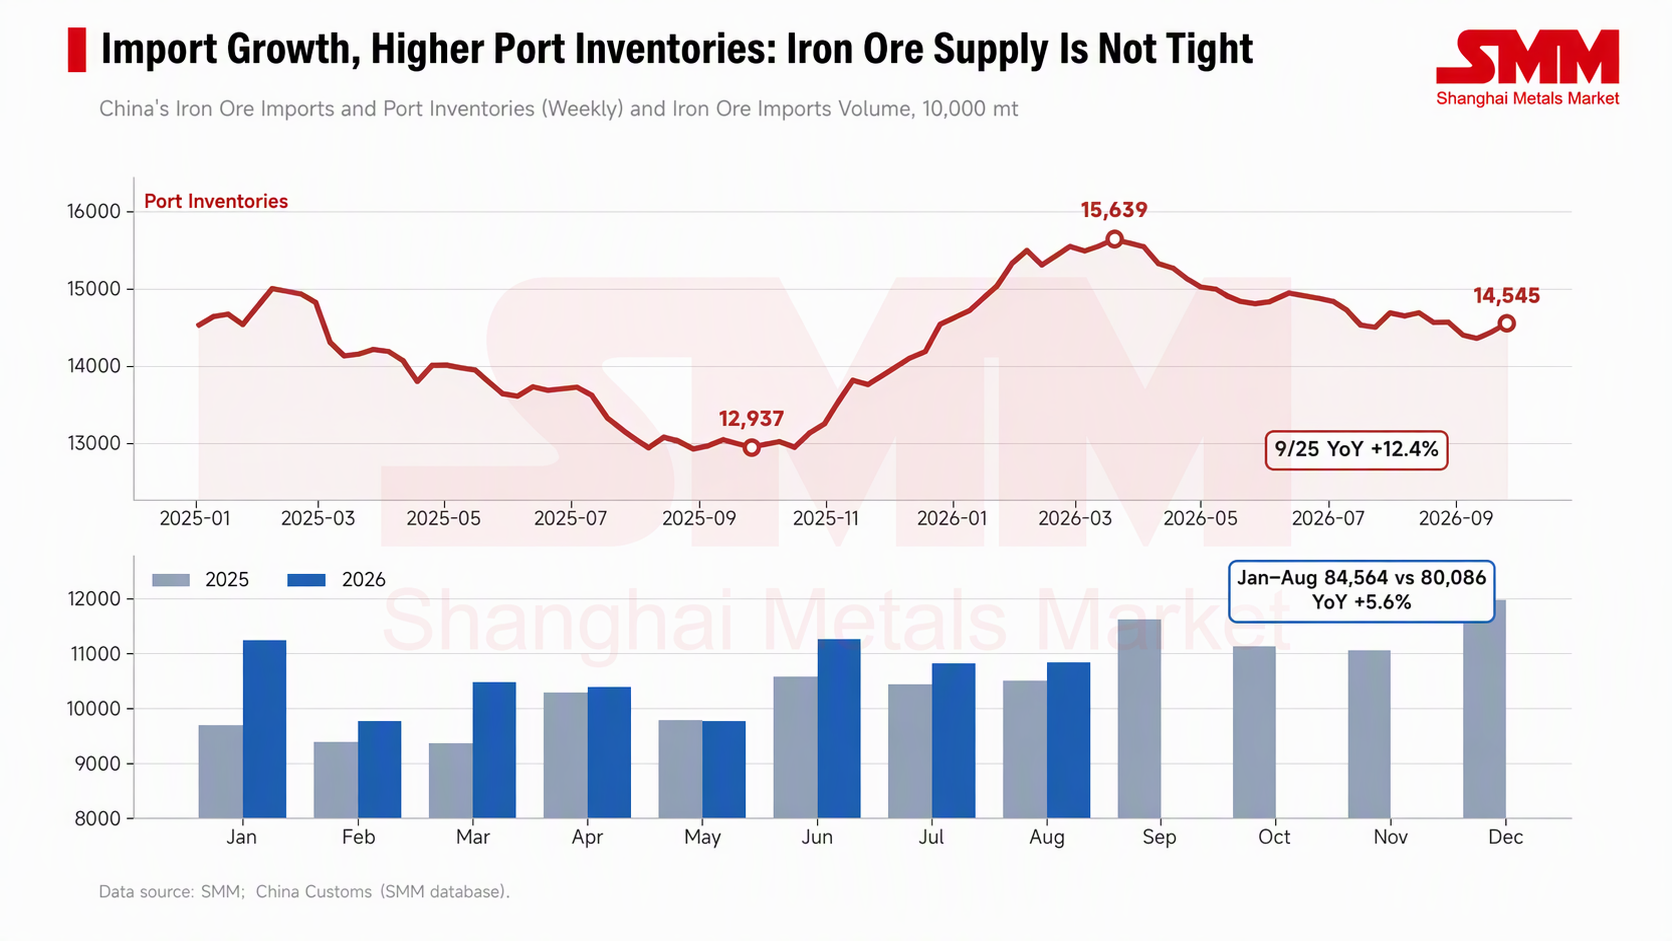
Nguồn cung phía Trung Quốc không eo hẹp. Theo dữ liệu hải quan, nhập khẩu quặng sắt của Trung Quốc trong tháng 1-8 là 845,64 triệu tấn, tăng 5,6% so với cùng kỳ. Tồn kho quặng sắt nhập khẩu tại cảng theo SMM ở mức 145,45 triệu tấn vào ngày 25 tháng 9, tăng 12,4% so với cùng kỳ, sau khi đạt đỉnh 156,39 triệu tấn vào ngày 20 tháng 3. Với nhập khẩu tăng và tồn kho cao, người mua có quyền thương lượng đáng kể, khiến người bán khó chuyển chi phí cước cao hơn vào giá CFR.
3. Cước phí bào mòn giá FOB, quặng cấp thấp bị ảnh hưởng nặng hơn
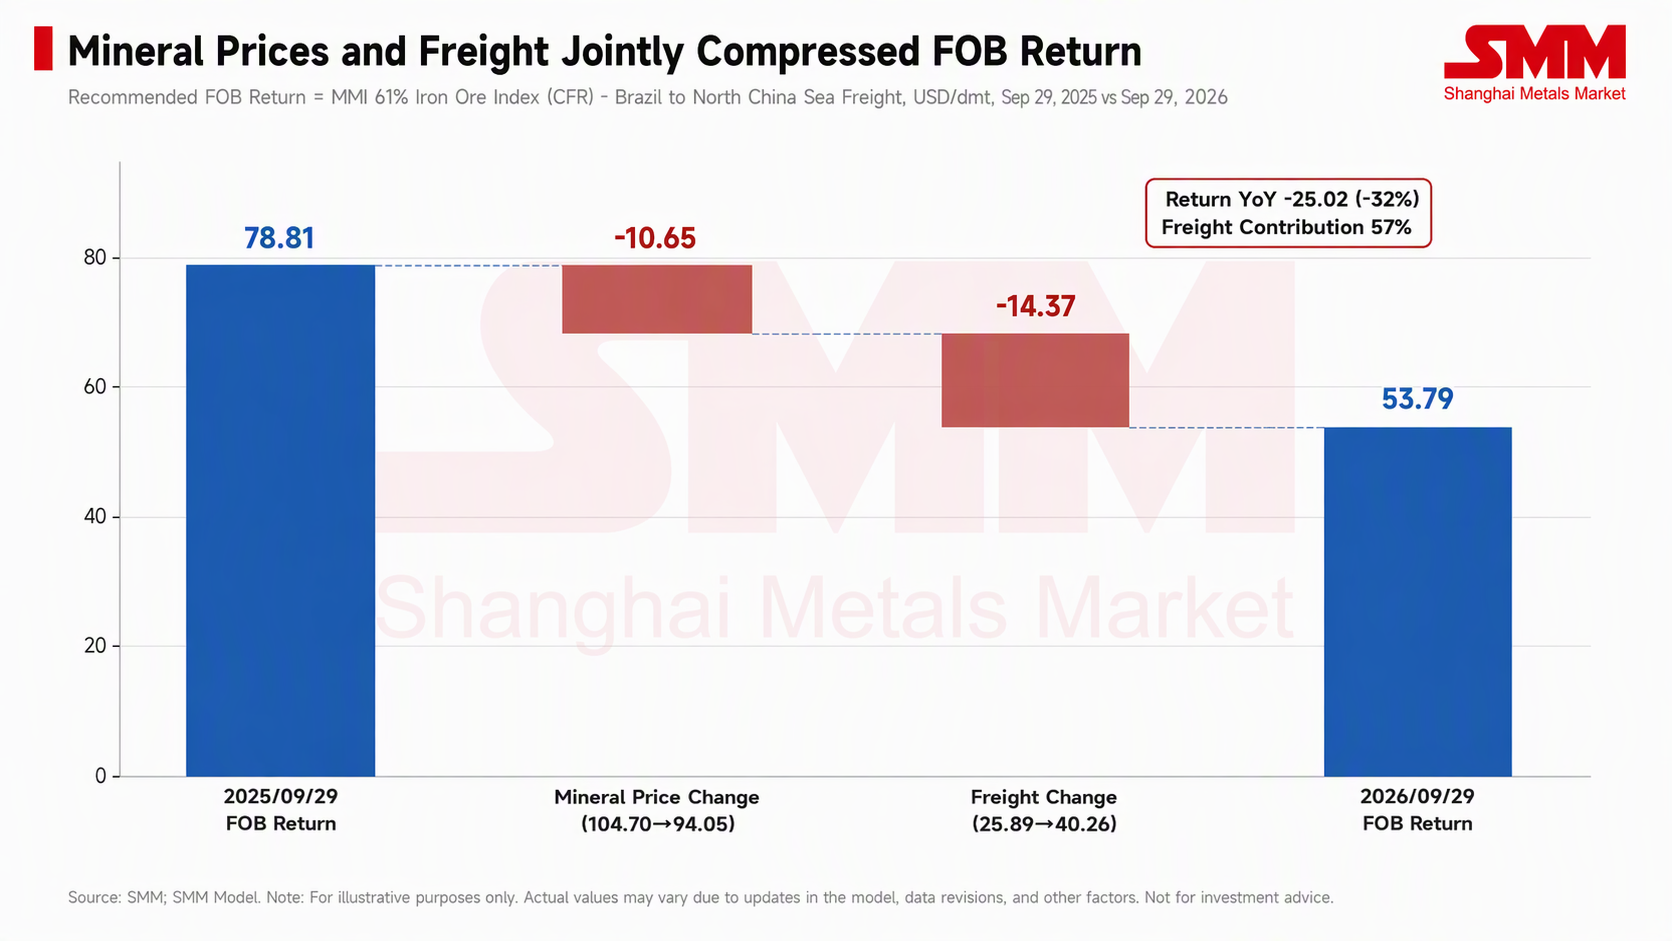
Chỉ số quặng sắt vận tải biển SMM MMI 61% được báo giá 94,05 USD/tấn vào ngày 29 tháng 9, giảm 10,65 USD/tấn so với cùng kỳ; giá cước cùng ngày là 40,26 USD/tấn, tăng 14,37 USD/tấn so với cùng kỳ. Trừ đại khái cước phí khỏi chỉ số, giá FOB quặng Brazil giảm từ 78,81 USD/tấn một năm trước xuống 53,79 USD/tấn, mức giảm 25,02 USD/tấn, trong đó khoảng 57% đến từ giá cước cao hơn.
Quặng cấp thấp từ nhà máy chế biến khô Pires và sản phẩm của Itaminas đối mặt tình hình khó khăn hơn quặng mịn chính thống. Cước phí tính theo tấn ướt, nên cấp quặng càng thấp thì chi phí cước trên mỗi điểm hàm lượng sắt càng cao; đồng thời, mức chiết khấu thị trường cho quặng cấp thấp cũng đang nới rộng. Dữ liệu SMM cho thấy giá trung bình tuần của Super Special Fines (56,5%) tại cảng Thanh Đảo là 539,4 nhân dân tệ/tấn ướt trong tuần ngày 25 tháng 9, giảm 25,3% so với cùng kỳ, trong khi PB fines (60,8%) giảm 13,7% cùng kỳ. Tỷ lệ giá giữa quặng Super Special Fines và PB fines đã giảm từ 0,92 một năm trước xuống còn 0,79, thấp hơn đáng kể so với tỷ lệ hàm lượng khoảng 0,93 giữa hai loại. Phân khúc hàm lượng cao ít biến động, với chênh lệch giữa chỉ số MMi 65% và 61% giao ngay trên biển ở mức khoảng 17 USD/tấn, về cơ bản không đổi so với mức khoảng 18 USD/tấn một năm trước.
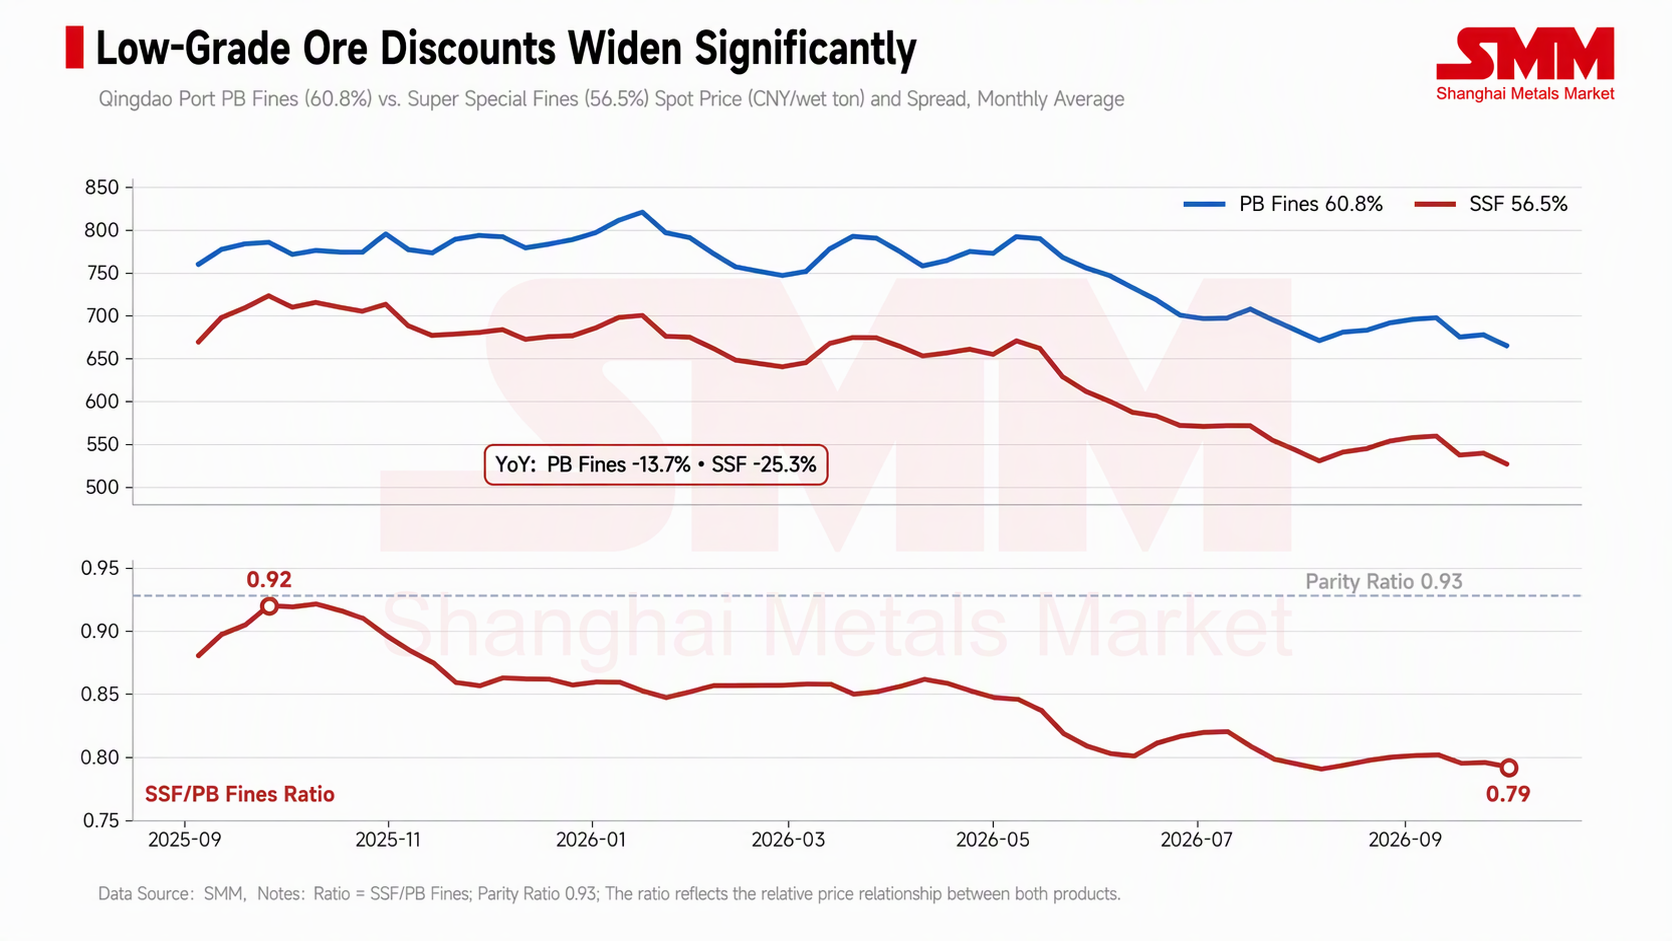
Quặng thiêu kết và cục nhỏ của Itaminas có hàm lượng 56-58%, và ban lãnh đạo cho biết chi phí sản xuất là 21-23 USD/tấn. Với giá thực tế theo chỉ số chỉ hơn 50 USD và mức chiết khấu cho quặng hàm lượng thấp ngày càng sâu, sau khi tính thêm chi phí vận chuyển nội địa và cảng, biên lợi nhuận của các sản phẩm này đã rất mỏng.
4. Phía nhà máy thép: hai đợt tăng giá than cốc, lợi nhuận chuyển sang âm
Giá than cốc luyện kim trung bình toàn quốc của SMM đã có hai đợt tăng trong năm nay. Đợt đầu tiên đưa giá từ 1.390 nhân dân tệ/tấn vào cuối tháng 3 lên 1.840 nhân dân tệ/tấn vào giữa tháng 7; sau khi giảm xuống 1.690 nhân dân tệ/tấn vào giữa đến cuối tháng 8, đợt tăng thứ hai bắt đầu từ cuối tháng 8 và tăng lên 2.140 nhân dân tệ/tấn vào cuối tháng 9, mỗi đợt tăng thêm khoảng 450 nhân dân tệ/tấn.
Sự thu hẹp nguồn cung than cốc ở Sơn Tây là động lực chính đằng sau các đợt tăng giá than cốc. Sau một sự cố an toàn tại một mỏ than ở Sơn Tây vào cuối tháng 5, các cuộc kiểm tra an toàn đã được tiến hành trên nhiều khu vực địa phương, và khoảng 130 mỏ than cốc đã tạm dừng sản xuất sau ngày 23 tháng 5, liên quan đến công suất khoảng 125-147 triệu tấn/năm. Tốc độ nối lại sản xuất chậm hơn dự kiến: tính đến ngày 1 tháng 6, 43 mỏ đã nối lại sản xuất, tương ứng với công suất khoảng 55,2 triệu tấn; tính đến ngày 20 tháng 8, 51 mỏ vẫn tạm dừng, tương ứng với công suất khoảng 55 triệu tấn, với sản lượng trung bình tại các mỏ đã nối lại chỉ đạt khoảng hai phần ba mức trước khi tạm dừng. Dữ liệu của Cục Thống kê Quốc gia (NBS) cho thấy sản lượng than thô toàn quốc của các doanh nghiệp công nghiệp trên quy mô quy định là 340 triệu tấn trong tháng 7, giảm 10,1% so với cùng kỳ năm trước; sản lượng tháng 8 là 360 triệu tấn, giảm 7,7% so với cùng kỳ năm trước, với mức giảm thu hẹp 2,4 điểm phần trăm.
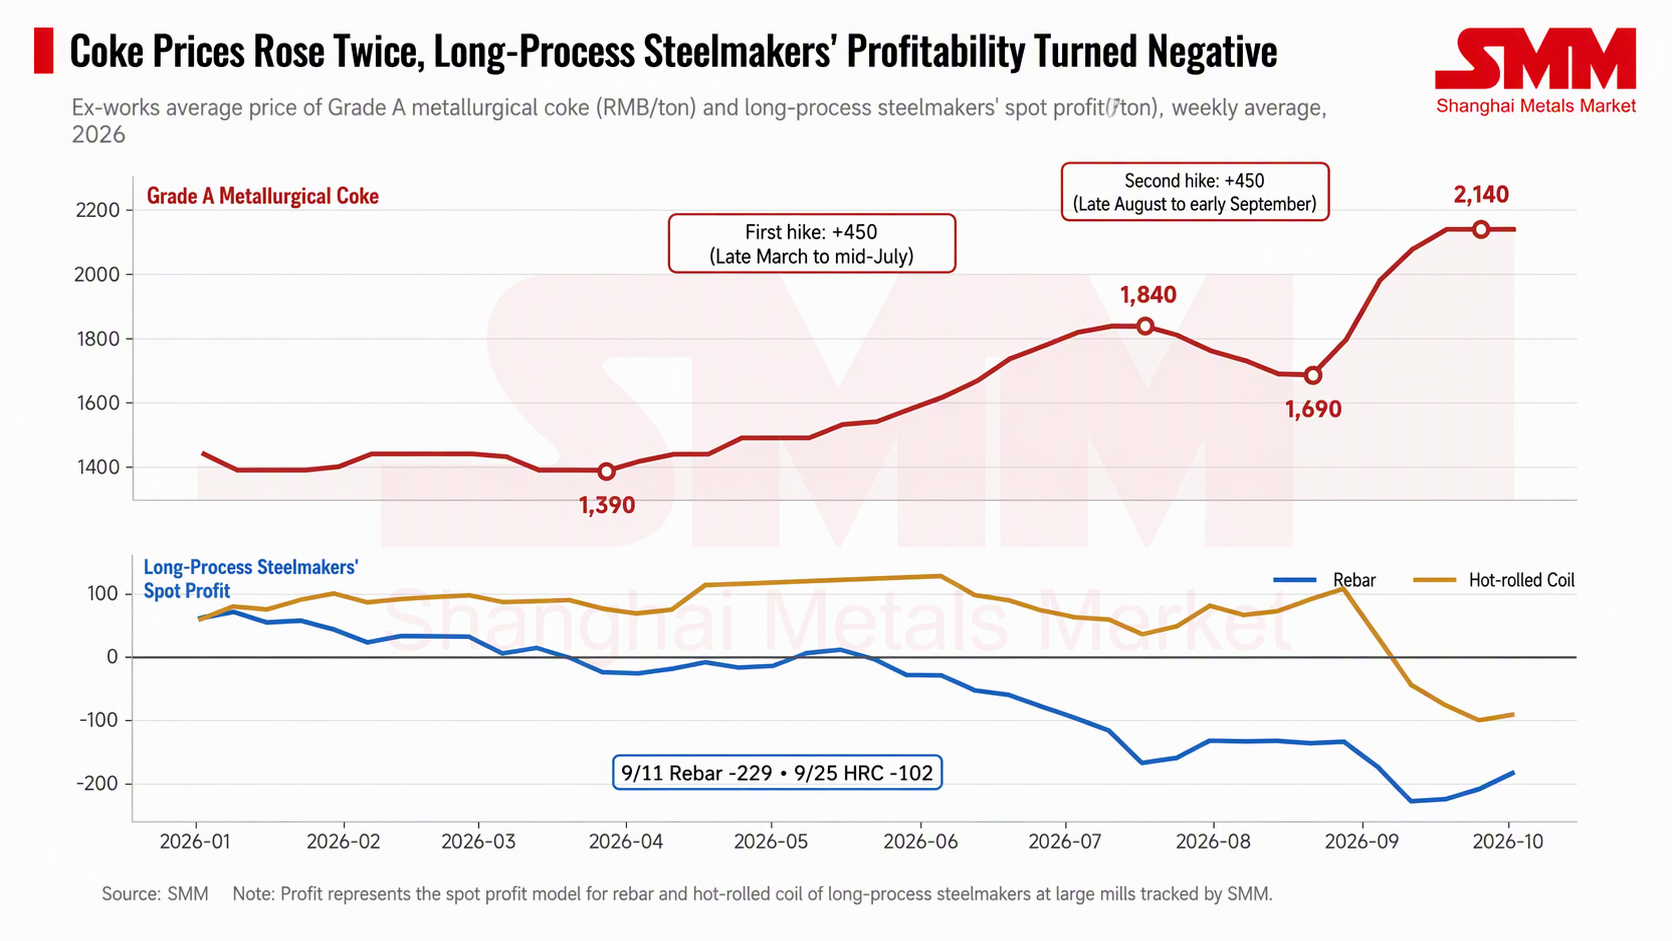
Lợi nhuận thép cây giao ngay của SMM tại các nhà máy thép lò cao lớn hầu hết thời gian ở mức âm kể từ cuối tháng 3, với mức lỗ mở rộng lên hơn 100 nhân dân tệ/tấn sau giữa tháng 7 và đạt -229 nhân dân tệ/tấn trong tuần ngày 11 tháng 9. Lợi nhuận HRC vẫn ở mức khoảng 108 nhân dân tệ/tấn vào cuối tháng 8 nhưng chuyển sang âm vào tháng 9, đạt -102 nhân dân tệ/tấn trong tuần ngày 25 tháng 9. Việc điều chỉnh sản lượng tương đối nhẹ, với sản lượng kim loại nóng trung bình hàng ngày của SMM tại 242 nhà máy thép giảm từ 2,465 triệu tấn vào giữa tháng 6 xuống 2,388 triệu tấn vào cuối tháng 9, mức giảm khoảng 3%. Ngày 15 tháng 9, ngành thép đã ban hành "Đề xuất ngành thép thực hiện đầy đủ tự giác trong kiểm soát sản xuất và giảm tồn kho", kêu gọi thực hiện nghiêm ngặt việc điều tiết sản xuất và giảm tồn kho.
Việc tăng giá than cốc đã siết chặt lợi nhuận của các nhà máy thép, hạ thấp trần giá quặng mà các nhà máy có thể chấp nhận. Khối lượng nhu cầu quặng sắt của Trung Quốc không giảm đáng kể, với sản lượng kim loại nóng chỉ giảm khoảng 3%; thay đổi chủ yếu nằm ở khả năng chấp nhận giá và thái độ mua hàng biên. Điều này giải thích sự đổ vỡ trong Mục 3: chi phí vận tải cao hơn không thể chuyển sang giá CFR và phải được hấp thụ bởi giá FOB mà các công ty khai thác nhận được. Các mỏ vừa và nhỏ của Brazil một mặt đối mặt với chi phí vận tải, mặt khác chịu áp lực chi phí từ các nhà máy thép, khiến lợi nhuận của họ bị siết chặt từ cả hai phía.
5. Hào lũy vận tải của Vale
Vale đã không cắt giảm sản lượng. Sản lượng quặng sắt quý 2 của công ty đạt 84,3 triệu tấn, mức cao nhất cùng kỳ kể từ năm 2018, và hướng dẫn sản xuất năm 2026 là 335-345 triệu tấn vẫn không thay đổi. Chi phí vận tải biển đơn vị quý 2 của Vale là 22,0 đô la Mỹ/tấn, công ty tiết lộ thấp hơn 10,6 đô la Mỹ/tấn so với tuyến C3; khoảng cách này là 4,6 đô la Mỹ/tấn trong quý 3 năm 2025, 5,9 đô la Mỹ/tấn trong quý 4 năm 2025 và 6,7 đô la Mỹ/tấn trong quý 1 năm 2026, ngày càng nới rộng theo từng quý khi giá cước vận tải giao ngay tăng. Công ty cho rằng kết quả này đến từ chiến lược thuê tàu dài hạn, giúp giảm chi phí và biến động.
Phòng hộ nhiên liệu cung cấp lớp bảo vệ thứ hai. Vale tiết lộ đã phòng hộ khoảng 70% mức tiêu thụ nhiên liệu hàng hải ước tính năm 2026 bằng các quyền chọn collar chi phí bằng không, với mức bảo vệ Brent trên 80 đô la Mỹ/thùng; lợi nhuận phòng hộ quý 2 khoảng 100 triệu đô la Mỹ, tương đương khoảng 1,6 đô la Mỹ/tấn. Trong các báo cáo quý và tài liệu họp báo cáo kết quả kinh doanh của Vale, không có dấu hiệu nào cho thấy công ty sử dụng hợp đồng kỳ hạn vận tải (FFA) để phòng hộ giá cước giao ngay, vì vậy lợi thế của công ty chính xác hơn là năng lực vận chuyển theo hợp đồng dài hạn cộng với phòng hộ nhiên liệu.
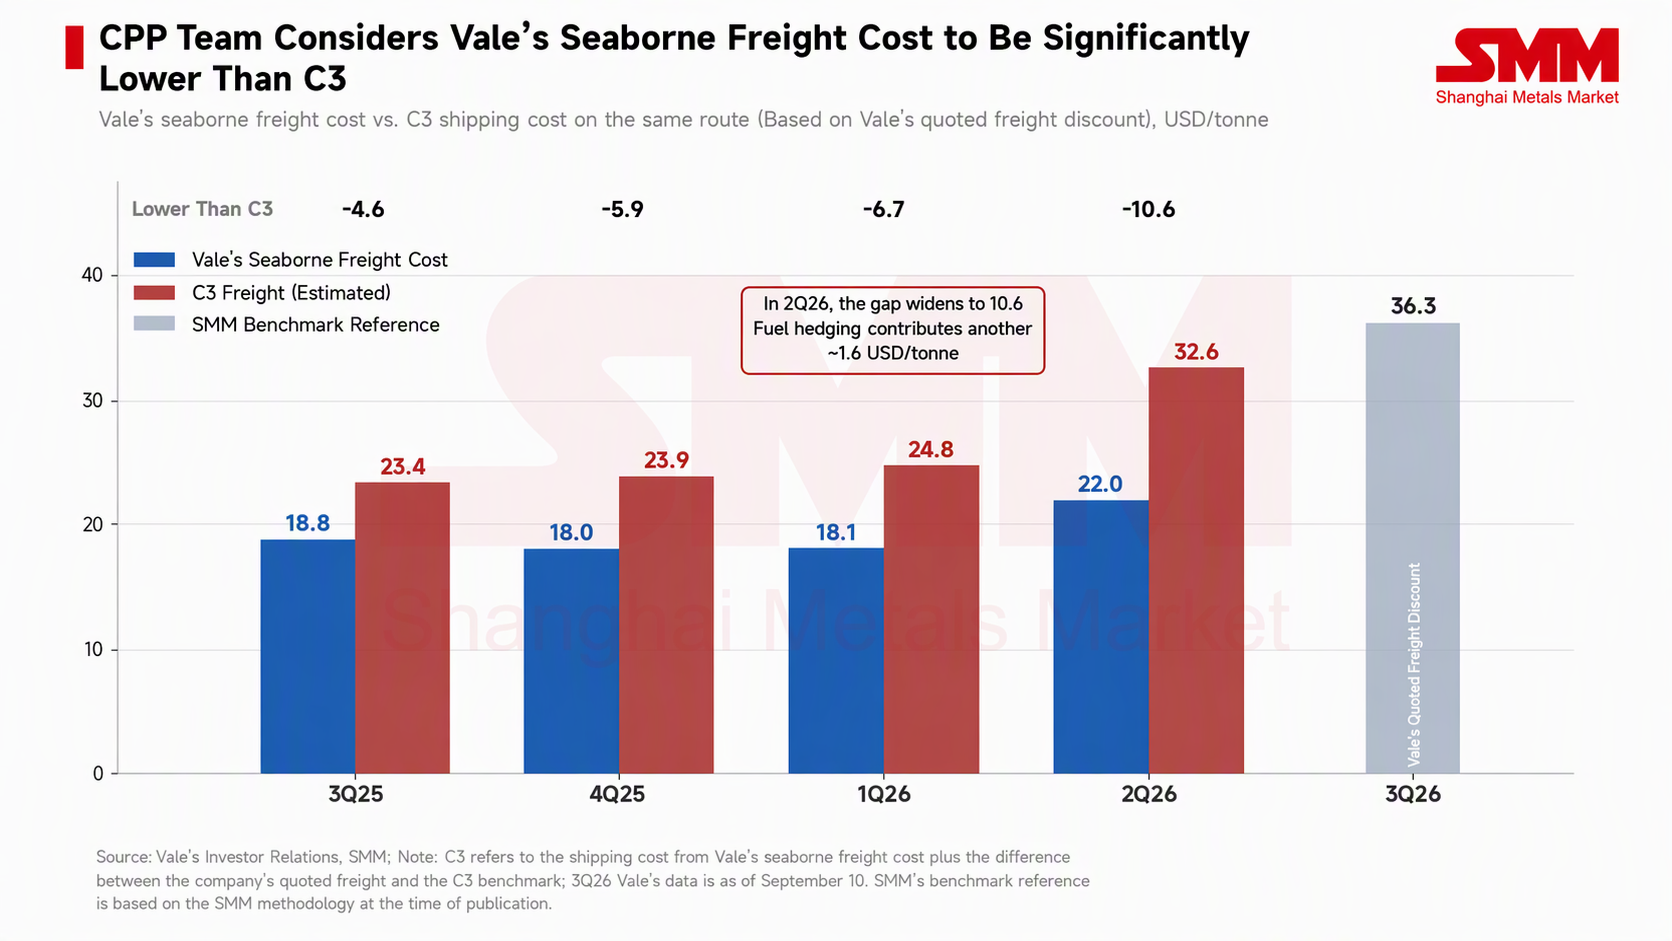
Áp lực chi phí của Vale cũng đang gia tăng. Do đồng real tăng giá cùng chi phí diesel và cước vận tải cao hơn, công ty đã nâng dự báo chi phí tiền mặt C1 năm 2026 từ 20,0-21,5 USD/tấn lên 22,5-23,5 USD/tấn, đồng thời nâng dự báo chi phí tổng cộng lên 58-62 USD/tấn. Tuy nhiên, so với các đối thủ phụ thuộc vào thuê tàu giao ngay, Vale trả cước vận tải thấp hơn khoảng 10 USD/tấn, và trong bối cảnh giá thực thu bị nén, khoảng cách này phần lớn lý giải vì sao việc cắt giảm sản lượng tập trung ở các mỏ vừa và nhỏ.
6. Mức co hẹp nguồn cung biên còn hạn chế; tác động cơ cấu đáng chú ý hơn
Quy mô cắt giảm sản lượng mà ba công ty công bố là có giới hạn. CSN hạ dự báo 6 triệu tấn, nhà máy Samambaia có công suất năm khoảng 2,7 triệu tấn, và nhà máy chế biến ướt của Itaminas tạm dừng một tháng—tổng sản lượng năm cộng lại chưa đến 10 triệu tấn, khoảng 2% mức xuất khẩu quặng sắt Brazil bình quân năm trong ba quý đầu năm 2026 (khoảng 378 triệu tấn). Dữ liệu lịch tàu của SMM cho thấy lượng quặng sắt xuất khẩu trung bình hằng tuần của Brazil trong quý 3 là 7,56 triệu tấn, giảm khoảng 10% so với cùng kỳ, mức giảm chủ yếu đến từ cảng Ponta da Madeira ở phía bắc; việc cắt giảm sản lượng chỉ có hiệu lực từ tháng 9 vẫn chưa phản ánh đầy đủ vào dữ liệu xuất khẩu.
Tồn kho quặng sắt nguồn gốc Brazil tại 10 cảng Trung Quốc ở mức 32,85 triệu tấn vào ngày 24 tháng 9, giảm 23,6% so với cùng kỳ, trong đó tồn kho BRBF ở mức 770.000 tấn, giảm 61% so với cùng kỳ. BRBF là sản phẩm chủ đạo của Vale, và việc giảm tồn kho của sản phẩm này không liên quan trực tiếp đến đợt cắt giảm sản lượng lần này của các mỏ vừa và nhỏ. Lượng giảm sản lượng tại các mỏ vừa và nhỏ tập trung ở quặng bột hàm lượng thấp và quặng cục nhỏ, tác động nhiều khả năng thể hiện ở nguồn cung biên của quặng bột Brazil hàm lượng trung bình và thấp, khó có thể thay đổi cục diện cung cầu tổng thể.
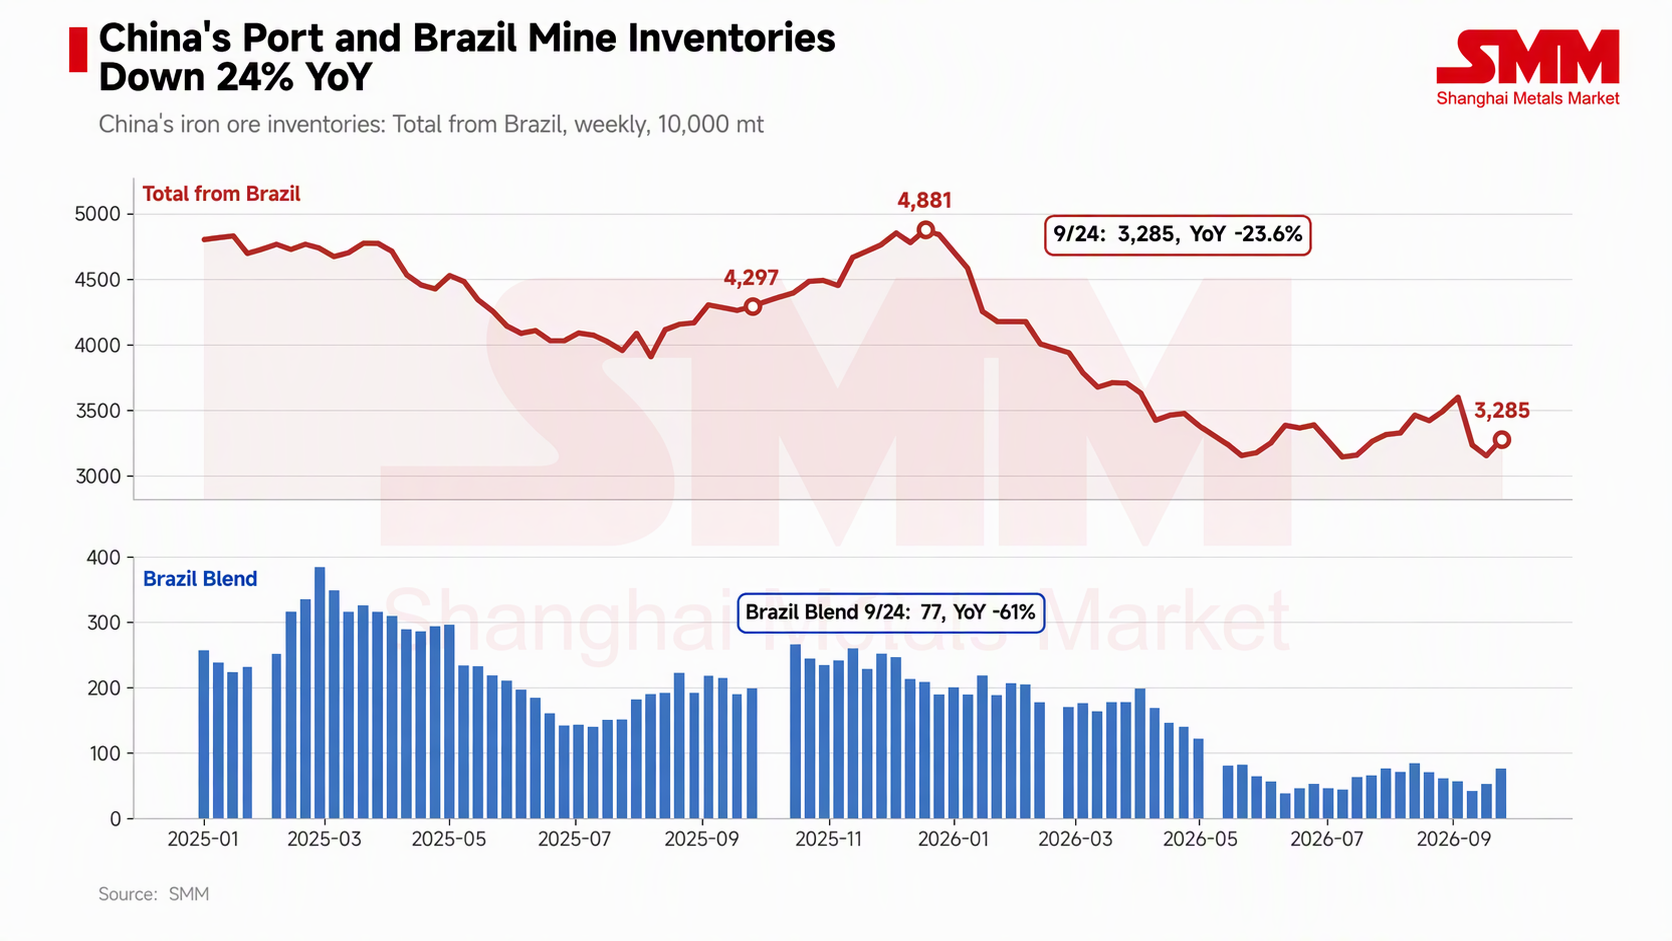
Ban lãnh đạo Itaminas kỳ vọng sẽ trở lại bình thường vào tháng 11, và CSN cũng cho biết các biện pháp có thể được đảo ngược bất cứ lúc nào. Nếu cước vận tải hạ nhiệt, hoặc lợi nhuận nhà máy thép phục hồi và mức chấp nhận giá quặng cao hơn được cải thiện, nguồn cung này có thể quay lại thị trường tương đối nhanh.
7. Triển vọng thị trường
Đợt cắt giảm sản lượng này của các mỏ quy mô vừa và nhỏ Brazil là kết quả tác động tổng hợp của cước vận tải và lợi nhuận nhà máy thép. Cước vận tải tăng khoảng 14 USD/tấn so với cùng kỳ năm ngoái, trực tiếp nén giá FOB thực thu; hai đợt tăng giá than cốc đã đẩy lợi nhuận nhà máy thép lò cao xuống vùng âm, hạn chế khả năng chấp nhận giá quặng cao hơn của các nhà máy. Cộng với nhập khẩu tăng và tồn kho cảng ở mức cao, chi phí vận tải khó chuyển sang giá CFR. Thời điểm cắt giảm sản lượng của ba mỏ trùng với đợt tăng giá than cốc thứ hai và việc lợi nhuận nhà máy thép chuyển hẳn sang vùng âm trong tháng 9—sự trùng khớp về thời gian này củng cố nhận định về sức ép từ hai phía. Việc cắt giảm sản lượng có lan sang nhiều mỏ phi chính thống hơn hay không vẫn cần theo dõi thêm.
Các mỏ phụ thuộc vào thuê tàu giao ngay và sản xuất sản phẩm cấp thấp là đối tượng chịu áp lực chính trong đợt này, trong khi năng lực vận chuyển theo hợp đồng dài hạn và phòng hộ nhiên liệu giúp Vale có vị thế thuận lợi hơn trên đường cong chi phí. Lượng cắt giảm sản lượng được công bố dưới 10 triệu tấn tính theo năm, tác động hạn chế đến tổng cung cầu toàn cầu; ảnh hưởng chủ yếu thể hiện ở nguồn cung biên và chiết khấu quặng cấp thấp.
Nếu cước vận tải duy trì quanh mức 40 USD/tấn, trong khi kỷ luật tự giác kiểm soát sản lượng của các nhà máy thép tiếp tục và lợi nhuận chưa phục hồi, dư địa tăng của giá CFR quý 4 có thể tương đối hạn chế, và áp lực sẽ tiếp tục truyền sang giá FOB thực thu của quặng cấp thấp, các mỏ phi chính thống có thể điều chỉnh sản lượng thêm. Ngược lại, nếu cước vận tải giảm hoặc giá than cốc hạ nhiệt, độ co giãn phục hồi sản xuất của các mỏ đã cắt giảm là khá lớn. Thời gian tới, các điểm cần theo dõi chính gồm báo cáo sản lượng và tiêu thụ quý 3 của Vale vào tháng 10, tiến độ phục hồi sản xuất than luyện cốc tại Sơn Tây, và thay đổi tỷ lệ giá giữa Super Special Fines và PB fines.