

Ba công ty khai thác cắt giảm sản lượng trong tháng 9
Ngày 29 tháng 9, CSN Mineração đã ra thông báo quan trọng về việc tạm thời cắt giảm sản lượng quặng sắt tại nhà máy chế biến khô thuộc Tổ hợp Pires ở Ouro Preto, Minas Gerais, với lý do điều kiện thị trường hiện tại, giá quặng thấp và cước vận tải biển cao. Do việc cắt giảm này và lượng mua từ bên thứ ba dự kiến thấp hơn trong những tháng tới, công ty đã hạ dự báo năm 2026 về sản lượng tự khai thác cộng với lượng mua từ 45,0–47,0 triệu tấn xuống còn 39,0–41,0 triệu tấn, đồng thời nâng dự báo chi phí tiền mặt C1 từ 22,0–23,5 USD/tấn lên 25,0–26,0 USD/tấn. CSN cho biết biện pháp này có thể được đảo ngược bất cứ lúc nào nếu biên lợi nhuận của loại quặng này cải thiện và không kỳ vọng có tác động đáng kể.
CSN Mineração đã sản xuất và mua 10,058 triệu tấn trong quý 1 năm 2026 và 10,880 triệu tấn trong quý 2 năm 2026, khoảng 20,94 triệu tấn trong nửa đầu năm. Với mức trung bình mới là 40 triệu tấn, nửa cuối năm đạt khoảng 19,06 triệu tấn: thấp hơn khoảng 1,9 triệu tấn so với nửa đầu năm và thấp hơn khoảng 6 triệu tấn so với khối lượng nửa cuối năm theo dự báo cũ. Một phần trong 6 triệu tấn đó là do giảm lượng mua từ bên thứ ba chứ không phải từ các mỏ của chính CSN. Theo công ty mẹ, loại quặng bị cắt giảm có hàm lượng thấp hơn.
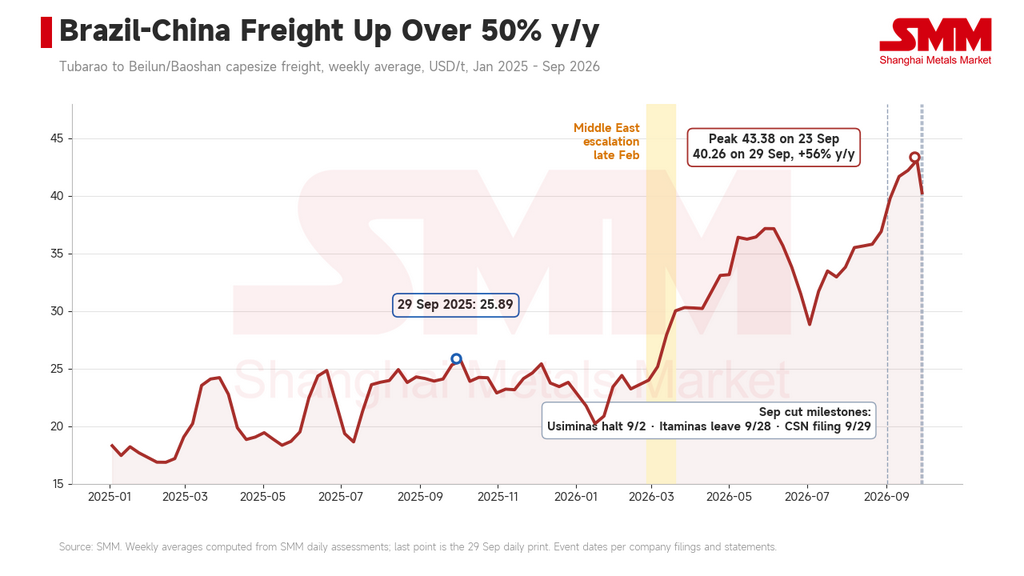
Cước vận tải đã tăng sau khi căng thẳng Trung Đông leo thang vào cuối tháng 2 và đạt 43,38 USD/tấn vào ngày 23 tháng 9; cả ba đợt cắt giảm đều diễn ra gần mức đỉnh đó.
Mineração Usiminas (Musa) là đơn vị hành động đầu tiên. Công ty đã đình chỉ vô thời hạn nhà máy Samambaia ở Itatiaiuçu từ ngày 2 tháng 9; nhà máy này chiếm khoảng 30% công suất 9 triệu tấn/năm của Musa. Công ty cho biết cước vận tải Brazil-Trung Quốc đã tăng từ 22–23 USD/tấn lên mức đỉnh 37–38 USD/tấn kể từ khi xung đột Trung Đông leo thang vào cuối tháng 2. Sau đó, công ty khai thác tư nhân Itaminas cho biết nhà máy chế biến ướt của họ ở Sarzedo sẽ dừng hoạt động vào tháng 10, với khoảng 300 nhân viên, khoảng một phần ba lực lượng lao động trực tiếp, nghỉ luân phiên một tháng từ ngày 28 tháng 9. Itaminas xuất khẩu khoảng 90% sản lượng.
Bối cảnh thương mại: cước vận tải tăng, nguồn cung dồi dào
Cước vận tải SMM tuyến Tubarao-Beilun/Baoshan trung bình đạt 24,67 USD/tấn trong quý đầu tiên, 34,06 USD/tấn trong quý hai và 36,26 USD/tấn trong quý ba, và đạt 43,38 USD/tấn vào ngày 23 tháng 9, mức cao nhất kể từ khi chuỗi dữ liệu bắt đầu vào tháng 10 năm 2023. Nhiên liệu là một trong những yếu tố chính. Vale báo cáo rằng chi phí vận tải biển đơn vị của họ đã tăng 3,9 USD/tấn so với quý trước trong quý 2 năm 2026, trong đó chi phí nhiên liệu tàu tăng đóng góp 2,3 USD/tấn và biến động cước giao ngay đóng góp 0,8 USD/tấn.
Simandou là một mối quan tâm khác cần theo dõi. Rio Tinto báo cáo rằng hoạt động khai thác Simandou của họ đã xuất khẩu 1,6 triệu tấn sang Trung Quốc trong quý II và 2,2 triệu tấn trong nửa đầu năm, với dự báo doanh số năm 2026 là 5–10 triệu tấn và mục tiêu đạt công suất tối đa vào nửa cuối năm 2028. Ở khối lượng hiện tại, Simandou chiếm rất ít công suất tàu capesize. Tuy nhiên, tuyến Guinea–Trung Quốc là tuyến vận tải đường dài, và khi dự án tăng tốc, nhu cầu về trọng tải Đại Tây Dương sẽ tăng lên, do đó các nhà khai thác Brazil có thể phải đối mặt với sự cạnh tranh gay gắt hơn về tàu.
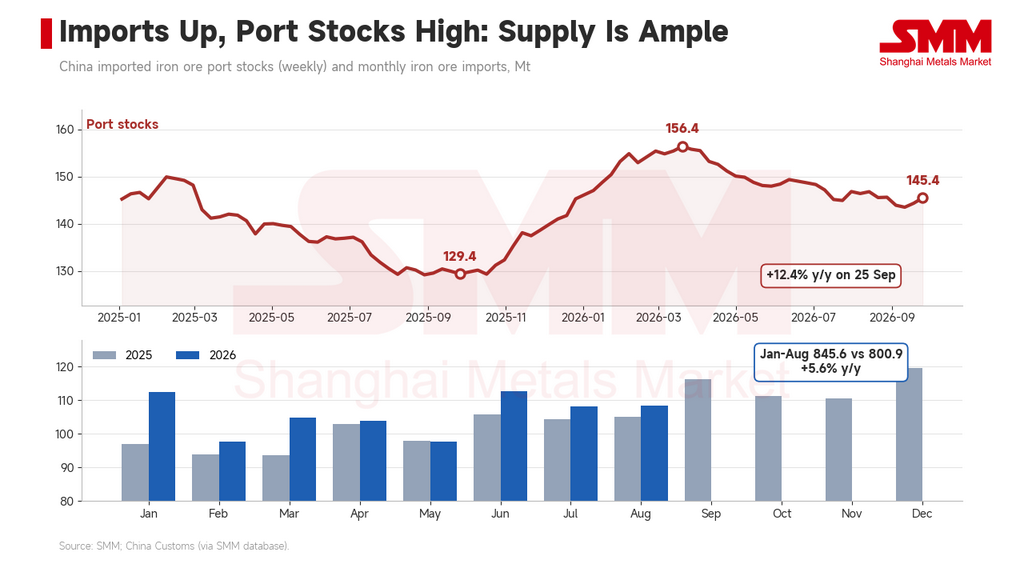
Nguồn cung phía Trung Quốc không eo hẹp. Dữ liệu hải quan cho thấy Trung Quốc đã nhập khẩu 845,6 triệu tấn quặng sắt trong tháng 1–8, tăng 5,6% so với cùng kỳ năm ngoái. Số liệu của SMM về tồn kho quặng nhập khẩu tại các cảng Trung Quốc là 145,5 triệu tấn vào ngày 25 tháng 9, tăng 12,4% so với cùng kỳ năm ngoái, sau khi đạt đỉnh 156,4 triệu tấn vào ngày 20 tháng 3. Với nhập khẩu tăng và tồn kho cao, người mua có lợi thế và người bán gặp khó khăn trong việc cộng thêm cước phí cao hơn vào giá giao hàng.
Cước phí ăn vào lợi nhuận ròng FOB, quặng cấp thấp chịu ảnh hưởng nặng nhất
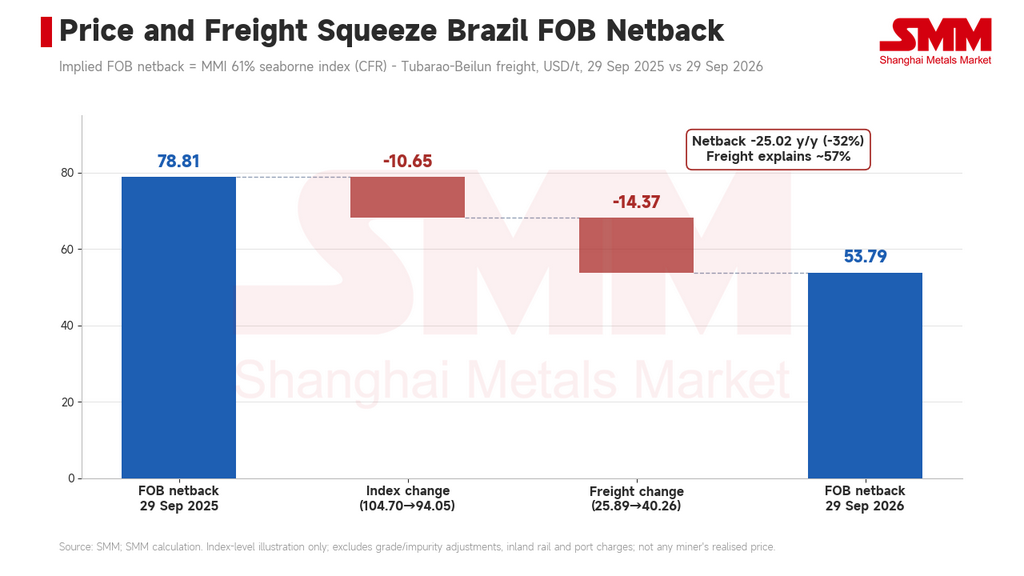
Chỉ số quặng vận chuyển bằng đường biển MMI 61% Fe của SMM đứng ở mức 94,05 USD/tấn vào ngày 29 tháng 9, giảm 10,65 USD/tấn so với cùng kỳ năm ngoái; cước phí cùng ngày là 40,26 USD/tấn, tăng 14,37 USD/tấn. Lấy chỉ số trừ đi cước phí làm hướng dẫn sơ bộ, lợi nhuận ròng FOB của Brazil đã giảm từ 78,81 USD/tấn xuống 53,79 USD/tấn, mức giảm 25,02 USD/tấn, khoảng 57% trong số đó đến từ cước phí cao hơn.
Quặng cấp thấp từ nhà máy khô Pires và các sản phẩm của Itaminas đang ở tình thế khó khăn hơn so với quặng mịn chính thống. Cước phí được tính theo tấn ướt, do đó cấp quặng càng thấp thì cước phí trên mỗi đơn vị Fe càng cao, và mức chiết khấu thị trường đối với quặng cấp thấp đang ngày càng nới rộng. Dữ liệu của SMM cho thấy Super Special Fines (56,5%) tại Thanh Đảo đạt trung bình 539,4 nhân dân tệ/tấn ướt trong tuần ngày 25 tháng 9, giảm 25,3% so với cùng kỳ năm ngoái, trong khi PB fines (60,8%) giảm 13,7%. Tỷ lệ giá SSF/PB đã giảm từ 0,92 một năm trước xuống 0,79, thấp hơn nhiều so với tỷ lệ hàm lượng Fe khoảng 0,93. Phân khúc quặng cấp cao hầu như không thay đổi: chênh lệch giữa chỉ số vận chuyển bằng đường biển MMi 65% và 61% của SMM là khoảng 17 USD/tấn, về cơ bản phù hợp với mức khoảng 18 USD/tấn một năm trước.
Các nhà máy thép: hai đợt tăng giá than cốc, biên lợi nhuận chuyển sang âm
Giá than cốc luyện kim cấp 1 trung bình toàn quốc của SMM đã tăng hai lần trong năm nay. Đợt tăng đầu tiên đưa giá từ 1.390 nhân dân tệ/tấn vào cuối tháng 3 lên 1.840 nhân dân tệ/tấn vào giữa tháng 7. Sau khi giảm xuống 1.690 nhân dân tệ/tấn vào giữa đến cuối tháng 8, đợt tăng thứ hai bắt đầu vào cuối tháng 8 và đẩy giá lên 2.140 nhân dân tệ/tấn vào cuối tháng 9. Mỗi đợt tăng thêm khoảng 450 nhân dân tệ/tấn.
Nguồn cung than cốc thắt chặt hơn tại Sơn Tây là một động lực quan trọng. Sau một sự cố an toàn tại một mỏ than ở Sơn Tây vào cuối tháng 5, các cuộc thanh tra an toàn đã được tiến hành trên toàn tỉnh, và khoảng 130 mỏ than cốc với công suất 125–147 triệu tấn/năm đã dừng hoạt động sau ngày 23 tháng 5. Việc khởi động lại chậm hơn dự kiến: 43 mỏ với công suất khoảng 55,2 triệu tấn/năm đã hoạt động trở lại vào ngày 1 tháng 6, trong khi 51 mỏ với công suất khoảng 55 triệu tấn vẫn ngừng hoạt động vào ngày 20 tháng 8, và các mỏ đã khởi động lại trung bình chỉ sản xuất khoảng hai phần ba sản lượng trước đó. Cục Thống kê Quốc gia báo cáo sản lượng than thô tháng 7 là 340 triệu tấn, giảm 10,1% so với cùng kỳ năm ngoái, và sản lượng tháng 8 là 360 triệu tấn, giảm 7,7%, mức giảm thu hẹp 2,4 điểm phần trăm.
Biên lợi nhuận giao ngay của SMM đối với thép cây BF-BOF tại các nhà máy lớn hầu như âm kể từ cuối tháng 3, mức lỗ vượt quá 100 nhân dân tệ/tấn sau giữa tháng 7, và tuần ngày 11 tháng 9 trung bình âm 229 nhân dân tệ/tấn. Biên lợi nhuận HRC vẫn ở mức khoảng 108 nhân dân tệ/tấn vào cuối tháng 8 nhưng đã chuyển sang âm vào tháng 9, ở mức âm 102 nhân dân tệ/tấn trong tuần ngày 25 tháng 9. Sản lượng chỉ điều chỉnh ở mức khiêm tốn: sản lượng gang lỏng trung bình hàng ngày tại 242 nhà máy mẫu của SMM giảm từ 2,465 triệu tấn/ngày vào giữa tháng 6 xuống 2,388 triệu tấn/ngày vào cuối tháng 9, giảm khoảng 3%. Vào ngày 15 tháng 9, ngành thép đã ban hành sáng kiến về tự kiểm soát sản lượng và giảm tồn kho, kêu gọi thực hiện nghiêm ngặt các biện pháp kiểm soát sản lượng và giảm lượng hàng tồn kho.
Giá than cốc cao hơn đã siết chặt biên lợi nhuận của các nhà máy và hạ thấp mức giá quặng mà các nhà máy có thể chấp nhận. Nhu cầu quặng của Trung Quốc về khối lượng không giảm nhiều, với sản lượng gang lỏng chỉ giảm khoảng 3%; sự thay đổi nằm ở khả năng chịu giá và cách các nhà máy mua hàng thận trọng ở mức biên. Điều đó giải thích sự phân tách trong Mục 3: cước phí cao hơn không thể chuyển vào giá CFR, do đó nó đè lên lợi nhuận ròng FOB của các nhà khai thác. Các nhà khai thác nhỏ hơn của Brazil phải đối mặt với cước phí ở một phía và các nhà máy chịu áp lực chi phí ở phía kia.
Lợi thế cước phí của Vale
Vale đã không đi theo hướng đó. Sản lượng quặng sắt quý II của công ty là 84,3 triệu tấn, mức cao nhất cho một quý II kể từ năm 2018, và dự báo sản xuất năm 2026 là 335–345 triệu tấn không thay đổi. Chi phí cước vận tải biển đơn vị của Vale là 22,0 USD/tấn trong quý II/2026, công ty cho biết thấp hơn 10,6 USD/tấn so với tuyến C3. Khoảng cách đó là 4,6 USD/tấn trong quý III/2025, 5,9 USD/tấn trong quý IV/2025 và 6,7 USD/tấn trong quý I/2026, nới rộng mỗi quý khi cước phí giao ngay tăng. Vale ghi nhận chiến lược thuê tàu dài hạn của mình, cho biết chiến lược này giúp giảm cả chi phí lẫn biến động.
Hợp đồng phòng hộ nhiên liệu bổ sung thêm một lớp bảo vệ. Vale đã phòng hộ khoảng 70% mức tiêu thụ nhiên liệu hàng hải dự kiến năm 2026 bằng các hợp đồng quyền chọn zero-cost bảo vệ trên mức 80 USD/thùng Brent; hợp đồng phòng hộ này đóng góp khoảng 100 triệu USD, tương đương khoảng 1,6 USD/tấn, trong quý II/2026. Các báo cáo quý và tài liệu họp của Vale mà chúng tôi xem xét không cho thấy công ty phòng hộ cước phí giao ngay bằng các hợp đồng kỳ hạn cước vận tải (FFA), do đó lợi thế của công ty được mô tả chính xác hơn là trọng tải dài hạn cộng với phòng hộ nhiên liệu.
Chi phí của chính Vale đang tăng. Với đồng real mạnh hơn và giá dầu diesel cùng cước phí cao hơn, công ty đã nâng dự báo chi phí tiền mặt C1 năm 2026 từ 20,0–21,5 USD/tấn lên 22,5–23,5 USD/tấn và dự báo chi phí toàn phần lên 58–62 USD/tấn. Tuy nhiên, so với các đối thủ thuê tàu trên thị trường giao ngay, Vale trả cước phí thấp hơn khoảng 10 USD/tấn, và với lợi nhuận ròng bị nén chặt như vậy, khoảng cách đó giải thích phần lớn lý do tại sao việc cắt giảm tập trung ở các nhà khai thác nhỏ hơn.
Tổn thất nguồn cung hạn chế; theo dõi cơ cấu sản phẩm
Các đợt cắt giảm được công bố có khối lượng khiêm tốn. Dự báo của CSN giảm 6 triệu tấn, Samambaia có công suất khoảng 2,7 triệu tấn/năm, và nhà máy ướt Itaminas hiện đang dừng hoạt động một tháng. Tổng cộng dưới 10 triệu tấn tính theo năm, khoảng 2% lượng quặng sắt xuất khẩu hàng năm của Brazil trong tháng 1–9/2026 (khoảng 378 triệu tấn). Dữ liệu theo dõi tàu của SMM cho thấy lượng xuất khẩu của Brazil trung bình 7,56 triệu tấn một tuần trong quý III, giảm khoảng 10% so với cùng kỳ năm ngoái, chủ yếu tại cảng phía bắc Ponta da Madeira. Các đợt cắt giảm chỉ mới bắt đầu vào tháng 9 vẫn chưa thể hiện đầy đủ trong dữ liệu xuất khẩu.
Tồn kho quặng có nguồn gốc Brazil tại mười cảng lớn của Trung Quốc là 32,85 triệu tấn vào ngày 24 tháng 9, giảm 23,6% so với cùng kỳ năm ngoái, và tồn kho BRBF là 0,77 triệu tấn, giảm 61%. BRBF là hỗn hợp quặng chủ lực của Vale, do đó việc giảm tồn kho của nó không liên quan trực tiếp đến các đợt cắt giảm của các nhà khai thác nhỏ hơn. Các đợt cắt giảm đó tập trung vào quặng mịn cấp thấp và quặng cục nhỏ, do đó tác động có nhiều khả năng thể hiện ở nguồn cung biên của quặng mịn Brazil cấp thấp và trung bình hơn là trong cân bằng tổng thể.
Tồn kho tại cảng có nguồn gốc Brazil giảm 23,6% so với cùng kỳ năm ngoái và BRBF giảm nhiều hơn, nhưng điều đó chủ yếu phản ánh nguồn cung chủ lực của Vale và ít liên quan đến các đợt cắt giảm của các nhà khai thác nhỏ hơn.
Ban lãnh đạo Itaminas dự kiến sẽ trở lại bình thường vào tháng 11, và CSN cho biết biện pháp của họ có thể được đảo ngược bất cứ lúc nào. Nếu cước phí giảm bớt, hoặc nếu biên lợi nhuận của các nhà máy phục hồi và các nhà máy chấp nhận giá quặng cao hơn, nguồn cung này có thể quay trở lại nhanh chóng.
SMM cho rằng đợt cắt giảm này của các nhà khai thác nhỏ hơn ở Brazil phản ánh cước phí và biên lợi nhuận của các nhà máy cùng tác động. Cước phí tăng khoảng 14 USD/tấn so với cùng kỳ năm ngoái đã trực tiếp nén lợi nhuận ròng FOB; hai đợt tăng giá than cốc đã đẩy biên lợi nhuận BF-BOF xuống âm và hạn chế mức giá các nhà máy sẵn sàng trả cho quặng; và với nhập khẩu tăng cùng tồn kho tại cảng cao, cước phí không thể chuyển vào giá CFR. Ba đợt cắt giảm diễn ra cùng tháng với đợt tăng giá than cốc thứ hai và sự chuyển sang biên lợi nhuận âm, điều này ủng hộ cách giải thích về sức ép hai chiều. Liệu việc cắt giảm có lan sang nhiều nhà khai thác phi chính thống hơn hay không vẫn còn phải chờ xem.
Các nhà khai thác thuê tàu trên thị trường giao ngay và bán các sản phẩm cấp thấp hơn đang gánh chịu phần lớn áp lực này, trong khi trọng tải dài hạn và phòng hộ nhiên liệu của Vale đặt công ty vào vị thế mạnh hơn trên đường cong chi phí. Các đợt cắt giảm được công bố tổng cộng dưới 10 triệu tấn tính theo năm và có tác động hạn chế đến cân bằng toàn cầu; tác động chủ yếu rơi vào nguồn cung cấp thấp biên và các mức chiết khấu.
Nếu cước phí duy trì gần 40 USD/tấn trong khi các nhà máy giữ kỷ luật sản lượng và biên lợi nhuận không phục hồi, khả năng tăng giá CFR trong quý IV có thể bị hạn chế, áp lực có thể tiếp tục chuyển sang lợi nhuận ròng FOB của quặng cấp thấp, và các nhà khai thác phi chính thống có thể điều chỉnh sản lượng thêm nữa. Nếu cước phí giảm bớt hoặc giá than cốc hạ nhiệt, các mỏ bị cắt giảm có thể khởi động lại nhanh chóng. Các yếu tố chính cần theo dõi là báo cáo sản xuất và doanh số quý III của Vale vào tháng 10, tốc độ khởi động lại các mỏ than cốc tại Sơn Tây, và tỷ lệ giá SSF/PB.



