Điểm lại thị trường chì trong kỳ nghỉ lễ
Thị trường chì SHFE đóng cửa trong kỳ nghỉ lễ Quốc khánh Trung Quốc, trong khi chì LME biến động theo xu hướng giảm rồi tăng khi bối cảnh kinh tế vĩ mô thay đổi.
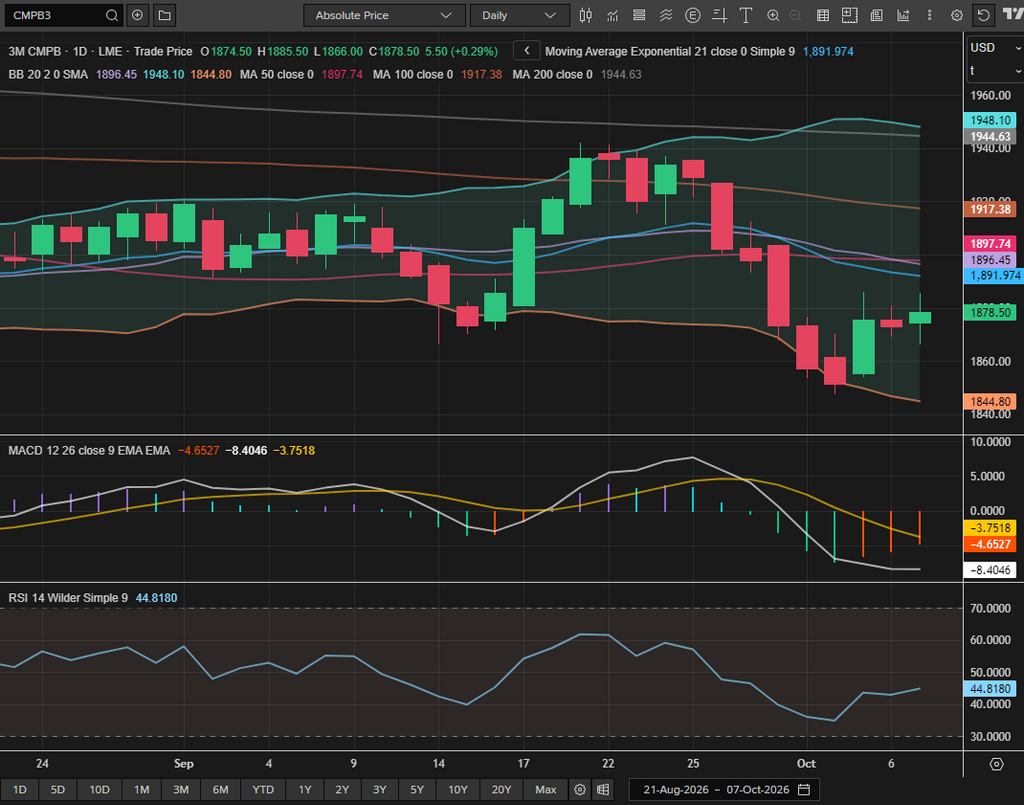
Sau khi đóng cửa ở mức 1.871,5 USD/tấn vào ngày 30 tháng 9, chì LME tiếp tục giảm xuống 1.860 USD/tấn vào ngày 1 tháng 10, mức thấp nhất kể từ giữa tháng 7. Sau khi dữ liệu bảng lương phi nông nghiệp Mỹ được công bố vào ngày 2 tháng 10, giá chì dần ổn định và đóng cửa quanh mức 1.853,5 USD/tấn. Sau khi thị trường mở cửa trở lại vào ngày 5 tháng 10, chì LME phục hồi nhanh chóng lên 1.869,5 USD/tấn trước khi tăng nhẹ lên 1.871,5 USD/tấn vào ngày 6 tháng 10.
Trong phiên giao dịch châu Á ngày 7 tháng 10, chì LME mở cửa ở mức 1.874,5 USD/tấn và ban đầu giảm xuống mức thấp nhất trong phiên là 1.866 USD/tấn trước khi tăng trở lại. Tính đến 18:00 giờ Bắc Kinh, hợp đồng đã tăng lên 1.881,5 USD/tấn. Nhìn chung, chì LME chỉ ghi nhận mức giảm nhẹ 0,5% trong kỳ nghỉ lễ.
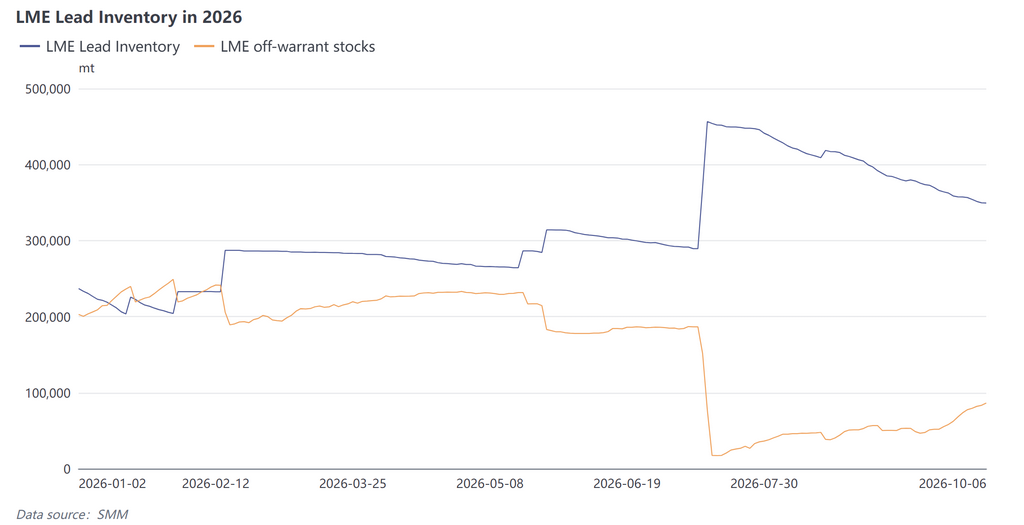
Tồn kho chì LME tiếp tục xu hướng giảm trước đó, giảm dần từ 356.600 tấn vào ngày 30 tháng 9 xuống 349.400 tấn vào ngày 6 tháng 10, tương đương mức giảm 7.200 tấn. Trong khi đó, lượng chứng chỉ hủy tăng khoảng 8.600 tấn vào ngày 6 tháng 10, nâng tỷ lệ chứng chỉ hủy lên 10,3%. Tồn kho ngoài sàn cũng tăng từ 77.500 tấn lên 86.300 tấn, tương đương mức tăng ròng 8.800 tấn. Phần lớn các biến động tăng giảm tập trung tại các kho ở Singapore.
Đợt giảm tồn kho LME gần đây luôn đi kèm với sự gia tăng tồn kho ngoài sàn. Phần lớn kim loại thuộc diện chứng chỉ hủy thực chất chưa rời khỏi hệ thống kho mà chỉ chuyển từ tồn kho đăng ký sang tồn kho ngoài sàn. Với mức tồn kho LME tuyệt đối hiện đang ở mức cao, sự sụt giảm tồn kho chính thức không đủ để củng cố kỳ vọng về tình trạng thắt chặt nguồn cung ở nước ngoài. Trên thị trường kỳ hạn, mức bù hoãn bán từ hợp đồng tiền mặt đến kỳ hạn ba tháng đã nới rộng từ 36,49 USD/tấn vào ngày 30 tháng 9 lên 40,91 USD/tấn vào ngày 6 tháng 10, càng xác nhận thêm rằng thị trường nước ngoài hiện không thiếu hụt nguồn cung vật chất.
Về mặt kinh tế vĩ mô, chủ đề chính tại các thị trường nước ngoài trong kỳ nghỉ lễ là sự đảo chiều kỳ vọng về việc Cục Dự trữ Liên bang Mỹ tăng lãi suất. Theo đó, chì LME diễn biến theo quỹ đạo "điều chỉnh – ổn định – phục hồi".
Dữ liệu kinh tế Mỹ mạnh mẽ vào cuối tháng 9, bao gồm PMI tăng lên mức cao nhất nhiều năm, cùng với những bình luận diều hâu từ các quan chức Cục Dự trữ Liên bang, đã nhanh chóng đẩy xác suất tăng lãi suất vào tháng 10 theo thị trường lên 70–80%. Lợi suất trái phiếu kho bạc Mỹ tăng trên toàn bộ đường cong, với lợi suất kỳ hạn 5 năm lần đầu tiên vượt 5% kể từ năm 2007 và lợi suất kỳ hạn 10 năm đạt 5,344%, mức cao nhất kể từ năm 2002. Chỉ số đô la Mỹ cũng tăng lên mức cao nhất 17 tháng. Dưới áp lực kết hợp từ đồng đô la mạnh hơn và lợi suất trái phiếu kho bạc tăng, kim loại cơ bản suy yếu trên diện rộng. Chì LME giảm nhiều phiên liên tiếp và đóng cửa quanh mức 1.853,5 USD/tấn vào ngày 2 tháng 10, mức thấp nhất trong gần ba tháng.
Tâm lý thay đổi giữa kỳ nghỉ sau khi dữ liệu NFP của Mỹ gây bất ngờ giảm mạnh, nhanh chóng hạ nhiệt kỳ vọng thắt chặt tiền tệ hơn nữa. Dữ liệu công bố tối ngày 2 tháng 10 theo giờ Bắc Kinh cho thấy nền kinh tế Mỹ chỉ tạo thêm 29.000 việc làm trong tháng 9, chưa bằng một phần ba kỳ vọng của thị trường. Số liệu tháng trước được điều chỉnh giảm từ 162.000 xuống 133.000, trong khi con số tháng 7 được điều chỉnh thành giảm 10.000. Tổng mức điều chỉnh giảm của hai tháng lên tới 60.000. Tỷ lệ thất nghiệp tăng lên 4,2%, trong khi thu nhập trung bình theo giờ chỉ tăng 0,1% so với tháng trước.
Sau báo cáo việc làm yếu kém, xác suất tăng lãi suất vào tháng 10 theo thị trường giảm mạnh từ 70–80% một tuần trước đó xuống còn 15–28%. Đô la Mỹ rút lui khỏi mức cao nhất 17 tháng, trong khi lợi suất trái phiếu kho bạc cũng giảm. Kim loại cơ bản LME phục hồi trên diện rộng sau khi giao dịch trở lại vào ngày 5 tháng 10, với chì LME tăng 0,86% lên 1.869,5 USD/tấn.
Mặc dù dữ liệu việc làm yếu đã giảm bớt áp lực thắt chặt trong ngắn hạn, thị trường vẫn định giá xác suất tăng lãi suất vào tháng 12 khoảng 60%. "Chờ đến tháng 12 để đánh giá lại" trở thành kỳ vọng phổ biến của thị trường. Chỉ số đô la Mỹ vẫn đóng cửa ở mức 102,29 vào ngày 5 tháng 10, cho thấy áp lực kinh tế vĩ mô chỉ giảm bớt ở mức biên chứ chưa đảo ngược về cơ bản.
Về vị thế, báo cáo COTR của LME công bố ngày 6 tháng 10 cho thấy giá chì LME giảm khoảng 4,0% trong tuần kết thúc vào ngày 2 tháng 10. Trong cùng kỳ, các quỹ đầu tư giảm vị thế mua khoảng 4.600 lô và tăng thêm khoảng 7.000 lô vị thế bán, góp phần vào đà giảm giá trong kỳ nghỉ. Các quỹ đã chuyển sang vị thế bán ròng đối với chì LME, với vị thế mua ròng tính theo phần trăm hợp đồng mở giảm tiếp từ -8,22% của tuần trước xuống -12,42%.
Mặc dù chì hoạt động tốt hơn kẽm trong kỳ nghỉ lễ và sau đó phục hồi mạnh mẽ, các quỹ đầu cơ vẫn tương đối bi quan về chì từ góc độ cơ bản.
Đánh giá các yếu tố cơ bản trong nước của Trung Quốc
Nguồn cung trong nước dự kiến sẽ tăng trong tháng 10, mặc dù mức tăng ban đầu có thể tương đối chậm.
Trên thị trường chì sơ cấp, các nhà máy luyện kim ở miền Trung và miền Bắc Trung Quốc đã hoạt động trở lại vào cuối tháng 9 sau thời gian bảo trì. Tuy nhiên, sản lượng vẫn chưa ổn định trong giai đoạn khởi động lại ban đầu, tạo dư địa cho tăng trưởng sản lượng tiếp theo khi hoạt động ổn định trong tháng 10.
Trên thị trường chì thứ cấp, một số nhà sản xuất đã lên kế hoạch cắt giảm sản lượng trong kỳ nghỉ Quốc khánh, điều này có thể khiến tỷ lệ vận hành giảm nhẹ. Tuy nhiên, do giao dịch thị trường gần như đình trệ, tồn kho thành phẩm dự kiến sẽ tăng nhẹ.
Nhìn chung, việc các nhà máy luyện chì sơ cấp khởi động lại sau bảo trì và việc nối lại sản xuất chì thứ cấp sau kỳ nghỉ sẽ là hai nguồn cung bổ sung chính trong tháng 10. Tốc độ tăng trưởng sản lượng thực tế sau kỳ nghỉ sẽ phụ thuộc vào tiến độ khởi động lại của từng nhà máy luyện kim.
Về phía nhu cầu, tiêu thụ tạm thời suy yếu trong kỳ nghỉ sau khi hoạt động dự trữ trước kỳ nghỉ kết thúc. Do Tết Trung thu và Quốc khánh diễn ra gần nhau, tỷ lệ vận hành hàng tuần kết hợp của các nhà sản xuất ắc quy chì-axit tại năm tỉnh lớn đã giảm 13,98 điểm phần trăm so với tuần trước trong giai đoạn từ ngày 25 tháng 9 đến ngày 1 tháng 10.
Các nhà sản xuất ắc quy chì-axit đã hoàn tất việc dự trữ thỏi chì trước kỳ nghỉ. Trong tuần cuối cùng trước kỳ nghỉ, các công ty chỉ mua theo nhu cầu sản xuất tức thời, trong khi giao dịch trên thị trường giao ngay tiếp tục suy yếu. Một số nhà phân phối đã lên kế hoạch khuyến mãi trong kỳ nghỉ Quốc khánh. Do đó, trong giai đoạn đầu sau kỳ nghỉ, người tiêu dùng hạ nguồn có khả năng sẽ ưu tiên giải phóng tồn kho của chính họ, khiến nhu cầu mua hàng phục hồi tương đối chậm.
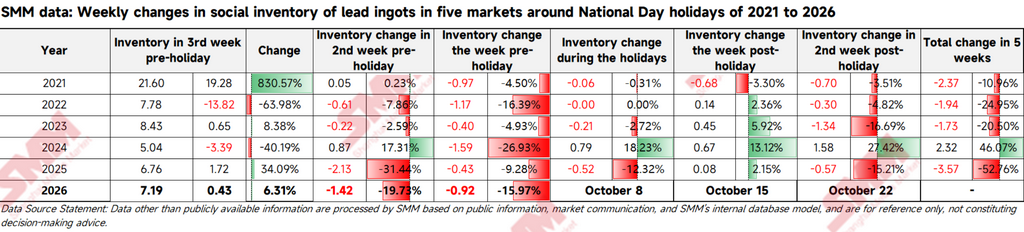
Về tồn kho, các nhà máy luyện chì sơ cấp và thứ cấp nắm giữ lượng tồn kho thành phẩm tương đối thấp sau khi tích cực bán trước hàng hóa giao tháng 10 và hoàn tất việc giao hàng trước kỳ nghỉ cho người mua hạ nguồn. Trong tuần cuối cùng trước kỳ nghỉ Quốc khánh, tồn kho xã hội chì thỏi SMM tại năm khu vực lớn giảm khoảng 9.200 tấn. Tính đến ngày 30 tháng 9, tồn kho xã hội năm khu vực đã giảm xuống còn 48.600 tấn. Mặc dù dự kiến sẽ có một số tích lũy tồn kho sau kỳ nghỉ, mức tăng có thể vẫn hạn chế.
Triển vọng sau kỳ nghỉ
Nhìn về phía trước, bất ổn bên ngoài xung quanh thị trường chì vẫn ở mức cao. Mặc dù báo cáo bảng lương phi nông nghiệp tháng 9 yếu bất ngờ đã làm giảm mạnh xác suất tăng lãi suất vào tháng 10 và thúc đẩy sự phục hồi của chì LME vào ngày 5 tháng 10, thị trường vẫn chưa hoàn toàn từ bỏ kỳ vọng tăng lãi suất vào tháng 12. Chỉ số đô la Mỹ và lợi suất trái phiếu kho bạc vẫn ở mức cao, khiến thị trường nước ngoài tiếp tục chịu áp lực và hạn chế đà tăng của chì LME.
Kết quả Khảo sát người tiêu dùng của Đại học Michigan sẽ được công bố vào thứ Sáu, ngày 9 tháng 10, và việc công bố dữ liệu CPI tháng 9 của Mỹ vào ngày 14 tháng 10 sẽ kiểm tra liệu thị trường lao động hạ nhiệt có thể thay đổi đáng kể kỳ vọng lạm phát hay không. Đây sẽ là những sự kiện kinh tế vĩ mô quan trọng cần theo dõi trong tuần đầu tiên sau kỳ nghỉ.
Tồn kho chì LME vẫn trong xu hướng giảm và đã giảm xuống còn khoảng 349.000 tấn tính đến ngày 6 tháng 10. Tuy nhiên, chênh lệch giá vẫn ở trạng thái contango, đã dần mở rộng lên khoảng 40 USD/tấn, cho thấy thị trường vật chất nước ngoài không khan hiếm.
Chì LME giảm 0,5% trong kỳ nghỉ. Khi áp lực kinh tế vĩ mô đẩy giá nước ngoài xuống thấp hơn, cửa sổ nhập khẩu chì của Trung Quốc đã mở lại. Các bên tham gia thị trường nên theo dõi chặt chẽ tốc độ chuyển chì thỏi nước ngoài vào thị trường Trung Quốc sau kỳ nghỉ.
Trong nước, sản lượng chì sơ cấp dự kiến tăng và lượng chì nhập khẩu về có thể dẫn đến một số tích lũy tồn kho chì thỏi, gây áp lực giảm giá. Tuy nhiên, mức tồn kho cơ sở trong nước hiện vẫn thấp. Tồn kho xã hội tại năm khu vực lớn, cùng với tồn kho thành phẩm tại các nhà máy luyện chì sơ cấp và thứ cấp, đều ở mức tương đối thấp. Các nhà máy luyện cũng đã bán trước một phần sản lượng tháng 10, hạn chế quy mô tích lũy tồn kho tiềm năng trong ngắn hạn.
Về phía nhu cầu, các nhà sản xuất ắc quy chì-axit hạ nguồn dự kiến sẽ ưu tiên tiêu thụ tồn kho hiện có sau kỳ nghỉ, dẫn đến nhu cầu mua vào hạn chế. Về phía nguồn cung, tốc độ khôi phục sản xuất của các nhà máy luyện chì sơ cấp vẫn là yếu tố then chốt cần theo dõi.
Biên độ giao dịch giá chì có thể mở rộng sau kỳ nghỉ lễ. Giá có khả năng duy trì biến động ở mức cao trong giai đoạn đầu trước khi chịu áp lực khi mức tăng nguồn cung dự kiến dần được hiện thực hóa.
Thông tin trên dựa trên dữ liệu thị trường do nhóm nghiên cứu của Shanghai Metals Market thu thập và đánh giá, chỉ mang tính tham khảo. Bài viết này không cấu thành lời khuyên đầu tư trực tiếp. Khách hàng nên thận trọng và tự đưa ra quyết định. Shanghai Metals Market không chịu trách nhiệm đối với bất kỳ quyết định nào được đưa ra dựa trên thông tin này.