Giá đồng LME phục hồi sau đợt giảm đầu kỳ nghỉ lễ, tồn kho tại Trung Quốc là tâm điểm chú ý
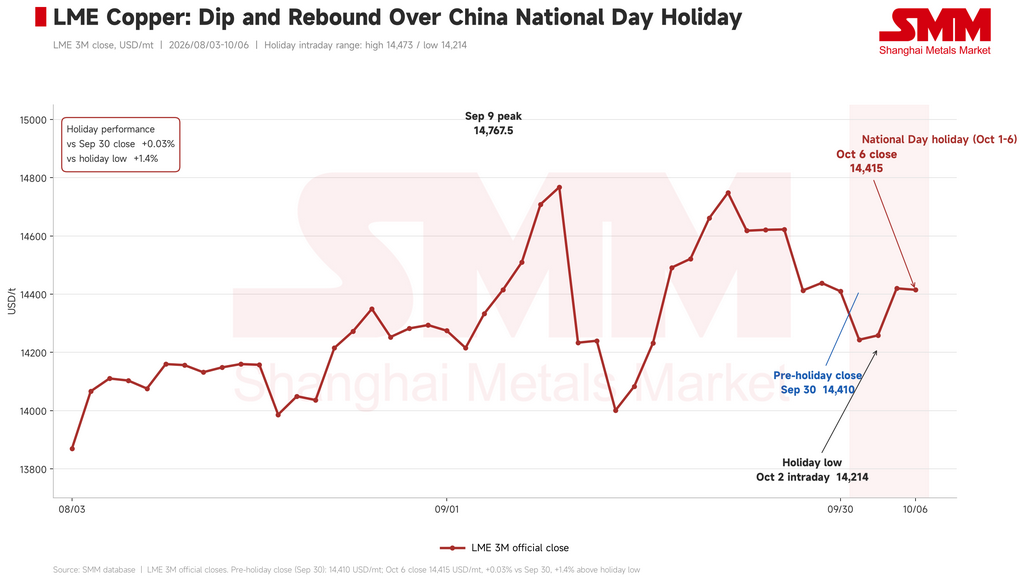
Giá đồng LME kết thúc kỳ nghỉ lễ Quốc khánh Trung Quốc (1–6/10) gần như không đổi so với trước kỳ nghỉ. Giá giảm vào đầu kỳ nghỉ, sau đó phục hồi khi tồn kho LME tiếp tục giảm. Với việc SHFE đóng cửa trong suốt kỳ nghỉ, sự chú ý hiện đổ dồn vào lượng đồng tích lũy tại Trung Quốc và liệu hoạt động mua vào có tiếp tục khi các nhà sản xuất quay trở lại làm việc hay không.
Hợp đồng đồng tháng 11 trên SHFE đóng cửa ở mức 109.680 nhân dân tệ/tấn (khoảng 16.359 USD/tấn) trước kỳ nghỉ, trong khi đồng LME kết thúc phiên 30/9 ở mức 14.410 USD/tấn. Đồng LME giảm xuống 14.243,5 USD/tấn vào ngày 1/10 và chạm mức thấp nhất kỳ nghỉ là 14.214 USD/tấn vào ngày 2/10. Sau đó giá phục hồi, đóng cửa ở mức 14.420 USD/tấn vào ngày 5/10 và 14.415 USD/tấn vào ngày 6/10—chỉ cao hơn 0,03% so với mức đóng cửa trước kỳ nghỉ. Mức cao nhất trong kỳ nghỉ là 14.473 USD/tấn. Vào khoảng 15h00 giờ Bắc Kinh ngày 7/10, giá giao dịch quanh mức 14.405 USD/tấn.
 Vĩ mô
Dữ liệu Mỹ công bố trong kỳ nghỉ khiến Fed có ít lý do hơn để tăng lãi suất ngay lập tức, dù triển vọng cho phần còn lại của năm vẫn chưa chắc chắn. Lạm phát PCE lõi hàng năm chậm lại còn 3% trong tháng 8, mức thấp nhất kể từ tháng 2/2026. Cùng lúc đó, bảng lương phi nông nghiệp chỉ tăng 29.000, cho thấy đà tuyển dụng mất động lực rõ rệt. Tuy nhiên, có rất ít dấu hiệu sa thải trên diện rộng. Số đơn xin trợ cấp thất nghiệp lần đầu bất ngờ giảm xuống 197.000, so với dự báo 200.000, và số đơn tiếp tục nhận trợ cấp giảm xuống 1,701 triệu, mức thấp nhất kể từ tháng 4/2023. Tỷ lệ thất nghiệp nhích lên 4,2%. Tổng hợp lại, các số liệu cho thấy các nhà tuyển dụng ngần ngại tuyển thêm nhưng vẫn giữ chân nhân viên hiện tại. Thâm hụt thương mại Mỹ là một dấu hiệu căng thẳng khác. Thâm hụt nới rộng lên 105,6 tỷ USD trong tháng 8, tăng 13,7% so với mức 92,8 tỷ USD đã điều chỉnh của tháng 7 và tăng 77,2% so với mức 59,6 tỷ USD cùng kỳ năm trước. Mức thâm hụt vượt kỳ vọng thị trường và là mức lớn nhất kể từ tháng 3/2025, khi làn sóng nhập khẩu ồ ạt trước thời điểm áp thuế đẩy thâm hụt lên mức kỷ lục 140,5 tỷ USD.
Tính đến ngày 7/10, CME FedWatch cho thấy xác suất giữ nguyên lãi suất vào tháng 10 là 79,5%, so với 20,5% cho khả năng tăng lũy kế 25 điểm cơ bản. Đến tháng 12, xác suất đó là 15,5% cho việc giữ nguyên, 68,0% cho mức tăng 25 điểm cơ bản và 16,5% cho mức tăng 50 điểm cơ bản. Số liệu lạm phát và việc làm mới nhất đã làm dịu bớt lo ngại về việc thắt chặt sắp xảy ra, nhưng vẫn chưa giải quyết được câu hỏi lãi suất sẽ ở mức nào vào cuối năm.
Tại Trung Quốc, PMI sản xuất chính thức tăng 0,3 điểm phần trăm lên 50,1 trong tháng 9, quay trở lại vùng mở rộng. Sự cải thiện khiêm tốn đó hỗ trợ triển vọng nhu cầu, mặc dù thử thách lớn hơn sẽ là liệu nó có chuyển thành đơn đặt hàng và mua đồng sau kỳ nghỉ hay không.
Rủi ro địa chính trị và chính sách vẫn ở phía sau. Bộ trưởng Nội vụ Iran đã đến Doha để đàm phán, đưa ra dấu hiệu tạm thời về việc giảm căng thẳng Mỹ-Iran, nhưng vấn đề đi qua eo biển Hormuz vẫn chưa được giải quyết. Giá dầu tăng trở lại có thể làm dấy lên lo ngại lạm phát. Trong khi đó, việc chưa có quyết định rõ ràng về thuế đồng tinh luyện của Mỹ sau mốc kiểm tra cuối tháng 9 đã làm giảm bớt động lực của giao dịch thuế quan.
Phía cơ bản
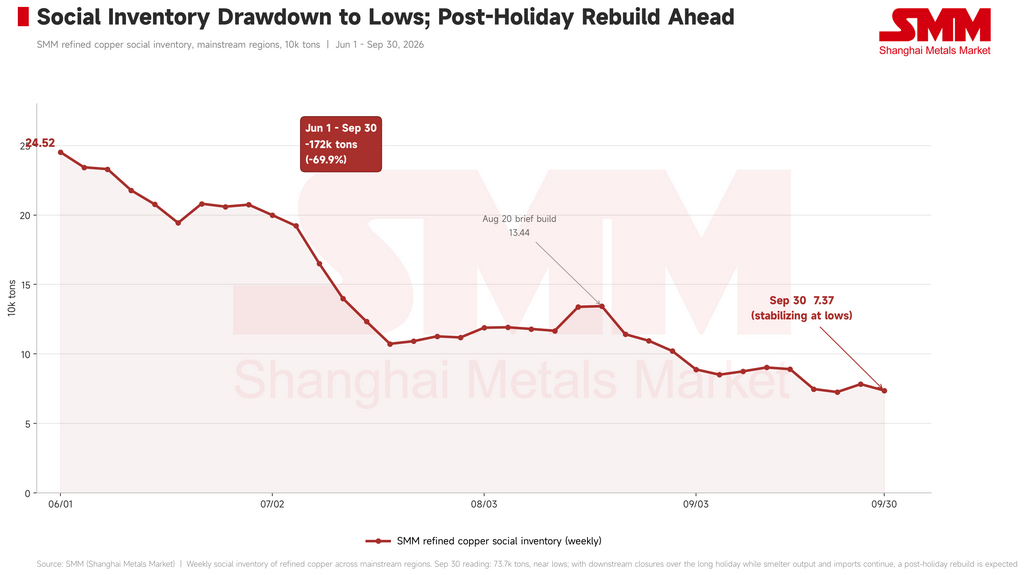
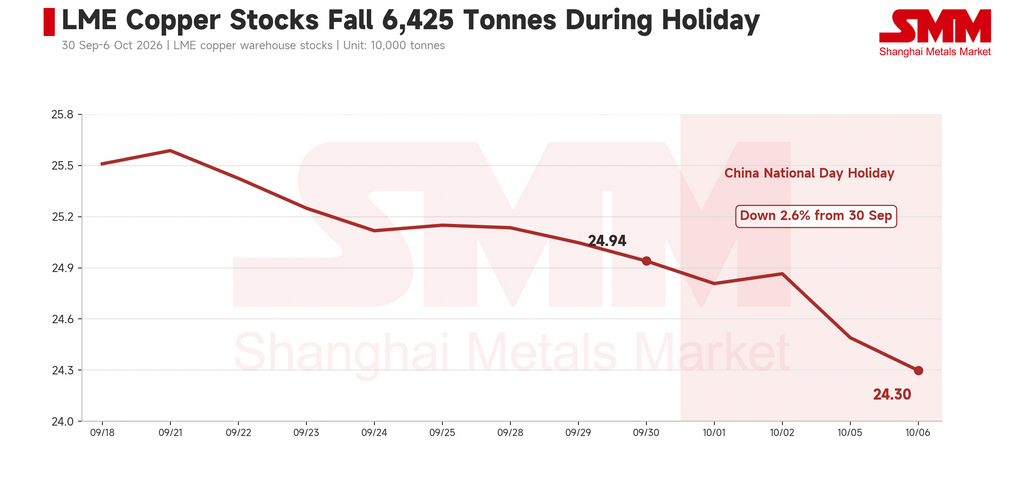
Tồn kho đồng LME giảm 6.425 tấn trong kỳ nghỉ, từ 249.400 tấn ngày 30 tháng 9 xuống 242.975 tấn ngày 6 tháng 10—mức giảm khoảng 2,6%. Sự sụt giảm này đã giúp giá phục hồi từ mức thấp đầu tháng 10. Bức tranh tồn kho tại Trung Quốc đang bắt đầu diễn biến theo hướng ngược lại. SMM ghi nhận 73.700 tấn tồn kho đồng trên các thị trường nội địa chính vào ngày 30 tháng 9. Đó vẫn là mức thấp, nhưng tồn kho đã bắt đầu tăng nhẹ khi kim loại nhập khẩu và sản xuất trong nước đến thị trường giao ngay. Lượng hàng đến thêm dự kiến sẽ nâng tồn kho xã hội sau kỳ nghỉ.
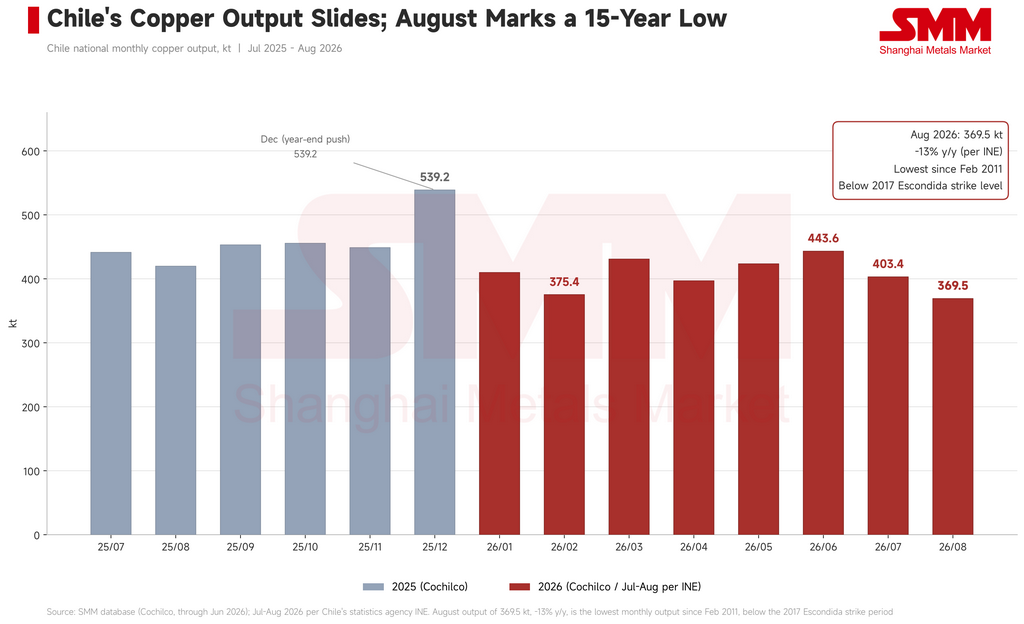
Diễn biến nguồn cung tại Chile mang lại hỗ trợ bổ sung. Viện Thống kê Quốc gia nước này báo cáo sản lượng đồng mỏ tháng 8 đạt 369.500 tấn, giảm khoảng 13% so với cùng kỳ năm trước. Số liệu của Cochilco, liên quan trực tiếp hơn đến nguồn cung đồng tinh luyện, cho thấy sản lượng tinh luyện từ tháng 1 đến tháng 7 đạt 889.500 tấn, giảm 10,4%. Các cuộc đàm phán lao động tại Centinela và Escondida làm tăng thêm bất ổn đối với sản lượng mỏ sau đó, đặc biệt nếu bất kỳ tranh chấp nào làm gián đoạn hoạt động.
Phía cầu
Nhu cầu ngắn hạn có vẻ kém vững chắc hơn. Việc tích trữ trước kỳ nghỉ Quốc khánh và Trung thu đã kết thúc, trong khi giá cao và backwardation dốc đang cản trở hoạt động mua của các doanh nghiệp hạ nguồn. Nhiều nhà chế tạo cũng tạm dừng sản xuất trong kỳ nghỉ kéo dài. Khi thị trường bước vào giai đoạn nhu cầu theo mùa trầm lắng, người mua có thể sẽ tập trung vào các nhu cầu trước mắt. Chủ đề đầu tư AI vẫn chưa biến mất. Kỳ vọng sử dụng đồng cao hơn trong các dự án hạ tầng tương lai đã hỗ trợ giá trước kỳ nghỉ. Tuy nhiên, trong kỳ nghỉ, cổ phiếu AI niêm yết tại Hồng Kông nhìn chung giảm trong khi cổ phiếu liên quan AI của Mỹ tăng trên diện rộng. Trước sự phân hóa đó, đà suy yếu ban đầu của đồng không thể được quy một cách thuyết phục cho sự thoái lui trên diện rộng của cổ phiếu liên quan AI.
Triển vọng
Biên bản cuộc họp tháng 9 của Fed, dự kiến công bố vào đầu ngày 8 tháng 10 theo giờ Bắc Kinh, có thể làm rõ cách các quan chức cân nhắc giữa tuyển dụng chậm lại và lạm phát. Đà tăng trở lại của giá dầu sẽ là rủi ro đối với đồng nếu nó đẩy kỳ vọng lạm phát và lợi suất trái phiếu kho bạc Mỹ lên cao hơn. Đối với thị trường vật chất, các câu hỏi trước mắt là liệu các cuộc đàm phán tại Centinela và Escondida có ảnh hưởng đến sản xuất hay không, tồn kho Trung Quốc tăng nhanh đến mức nào, và các nhà chế tạo đồng mua vào bao nhiêu khi hoạt động trở lại. Với tồn kho LME vẫn giảm và tồn kho Trung Quốc dự kiến tăng, đồng LME có khả năng giữ giá tốt hơn đồng SHFE. Quy mô tích lũy tồn kho sau kỳ nghỉ của Trung Quốc và sự phục hồi trong hoạt động mua hàng ở hạ nguồn sẽ là phép thử rõ ràng nhất cho nhận định đó.
Quy đổi tiền tệ cho giá SHFE: 1 đô la Mỹ = 6,7046 nhân dân tệ vào ngày 7 tháng 10 năm 2026. Báo giá nhân dân tệ gốc được giữ nguyên ở trên.