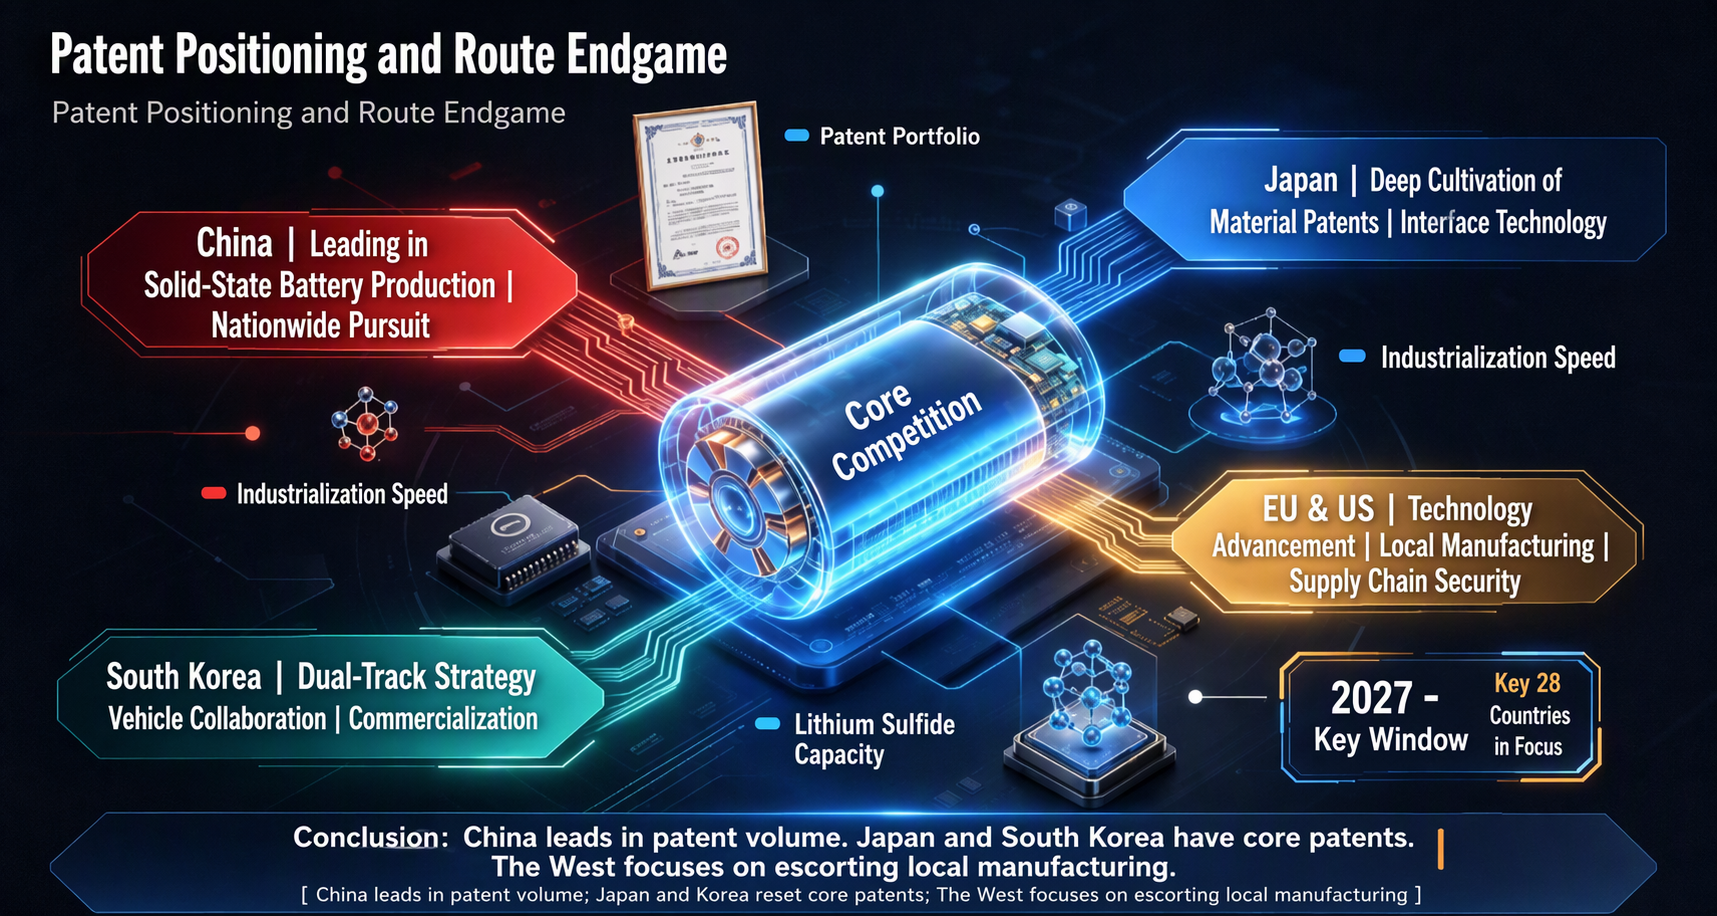
Điểm chính: Liệu sự phát triển của pin thể rắn toàn cầu sẽ sử dụng bằng sáng chế làm thước đo để xác định điểm kết thúc lộ trình công nghệ của mỗi quốc gia? Hiện tại, cuộc cạnh tranh toàn cầu được đặc trưng bởi Trung Quốc dẫn đầu về số lượng, trong khi Nhật Bản và Hàn Quốc nắm giữ các vị trí bằng sáng chế then chốt. Trung Quốc đang theo đuổi cách tiếp cận song song, với pin thể rắn - lỏng đã được sản xuất hàng loạt và pin thể rắn toàn phần đang bắt kịp; Nhật Bản đang tập trung vào sulfide, Hàn Quốc nhắm đến thị trường kép, còn châu Âu và Mỹ áp dụng công nghệ nhập khẩu kết hợp sản xuất địa phương. Giai đoạn 2027-2028 là cửa sổ quan trọng, với bằng sáng chế, tốc độ công nghiệp hóa và năng lực sản xuất lithium sulfide quyết định kết quả.
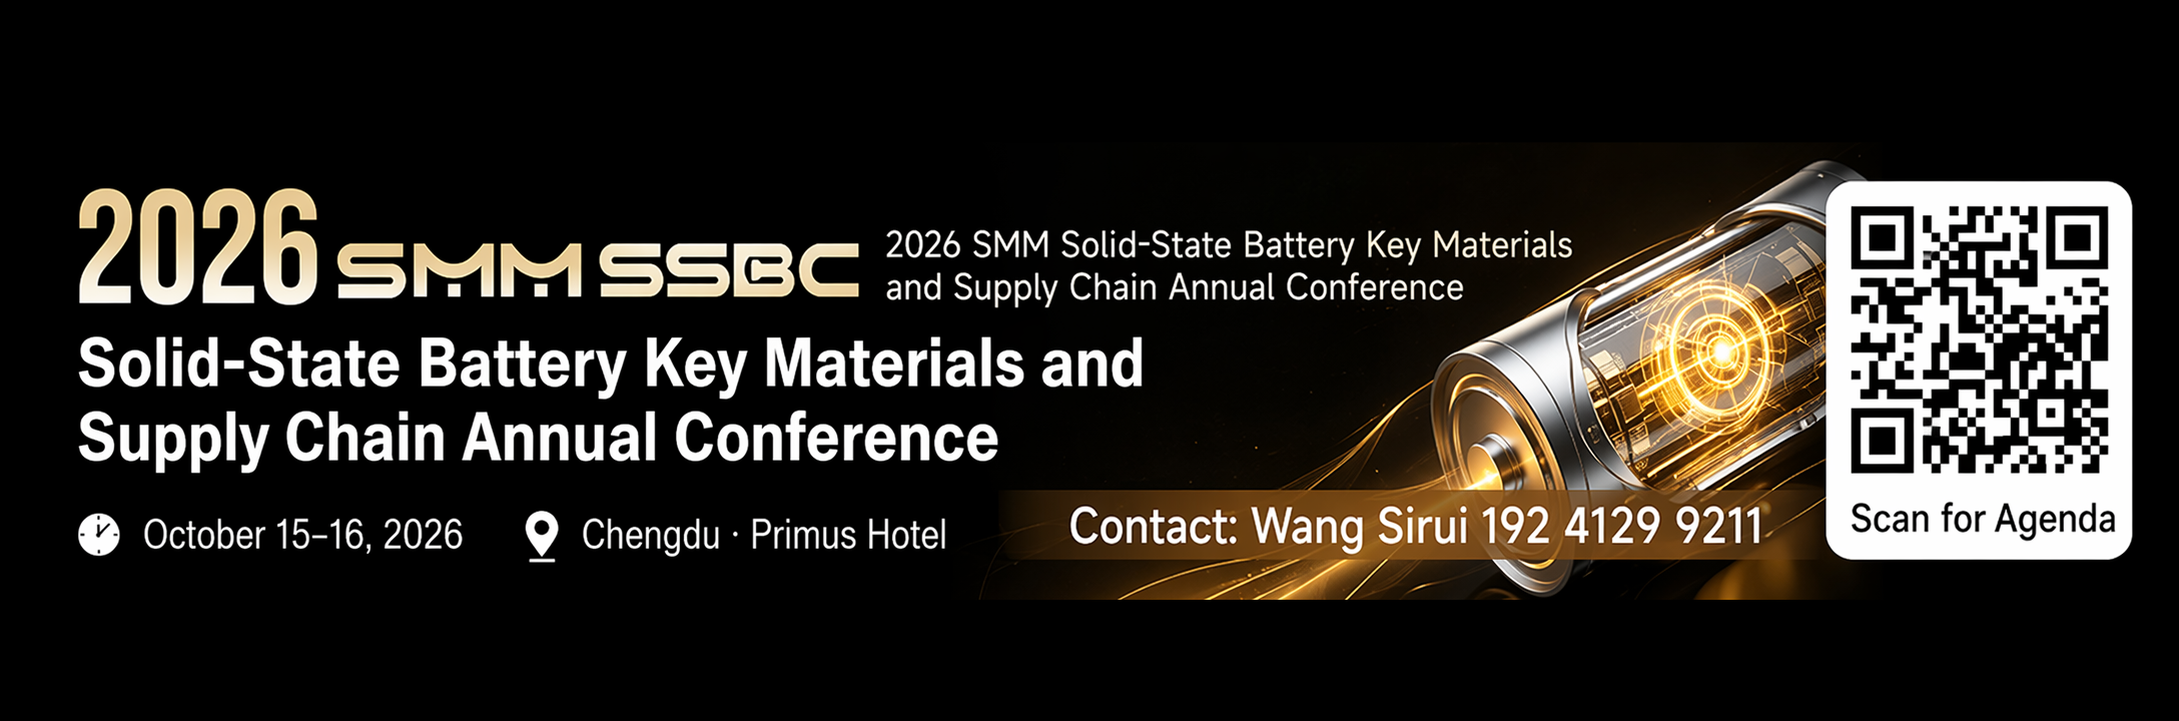
Gần đây, SMM đã xem xét tương lai của pin thể rắn và biên soạn loạt bài viết triển vọng 10 năm. Dựa trên sự phát triển hiện tại của ngành công nghiệp pin lithium, đặc biệt là cuộc cạnh tranh đan xen giữa các hướng đi LFP và ternary, đã viết nên một chương sử thi qua nhiều năm. Trong lịch sử dài của pin lithium lỏng truyền thống, pin thể rắn - lỏng và pin thể rắn sẽ lên ngôi, phác thảo một thế giới pin năng lượng cao thế hệ mới.
Loạt bài 10 năm sẽ được chia thành chín phần: giới thiệu, di chuyển về phía tây, cấu trúc chuỗi ngành, sự nội hóa toàn ngành, khoảnh khắc Lọ Lem, ternary trở lại vĩ đại, chiến tranh bóng tối bằng sáng chế, đồng hồ đầu tư và kết luận.
Giới thiệu: Giấc mơ chắc chắn sẽ tỏa sáng thành hiện thực: tại sao chúng ta cần hiểu lại logic công nghiệp của pin thể rắn - khoảng cách giữa lý tưởng và thực tế, và kết quả là giấc mơ tỏa sáng thành hiện thực
Phần 1: Liệu nó sẽ lặp lại sự di chuyển về phía tây của pin lỏng: logic tập trung phía tây - liệu pin thể rắn có lặp lại "di chuyển về phía tây" của pin lithium lỏng?
Phần 2: Cơ hội tốt để điều chỉnh cấu trúc quyền lực méo mó của chuỗi ngành: cấu trúc quyền lực của chuỗi ngành - lợi nhuận bất ngờ ở thượng nguồn, bị ép ở trung nguồn, thanh toán chậm ở hạ nguồn?
Phần 3: Cảnh báo về sự nội hóa toàn ngành kiểu PV: liệu pin thể rắn có bước vào sự nội hóa toàn ngành kiểu PV?
Phần 4: Sự trở lại của Lọ Lem trong các hướng công nghệ: "khoảnh khắc Lọ Lem" của pin thể rắn - hướng công nghệ nào sẽ đi theo con đường trở lại của LFP?
Phần 5: Ternary có thể trở lại vĩ đại: liệu pin ternary có thể "trở lại vĩ đại" nhờ sự hỗ trợ của pin thể rắn?
Phần 6: Bức tranh cạnh tranh toàn cầu - "chiến tranh bóng tối bằng sáng chế" và cuộc đua công nghiệp hóa giữa Trung Quốc, Nhật Bản và Hàn Quốc
Phần 7: Vào thị trường sớm sẽ cho bạn thấy chính mình sau 10 năm: đồng hồ đầu tư - "mô hình năm giai đoạn" của công nghiệp hóa pin thể rắn
Kết luận: Một đường đua hoàn toàn mới: pin thể rắn không phải là "phần tiếp theo đơn giản" của pin lithium lỏng
Bài viết này là Phần 6 của loạt bài về bức tranh cạnh tranh toàn cầu của pin thể rắn - "chiến tranh bóng tối bằng sáng chế" và cuộc đua công nghiệp hóa giữa Trung Quốc, Nhật Bản và Hàn Quốc, xem xét lại các bằng sáng chế của LFP, một quá trình đầy gian truân . Trung Quốc đã phá vỡ rào cản bằng sáng chế nước ngoài của LFP bằng một gói chính sách: đầu tiên, họ khởi động việc vô hiệu hóa bằng sáng chế trong nước, và vào năm 2011 tuyên bố bằng sáng chế cốt lõi của Hydro-Québec vô hiệu, dọn sạch chướng ngại địa phương; ở nước ngoài, họ phá vỡ bế tắc thông qua dàn xếp, cấp phép và mua lại, như Dynanonic và Wanrun New Energy nhận được giấy phép từ liên minh LiFePO4+C, và Wanxiang mua lại A123 để trực tiếp có được bằng sáng chế cốt lõi; đồng thời, họ kiên trì với công nghệ gốc, với nhóm của Chen Liquan từ Viện Hàn lâm Khoa học Trung Quốc sử dụng phương pháp doping natri và các cách tiếp cận khác để vượt qua các bằng sáng chế gốc. Cuối cùng, họ chờ đợi các bằng sáng chế cơ bản hết hạn vào năm 2017 và bằng sáng chế phủ carbon hết hạn vào năm 2022, sau đó toàn cầu hóa với lợi thế chi phí và quy mô, cuối cùng thống trị thị trường LFP toàn cầu.
Ôn lại bài viết trước, phần thứ sáu trong chín bài của loạt pin thể rắn 10 năm: liệu pin ternary có thể "trở lại vĩ đại" nhờ sự hỗ trợ của pin thể rắn? Ternary đã bị LFP ép cấu trúc trong giai đoạn pin lithium lỏng, và thị phần của nó khó có thể trở lại dòng chính. Pin thể rắn xúc tác cho "định vị thứ hai" của nó: ternary niken cao và vật liệu mangan giàu lithium tự nhiên tương thích với hệ thống thể rắn, và pin thể rắn - lỏng cung cấp tăng trưởng chuyển tiếp. Các kịch bản như eVTOL, robot hình người và xe điện cao cấp có nhu cầu cứng về mật độ năng lượng và không nhạy cảm với giá sẽ trở thành nền tảng vững chắc cho con đường chuyên biệt cao cấp của ternary.
Phần 6: Bức tranh cạnh tranh toàn cầu - "chiến tranh bóng tối bằng sáng chế" và cuộc đua công nghiệp hóa giữa Trung Quốc, Nhật Bản và Hàn Quốc
I. Bức tranh bằng sáng chế: khoảng cách chất lượng đằng sau sự dẫn đầu về số lượng
Cuộc cạnh tranh toàn cầu về pin thể rắn trước hết là một cuộc chiến bóng tối bằng sáng chế. Đặc điểm phản trực giác nhất của cuộc chiến bóng tối này là Trung Quốc đã thắng về số lượng, nhưng vẫn bị bao vây về chất lượng.
Vào tháng 3 năm 2026, Ouyang Minggao, viện sĩ Viện Hàn lâm Khoa học Trung Quốc, tiết lộ tại một cuộc gặp gỡ chuyên gia và truyền thông của China EV100 rằng các bằng sáng chế mới được công bố của Trung Quốc về pin thể rắn toàn phần đã chiếm 44% tổng số toàn cầu, vượt qua Nhật Bản để đứng đầu thế giới. Đơn đăng ký bằng sáng chế của Trung Quốc trong lĩnh vực pin lithium thể rắn đạt 3.341, xếp cùng Nhật Bản (3.225) là hai nước đứng đầu toàn cầu, mỗi nước chiếm gần 20%.
Nhưng cuộc chiến bằng sáng chế chưa bao giờ là về việc ai có chồng tài liệu dày hơn. Trên các chỉ số đại diện tốt hơn cho chất lượng đổi mới công nghệ, bức tranh đảo ngược. Một phân tích hệ thống của nhóm nghiên cứu Chen Wei tại Thư viện Vũ Hán của Viện Hàn lâm Khoa học Trung Quốc cho thấy Nhật Bản đứng đầu với 4.373 bằng sáng chế giá trị cao (điểm giá trị bằng sáng chế từ 9-10), tiếp theo là Mỹ (3.860) và Hàn Quốc (2.185), trong khi Trung Quốc (1.471) chỉ xếp thứ tư. Trong các đơn đăng ký bằng sáng chế ưu tiên, phản ánh tính nguyên bản, Mỹ (5.823) và Nhật Bản (4.328) dẫn đầu xa, trong khi Trung Quốc (480) cho thấy khoảng cách đáng kể.
Mô hình "lớn nhưng không mạnh" này bắt nguồn từ sự khác biệt trong chiến lược danh mục bằng sáng chế. Các doanh nghiệp Nhật Bản (như Toyota và Panasonic) thể hiện sự tích lũy sâu và tầm nhìn toàn cầu, đã thực hiện triển khai bằng sáng chế nền tảng rộng rãi từ trước năm 2006 và tích cực xây dựng rào cản sở hữu trí tuệ ở nhiều khu vực bao gồm Trung Quốc, Mỹ và châu Âu. Các đại gia Hàn Quốc (Samsung và LG) tập trung vào hai thị trường cốt lõi là nước nhà và Mỹ. Ngược lại, mặc dù Trung Quốc có sáu tổ chức trong top 20 toàn cầu (như Viện Hàn lâm Khoa học Trung Quốc, CATL và BYD), danh mục bằng sáng chế của họ tập trung cao độ vào thị trường Trung Quốc, với hơn 97% bằng sáng chế của Viện Hàn lâm Khoa học Trung Quốc chỉ đăng ký tại Trung Quốc, cho thấy sự thiếu hụt rõ ràng về bảo hộ toàn cầu.
Hào sâu bằng sáng chế của Toyota là điểm neo chính để hiểu cuộc chiến ngầm này. Chỉ riêng Toyota nắm giữ hơn 1.300 bằng sáng chế pin thể rắn, và gần 70% đến 80% bằng sáng chế sulfide cốt lõi của thế giới nằm chắc trong tay các công ty Nhật Bản như Toyota, Panasonic và Idemitsu Kosan. Những bằng sáng chế này bao phủ mọi giai đoạn quan trọng từ công thức vật liệu điện phân đến quy trình xếp chồng, từ cấu trúc đóng gói đến thiết bị sản xuất, và chủ yếu là các bằng sáng chế cốt lõi sulfide nền tảng, không thể thiếu. Bất kỳ công ty nào muốn theo đuổi hướng sulfide để sản xuất pin thể rắn toàn phần phải trả phí cấp phép - ước tính ngành công nghiệp đặt mức phí bản quyền bằng sáng chế tối thiểu là 5% mỗi cell pin - hoặc dành nhiều thời gian và nguồn lực để đi vòng qua các hướng ngoại vi.
Từ dữ liệu bức tranh bằng sáng chế, Toyota dẫn đầu với khoảng cách lớn với 2.077 họ bằng sáng chế, tiếp theo là Panasonic với 1.579, trong khi LG Energy Solution (804), Samsung SDI (759) và Samsung Electronics (501) tạo thành tầng thứ hai. Năm ứng viên hàng đầu cùng chiếm 73% tổng số bằng sáng chế được nắm giữ bởi các ứng viên hàng đầu, một mức độ tập trung cực cao, có nghĩa là các tân binh khó có thể làm rung chuyển bức tranh hiện tại chỉ bằng số lượng. Đáng chú ý là các công ty Hàn Quốc đang tăng tốc bắt kịp - tỷ lệ đăng ký của Samsung SDI trong ba năm qua gấp 3,4 lần tỷ lệ trước đó, và của LG Energy Solution là 3,1 lần.
Rủi ro trực tiếp của bức tranh bằng sáng chế này đối với các doanh nghiệp pin thể rắn Trung Quốc là: sản xuất và bán hàng loạt đối mặt với vòng vây bằng sáng chế của các doanh nghiệp Nhật Bản và Hàn Quốc, và lựa chọn hướng công nghệ bị hạn chế. Tóm tắt của một chuyên gia trong ngành khá chính xác: Trung Quốc thắng về mặt số lượng bằng sáng chế, trong khi Nhật Bản nắm bắt bản chất thông qua các bằng sáng chế cốt lõi.
Trung Quốc có thể sử dụng kinh nghiệm trong ngành LFP để phá vỡ rào cản bằng sáng chế, theo cách đặc trưng của Trung Quốc.
II. Cuộc đua công nghiệp hóa: "Cách tiếp cận song song" của Trung Quốc và "Tập trung hướng đi" của Nhật Bản và Hàn Quốc
Nếu bức tranh bằng sáng chế đại diện cho sự phân bố tĩnh của kho hiện có, thì cuộc đua công nghiệp hóa là một cuộc cạnh tranh động cho tăng trưởng bổ sung. Trong cuộc đua này, Trung Quốc, Nhật Bản và Hàn Quốc đã đi theo những con đường khác biệt rõ rệt.
Các nhà sản xuất Trung Quốc đã áp dụng "cách tiếp cận song song": pin bán rắn đã đạt được sản xuất hàng loạt và lắp đặt trên xe thông qua việc vượt lên ở khúc cua, trong khi pin toàn rắn đang tăng tốc bắt kịp. Lý do đằng sau chiến lược này là 90% các bước quy trình của pin bán rắn có thể tái sử dụng dây chuyền sản xuất chất điện phân lỏng hiện có, với chi phí chỉ cao hơn 20-30% so với pin lỏng cao cấp, khiến chúng trở thành thị trường tăng trưởng "hiện tại tiếp diễn"; ngược lại, pin toàn rắn là một "quyền chọn dài hạn" sẽ quyết định vị thế cạnh tranh trong tương lai.
Trong lĩnh vực toàn rắn, việc xây dựng các dây chuyền thí điểm của các công ty hàng đầu Trung Quốc đang được tiến hành ráo riết. Dây chuyền thí điểm pin toàn rắn sulfide 5GWh của CATL đang trong quá trình vận hành thử liên tục, với các mẫu thử nghiệm cấp 500Wh/kg đã được xác nhận và tỷ lệ thành phẩm của dây chuyền thí điểm đạt khoảng 60%-70%; công ty đặt mục tiêu đột phá tỷ lệ thành phẩm 90% vào quý 4 năm 2026. Dây chuyền thí điểm pin toàn rắn sulfide 2GWh của BYD tại Bình Sơn, Thâm Quyến chính thức bắt đầu sản xuất vào tháng 2 năm 2026, trở thành dây chuyền sản xuất thí điểm pin toàn rắn sulfide cấp ô tô đầu tiên của Trung Quốc, với tỷ lệ thành phẩm được báo cáo đã vượt quá 90% và một xe nguyên mẫu đạt phạm vi lái xe CLTC là 1.218 km. Giai đoạn đầu của dây chuyền sản xuất hàng loạt 20GWh tại Bích Sơn, Trùng Khánh dự kiến sẽ bắt đầu xây dựng vào quý 3 năm 2026.
Nhà khoa học trưởng của BYD, Liêm Ngọc Ba, đã đưa ra đánh giá thực tế về tiến độ công nghiệp hóa: "Quá trình công nghiệp hóa pin toàn rắn đã bước vào giai đoạn quan trọng. Đạt được ứng dụng rộng rãi trong vòng ba năm là tương đối khó khăn; năm năm là thực tế hơn. Chúng tôi đã bước vào giai đoạn tấn công toàn diện, với việc lắp đặt trên xe số lượng nhỏ vào năm 2027 và phổ biến quy mô lớn vào năm 2030."
Chiến lược của Nhật Bản là tập trung nguồn lực vào lộ trình sulfide. Toyota và Idemitsu Kosan đã cùng tiến hành nghiên cứu và phát triển trong hơn một thập kỷ, hình thành chuỗi bằng sáng chế hoàn chỉnh từ vật liệu nền điện phân sulfide đến quy trình sản xuất hàng loạt. Vào tháng 1 năm 2026, pin toàn rắn của Toyota chính thức nhận được giấy phép sản xuất hàng loạt do Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản và Bộ Đất đai, Cơ sở hạ tầng, Giao thông và Du lịch cùng cấp, với mật độ năng lượng 480-500Wh/kg, sạc 10 phút đạt 80% và khả năng duy trì dung lượng vẫn vượt quá 90% sau 2.000 chu kỳ. Toyota có kế hoạch áp dụng pin toàn rắn cho các mẫu xe chủ lực của Lexus vào năm 2027-2028 và đạt công suất 10GWh vào năm 2030. Về mặt vật liệu, Toyota và Sumitomo Metal Mining đang cùng phát triển vật liệu cathode có độ bền cao cho pin toàn rắn, với kế hoạch sản xuất hàng loạt quy mô lớn từ năm tài chính 2028; lithium sulfide sẽ được cung cấp ổn định bởi Idemitsu Kosan.
Hàn Quốc đã áp dụng chiến lược "thị trường kép". Samsung SDI tập trung vào lộ trình sulfide và đã lên kế hoạch rõ ràng để đạt được sản xuất hàng loạt pin toàn rắn vào năm 2027, với chi phí R&D quý 1 năm 2026 tăng 21,8%, mức tăng trưởng cao nhất trong ba doanh nghiệp pin Hàn Quốc. LG Energy Solution, trong khi thúc đẩy R&D toàn rắn, đang dành nhiều nguồn lực hơn cho thị trường ESS Bắc Mỹ, có kế hoạch đảm bảo hơn 50GWh công suất ESS tại Bắc Mỹ vào cuối năm 2026. Cả hai doanh nghiệp đều đồng thời nhắm đến thị trường trong nước và Mỹ, tìm kiếm sự cân bằng giữa vị thế công nghệ dẫn đầu và triển khai thương mại.
Châu Âu và Mỹ đang tiến lên thông qua sự kết hợp giữa "nhà máy pin Mỹ + nhà sản xuất ô tô châu Âu". Nhà máy gigafactory 48GWh của ProLogium Technology tại Dunkirk đã nhận được khoảng 1,4 tỷ nhân dân tệ tiền trợ cấp từ chính phủ Pháp, đại diện cho con đường điển hình của châu Âu để thâm nhập thị trường pin thể rắn thông qua "chuyển giao công nghệ + sản xuất tại địa phương".
III. Triển vọng bối cảnh cạnh tranh: Sự phân kỳ và hội tụ của ba lộ trình
Xét đến ba khía cạnh là bối cảnh bằng sáng chế, chiến lược công nghiệp hóa và hạn chế vật liệu, bối cảnh cạnh tranh toàn cầu về pin thể rắn trong thập kỷ tới có thể diễn ra như sau:
Trung Quốc sẽ thống trị sản xuất hàng loạt pin bán rắn và lộ trình oxide. Lợi thế của Trung Quốc nằm ở tốc độ công nghiệp hóa và lợi thế tiên phong trong pin bán rắn. Pin bán rắn đã đạt được sản xuất hàng loạt và lắp đặt trên xe, tạo ra lô hàng thực tế trong các kịch bản như kinh tế tầm thấp và xe du lịch cao cấp. Lộ trình oxide, do độ khó kỹ thuật tương đối thấp và chi phí có thể kiểm soát, cũng là hướng mà các doanh nghiệp Trung Quốc tập trung. Tuy nhiên, thời gian cho lợi thế này là có hạn—Trung Quốc cần thiết lập đủ rào cản về chi phí và quy mô trước khi công nghệ toàn rắn sulfide trưởng thành.
Nhật Bản và Hàn Quốc sẽ thống trị các bằng sáng chế công nghệ cốt lõi trên lộ trình sulfide. Các bố cục bằng sáng chế nền tảng của Toyota, Panasonic và Idemitsu Kosan trong các lĩnh vực cốt lõi như điện phân sulfide, vật liệu anode và cathode, và công nghệ giao diện tạo thành các rào cản sở hữu trí tuệ khó có thể vượt qua. Ngay cả khi các doanh nghiệp Trung Quốc có thể độc lập phát triển quy trình sản xuất pin toàn rắn sulfide, họ vẫn có thể phải đối mặt với các cuộc đàm phán cấp phép bằng sáng chế trong quá trình thương mại hóa. Samsung SDI và LG Energy Solution, mặc dù kém Toyota về số lượng bằng sáng chế, đã cho thấy sự tăng tốc đáng kể về tỷ lệ nộp đơn trong ba năm qua, cho thấy họ đang nhanh chóng bắt kịp.
Châu Âu và Mỹ sẽ thâm nhập thị trường thông qua "chuyển giao công nghệ + sản xuất tại địa phương". Việc ProLogium Technology nhận trợ cấp của chính phủ Pháp để xây dựng nhà máy gigafactory tại Dunkirk là một trường hợp điển hình của mô hình này. Châu Âu và Mỹ có dự trữ bằng sáng chế nền tảng tương đối yếu về pin thể rắn, nhưng họ có lợi thế về thương hiệu ô tô, kênh thị trường và công cụ chính sách, cho phép họ tham gia cạnh tranh bằng cách giới thiệu công nghệ châu Á và nội địa hóa sản xuất.
Từ góc độ thời gian, 2027-2028 sẽ là cửa sổ quan trọng đầu tiên cho quá trình công nghiệp hóa pin thể rắn toàn cầu. Lịch trình sản xuất hàng loạt của các công ty hàng đầu như Toyota, Samsung SDI, CATL và BYD đều tập trung vào giai đoạn này. Nhưng như Tăng Dục Quần đã chỉ ra tại Diễn đàn Davos Đại Liên 2026, toàn bộ ngành hiện chỉ ở mức 4 về độ trưởng thành công nghệ, và "đi từ 4 lên 9" không phải là vấn đề khối lượng kỹ thuật, mà là về tỷ lệ thành phẩm, chi phí và chuỗi ngành. Trong quá trình leo từ mức 4 lên mức 9 này, cuộc chiến ngầm về bằng sáng chế quyết định ai đủ điều kiện cạnh tranh, tốc độ công nghiệp hóa quyết định ai về đích trước, và công suất lithium sulfide quyết định có bao nhiêu đối thủ cạnh tranh có thể bắt đầu cuộc đua cùng lúc.
Bài viết tiếp theo sẽ thảo luận: Tham gia sớm có nghĩa là nhìn thấy chính mình mười năm sau: Đồng hồ đầu tư—"Mô hình năm giai đoạn" của quá trình công nghiệp hóa pin thể rắn
Cuối cùng, tôi muốn giới thiệu hội nghị cao cấp của SMM. Tiến độ hiện tại và một số doanh nghiệp và đại diện tham gia:
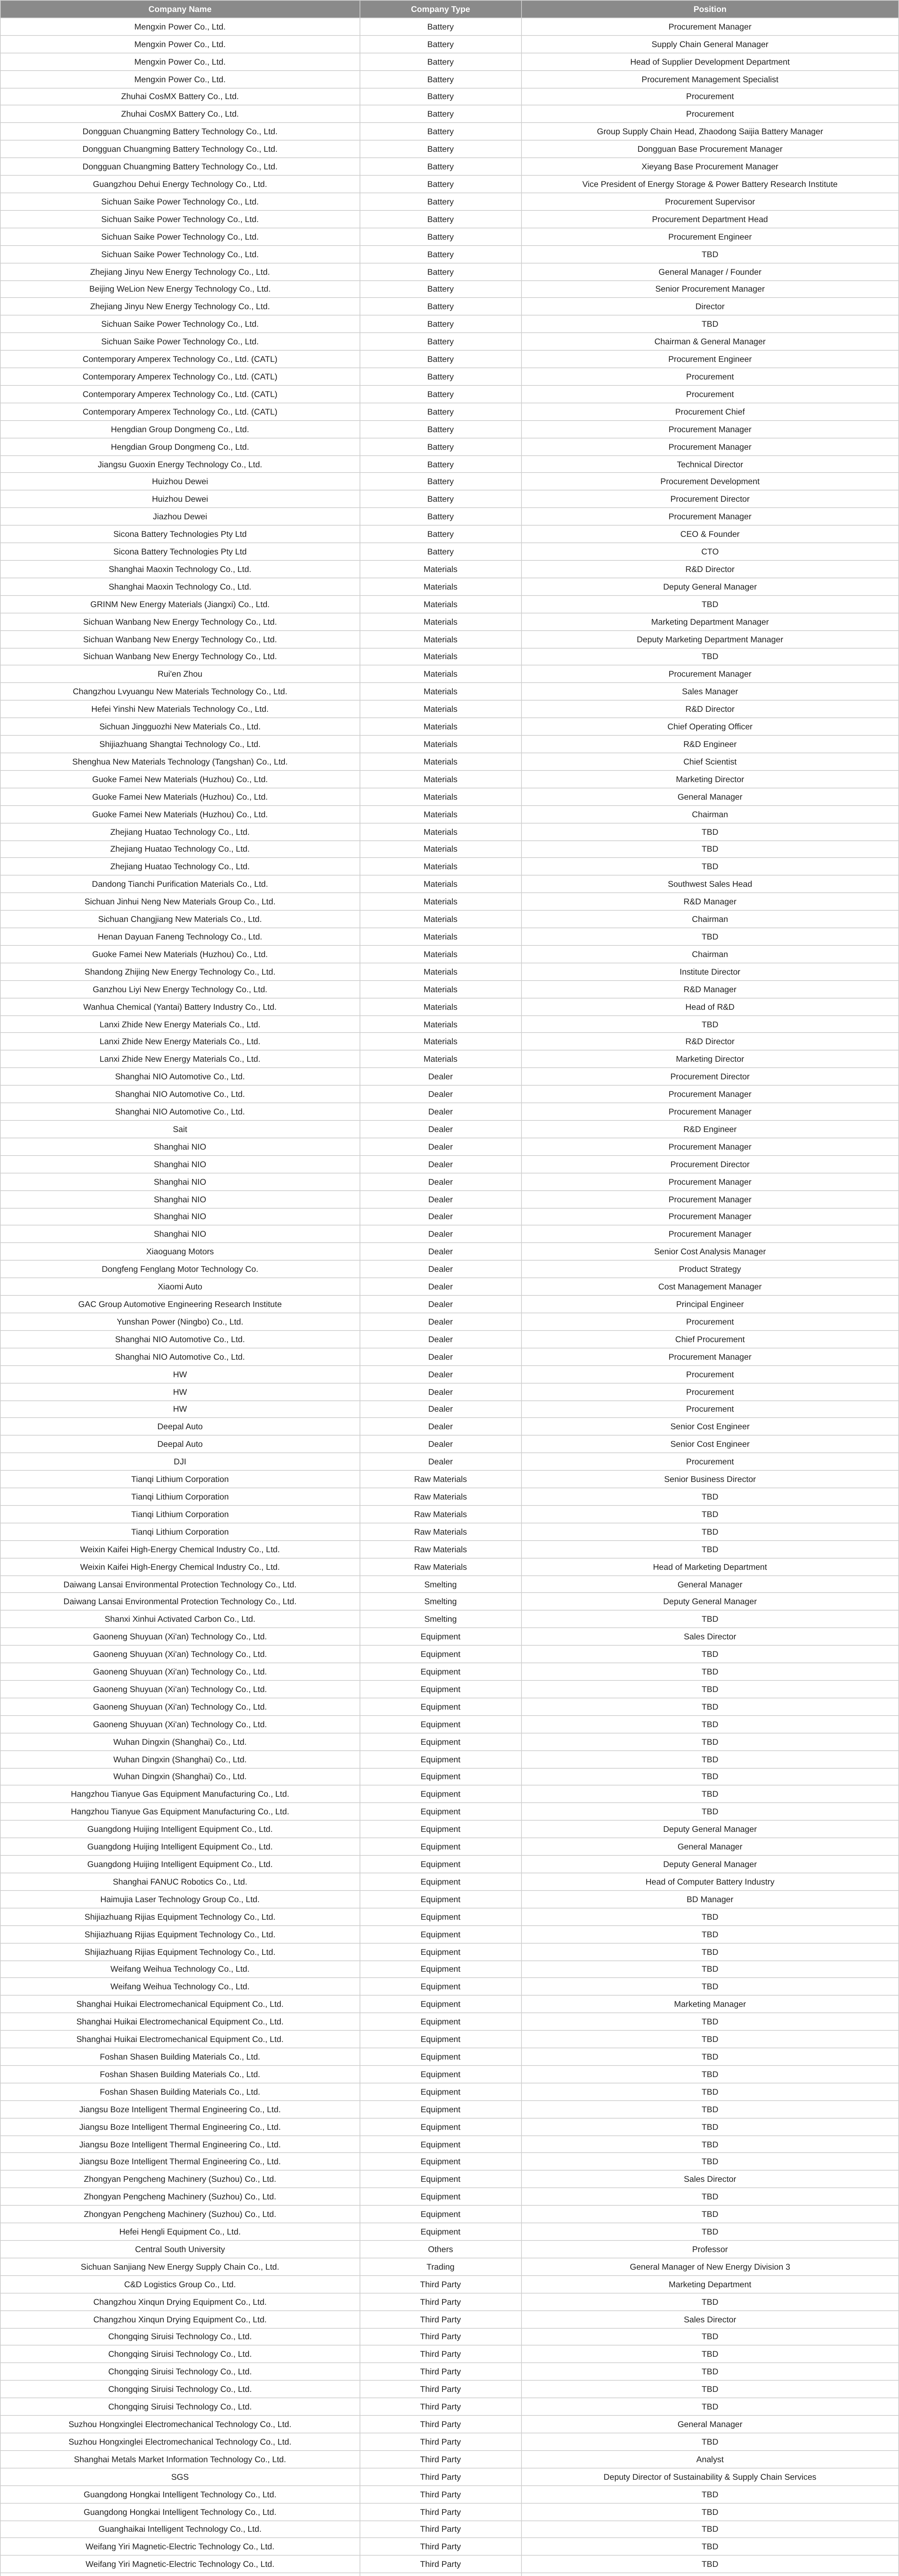
Điện thoại: 021-20707860 (hoặc thêm WeChat 13585549799) Dương Triều Hưng, xin cảm ơn!
Thông tin liên quan