SMM, ngày 30 tháng 9 –
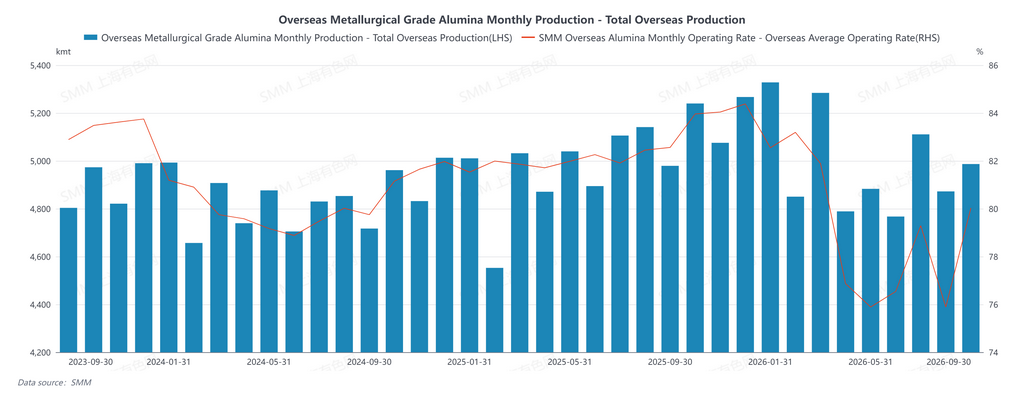
Theo thống kê của SMM, tổng sản lượng alumina luyện kim ở nước ngoài trong tháng 9 năm 2026 chỉ tăng nhẹ 0,15% so với cùng kỳ năm ngoái và phục hồi khoảng 2,3% so với tháng trước. Nguồn cung trong tháng 9 cho thấy sự phục hồi vừa phải, chủ yếu nhờ nhà máy Alunorte của Brazil trở lại hoạt động hết công suất trong tháng 9 sau đợt cắt giảm sản lượng tạm thời vào cuối tháng 8, cùng với việc tiếp tục tăng công suất của Al Taweelah ở Trung Đông. Tuy nhiên, các gián đoạn khu vực vẫn chưa được loại bỏ hoàn toàn: xung đột địa chính trị ở Trung Đông lại gia tăng vào giữa tháng 9, và tình trạng hoạt động của các nhà máy luyện nhôm ở Bahrain và Qatar vẫn cần được theo dõi. Nhìn chung, sản lượng tháng 9 phục hồi so với tháng trước nhưng chỉ tăng nhẹ so với cùng kỳ, nguồn cung thị trường duy trì xu hướng phục hồi.
Theo khu vực:
Nam Mỹ/Brazil: Nhà máy alumina Alunorte tiếp tục hoạt động hết công suất trong tháng 9, đóng góp trọn một tháng sản lượng. Khoảng 100.000–120.000 tấn sản lượng bị cắt giảm tạm thời vào cuối tháng 8 do gián đoạn cung cấp khí tự nhiên từ nhà cung cấp khí CELBA đã được phục hồi hoàn toàn trong tháng 9. Cùng với hoạt động ổn định tại các nhà máy alumina khác của Brazil, sản lượng Nam Mỹ tăng vọt 28,8% so với tháng trước trong tháng 9, trở thành động lực lớn nhất cho sự phục hồi sản lượng ở nước ngoài. Sau khi ANP phê duyệt Alunorte là nhà nhập khẩu khí tự nhiên độc lập, tính ổn định của nguồn cung nguyên liệu đã được tăng cường hơn nữa.
Trung Đông: Nhà máy luyện Al Taweelah của Emirates Global Aluminium tiếp tục quá trình khởi động lại. Tính đến ngày 22 tháng 8, khoảng 25% trong số 1.262 bể điện phân của nhà máy đã được khởi động lại, với sản lượng dự kiến trở lại mức trước sự cố vào quý 1 năm 2027. Chi phí vốn cho việc khởi động lại khoảng 400 triệu USD, phần lớn chi tiêu dự kiến hoàn thành trong năm 2026. Nhà máy tái chế mới hiện đang hoạt động ở mức 10% công suất, mục tiêu đạt công suất tối đa vào cuối quý 4. Trong tháng 9, sản lượng tại khu vực Châu Á khác/Trung Đông phục hồi 5,0% so với tháng trước, nhưng do hiệu ứng cơ sở từ sự cố năm 2024, vẫn giảm 16,5% so với cùng kỳ so với tháng 9 năm 2025. Ngoài ra, xung đột địa chính trị ở Trung Đông lại gia tăng vào giữa tháng 9, và tình trạng hoạt động của các nhà máy luyện Trung Đông như Alba của Bahrain và Qatalum của Qatar vẫn cần được theo dõi.
Châu Phi/Guinea: Công ty bauxite CBG của Guinea có khả năng tài chính mới cho dự án nhà máy alumina đã lên kế hoạch. Bộ Mỏ Guinea gần đây cho biết các quan chức đã đàm phán với Tổng công ty Tài chính Phát triển Quốc tế Hoa Kỳ (DFC) và Ngân hàng Xuất nhập khẩu Hoa Kỳ về dự án nhà máy lọc do CBG lên kế hoạch, bổ sung kênh tài chính Hoa Kỳ vào chiến lược mở rộng năng lực chế biến bauxite trong nước của Guinea. Trước đó, vốn quốc tế từ lâu đã là trụ cột chính cho chiến lược chế biến bauxite của Guinea — một số công ty châu Á và châu Âu đã công bố kế hoạch trong những tháng gần đây để phát triển các nhà máy chế biến mới gắn với các mỏ của họ tại Guinea, với đầu tư dự án ước tính khoảng 1 tỷ USD mỗi nhà máy. CBG trước đó cho biết dự kiến bắt đầu xây dựng nhà máy lọc trước cuối năm 2026; chính phủ Guinea nắm giữ 49% cổ phần trong liên doanh, trong khi Alcoa và Rio Tinto cũng nắm giữ một phần cổ phần với tư cách đối tác. Ngoài ra, việc sửa chữa tuyến đường sắt Friguia tiếp tục trong tháng 9, và lượng xuất khẩu bauxite từ các cảng chính của Guinea vẫn ở mức cao.
Ấn Độ: Ngành công nghiệp nhôm của Odisha đã đảm bảo được nguồn cung nguyên liệu thô quan trọng. Chính quyền bang đã tổ chức cuộc họp với các lãnh đạo Vedanta và cam kết cung cấp bauxite địa phương cho nhà máy alumina của Vedanta tại Lanjigarh, huyện Kalahandi, đồng thời thảo luận về việc đẩy nhanh dự án đầu tư ngành nhôm trị giá 1 nghìn tỷ rupee (khoảng 10,42 tỷ USD) của Vedanta tại bang này. Đối với hoạt động kinh doanh nhôm tích hợp của Vedanta tại Odisha, việc đảm bảo nguồn cung bauxite là rất quan trọng, vì nhà máy Lanjigarh là cơ sở sản xuất alumina chính của công ty; cam kết cung cấp nguyên liệu thô này được đưa ra trong bối cảnh bang có kế hoạch bổ sung công suất nhôm và alumina quy mô lớn.
Indonesia/Nga: Rusal đang hợp tác với một công ty Indonesia để xây dựng cơ sở tích hợp bauxite-alumina. Tổng thống Indonesia đã xác nhận quan hệ đối tác tại Diễn đàn Kinh tế Phương Đông (EEF-2026). Rusal trước đó đã ký biên bản ghi nhớ hợp tác với PT Arbaya Energi của Indonesia. Ngoài ra, Rusal đang tìm cách bán mảng kinh doanh bauxite và alumina Windalco tại Jamaica, bao gồm nhà máy alumina Ewarton ở St Catherine, các mỏ bauxite và cảng xuất hàng Port Esquivel, và có thể bao gồm cả tài sản bauxite tại Guyana. Theo báo cáo thường niên của Rusal, các hoạt động tại Jamaica gần đây sản xuất 1,565 triệu tấn bauxite và 396.000 tấn alumina, với sản lượng alumina chiếm chưa đến 6% tổng sản lượng của Rusal.
Nhìn sang tháng 10, các gián đoạn về phía nguồn cung alumina luyện kim ở nước ngoài vẫn chưa được loại bỏ hoàn toàn: một nhà sản xuất alumina tại Úc đã thực hiện cắt giảm sản lượng, liên tục kìm hãm sản lượng trong khu vực; nếu xung đột địa chính trị Trung Đông leo thang trở lại và eo biển Hormuz bị phong tỏa, sản lượng alumina Trung Đông và chi phí vận chuyển toàn cầu sẽ chịu thêm áp lực. Tuy nhiên, việc Alunorte của Brazil duy trì hoạt động hết công suất và quá trình khởi động lại tiếp tục của Al Taweelah ở Trung Đông vẫn sẽ đóng góp nguồn cung tăng thêm ổn định. Nhìn chung, sản lượng alumina luyện kim ở nước ngoài trong tháng 10 dự kiến vẫn nằm trong khoảng 4,98–5,02 triệu tấn, với nguồn cung thị trường tổng thể vẫn được kỳ vọng duy trì trạng thái dư thừa.