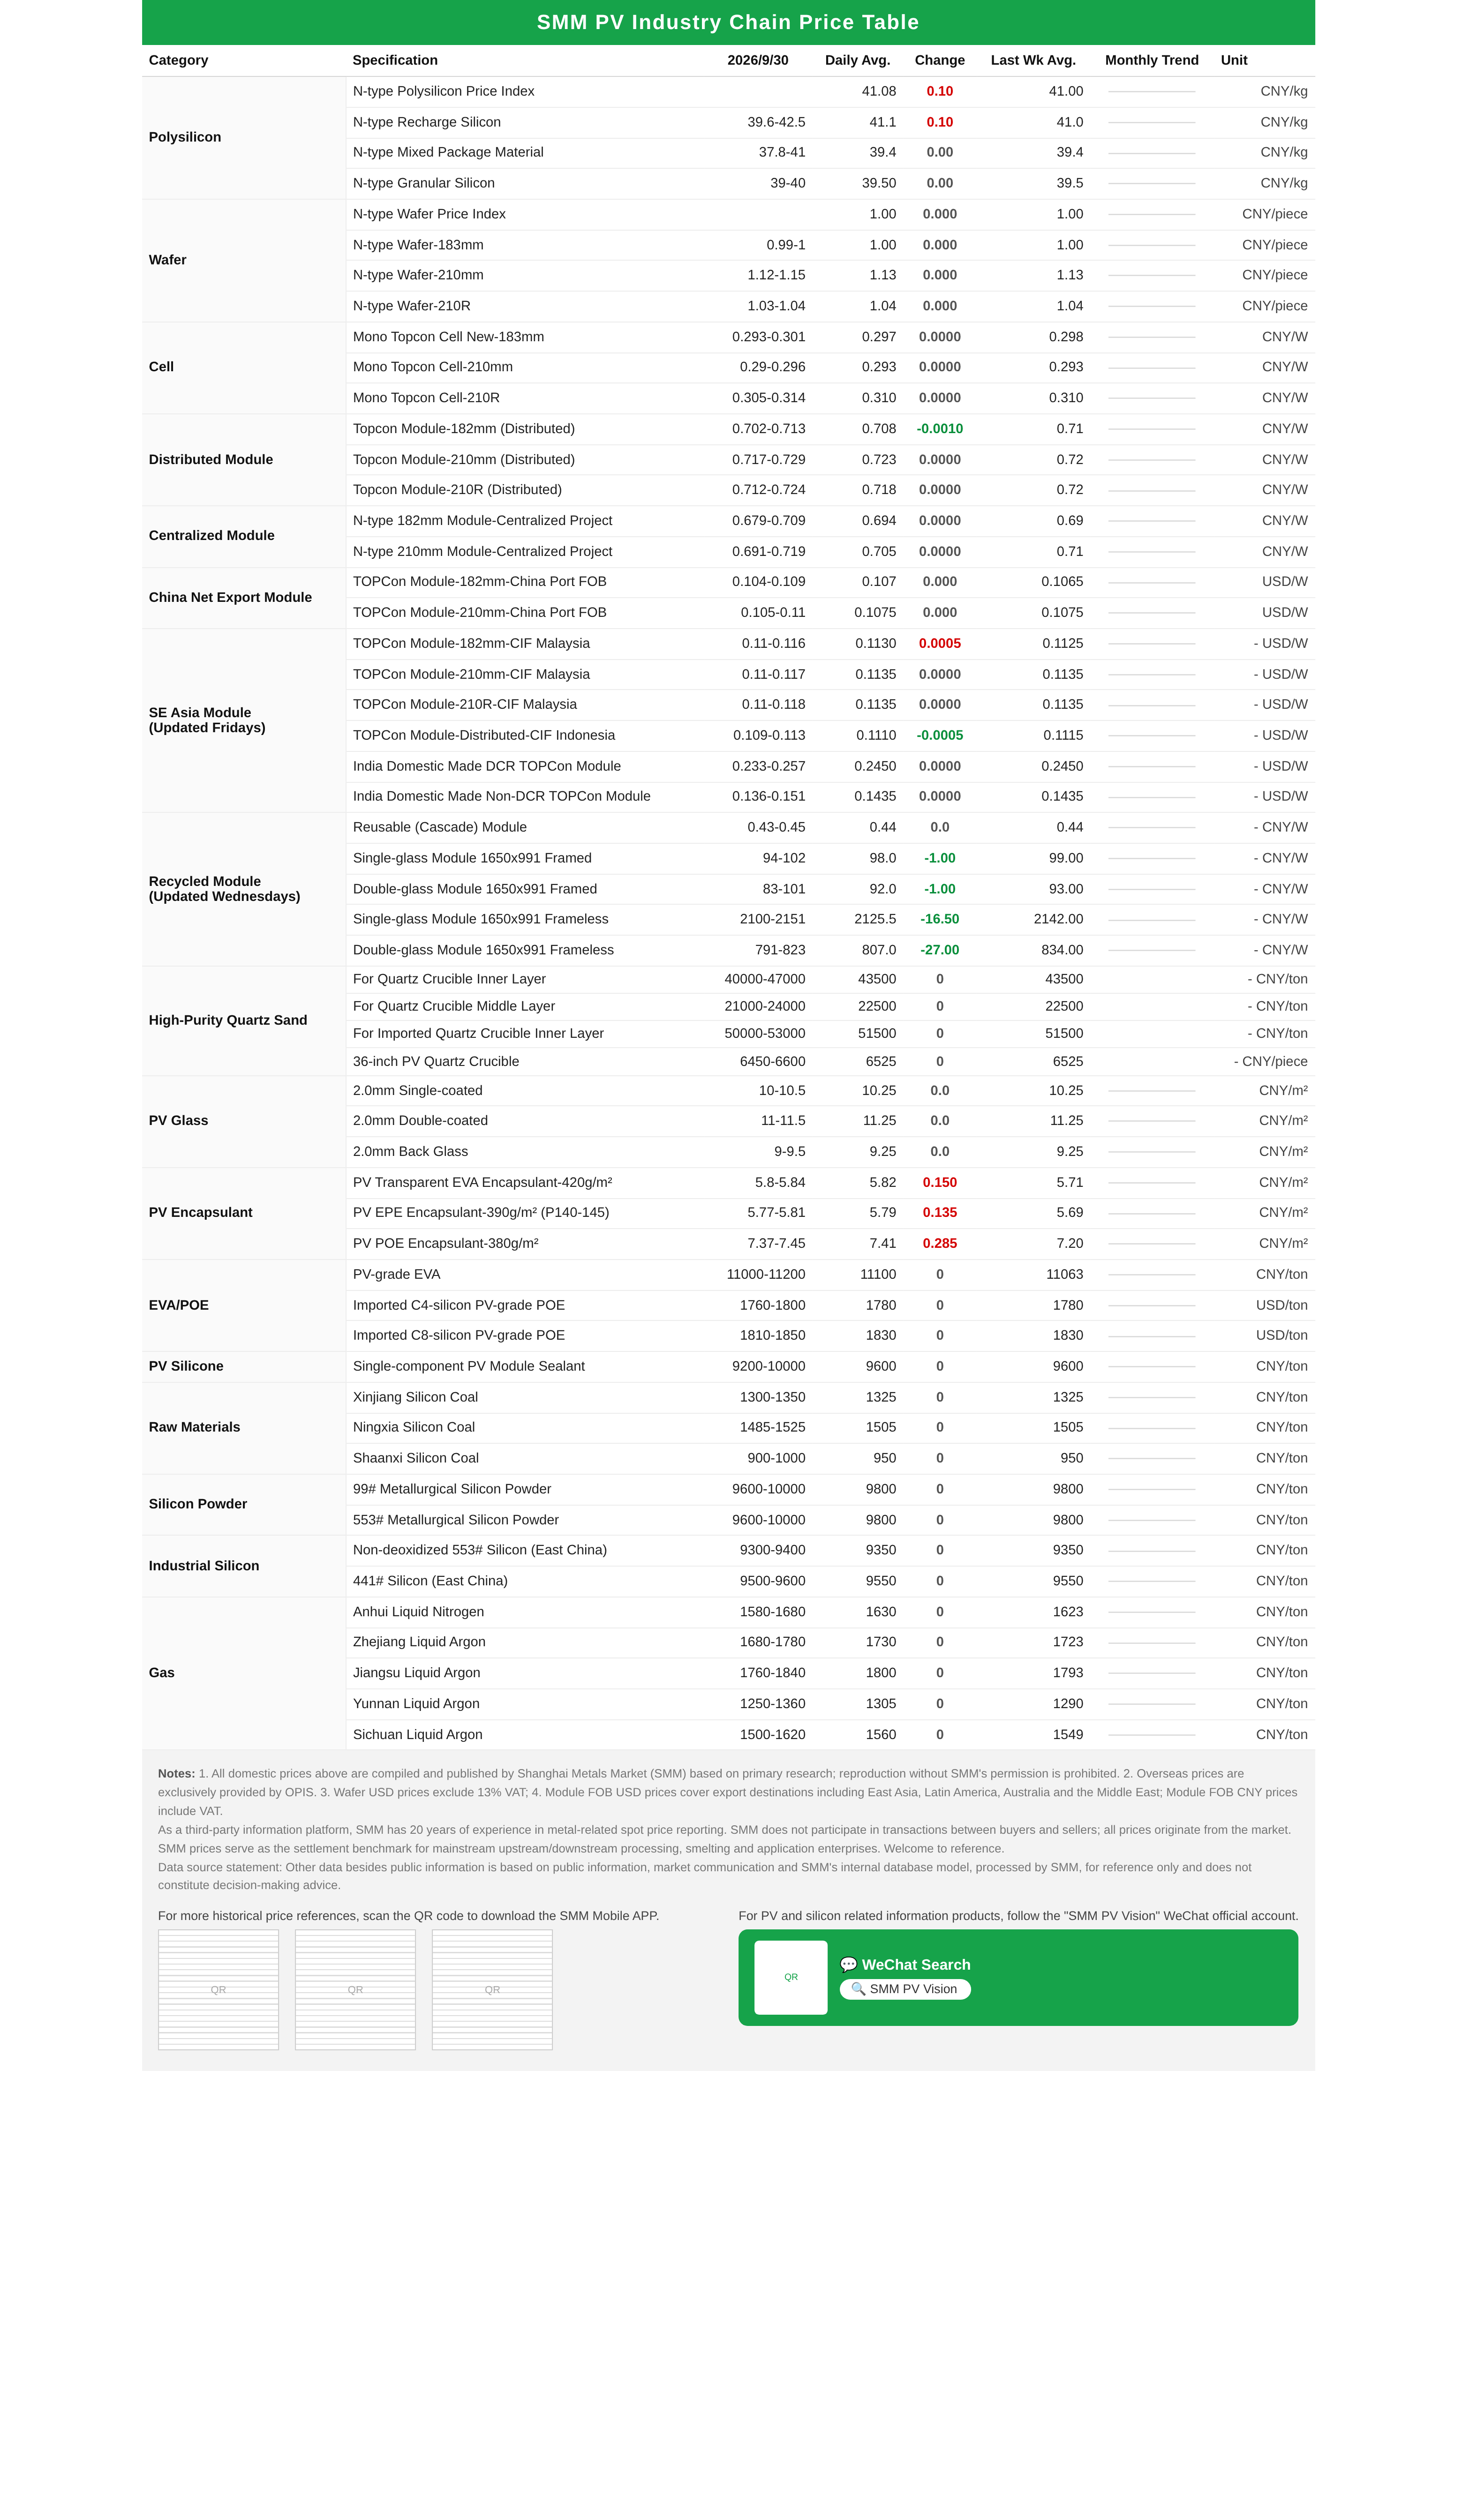
Polysilicon: Tuần này, chỉ số giá polysilicon ở mức 41,08 nhân dân tệ/kg, với polysilicon loại nạp lại N-type được chào giá 39,6-42,5 nhân dân tệ/kg và polysilicon dạng hạt được chào giá 39-40 nhân dân tệ/kg. Báo giá thị trường tăng nhẹ trong tuần này, chủ yếu do các giao dịch đơn hàng lớn từ một số nhà sản xuất hàng đầu vào nửa cuối tuần. Số lượng giao dịch vẫn yếu, và tâm lý chờ đợi vẫn tồn tại giữa thượng nguồn và hạ nguồn. Kỳ vọng cắt giảm sản lượng polysilicon trong tháng 10 là đáng kể, với sản lượng dự kiến giảm gần 20% so với tháng trước, chủ yếu do các cuộc họp cắt giảm sản lượng và mùa khô. Việc cắt giảm tập trung ở Đông Nam, Nội Mông và Tân Cương.
Wafer: Giá wafer vẫn ổn định trong tuần này. Wafer N-type 183 được định giá 0,994-1,002 nhân dân tệ/miếng, wafer 210R ở mức 1,026-1,044 nhân dân tệ/miếng, và wafer 210mm ở mức 1,119-1,145 nhân dân tệ/miếng. Khi kỳ nghỉ lễ đến gần, việc tích trữ trước kỳ nghỉ phần lớn đã kết thúc, với tâm lý chờ đợi mạnh mẽ từ cả hai phía và hoạt động giao dịch thực tế trên thị trường giảm sút. Nhìn chung, giá wafer dự kiến sẽ vẫn ổn định trong ngắn hạn. Sắp tới, cần chú ý đến biến động giá polysilicon, sự phục hồi của nhu cầu mua từ hạ nguồn sau kỳ nghỉ, và tốc độ tiêu thụ tồn kho wafer.
Solar cell: Thị trường solar cell nhìn chung ổn định trong tuần này. Các nhà sản xuất phần lớn giữ báo giá ổn định trước kỳ nghỉ, trong khi nguồn cung ngành tiếp tục thu hẹp. Tuy nhiên, nhu cầu từ phía module có sự phân hóa về cơ cấu, với mức giải phóng nhu cầu cứng tổng thể từ module còn hạn chế, và cuộc giằng co giữa thượng nguồn và hạ nguồn vẫn tiếp diễn. Thị trường tổng thể bị chi phối bởi tâm lý ổn định giá trước kỳ nghỉ, duy trì xu hướng củng cố và ổn định trong ngắn hạn, mặc dù các yếu tố cơ bản khác nhau theo kích thước. Tâm lý thị trường trước kỳ nghỉ thận trọng, với giá solar cell ở mọi kích thước về cơ bản ổn định và biến động rất nhỏ. Các yếu tố cơ bản theo kích thước phân hóa rõ rệt: giá 183 giữ ổn định trong khoảng 0,293-0,301 nhân dân tệ/W, với nhu cầu yếu cả trong và ngoài Trung Quốc và giao dịch tổng thể trì trệ; giá 210R vẫn trong khoảng 0,305-0,314 nhân dân tệ/W, chỉ được hỗ trợ bởi các đơn hàng xuất khẩu ngoài Trung Quốc, cho thấy khả năng giữ giá tương đối mạnh, nhưng ở mức cao hiện tại, các nhà sản xuất module trong nước thể hiện sự chấp nhận không đủ và mua hàng thận trọng, dẫn đến doanh số nội địa yếu và mô hình rõ ràng "ổn định ngoài Trung Quốc, yếu trong nước"; giá 210N giảm trong khoảng 0,29-0,296 nhân dân tệ/W, được hưởng lợi từ việc tích trữ tập trung trước kỳ nghỉ của các nhà sản xuất module hạ nguồn, với nhu cầu cải thiện rõ rệt. Ở giai đoạn này, các doanh nghiệp mô-đun hạ nguồn chỉ chọn lọc dự trữ 210N, trong khi hầu hết doanh nghiệp vẫn giữ thái độ chờ đợi. Việc mặc cả giá giữa thượng nguồn và hạ nguồn vẫn tiếp diễn, và với tâm lý thị trường mạnh mẽ trước kỳ nghỉ nhằm duy trì sự ổn định, giá pin mặt trời ở mọi kích cỡ có khả năng vẫn ổn định trong ngắn hạn. Nguồn cung ngành tiếp tục thu hẹp, với tổng sản lượng tháng 9 giảm đáng kể so với tháng 8. Nhìn sang tháng 10, lịch sản xuất của ngành dự kiến sẽ giảm thêm. Một mặt, một số nhà sản xuất dự định tận dụng kỳ nghỉ Quốc khánh để bảo trì, ngừng dây chuyền sản xuất; mặt khác, một số doanh nghiệp tiếp tục đẩy mạnh cải tiến công nghệ và nâng cấp dây chuyền sản xuất. Với hai yếu tố cắt giảm kết hợp này, tổng nguồn cung ngành sẽ tiếp tục xu hướng giảm, dần giảm bớt áp lực phía cung. Tuần này, tồn kho pin mặt trời tiếp tục giảm nhẹ. Việc dự trữ trước kỳ nghỉ cùng với nhu cầu nước ngoài hỗ trợ đã thúc đẩy một giai đoạn giảm tồn kho toàn ngành, với sự phân hóa cơ cấu đáng chú ý theo kích cỡ. Trong đó, 210R tiếp tục giảm tồn kho nhờ các đơn hàng xuất khẩu nước ngoài, với tồn kho của nhà sản xuất vẫn eo hẹp và áp lực tồn kho thấp nhất. 210N hưởng lợi từ việc giải phóng nhu cầu bổ sung tồn kho trước kỳ nghỉ từ các mô-đun nội địa, với tốc độ xuất hàng được cải thiện và hiệu quả giảm tồn kho vững chắc. 183 có nhu cầu tổng thể trong nước và nước ngoài ở mức trung bình, với hiệu suất bán ra tương đối thấp và tốc độ giảm tồn kho chậm hơn. Nhìn chung, áp lực tồn kho trước kỳ nghỉ đã được giảm bớt theo từng giai đoạn, nhưng đợt giảm tồn kho này được thúc đẩy bởi hiệu ứng kỳ nghỉ ngắn hạn. Sau kỳ nghỉ, nhu cầu dự trữ của hạ nguồn dự kiến sẽ phai nhạt và việc mua hàng trở lại mức trung bình, để lại rủi ro cao về việc tích tụ tồn kho ngành trở lại, đây vẫn là biến số thị trường quan trọng cần theo dõi trong thời gian tới.
Mô-đun Trung Quốc: Trong tuần cuối tháng 9, giá mô-đun Trung Quốc cuối cùng đã chặn đứng sự dịch chuyển xuống của trung tâm giá so với các tuần trước, với báo giá ở mọi quy cách gần như đi ngang. Ở mảng phân tán, giá hướng dẫn của doanh nghiệp không thay đổi. Trong sáu quy cách, chỉ có 182mm giảm nhẹ 0,001 nhân dân tệ/W xuống 0,7075 nhân dân tệ/W, trong khi các quy cách còn lại giữ ổn định. Hỗ trợ chi phí đã khóa chặt đà giảm của giá, với sự củng cố ngắn hạn dự kiến sẽ tiếp diễn và khó có khả năng xảy ra đà giảm theo xu hướng. Ở mảng tập trung, sau đợt cắt giảm tập trung tuần trước, thị trường chuyển sang thái độ chờ đợi. Báo giá trên cả ba thông số kỹ thuật trong tuần này đều đi ngang, lượng giao hàng vẫn chủ yếu là thực hiện các đơn hàng trước đó. Nhu cầu cải thiện nhẹ vẫn chưa chuyển hóa thành độ co giãn về giá. Hiện tại, giá trung bình của tấm pin Topcon 182mm (phân phối) Trung Quốc là 0,7075 nhân dân tệ/W; tấm pin Topcon 210mm (phân phối) là 0,723 nhân dân tệ/W; tấm pin Topcon 210R (phân phối) là 0,718 nhân dân tệ/W; tấm pin Topcon 210R công suất cao (phân phối) là 0,757 nhân dân tệ/W; tấm pin BC 210R (phân phối) là 0,7635 nhân dân tệ/W; tấm pin HJT 210mm (phân phối) là 0,732 nhân dân tệ/W. Về phía tập trung, giá tấm pin 182 là 0,694 nhân dân tệ/W, tấm pin 210 là 0,705 nhân dân tệ/W, tấm pin 210R là 0,7 nhân dân tệ/W. Về tồn kho, tốc độ giảm tồn kho cuối tháng có phần tăng nhanh. Tồn kho thành phẩm của các nhà sản xuất tấm pin trong nước đã giảm xuống dưới 27 GW, liên tục giảm kể từ giữa tháng 9. Dự kiến trong kỳ nghỉ lễ, do lượng mua từ hạ nguồn giảm, tồn kho sẽ tăng trở lại, nhưng sau kỳ nghỉ, dưới tác động của việc giao hàng tập trung theo lô, tồn kho dự kiến sẽ tiếp tục giảm.
Giá xuất khẩu FOB tấm pin:
Tuần này, giá xuất khẩu FOB tấm pin về cơ bản ổn định. Các yêu cầu báo giá và giao dịch trên thị trường càng trở nên trầm lắng. Đa số nhà sản xuất tạm thời chưa có kế hoạch điều chỉnh giá, đơn hàng thực tế chủ yếu được thương lượng theo từng trường hợp, khối lượng giao dịch hạn chế. Nguồn cung giá thấp hiện tại tập trung ở tồn kho 610-625W và một số sản phẩm không thuộc dòng chính, giá giao dịch lẻ tẻ giảm xuống 0,103-0,104 USD/W, gây ảnh hưởng nhất định đến các thị trường nhạy cảm về giá. Tấm pin TOPCon công suất cao nhìn chung vẫn duy trì mức giá cao hơn, chỉ có một số ít sản phẩm trên 645W có báo giá giảm nhẹ 0,001 USD/W; giá tấm pin BC vẫn ổn định. Nhìn sang tháng 10, báo giá của các nhà sản xuất hàng đầu dự kiến về cơ bản vẫn ổn định, trong khi một số nhà sản xuất hạng hai có thể thử tăng giá nhẹ. Tuy nhiên, trước khi tiêu chuẩn quốc gia mới có hiệu lực tại Trung Quốc, tình trạng hy sinh lợi nhuận để giành đơn hàng khó có thể hoàn toàn lắng xuống. Tính đến hôm nay, giá xuất khẩu FOB tấm pin PV như sau: tấm pin TOPCon 182mm ở mức 0,104–0,109 USD/W, tấm pin 210mm ở mức 0,105–0,110 USD/W, tấm pin 210R ở mức 0,105–0,110 USD/W; tấm pin TOPCon 210R công suất cao ở mức 0,110–0,116 USD/W; tấm pin BC 210R (66/72 cell) ở mức 0,115–0,126 USD/W, tấm pin BC 54 cell ở mức 0,131–0,142 USD/W.
Module CIF Đông Nam Á:
Tuần này, thị trường module Đông Nam Á tiếp tục đi ngang. Một số nhà phân phối vẫn đang thanh lý tồn kho các module 620W trở xuống với giá thấp, cạnh tranh trong mảng sản phẩm công suất thấp vẫn tương đối rõ rệt; nhu cầu đối với module tiêu chuẩn và công suất cao tương đối yếu, trong khi hoạt động mua sắm của người dùng cuối vẫn chủ yếu là các đơn hàng nhỏ giá thấp, khiến tăng trưởng tổng khối lượng giao dịch hạn chế. Tính đến hôm nay, giá module TOPCon CIF tại các thị trường Đông Nam Á như sau:
Tại Malaysia, giá CIF module 182mm ở mức 0,110–0,116 USD/W, module 210mm ở mức 0,110–0,117 USD/W, và module 210R ở mức 0,110–0,117 USD/W;
Tại Indonesia, giá CIF module TOPCon phân tán ở mức 0,109–0,113 USD/W;
Tại Thái Lan, giá CIF module 182mm ở mức 0,109–0,115 USD/W, module 210mm ở mức 0,109–0,116 USD/W, và module 210R ở mức 0,109–0,116 USD/W;
Tại Việt Nam, giá CIF module 182mm ở mức 0,107–0,113 USD/W, module 210mm ở mức 0,107–0,114 USD/W, và module 210R ở mức 0,107–0,114 USD/W.
Theo thị trường, Malaysia chỉ ghi nhận một số ít đơn hàng giá thấp được chốt, tăng trưởng mua sắm tổng thể vẫn chưa rõ ràng; thị trường Indonesia tiếp tục chờ đợi nhu cầu dự án được giải phóng. Theo SMM, hướng dẫn dự án PLN mới nhất yêu cầu module phải đạt chuẩn Tier 1, nghĩa là các dự án liên quan về nguyên tắc phải sử dụng module do các nhà sản xuất Tier 1 cung cấp. Cần chú ý đến cách yêu cầu này được triển khai trong các dự án đấu thầu cụ thể. Khối lượng giao dịch tại thị trường Thái Lan vẫn hạn chế; nếu dự thảo PDP 2026 được triển khai chính thức, kế hoạch lắp đặt và bố trí dự án sẽ trở thành động lực quan trọng cho nhu cầu nội địa. Thị trường Việt Nam tiếp tục vận hành ổn định.
Module Ấn Độ: Tuần này, thị trường module Ấn Độ có ít thay đổi tổng thể, với module DCR và non-DCR tiếp tục vận hành theo cơ chế hai tuyến và giá cả duy trì ổn định. Tính đến hôm nay, giá module TOPCon DCR sản xuất tại Ấn Độ ở mức 0,233–0,257 USD/W, trong khi giá module TOPCon non-DCR ở mức 0,136–0,151 USD/W. Module DCR tiếp tục được hỗ trợ bởi nhu cầu bàn giao dự án nội địa cuối năm, trong khi nhu cầu bên ngoài đối với module non-DCR duy trì động lực nhất định, không có thay đổi đáng kể về nhịp độ giao dịch trên thị trường. Về phía tồn kho, tồn kho module DCR tại Ấn Độ giảm nhẹ xuống 13,48 GW, và tồn kho pin mặt trời DCR tiếp tục giảm xuống 3,62 GW. Được biết, sau khi “Chính sách Mục 232 mới” của Mỹ có hiệu lực, tác động của nó dự kiến sẽ dần lan truyền đến đơn hàng và lượng xuất hàng module của Ấn Độ. Với việc kiểm soát lượng nhập khẩu và giám sát chặt chẽ hơn việc giải phóng lượng bất thường, các doanh nghiệp có thể dần thận trọng hơn về nhịp độ tích trữ cho thị trường Mỹ. Sau đó, nhu cầu xuất khẩu module không thuộc DCR từ Ấn Độ sang Mỹ có thể chịu áp lực nhất định.
Module châu Âu:
Tuần này, thị trường module châu Âu tiếp tục xu hướng phục hồi yếu, giao dịch vẫn chủ yếu là đơn hàng bổ sung gấp và đơn phân phối nhỏ, trong khi cạnh tranh giá thấp đối với các đơn hàng tập trung lớn vẫn chưa hạ nhiệt. Một số nhà phân phối tiếp tục xả tồn kho 610–625W. Trong bối cảnh lợi nhuận dự án kém, các sản phẩm tồn kho giá thấp dự kiến sẽ ảnh hưởng đến lượng xuất hàng của một số module thông thường, trong khi hầu hết các nhà sản xuất hàng đầu duy trì báo giá ổn định. Triển lãm Solar & Storage Live tại Birmingham, Anh cũng đã kết thúc vào tuần trước. Triển lãm chưa công bố đơn hàng gia tăng quy mô lớn đáng chú ý nào, nhưng nhờ chính sách thúc đẩy, nhu cầu thị trường phân tán tại Anh năm nay tăng trưởng nhẹ, và hiệu suất xuất hàng của các kênh phân phối địa phương nhìn chung tương đối tốt. Giá giao dịch thực tế tương tự như các thị trường châu Âu chính thống khác, vẫn hỗ trợ hạn chế cho giá tổng thể ngoài Trung Quốc. Tính đến hiện tại, giá module TOPCon DDP kho ngoại quan Rotterdam như sau: module phân tán 210R (48 cell) ở mức €0,1084–0,1170/W, module phân tán 210R (66/72 cell) ở mức €0,1017–0,1117/W; module tập trung 210R (66/72 cell) ở mức €0,0993–0,1092/W, và module tập trung 210mm (66/72 cell) ở mức €0,0997–0,1096/W. Dựa trên giá trung bình theo phiên bản, giá kho tại Bồ Đào Nha và Hy Lạp đều cao hơn Rotterdam khoảng 2,2%–2,4%.
Người dùng cuối: Tuần này, module PV cho thấy tình trạng giá giảm và lượng giảm. Theo thống kê của SMM, từ ngày 21 tháng 9 đến ngày 27 tháng 9 năm 2026, các doanh nghiệp trong nước đã trúng thầu 41 dự án module PV, với giá trung bình gia quyền trong tuần là 0,71 nhân dân tệ/W, giảm 0,02 nhân dân tệ/W so với kỳ thống kê trước; tổng công suất mua sắm được trao là 1.291,42 MW, giảm 4.153,02 MW so với kỳ thống kê trước.
Theo phân tích của SMM, công suất trúng thầu chính trong kỳ thống kê hiện tại nằm trong khoảng 200MW–500MW, chiếm 87,50% tổng công suất trúng thầu được công bố. Tình hình cụ thể của từng khoảng công suất như sau:
Đối với khoảng 0MW-1MW, có 7 dự án, chiếm 0,17% công suất, với giá trung bình 0,705 nhân dân tệ/W;
đối với khoảng 1MW-6MW, có 5 dự án, chiếm 0,83% công suất, giá trung bình không được công bố;
đối với khoảng 6MW-50MW, có 4 dự án, chiếm 3,78% công suất, với giá trung bình 0,873 nhân dân tệ/W;
đối với khoảng 50MW-100MW, có 1 dự án, chiếm 7,73% công suất, với giá trung bình 0,688 nhân dân tệ/W;
đối với khoảng 200MW-500MW, có 4 dự án, chiếm 87,50% công suất, giá trung bình không được công bố.
Theo phân tích của SMM, giá trung bình có trọng số trong kỳ thống kê hiện tại là 0,71 nhân dân tệ/W, giảm 0,02 nhân dân tệ/W so với tuần trước.
Về tổng công suất mua sắm trúng thầu, tuần này ghi nhận 1.291,42MW, giảm 4.153,02MW so với kỳ thống kê trước. Nguyên nhân chính là do hai dự án mua sắm khung đã được mở thầu trong kỳ thống kê trước: gói 3.000MW của dự án "Mô-đun PV 2026-2027 của Công ty TNHH Công nghệ Thông tin Mạng lưới Xây dựng Đường sắt Trung Quốc" được trao cho Công ty TNHH TrinaSolar, cũng như Gói 1 công suất 1.000MW của dự án "Mô-đun PV 2026-2027 của Tập đoàn Công ty TNHH Chuyển nước Nam-Bắc Trung Quốc" được trao cho Công ty TNHH TrinaSolar với giá 0,710 nhân dân tệ/W, và Gói 2 công suất 300MW của cùng dự án được trao cho Công ty TNHH Công nghệ Năng lượng Mặt trời LONGi với giá 0,782 nhân dân tệ/W.
Về phân bố khu vực, Thượng Hải có công suất trúng thầu cao nhất trong tuần này, chiếm 68,37% tổng công suất, tiếp theo là tỉnh Giang Tô và tỉnh An Huy, lần lượt chiếm 19,97% và 7,73% tổng công suất.
Trong kỳ thống kê (từ ngày 21 tháng 9 đến ngày 27 tháng 9), thông tin trúng thầu chính như sau:
Trong dự án "Mô-đun PV thuộc Dự án EPC PV Malaysia EDRA Selangor 300MWac", Công ty TNHH Tongwei đã trúng thầu hai gói với tổng công suất 600MW.
Trong dự án “Mô-đun PV Dự án Điện mặt trời Tuy 283MW Philippines”, LONGi Solar Technology Co., Ltd. đã trúng thầu 283MW mô-đun PV.
Trong dự án “Mua sắm mô-đun Dự án Điện mặt trời kết hợp thủy sản Trần Tập 100MW Nghi Chinh, Giang Tô thuộc Huadian và Dự án Điện mặt trời kết hợp thủy sản Lưu Tập 100MW Nghi Chinh, Giang Tô thuộc Huadian”, Zhejiang AIKO Solar Energy Technology Co., Ltd. đã trúng thầu 246,99MW mô-đun PV.
Kính PV: Tháng 9 chốt giá kính PV không duy trì được đà tăng trước đó, cả tháng diễn biến phân hóa “3,2mm đi ngang, 2,0mm tăng bù nhẹ”. Tính đến ngày 30 tháng 9, giá trung bình kính phủ hai lớp 3,2mm là 17,3 nhân dân tệ/m², không đổi trong cả tháng; giá trung bình kính phủ hai lớp 2,0mm là 11,25 nhân dân tệ/m², đi ngang so với tuần trước, trong khi giá giao dịch thực tế của các doanh nghiệp hàng đầu vẫn nằm trong khoảng 11-11,3 nhân dân tệ/m² do yếu tố sản lượng và chính sách ưu đãi. Kính PV trong tháng 10 vẫn còn dư địa tăng, nhưng mức tăng sẽ dịu hơn so với tháng 8-9. Nguồn cung cứng nhắc và ngành tiếp tục giảm tồn kho tạo nền hỗ trợ cho giá; do đó tháng 10 vẫn được kỳ vọng tăng giá, nhưng biểu hiện là trung tâm giá nâng cao và biên độ thu hẹp, không phải tăng đồng loạt. Hàng chiết khấu chào giá thấp để giành đơn sẽ dần được thanh lọc, kính phủ một lớp 2,0mm dưới 10 nhân dân tệ/m² sẽ khó tìm lại, trong khi vượt 10,5 nhân dân tệ/m² cũng khó khăn—áp lực chi phí mô-đun vẫn là yếu tố then chốt kìm hãm giá kính.
Màng keo: Tuần này, giá màng keo theo gói là 28.600-28.800 nhân dân tệ/tấn, giá màng keo thương lượng theo tháng tăng lên. Hầu hết các doanh nghiệp về cơ bản đã chốt xong giá tháng. Gần đây đơn hàng màng keo cuối tháng tương đối tốt, nhịp độ lấy hàng của hạ nguồn tăng tốc phần nào, cộng với giá hạt nhựa EVA tăng và kỳ vọng tiếp tục tăng vẫn còn, đợt tăng giá màng keo lần này được hỗ trợ đồng thời từ phía chi phí và phía cầu. Thời gian tới vẫn cần chú ý đến giá hạt nhựa EVA thượng nguồn và tình hình theo kịp đơn hàng.
EVA: Tuần này, giá giao ngay hạt nhựa EVA cấp PV là 11.000-11.200 nhân dân tệ/tấn, giá hạt nhựa EVA tiếp tục tăng. Về mặt chi phí, giá nguyên liệu thô gần đây đã dần ổn định. Mức hỗ trợ từ đợt tăng chi phí trước đó vẫn còn, nhưng dư địa tăng thêm từ phía chi phí đã tương đối hạn chế, và động lực tăng giá EVA đã yếu đi so với trước đó. Về mặt nhu cầu, các nhà sản xuất màng duy trì mua hàng kịp thời, và việc dự trữ vừa phải trước kỳ nghỉ đã hỗ trợ phần nào cho thị trường. Nhìn chung, giá EVA cấp quang điện ngắn hạn vẫn được kỳ vọng duy trì tốt, nhưng tốc độ tăng có thể chậm lại rõ rệt. Xu hướng giá trong tương lai sẽ phụ thuộc nhiều hơn vào thay đổi trong cơ cấu cung cầu nhựa EVA và tốc độ mua hàng của hạ nguồn.
POE: Tuần này, giá giao tại Trung Quốc của POE được duy trì ở mức 13.000-13.100 nhân dân tệ/tấn, và giá thị trường nhìn chung ổn định. Trước đó, nhờ chi phí nguyên liệu tăng và giá nhựa EVA mạnh hơn, các nhà sản xuất POE đã nâng báo giá, nhưng mức chấp nhận của hạ nguồn đối với hàng giá cao vẫn tương đối hạn chế. Vẫn tồn tại một khoảng chênh lệch giá nhất định giữa báo giá thị trường và giá giao dịch, và việc truyền tải giá lên vẫn gặp một số trở ngại. Thị trường POE ngắn hạn dự kiến sẽ đi ngang.
Cát thạch anh độ tinh khiết cao: Tuần này, thị trường cát thạch anh độ tinh khiết cao tiếp tục đi ngang, với báo giá cho tất cả các quy cách hoàn toàn giống tuần trước—cát lớp trong ở mức 40.000-47.000 nhân dân tệ/tấn, cát lớp giữa ở mức 21.000-24.000 nhân dân tệ/tấn, cát lớp ngoài ở mức 12.500-18.000 nhân dân tệ/tấn, và đơn hàng giao ngay cát nhập khẩu ở mức 51.500-53.000 nhân dân tệ/tấn. Đối với nồi nấu, nồi 33 inch ở mức 5.400-5.700 nhân dân tệ/chiếc, và nồi 36 inch ở mức 6.450-6.600 nhân dân tệ/chiếc. Sau khi mức giá thấp của nồi nấu nới lỏng vào tuần trước, tuần này giá không tiếp tục giảm. Nguyên nhân cốt lõi khiến giá ngừng giảm vẫn là hỗ trợ chi phí chứ không phải nhu cầu phục hồi. Khi giá cát tìm được hỗ trợ gần đường chi phí, dư địa nhượng bộ thêm cho người mua hạ nguồn đã bị nén đáng kể, và khả năng giảm giá mạnh thêm một lần nữa trong thời gian tới là tương đối nhỏ. Sự thu hẹp về phía cung đã được phản ánh trong sản xuất. Nguyên nhân gốc rễ của tình trạng giá yếu hiện nay vẫn là các nhà sản xuất nồi nấu đang ở trong tình trạng dư cung. Một số doanh nghiệp nồi nấu hàng đầu đang điều chỉnh cung theo cầu, qua đó làm chậm tốc độ mua cát thạch anh của họ.
Tái chế module: Tuần trước, giá trên thị trường tái chế module PV tại Trung Quốc đã giảm nhẹ.
Các module khung nhỏ đời đầu giảm khoảng 1 nhân dân tệ/chiếc, giá kính đơn loại một hạ xuống mức 97-114 nhân dân tệ/chiếc. Các mẫu không khung giảm 16-27 nhân dân tệ/tấn, giá kính đơn loại một hạ xuống mức 2.100-2.151 nhân dân tệ/chiếc. Ngoài các module cỡ nhỏ đời đầu, giá các module cỡ lớn cũng có xu hướng giảm. Các mẫu có khung giảm khoảng 0,5 nhân dân tệ/chiếc, trong khi các mẫu không khung giảm khoảng 18-23 nhân dân tệ/tấn.
Đợt giảm giá này chịu ảnh hưởng từ sự sụt giảm giá giao ngay của các kim loại tái chế chính. Tuần trước, giá bạc giao ngay giảm nhẹ, trong khi giá nhôm tiếp tục duy trì ở mức cao. Theo SMM, giá bạc giao ngay loại 1 giảm từ 16.161 nhân dân tệ/kg vào ngày 23 tháng 9 xuống còn 14.828 nhân dân tệ/kg vào ngày 30 tháng 9. Giá nhôm A00 tiếp tục duy trì ở mức cao, dao động từ 24.240 nhân dân tệ/tấn vào ngày 23 tháng 9 xuống còn 24.030 nhân dân tệ/tấn vào ngày 30 tháng 9.