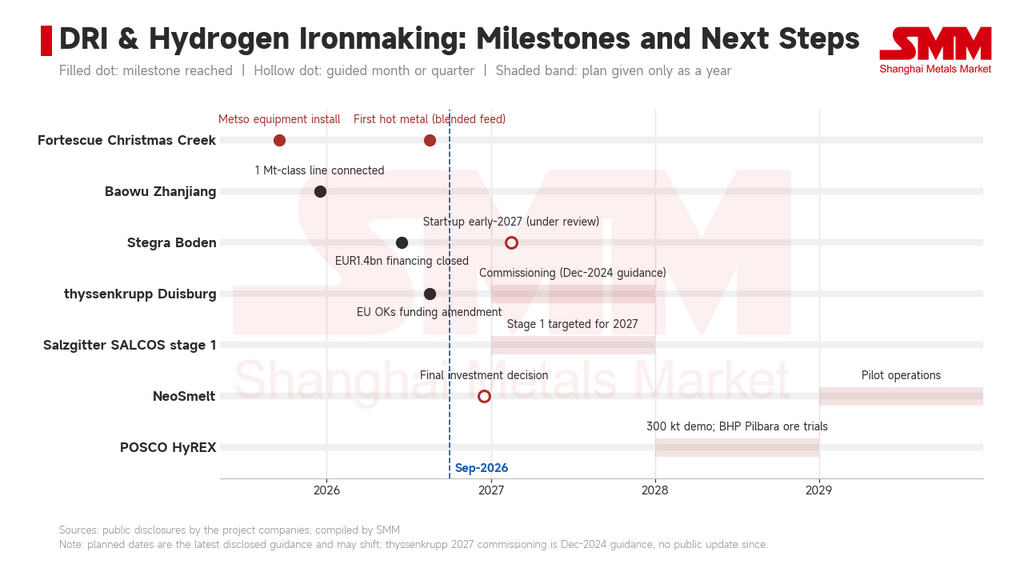
Vào giữa tháng 8, Fortescue công bố Dự án Kim loại Xanh tại mỏ Christmas Creek ở Pilbara, Tây Úc đã cho ra mẻ kim loại nóng đầu tiên, đánh dấu lần vận hành thành công đầu tiên của quy trình nấu chảy điện trong dự án. Theo công ty, mẻ kim loại đầu tiên được sản xuất từ nguyên liệu phối trộn trong giai đoạn chạy thử. Quá trình chạy thử sẽ tiếp tục theo từng giai đoạn, với quy trình được kiểm tra và tối ưu hóa trước khi chuyển sang sản xuất quy mô lớn hơn. Công ty chưa tiết lộ thành phần phối trộn gồm những gì, cũng như liệu hydro xanh có được dùng làm chất khử hay không.
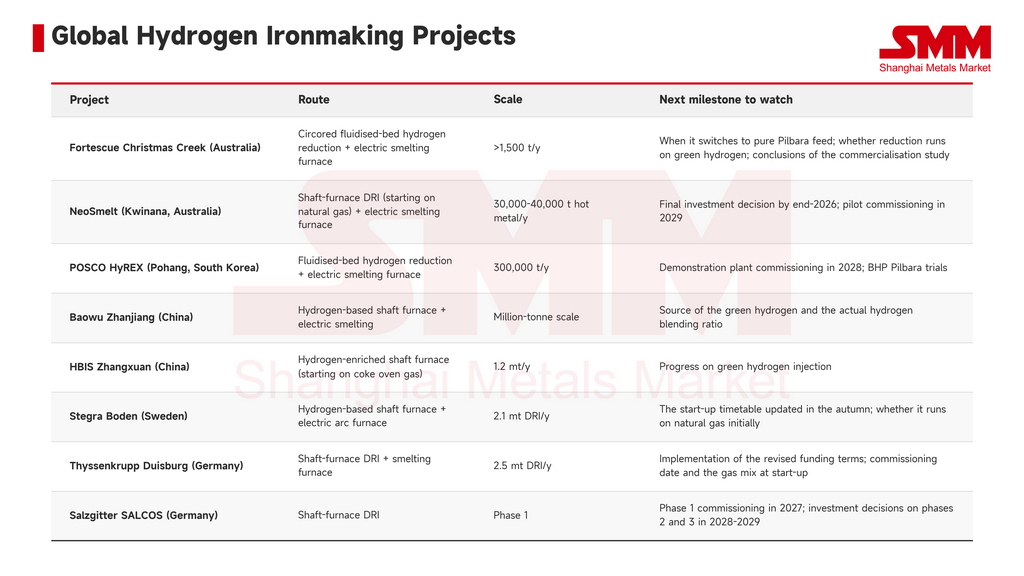
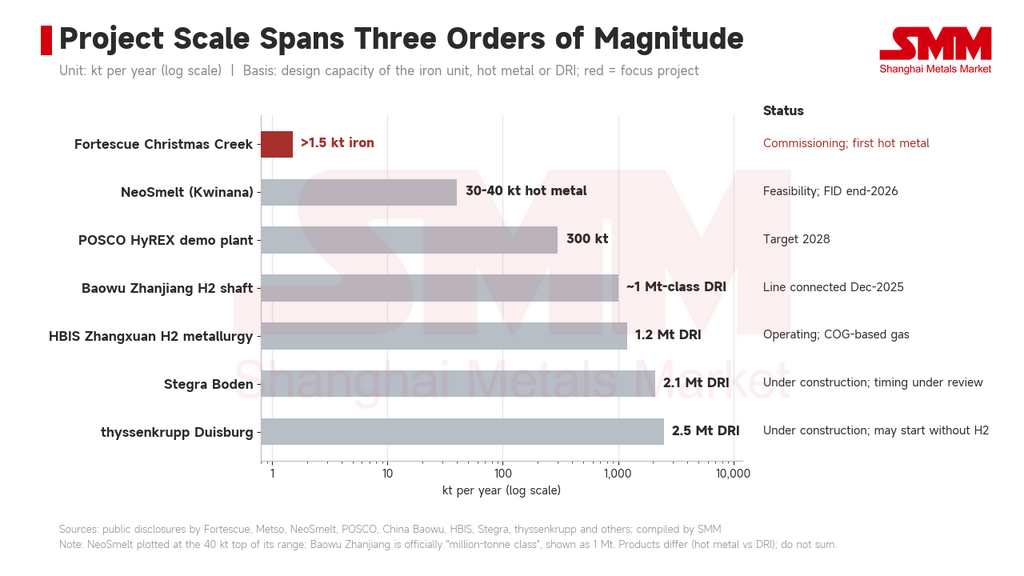
Dự án được phê duyệt vào tháng 11 năm 2023 với khoản đầu tư khoảng 50 triệu USD. Ban đầu dự kiến bắt đầu sản xuất vào năm 2025 và được thiết kế để sản xuất hơn 1.500 tấn sắt xanh mỗi năm. Metso cung cấp quy trình gồm hai phần. Circored, công nghệ khử trực tiếp tầng sôi dùng hydro, có thể vận hành bằng 100% hydro xanh và xử lý quặng mịn Pilbara mà không cần vê viên. Sau đó, lò nấu chảy DRI tiếp nhận DRI và thực hiện công đoạn nấu chảy mà lẽ ra lò cao phải đảm nhiệm. Lô thiết bị Metso đầu tiên được lắp đặt từ tháng 9 năm 2025. Nhà máy hydro xanh tại chỗ đã vận hành từ năm 2024, với hai máy điện phân 700 kW sản xuất khoảng 530 kg hydro mỗi ngày.
Giám đốc điều hành Fortescue Dino Otranto cho biết chưa ai giải quyết được bài toán sản xuất kim loại xanh từ quặng Pilbara ở quy mô thương mại. Cột mốc này cho thấy quy trình có thể tạo ra kim loại nóng chảy, nhưng khả năng vận hành ổn định trên loại quặng Pilbara mục tiêu vẫn cần được chứng minh. Theo những gì đã công bố, lò nấu chảy hiện có thể sản xuất kim loại nóng, nhưng công ty chưa công bố dữ liệu cho thấy toàn bộ chuỗi, từ khử Circored đến nấu chảy, vận hành liên tục trên quặng mịn Pilbara. Vấn đề nguyên liệu do quặng mịn lẫn nhiều tạp chất vẫn đang được thử nghiệm.
Vì sao quặng Pilbara khó đưa vào lộ trình DRI-EAF?
Lộ trình DRI-EAF chỉ tiếp nhận nguyên liệu cấp DR với hàm lượng Fe trên 66% và tổng SiO₂ và Al₂O₃ dưới 3,5%, ngưỡng mà phần lớn quặng hematit và goethit ở Pilbara thường không đạt được. Theo bản ghi chú tháng 6 năm 2026 của IEEFA, nguyên nhân là do quá trình khử trực tiếp không thể loại bỏ tạp chất, trong khi môi trường oxy hóa của lò hồ quang điện hạn chế khả năng khử quặng và tách tạp chất. Báo cáo tháng 3 của IEEFA bổ sung rằng nguyên liệu cấp DR chỉ chiếm một phần nhỏ trong nguồn cung quặng sắt toàn cầu, dẫn dự báo của Midrex rằng mức thiếu hụt nguyên liệu cấp DR có thể lên tới 16,4 triệu tấn mỗi năm vào năm 2034.
Đây là vấn đề mà lò luyện điện (ESF) được thiết kế để giải quyết. ESF có thể xử lý quặng có hàm lượng gangue cao, tách xỉ khỏi sắt trong quá trình nấu chảy và tạo ra kim loại nóng gần giống gang thỏi, sau đó được đưa đến lò oxy kiềm. Do đó, lộ trình phù hợp với quặng Pilbara chính xác hơn là DRI-ESF-BOF. Lộ trình này giữ nguyên các lò chuyển hiện có của nhà máy, phù hợp với các nhà sản xuất thép tích hợp.
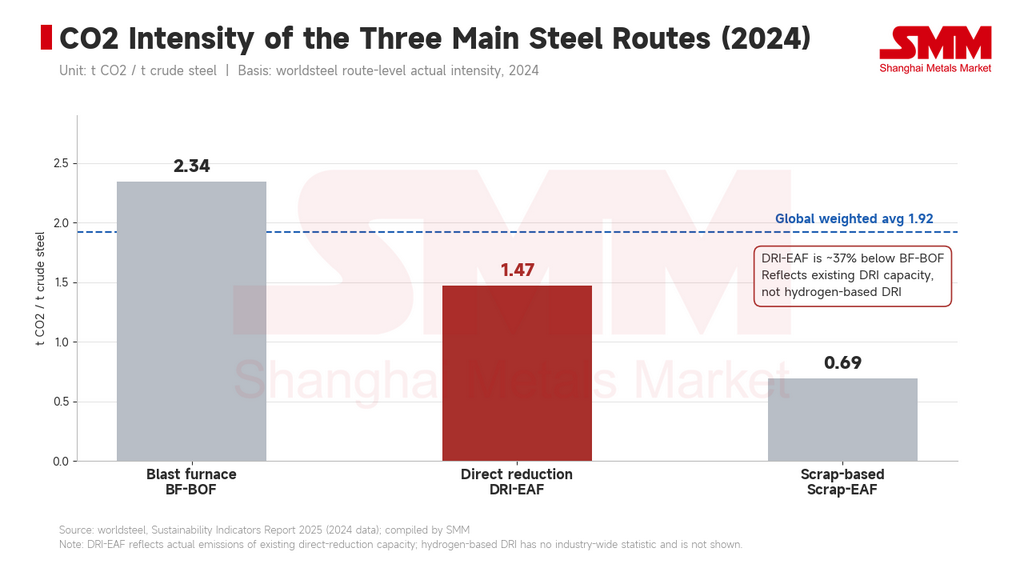
Về phát thải, số liệu mới nhất của worldsteel cho thấy cường độ CO2 năm 2024 là 2,34 tấn trên mỗi tấn thép thô đối với BF-BOF và 1,47 tấn đối với DRI-EAF, thấp hơn khoảng 37%. Scrap-EAF ở mức 0,69 tấn và mức trung bình gia quyền toàn cầu là 1,92 tấn. Con số 1,47 phản ánh lượng phát thải thực tế từ công suất hoàn nguyên trực tiếp hiện có, không phải DRI dựa trên hydro, và hiện chưa có thống kê phát thải toàn ngành cho lộ trình DRI-ESF-BOF.
Các lò luyện tiếp nhận quặng cấp thấp khi quá trình chuyển dịch từ khí sang hydro chậm lại
Trong ba năm qua, ba dự án luyện điện gắn trực tiếp với quặng Pilbara đã được xây dựng hoặc lên kế hoạch: ngoài Christmas Creek của Fortescue, còn có NeoSmelt ở Úc và HyREX của POSCO ở Hàn Quốc. NeoSmelt, một liên danh gồm BlueScope, BHP, Rio Tinto, Mitsui và Woodside, có kế hoạch xây dựng một nhà máy thí điểm ESF tại Kwinana sản xuất 30.000 đến 40.000 tấn kim loại nóng mỗi năm, ban đầu hoàn nguyên quặng bằng khí tự nhiên và chuyển sang hydro sau khi vận hành. Liên danh này cho biết vào tháng 4 rằng thời điểm khởi động đã dời từ năm 2028 sang năm 2029, với quyết định đầu tư cuối cùng dự kiến vào cuối năm 2026. Quy trình HyREX của POSCO cũng kết hợp hoàn nguyên hydro bằng lò tầng sôi với ESF và sử dụng trực tiếp quặng mịn; nhà máy trình diễn công suất 300.000 tấn của họ đặt mục tiêu vận hành vào năm 2028. BHP đã ký biên bản ghi nhớ với POSCO vào tháng 11 năm 2025 để thử nghiệm quặng Pilbara tại nhà máy này.
Về quy mô, hai dự án do China Baowu và HBIS điều hành đều thuộc loại triệu tấn. Theo China Baowu, dây chuyền gần như không phát thải carbon tại Trạm Giang đã được kết nối đầy đủ vào tháng 12 năm 2025, sử dụng quy trình hoàn nguyên hydro và luyện điện giúp cắt giảm 50% đến 80% carbon so với lộ trình truyền thống. Tuy nhiên, Baowu chưa công khai xác nhận nguồn cung hydro xanh trong tương lai của mình. Dự án trình diễn luyện kim hydro công suất 1,2 triệu tấn mỗi năm của HBIS Zhangxuan sử dụng khí lò cốc giàu hydro làm nguồn khí ban đầu, với lò đứng được thiết kế để chuyển sang hydro xanh.
Tại châu Âu, các dự án dựa trên hydro của bốn công ty ArcelorMittal, thyssenkrupp, Salzgitter và Stegra đều đã được điều chỉnh về điều kiện hydro hoặc thời điểm khởi động. Vào tháng 6 năm 2025, ArcelorMittal đã từ bỏ các chuyển đổi dựa trên hydro tại Bremen và Eisenhüttenstadt dù nhận được 1,3 tỷ euro trợ cấp, với lý do ngay cả DRI dùng khí tự nhiên cũng không đủ sức cạnh tranh như một phương án chuyển tiếp. Khoảng hai phần ba trong số 3 tỷ euro tài trợ cho dự án DRI Duisburg của thyssenkrupp đến từ chính phủ liên bang Đức và bang North Rhine-Westphalia; khoản viện trợ ban đầu gắn với việc sử dụng hydro, và vào tháng 8, EU đã phê duyệt các quy tắc viện trợ sửa đổi cho phép nhà máy khởi động mà không cần hydro, trong khi chính phủ Đức vẫn phải điều chỉnh các quyết định tài trợ. Salzgitter vẫn giữ giai đoạn 1 của SALCOS đúng tiến độ vào năm 2027, trong khi quyết định đầu tư cho giai đoạn 2 và 3 đã bị lùi sang giai đoạn 2028-2029. Khoản tài trợ 1,4 tỷ euro của Stegra đã được thống nhất về nguyên tắc vào tháng 4 và chốt vào tháng 6, nhưng mốc khởi động đầu năm 2027 vẫn đang được xem xét lại; trước đó công ty cho biết sẽ cập nhật tiến độ vào mùa thu.
Đối với thị trường quặng sắt, một nhà máy thí điểm công suất 1.500 tấn/năm tại Christmas Creek sẽ không ảnh hưởng đến cung cầu trong ngắn hạn; giá trị của nó nằm ở việc chứng minh công nghệ. Về mặt cơ cấu, nếu luyện kim bằng điện hoạt động ở quy mô thương mại, một phần nhu cầu luyện sắt carbon thấp vốn cần nguyên liệu cấp DR có thể được đáp ứng bằng quặng cấp thấp và trung bình của Pilbara, qua đó giảm bớt hạn chế khan hiếm đối với nguyên liệu cấp cao. Nếu hiệu suất trên nguyên liệu Pilbara thuần túy không đạt kỳ vọng, ngành luyện sắt carbon thấp sẽ vẫn phụ thuộc vào nguồn tài nguyên cấp DR, và mức phí cơ cấu cho quặng cấp cao sẽ có nền tảng vững chắc hơn. Hiện tại, chênh lệch cấp quặng thường vẫn do biên lợi nhuận của các nhà máy Trung Quốc và lựa chọn phối trộn chi phối; nhu cầu carbon thấp là một biến số dài hạn với ảnh hưởng hạn chế đến giá trong ngắn hạn.
Các điểm kiểm tra đáng theo dõi được liệt kê dưới đây.