I. Vận hành thị trường điện giao ngay
Tổng quan tuần: Từ ngày 21 đến 27 tháng 9, điều kiện thời tiết trên khắp Trung Quốc vẫn có sự khác biệt rõ rệt. Nắng nóng cuối hè kéo dài tại Giang Nam và Hoa Nam, nhu cầu làm mát vẫn tương đối ổn định tại Quảng Đông và các thị trường phía nam khác, trong khi hoạt động không khí lạnh thường xuyên hơn ở miền bắc Trung Quốc dần làm giảm nhu cầu làm mát. Mặc dù phụ tải tiếp tục giảm so với đỉnh điểm mùa hè, giá giao ngay trung bình tuần vẫn tăng trên cả sáu thị trường được giám sát. Giá trung bình thời gian thực của Sơn Đông tăng lên 430,49 NDT/MWh; giá trung bình ngày tới và thời gian thực của Quảng Đông lần lượt tăng lên 509,58 NDT/MWh và 577,52 NDT/MWh; giá trung bình thời gian thực phía phát điện của Nội Mông tăng lên 389,03 NDT/MWh; giá trung bình ngày tới và trong ngày của Giang Tô đạt lần lượt 433,89 NDT/MWh và 451,23 NDT/MWh; giá trung bình ngày tới và trong ngày của Sơn Tây ở mức lần lượt 379,64 NDT/MWh và 452,72 NDT/MWh; trong khi giá trung bình ngày tới và thời gian thực của Thiểm Tây tăng lên lần lượt 328,70 NDT/MWh và 319,79 NDT/MWh. Về phía nhiên liệu, giá than nhiệt tại cảng vẫn ở mức cao, trong khi chi phí nhập khẩu LNG giảm trong tuần và giá LNG tại đông Quảng Đông giảm từ 6.205 NDT/tấn xuống 6.050 NDT/tấn.
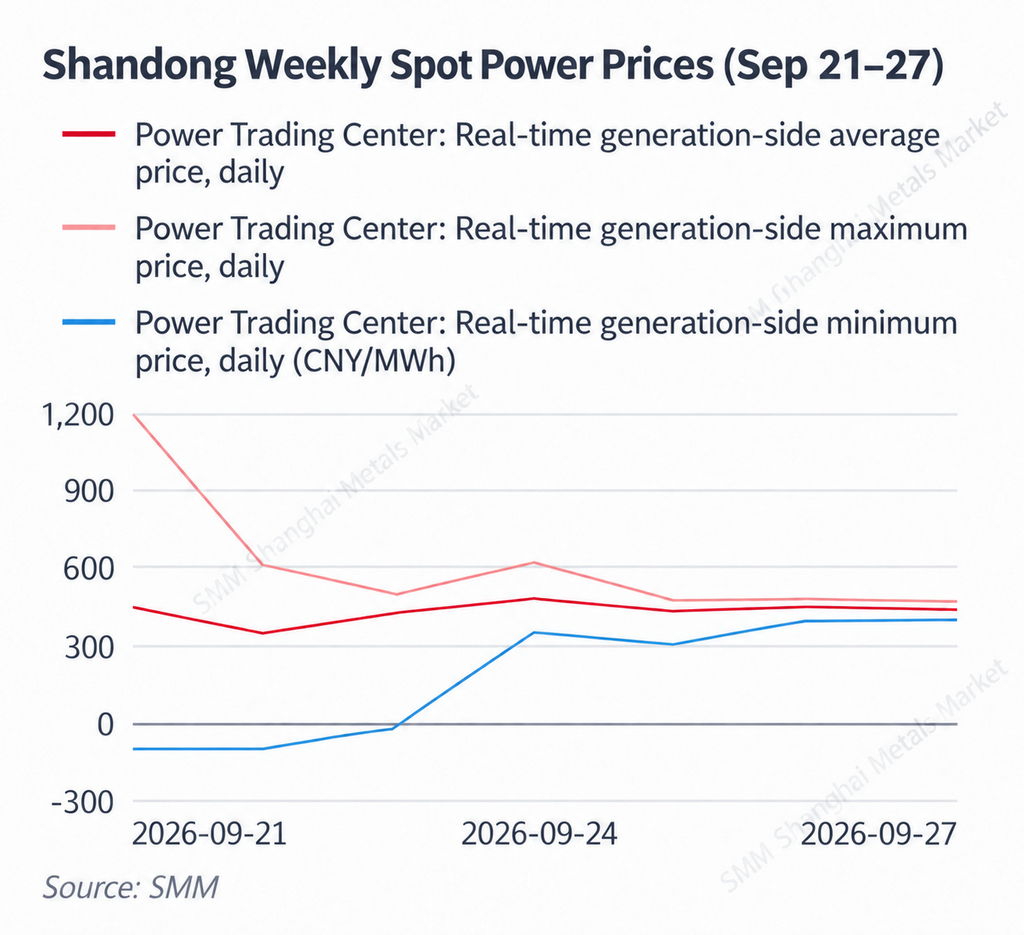
Sơn Đông vẫn duy trì ở mức cao, với giá âm vẫn xuất hiện vào đầu tuần trước khi điều kiện cung cầu thắt chặt đáng kể vào cuối tuần. Giá trung bình thời gian thực phía phát điện của Sơn Đông giảm từ 447,39 NDT/MWh ngày 21 tháng 9 xuống 348,91 NDT/MWh ngày 22 tháng 9, trước khi phục hồi lên 476,84 NDT/MWh ngày 24 tháng 9. Sau đó giá chủ yếu duy trì trong khoảng 432–448 NDT/MWh từ ngày 25 đến 27 tháng 9. Giá trung bình tuần khoảng 430,49 NDT/MWh, tăng khoảng 3,3% so với tuần trước. Đáng chú ý, giá tối thiểu thời gian thực chạm mức -100 NDT/MWh vào cả ngày 21 và 22 tháng 9, và vẫn ở mức âm -32,61 NDT/MWh vào ngày 23 tháng 9. Tuy nhiên, từ ngày 24 tháng 9 trở đi, giá tối thiểu hàng ngày đều tăng lên trên 300 NDT/MWh, cho thấy sự chuyển dịch rõ rệt từ tình trạng dư cung cục bộ đầu tuần sang điều kiện hệ thống thắt chặt hơn nhiều vào cuối tuần. Khi nhu cầu làm mát tiếp tục suy giảm ở miền bắc Trung Quốc, phụ tải nhiệt độ cao không còn là động lực chính của giá điện Sơn Đông. Sản lượng năng lượng tái tạo, độ lệch phụ tải thực tế và chi phí biên của nhiệt điện than đóng vai trò quan trọng hơn, trong khi giá than tăng cao đã hạn chế đà giảm của các chào giá nhiệt điện.
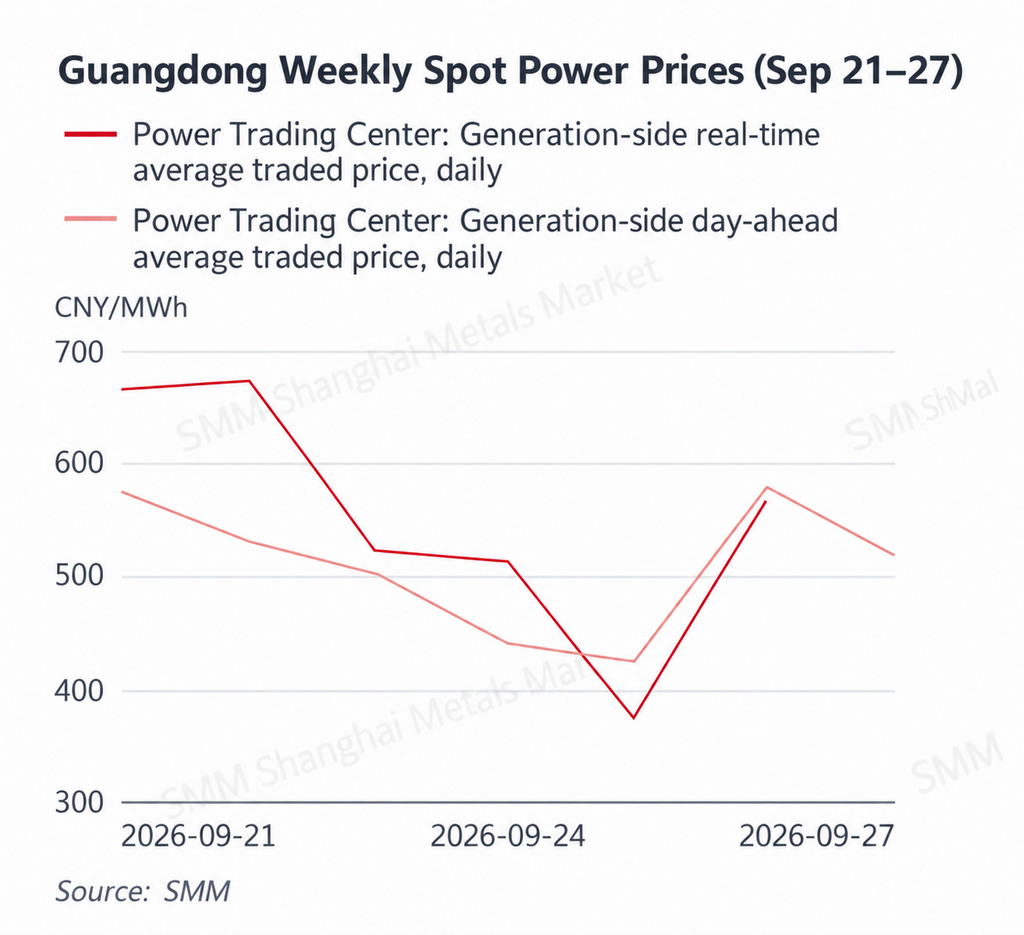
Quảng Đông duy trì mức hỗ trợ giá mạnh từ nắng nóng kéo dài, trong khi biến động giá thời gian thực tăng thêm và giá lại tăng mạnh vào cuối tuần. Giá bình quân ngày tới của Quảng Đông trong tuần tăng lên khoảng 509,58 NDT/MWh, tăng khoảng 10,7% so với tuần trước, trong khi giá bình quân thời gian thực đạt khoảng 577,52 NDT/MWh, tăng khoảng 13,7%. Giá thời gian thực duy trì trên 666 NDT/MWh vào ngày 21 và 22 tháng 9, giảm xuống 376,28 NDT/MWh vào ngày 25 tháng 9, sau đó bật tăng mạnh lên mức cao nhất tuần là 727,35 NDT/MWh vào ngày 27 tháng 9. Giá ngày tới cũng duy trì ở mức cao, đạt 577,02 NDT/MWh vào ngày 26 tháng 9. Thời tiết nắng nóng kéo dài tiếp tục hỗ trợ nhu cầu làm mát tại Quảng Đông. Trong khi đó, giá LNG miền đông Quảng Đông giảm từ 6.205 NDT/tấn xuống 6.050 NDT/tấn, làm giảm chi phí biên của nhiệt điện khí so với tuần trước. Do đó, đà tăng giá giao ngay tại Quảng Đông trong tuần này chủ yếu do nhu cầu liên quan đến nắng nóng vẫn ở mức cao và điều kiện cung cầu thời gian thực thắt chặt hơn là do chi phí nhiên liệu tăng thêm.
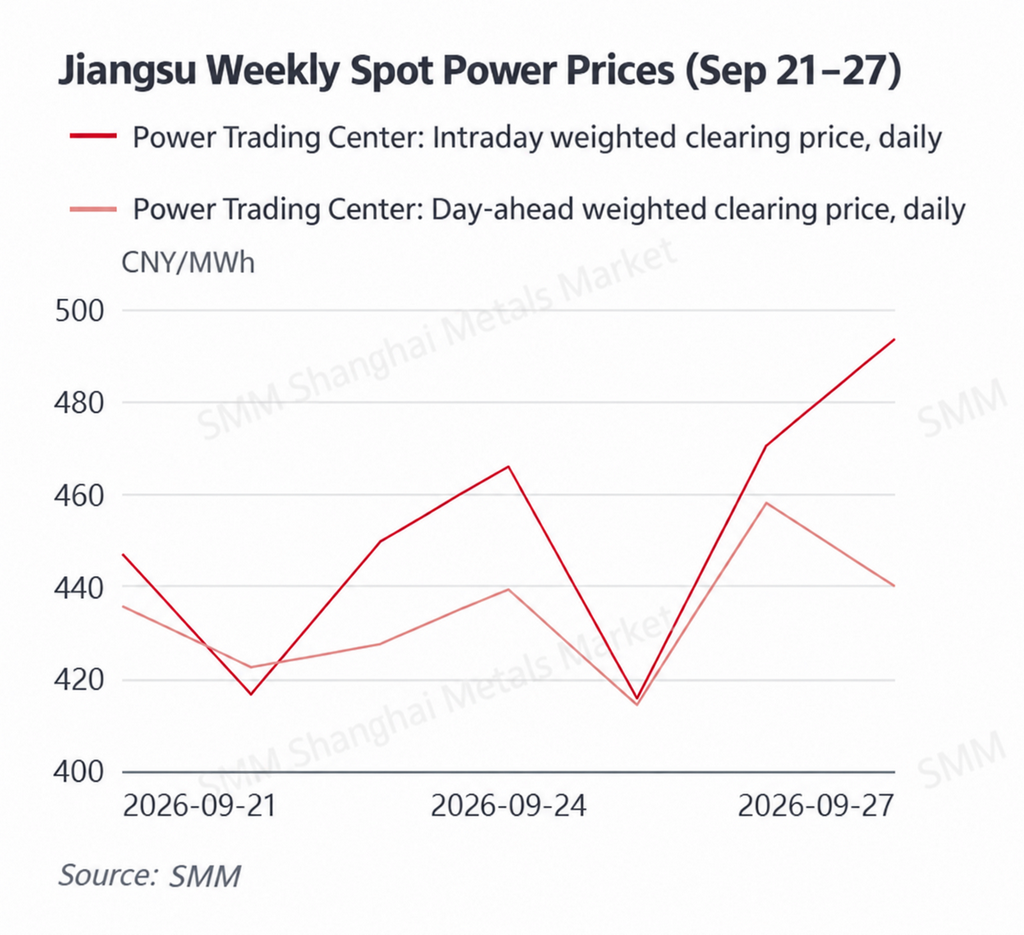
Thị trường ngày tới và thị trường trong ngày của Giang Tô đều tăng, với giá trong ngày tiếp tục cho thấy điều kiện vận hành thời gian thực tương đối thắt chặt. Giá bình quân gia quyền ngày tới của Giang Tô trong tuần tăng lên khoảng 433,89 NDT/MWh, tăng khoảng 9,7% so với tuần trước, trong khi giá bình quân trong ngày tăng lên khoảng 451,23 NDT/MWh, tăng khoảng 6,2%. Giá trong ngày chủ yếu dao động trong khoảng 416–471 NDT/MWh trước khi tăng tiếp lên 493,57 NDT/MWh vào ngày 27 tháng 9. Giá ngày tới tương đối ổn định, chủ yếu trong khoảng 414–458 NDT/MWh. Lượng mưa tăng từ ngày 23 tháng 9 và nhiệt độ tối đa giảm dần, nghĩa là nhu cầu làm mát không tạo động lực tăng mạnh. Thay vào đó, giá cao hơn nhiều khả năng phản ánh điều kiện hệ thống thực tế thắt chặt hơn, nhu cầu công nghiệp vẫn vững và chi phí nhiệt điện than cao tiếp tục hỗ trợ. Mức chênh lệch giá trong ngày cao hơn giá ngày tới cũng cho thấy độ lệch sản lượng năng lượng tái tạo và điều kiện phụ tải thực tế vẫn là các yếu tố định giá ngắn hạn quan trọng.
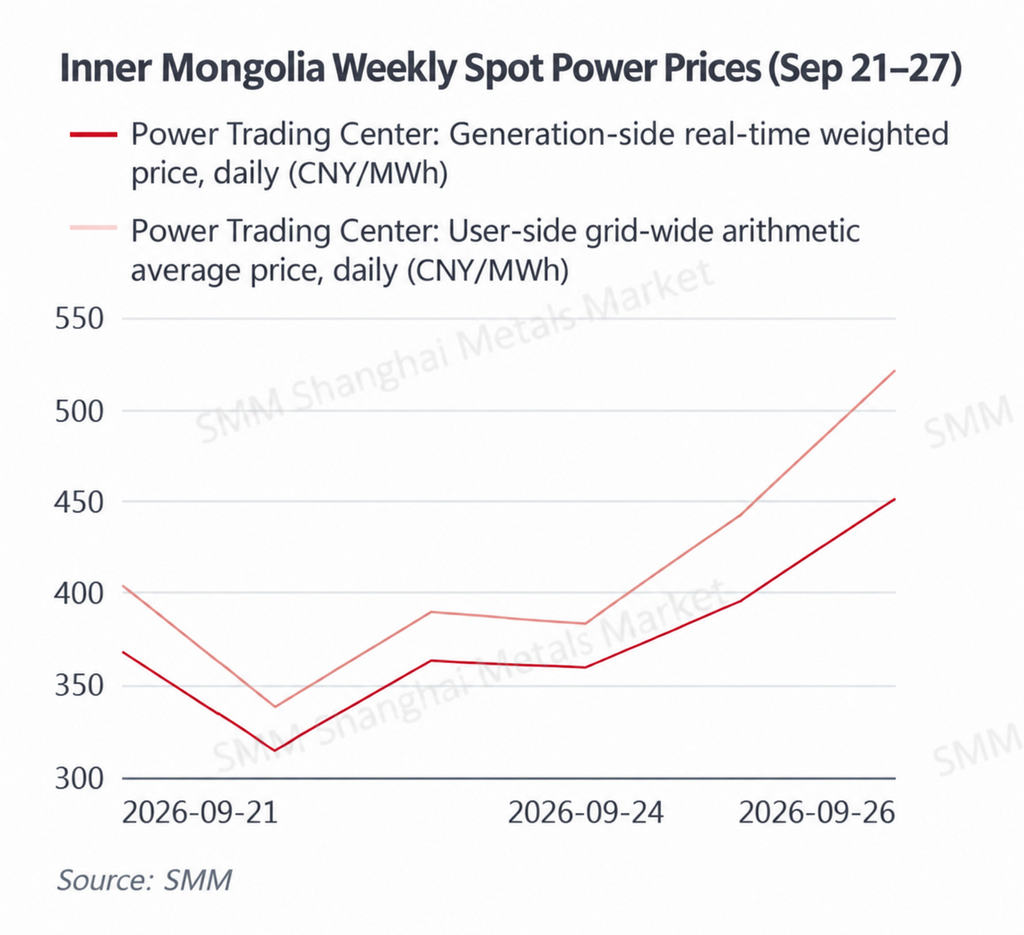
Nội Mông chuyển từ mức yếu đầu tuần sang phục hồi rõ rệt cuối tuần, với sản lượng năng lượng tái tạo tiếp tục chi phối biến động giá. Giá trung bình theo thời gian thực phía phát điện của Nội Mông đạt khoảng 389,03 NDT/MWh trong tuần, tăng khoảng 12,3% so với tuần trước, trong khi giá trung bình số học phía người dùng toàn hệ thống tăng lên khoảng 425,21 NDT/MWh, tăng khoảng 13,7%. Giá phía phát điện giảm xuống 314,85 NDT/MWh vào ngày 22 tháng 9 trước khi tăng trở lại, đạt 451,10 NDT/MWh vào ngày 26 tháng 9 và 472,11 NDT/MWh vào ngày 27 tháng 9. Giá trung bình phía người dùng cũng tăng lên 521,09 NDT/MWh vào ngày 26 tháng 9. Với tỷ trọng điện gió và điện mặt trời cao, giá giao ngay của Nội Mông vẫn rất nhạy cảm với sản lượng năng lượng tái tạo và dòng điện xuất khẩu. Sản lượng điện gió và điện mặt trời mạnh có thể nhanh chóng kéo giá xuống, trong khi sản lượng tái tạo yếu làm tăng nhu cầu cân bằng nhiệt điện và khiến chi phí than cao tác động mạnh hơn đến các chào giá biên. Do đó, đợt tăng giá cuối tuần phản ánh sự tương tác giữa thay đổi sản lượng tái tạo và chi phí biên của nhiệt điện than.
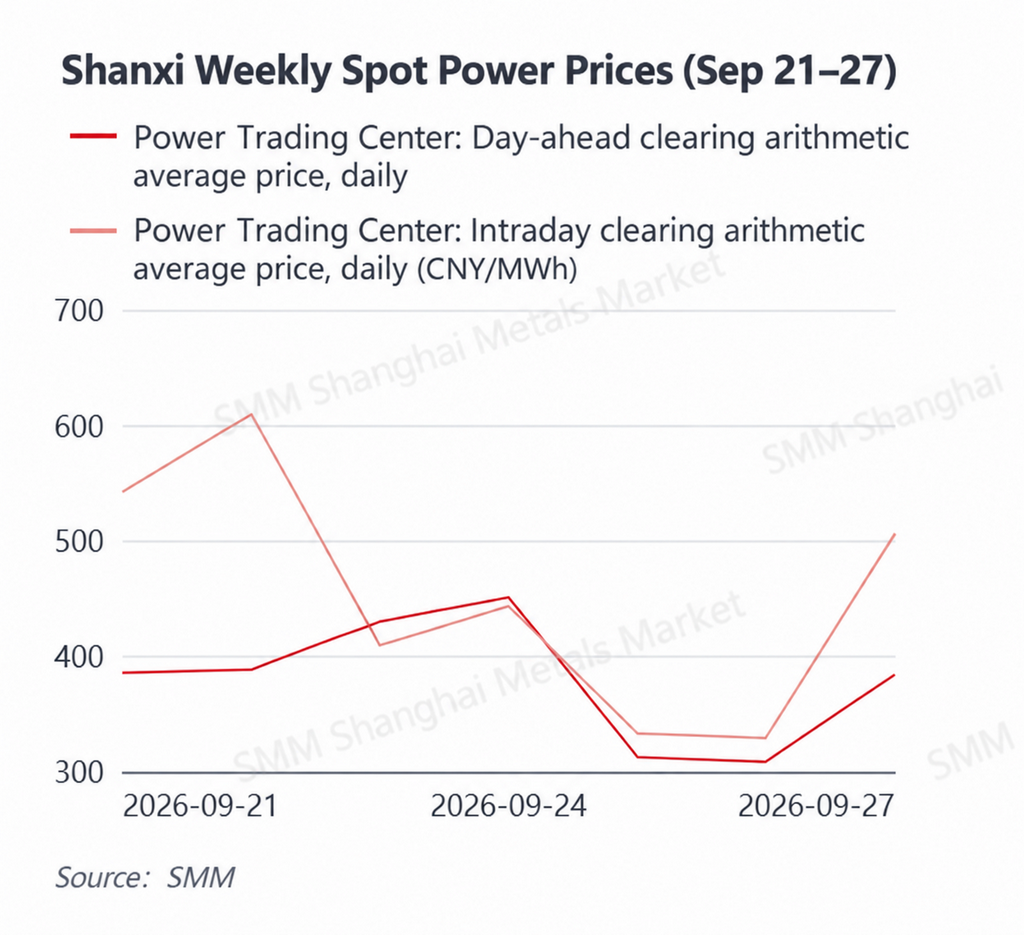
Giá ngày tới và giá trong ngày của Sơn Tây đều tăng đáng kể, trong khi giá trong ngày tiếp tục cho thấy độ lệch lớn so với dự báo ngày tới. Giá trung bình số học ngày tới hàng tuần của Sơn Tây tăng lên khoảng 379,64 NDT/MWh, tăng khoảng 18,0% so với tuần trước, trong khi giá trung bình trong ngày tăng lên khoảng 452,72 NDT/MWh, tăng khoảng 11,8%. Giá trung bình trong ngày cao hơn giá trung bình ngày tới khoảng 73 NDT/MWh. Giá trong ngày đã ở mức cao 541,56 NDT/MWh và 609,34 NDT/MWh vào ngày 21 và 22 tháng 9, giảm xuống khoảng 330 NDT/MWh vào ngày 25–26 tháng 9, sau đó phục hồi lên 505,71 NDT/MWh vào ngày 27 tháng 9. Giá ngày tới đạt đỉnh 450,63 NDT/MWh vào ngày 24 tháng 9 trước khi giảm mạnh. Chênh lệch lớn giữa giá ngày tới và giá trong ngày cho thấy điều kiện hệ thống thực tế tiếp tục lệch đáng kể so với dự báo ngày tới. Với tỷ trọng nhiệt điện than cao của Sơn Tây, chi phí than tăng cao có thể khuếch đại biến động giá trong ngày khi phụ tải thực tế, lượng điện xuất khẩu hoặc sản lượng tái tạo khác với kỳ vọng và các tổ máy nhiệt điện than trở thành nguồn biên.
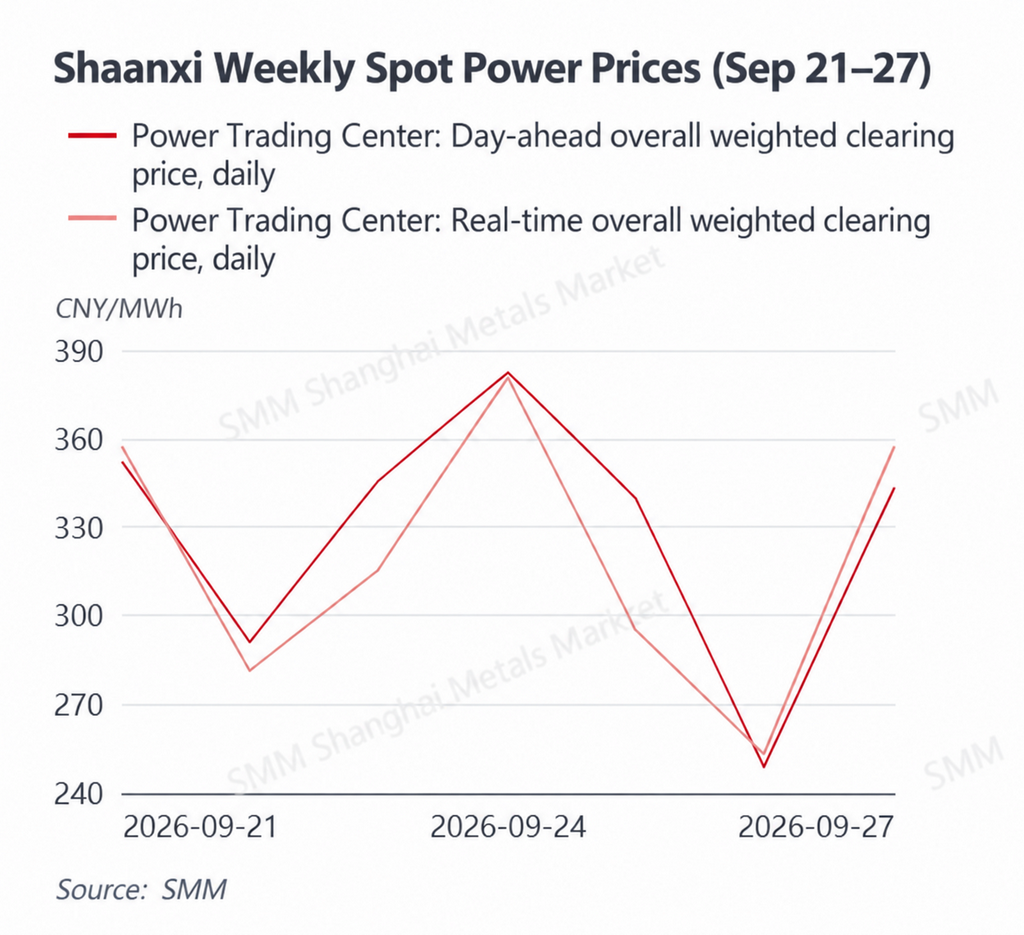
Mức giá trung tâm của Thiểm Tây tiếp tục tăng, mặc dù giá thời gian thực vẫn thấp hơn nhẹ so với giá ngày tới tính theo trung bình tuần, cho thấy điều kiện hệ thống thực tế tương đối cân bằng. Giá bình quân gia quyền tuần trước ngày tới của Thiểm Tây tăng lên khoảng 328,70 NDT/MWh, tăng khoảng 18,8% so với tuần trước, trong khi giá bình quân thời gian thực tăng lên khoảng 319,79 NDT/MWh, tăng khoảng 8,3%. Giá ngày tới đạt đỉnh tuần ở mức 382,51 NDT/MWh vào ngày 24 tháng 9, giảm xuống 248,11 NDT/MWh vào ngày 26 tháng 9, rồi phục hồi lên 343,20 NDT/MWh vào ngày 27 tháng 9. Giá thời gian thực diễn biến theo mô hình tương tự, đạt đỉnh 380,77 NDT/MWh vào ngày 24 tháng 9 và chạm đáy 252,84 NDT/MWh vào ngày 26 tháng 9. Khác với Sơn Tây, giá bình quân thời gian thực tuần của Thiểm Tây thấp hơn khoảng 9 NDT/MWh so với giá bình quân ngày tới, cho thấy điều kiện vận hành thực tế không liên tục thắt chặt hơn dự kiến. Do đó, mức tăng trong tuần phản ánh điều kiện cung cầu tổng thể vững hơn và được hỗ trợ bởi chi phí biên nhiệt điện than, trong khi sản lượng năng lượng tái tạo thực tế tiếp tục quyết định xu hướng giá ngắn hạn.
Nhìn chung, giá bình quân tuần tăng ở cả sáu thị trường được giám sát, mặc dù các động lực cơ bản đã rất khác so với giai đoạn cao điểm mùa hè. Quảng Đông tiếp tục được hỗ trợ bởi nhu cầu do nhiệt độ cao, trong khi giá ở Sơn Đông, Giang Tô, Nội Mông, Sơn Tây và Thiểm Tây ngày càng chịu tác động bởi sản lượng năng lượng tái tạo thực tế, phụ tải thời gian thực, giao dịch liên tỉnh và sai lệch dự báo. Đặc biệt, giá trong ngày ở Sơn Tây và Giang Tô vẫn duy trì trên mức giá ngày tới, cho thấy điều kiện vận hành thực tế thắt chặt hơn dự kiến. Tại Sơn Đông, sự chuyển dịch từ giá tối thiểu âm đầu tuần sang giá tối thiểu trên 300 NDT/MWh vào cuối tuần cho thấy điều kiện hệ thống có thể thay đổi nhanh chóng trong cùng một tỉnh. Về phía nhiên liệu, giá than tăng cao tiếp tục hỗ trợ chi phí biên nhiệt điện than, trong khi giá LNG giảm làm chậm tốc độ tăng chi phí phát điện khí tại Quảng Đông.
Năng lượng sơ cấp
21–27 tháng 9
Than nhiệt: Giá tại cảng duy trì ổn định ở mức cao trong khi giá tại mỏ phân hóa, thị trường chuyển từ xu hướng tăng một chiều sang tích lũy ở mức cao.
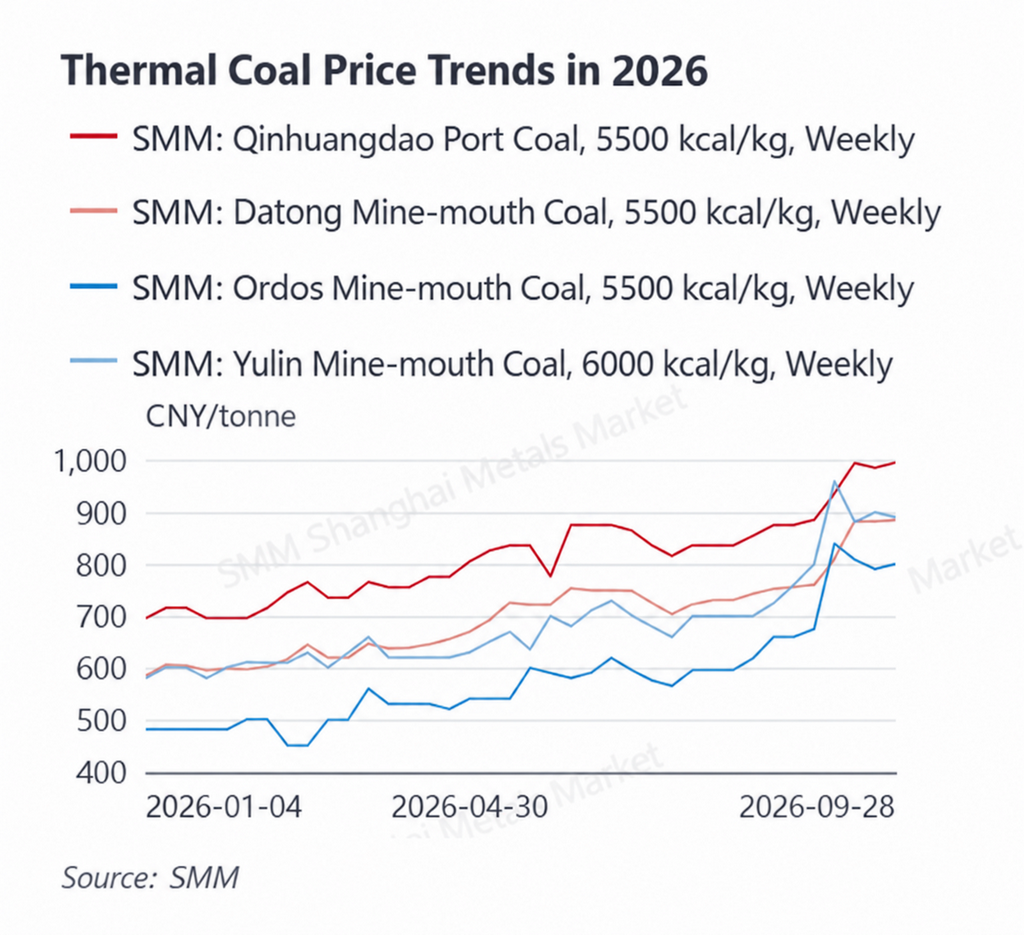
Số liệu tuần mới nhất cho thấy than 5.500 kcal tại cảng Tần Hoàng Đảo theo SMM ở mức 995 NDT/tấn vào ngày 28 tháng 9, tăng từ 985 NDT/tấn vào ngày 18 tháng 9. Cùng kỳ, giá than tại mỏ Đại Đồng 5.500 kcal tăng nhẹ từ 883 NDT/tấn lên 885 NDT/tấn, giá than tại mỏ Ordos 5.500 kcal tăng từ 790 NDT/tấn lên 800 NDT/tấn, trong khi giá than tại mỏ Du Lâm 6.000 kcal giảm từ 900 NDT/tấn xuống 890 NDT/tấn. Do đó, giá tại cảng vẫn duy trì ổn định, nhưng biến động giá giữa các khu vực sản xuất chính ngày càng phân hóa, cho thấy thị trường đang dần chuyển từ giai đoạn tăng nhanh sang giai đoạn củng cố ở mức cao.
Nguồn cung: Công tác giám sát an toàn tại các khu vực sản xuất than chính vẫn tương đối nghiêm ngặt, trong khi sản lượng tại một số mỏ chỉ phục hồi dần, hạn chế tăng trưởng nguồn cung ngắn hạn. Trong khi đó, kinh tế vận chuyển từ khu vực sản xuất đến các cảng phía bắc được cải thiện đã hỗ trợ lượng than nhập cảng phục hồi. Khi kỳ nghỉ Quốc khánh đến gần, lịch sản xuất tại một số mỏ có thể tạm thời điều chỉnh, đồng thời kỳ vọng bảo trì đường sắt cũng khuyến khích thương nhân chuẩn bị nguồn hàng trước. Tuy nhiên, việc giá than tại mỏ không còn tăng đồng loạt cho thấy giai đoạn căng thẳng nhất của nguồn cung có thể đã bắt đầu giảm bớt.
Nhu cầu: Nhu cầu cao điểm mùa hè về cơ bản đã kết thúc tại miền bắc Trung Quốc và lượng than đốt tại các nhà máy điện đang bước vào xu hướng giảm theo mùa. Tuy nhiên, nắng nóng kéo dài tại khu vực Giang Nam và Hoa Nam đã làm chậm đà giảm nhu cầu than nhiệt tại các nhà máy điện ven biển. Việc bổ sung tồn kho trước kỳ nghỉ và quá trình tích trữ mùa đông tại miền bắc Trung Quốc dần khởi động cũng mang lại một số hỗ trợ. Dù vậy, tồn kho tại các nhà máy điện nhìn chung vẫn ở mức hợp lý và hoạt động mua sắm vẫn chủ yếu tập trung vào giao hàng theo hợp đồng dài hạn và mua giao ngay thiết yếu. Người dùng cuối vẫn không muốn đuổi theo giá giao ngay ở mức cao.
Tồn kho: Tồn kho tại các cảng phía bắc vẫn tương đối thấp sau đợt giảm tồn kho trước đó, trong khi các nhà máy điện tiếp tục duy trì lượng tồn kho đệm đầy đủ. Điều này tạo nên cấu trúc “cảng khan hiếm, người dùng cuối dự trữ đầy đủ”. Trong ngắn hạn, các hạn chế về an toàn, bổ sung tồn kho trước kỳ nghỉ và kỳ vọng tích trữ mùa đông tiếp tục hỗ trợ giá, nhưng nhiệt độ giảm và tiêu thụ than của ngành điện giảm đang làm giảm động lực cho một đợt tăng nhanh khác. Do đó, giá than nhiệt dự kiến sẽ duy trì ở mức cao nhưng dao động trong biên độ hẹp.
LNG: Chi phí nhập khẩu giảm trong tuần và giá tại đông Quảng Đông được điều chỉnh giảm, giảm bớt một phần áp lực chi phí trước đó.
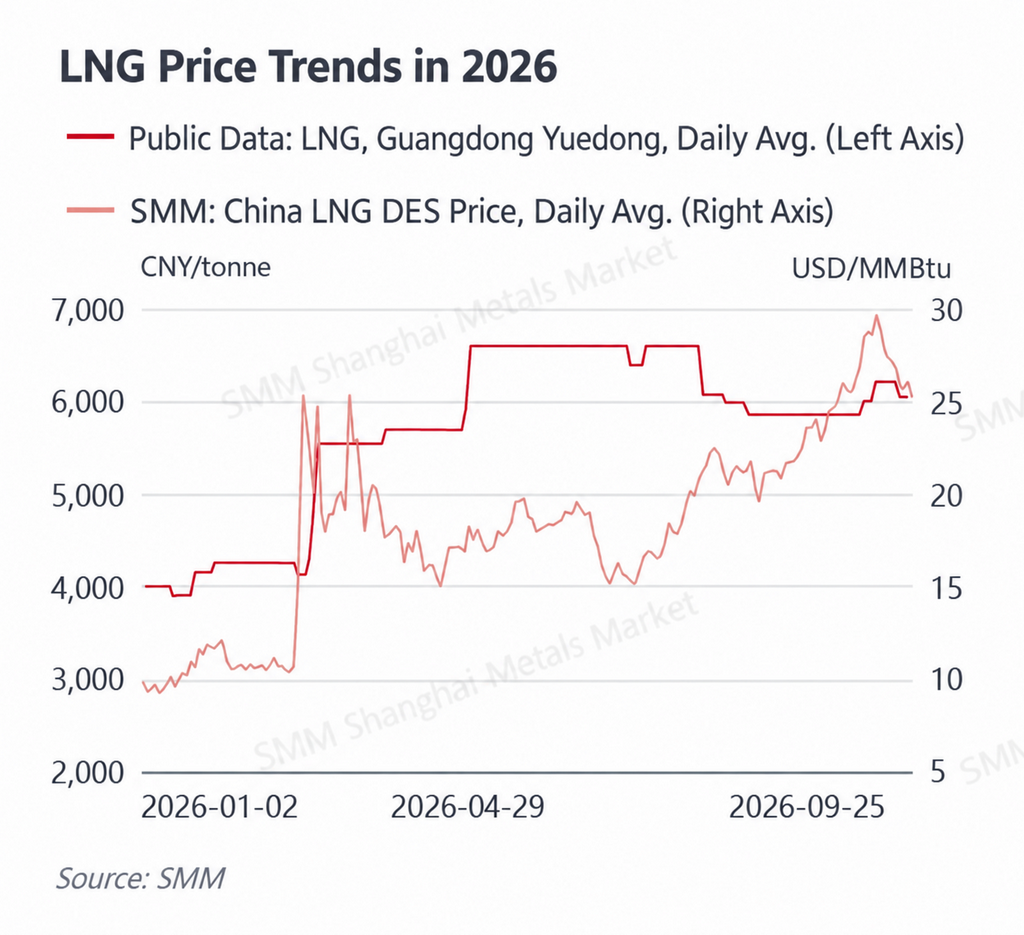
Giá LNG cập cảng Trung Quốc theo SMM có xu hướng giảm trong tuần, từ 26,83 USD/MMBtu ngày 21/9 xuống 25,88 USD/MMBtu ngày 22/9 và 25,70 USD/MMBtu ngày 23/9. Giá phục hồi ngắn lên 26,11 USD/MMBtu ngày 24/9 trước khi giảm trở lại xuống 25,27 USD/MMBtu ngày 25/9, giảm khoảng 5,8% so với đầu tuần. Giá LNG đông Quảng Đông giảm từ 6.205 NDT/tấn ngày 21/9 xuống 6.050 NDT/tấn ngày 22/9 và duy trì ở mức đó sau đó.
Nguồn cung: Tác động của đợt tăng mạnh chi phí khí nguyên liệu đầu nguồn trước đó vẫn chưa hoàn toàn biến mất, khiến chi phí sản xuất LNG trong nước vẫn tương đối cao. Tuy nhiên, khi nguồn cung dần phục hồi và giá LNG giao ngay nhập khẩu rút khỏi mức cao trước đó, động lực tiếp tục tăng giá của các nhà cung cấp đã suy yếu. Chi phí LNG nhập khẩu giảm cũng bắt đầu lan tỏa đến các thị trường ven biển trong nước, dẫn đến điều chỉnh giảm nhẹ tại Quảng Đông và các khu vực khác.
Nhu cầu: Nhu cầu khí đốt tự nhiên vẫn phân hóa về mặt cơ cấu. Nắng nóng kéo dài tại Quảng Đông và các khu vực phía nam khác giúp nhu cầu điện khí duy trì tương đối vững, trong khi nhu cầu LNG cho xe tải và một phần tiêu thụ công nghiệp cũng mang lại hỗ trợ. Tuy nhiên, mùa sưởi ấm vẫn chưa thực sự bắt đầu và người mua hạ nguồn vẫn thận trọng với khí giá cao. Do đó, nhu cầu vẫn chưa đủ để kích hoạt một đợt tăng nhanh khác của LNG. Khi chi phí nhập khẩu hạ nhiệt, thị trường đã chuyển từ giai đoạn tăng mạnh do chi phí trước đó sang củng cố ở mức cao.
Đối với thị trường điện Quảng Đông, việc giá LNG đông Quảng Đông giảm từ 6.205 NDT/tấn xuống 6.050 NDT/tấn sẽ giảm bớt áp lực tăng đối với chi phí biên của nhiệt điện khí. Tuy nhiên, giá khí vẫn cao hơn đáng kể so với mức tháng 8, nghĩa là chi phí phát điện khí vẫn hỗ trợ giá điện trong các giai đoạn phụ tải cao hoặc khi sản lượng năng lượng tái tạo yếu, mặc dù tác động tăng biên đã suy yếu so với hai tuần trước đó.
Tổng quan thời tiết
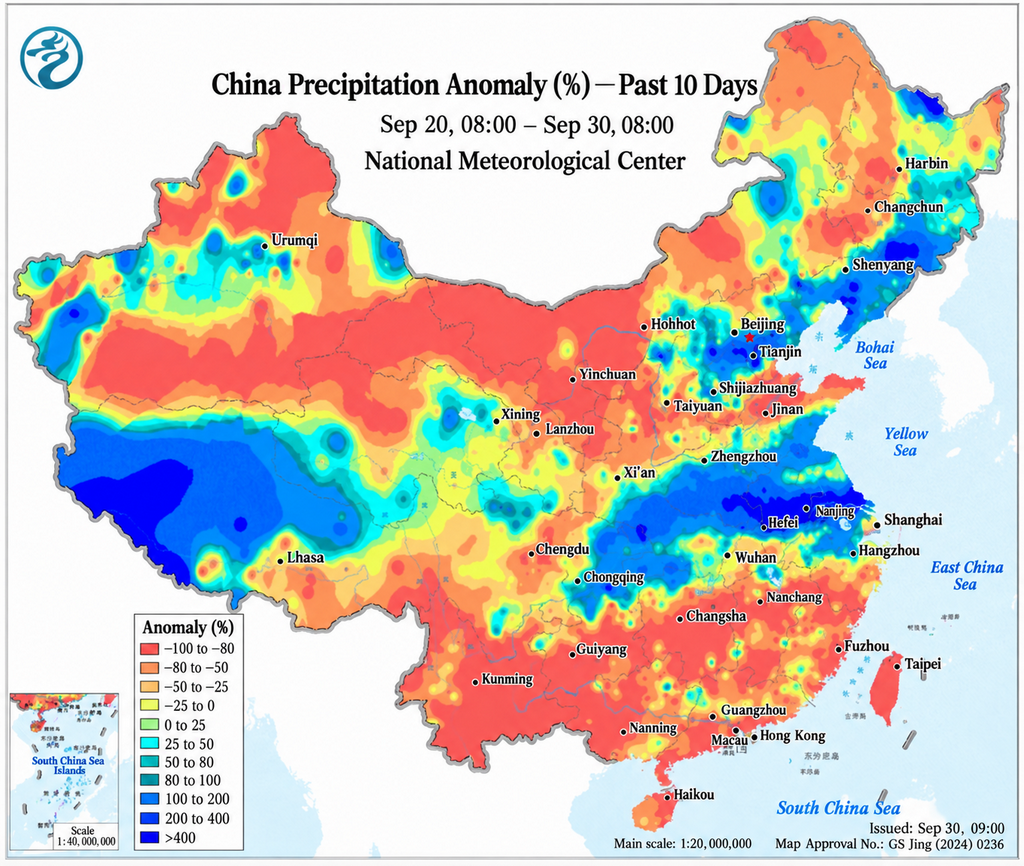
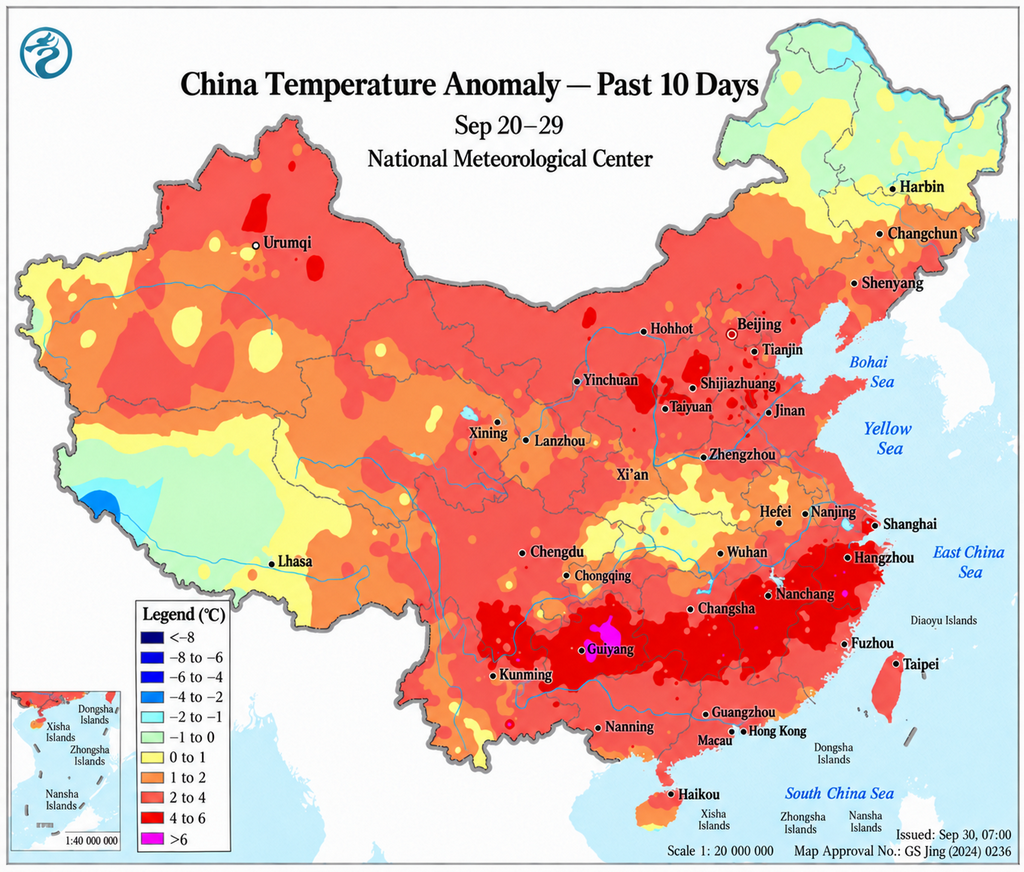
Trong giai đoạn 21–27/9, điều kiện thời tiết trên khắp Trung Quốc vẫn phân hóa rõ rệt. Áp cao cận nhiệt đới tiếp tục ảnh hưởng đến một phần khu vực Giang Nam và Hoa Nam, duy trì nắng nóng cuối hè. Nhiệt độ tối đa tại Quảng Đông, Phúc Kiến và các khu vực lân cận nhìn chung vượt 33°C, một số nơi vẫn ghi nhận nhiệt độ trên 35°C. Ngược lại, hoạt động không khí lạnh trở nên thường xuyên hơn tại miền bắc Trung Quốc, làm gia tăng chênh lệch nhiệt độ ngày đêm và tiếp tục giảm nhu cầu làm mát.
Lượng mưa tập trung từ miền tây Trung Quốc đến khu vực Hoàng Hoài và Giang Hoài, với mưa tương đối lớn tại đông bắc Tứ Xuyên, bắc Trùng Khánh và nam Thiểm Tây. Lượng mưa tăng tại Giang Tô từ ngày 23/9 trở đi, kèm theo nhiệt độ ban ngày giảm. Sơn Đông chủ yếu nắng ráo trong nửa đầu tuần trước khi mây tăng dần và không khí lạnh dần đến vào cuối tuần. Quảng Đông nhìn chung vẫn nóng ẩm và các cơn mưa rào gián đoạn chỉ có tác động hạn chế đến nhu cầu làm mát.
Từ góc độ thị trường điện, tác động thời tiết đã chuyển dịch rõ rệt khỏi mô hình mùa hè rộng khắp với tăng trưởng phụ tải do nắng nóng trên toàn quốc sang phân hóa khu vực lớn hơn. Quảng Đông tiếp tục nhận được hỗ trợ từ nhu cầu nhiệt độ cao, trong khi các thị trường phía bắc trở nên ít nhạy cảm hơn với riêng nhiệt độ. Sản lượng điện gió và điện mặt trời, mây che phủ, lượng mưa và sai số dự báo phụ tải ngắn hạn hiện đóng vai trò lớn hơn trong việc hình thành giá giao ngay. Khi hoạt động không khí lạnh mạnh lên vào tháng 10, nhu cầu làm mát dự kiến sẽ giảm thêm, làm tăng tầm quan trọng của sản lượng năng lượng tái tạo thực tế trong việc xác định giá giao ngay ngắn hạn.
II. Các diễn biến chính tại thị trường điện Trung Quốc
Ngày 21/9, Ủy ban Cải cách và Phát triển tỉnh Phúc Kiến và Văn phòng Giám sát Phúc Kiến của Cục Năng lượng Quốc gia đã ban hành Thông báo về việc vận hành chính thức thị trường điện giao ngay Phúc Kiến (Mân Phát Cải Điện Lực [2026] số 406). Văn bản nêu rõ thị trường điện giao ngay Phúc Kiến sẽ bước vào vận hành chính thức từ ngày 30/9/2026. Thị trường trước đó đã trải qua hơn 18 tháng vận hành thử nghiệm thanh toán liên tục và đã được kiểm chứng trong các giai đoạn nhu cầu cao điểm mùa hè và mùa đông, mùa lũ, thời tiết cực đoan và các kỳ nghỉ lớn. Việc chuyển sang vận hành chính thức tiếp tục mở rộng số lượng thị trường giao ngay cấp tỉnh hoạt động thường trực tại Trung Quốc.
Ngày 21/9, Ủy ban Cải cách và Phát triển tỉnh Liêu Ninh đã ban hành Thông báo về các vấn đề liên quan đến đấu giá năm 2027 cho các dự án năng lượng tái tạo tăng thêm (Liêu Phát Cải Giá Cách [2026] số 521). Tổng sản lượng điện trong phạm vi đấu giá theo cơ chế là 5,308 tỷ kWh, bao gồm 3,956 tỷ kWh cho điện gió và 1,352 tỷ kWh cho điện mặt trời. Phạm vi đấu thầu cho cả điện gió và điện mặt trời là 0,18–0,30 NDT/kWh, tỷ lệ đấu thầu tối thiểu là 140% và thời gian thực hiện giá cơ chế là 12 năm. Đối với các dự án tập trung, sản lượng điện theo cơ chế được kê khai không được vượt quá 60% tổng sản lượng điện lên lưới, trong khi mức trần đối với các dự án phân tán là 80%. Khi các cuộc đấu giá giá cơ chế trở nên thường xuyên hơn, doanh thu của các dự án năng lượng tái tạo sẽ ngày càng phụ thuộc vào sự kết hợp giữa giá thị trường và thanh toán theo giá cơ chế.
Ngày 22/9, Cục Năng lượng Quốc gia công bố lượng điện giao dịch qua các thị trường điện Trung Quốc tăng 19,2% so với cùng kỳ trong giai đoạn tháng 1–8/2026. Các sàn giao dịch điện trên toàn quốc đã hoàn tất 5,18 nghìn tỷ kWh điện giao dịch trong kỳ. Trong đó, giao dịch liên tỉnh và liên khu vực đạt 1,1536 nghìn tỷ kWh, tăng 12,1% so với cùng kỳ, trong khi giao dịch thị trường giao ngay đạt 562,7 tỷ kWh. Sự mở rộng liên tục của khối lượng giao dịch làm nổi bật vai trò ngày càng tăng của thị trường giao ngay và phân bổ nguồn lực liên khu vực trong thị trường điện quốc gia thống nhất của Trung Quốc.
Ngày 23/9, Cục Năng lượng Quốc gia đã công bố Thông báo về các dự án điện tái tạo đăng ký mới trên toàn quốc tháng 8/2026 (không bao gồm điện mặt trời áp mái hộ gia đình). Tổng cộng 4.007 dự án phát điện tái tạo được đăng ký mới trong tháng, bao gồm 29 dự án điện gió, 23 dự án điện mặt trời tập trung, 3.949 dự án điện mặt trời phân tán thương mại và công nghiệp và 6 dự án sinh khối. Điện mặt trời phân tán thương mại và công nghiệp chiếm đa số áp đảo trong số đăng ký mới, với Quảng Đông bổ sung 704 dự án, Giang Tô 566 và Chiết Giang 553, cho thấy phát triển năng lượng tái tạo phân tán vẫn đặc biệt sôi động tại các tỉnh trung tâm phụ tải phía đông.
Nhìn chung, các diễn biến chính sách tuần này tiếp tục tập trung vào việc chính thức hóa các thị trường giao ngay cấp tỉnh, đấu giá giá cơ chế năng lượng tái tạo, mở rộng giao dịch liên tỉnh và giao dịch giao ngay, cùng tăng trưởng liên tục của công suất năng lượng tái tạo phân tán. Khi phạm vi thị trường giao ngay mở rộng và sản lượng năng lượng tái tạo tiếp xúc đầy đủ hơn với định giá thị trường, các nhà máy điện, đơn vị bán lẻ điện và nhà vận hành lưu trữ năng lượng sẽ phải đối mặt với yêu cầu ngày càng cao về dự báo giá, quản lý sai lệch và tham gia phối hợp trên nhiều phân khúc thị trường.