SMM, ngày 29 tháng 9:
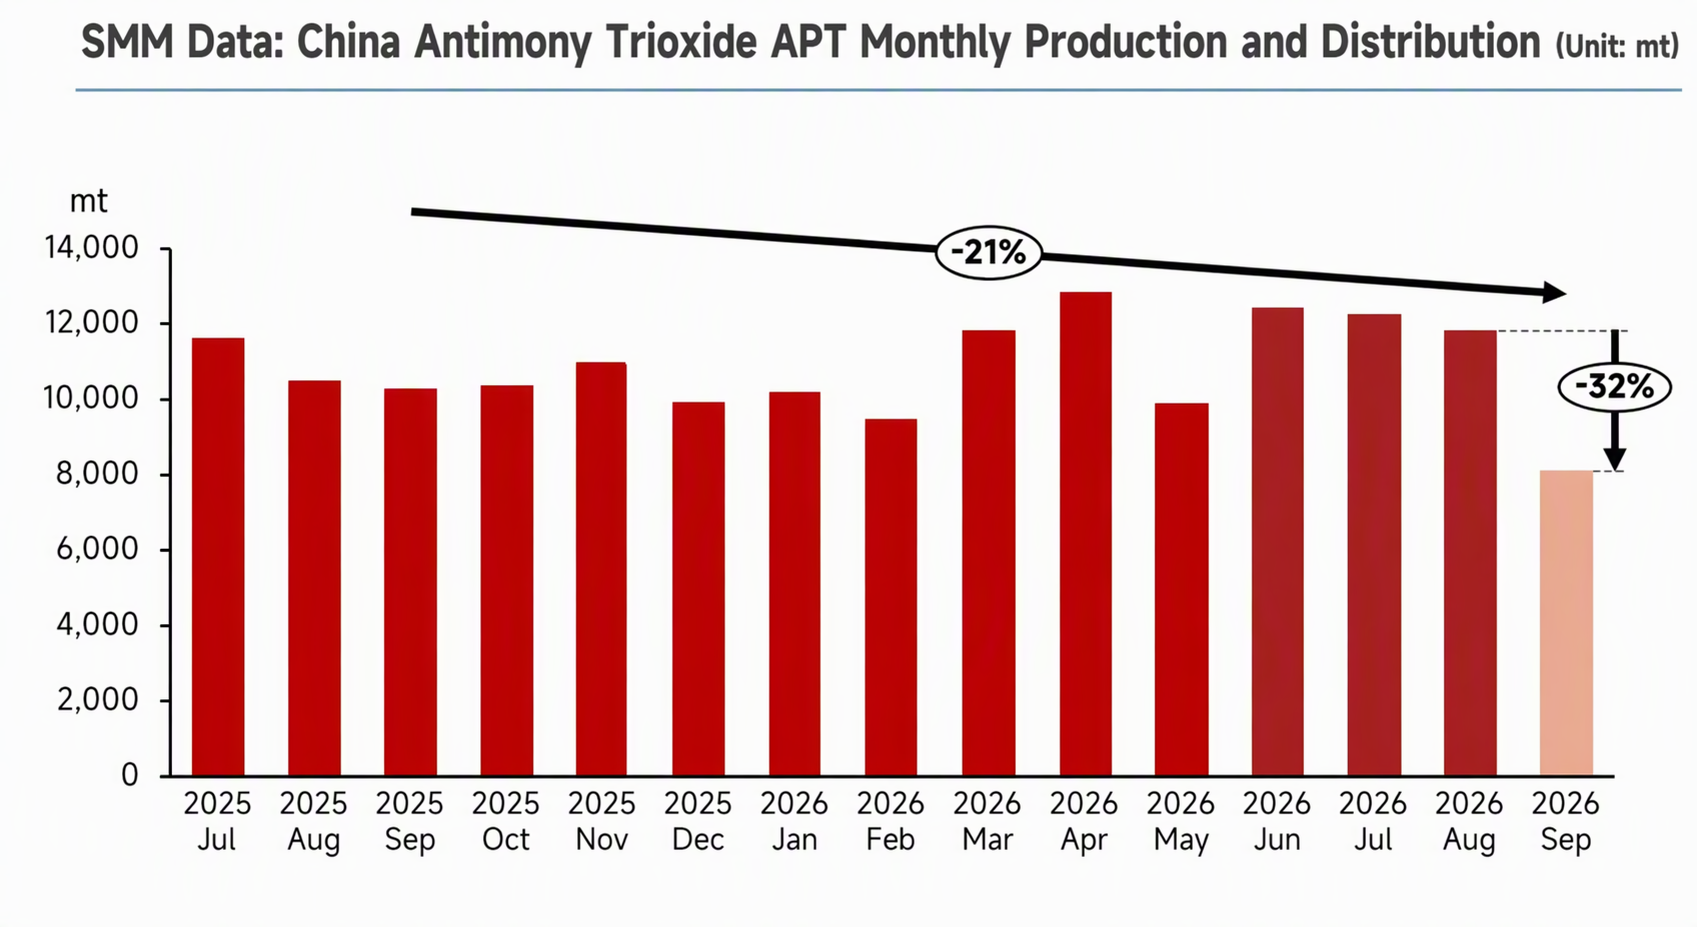
Vào tháng 9 năm 2026, thị trường APT của Trung Quốc ghi nhận cắt giảm sản lượng sâu và tỷ lệ vận hành chạm đáy, với mức thu hẹp nguồn cung đạt mức thấp mới theo giai đoạn. Theo dữ liệu khảo sát mẫu của SMM, sản lượng APT trong tháng này giảm mạnh 32% so với tháng trước, trong khi tỷ lệ vận hành của ngành giảm 21,2 điểm phần trăm so với tháng trước xuống còn khoảng 49%, chạm mức thấp lịch sử. Từ tháng 1 đến tháng 9 năm 2026, tổng sản lượng APT của Trung Quốc đạt khoảng 100.000 tấn, giảm 2% so với cùng kỳ năm ngoái. Đợt cắt giảm sản lượng mạnh này không phải là điều chỉnh nhỏ lẻ từ các doanh nghiệp riêng lẻ, mà là sự kết hợp giữa giảm tải và ngừng sản xuất trên toàn ngành. Các nhà luyện kim hàng đầu tại khu vực sản xuất chính Giang Tây tập trung vào cải tạo công nghệ và bảo trì, trong khi các nhà luyện kim vừa và nhỏ chủ động dừng lò và hạn chế sản xuất do áp lực vận hành.
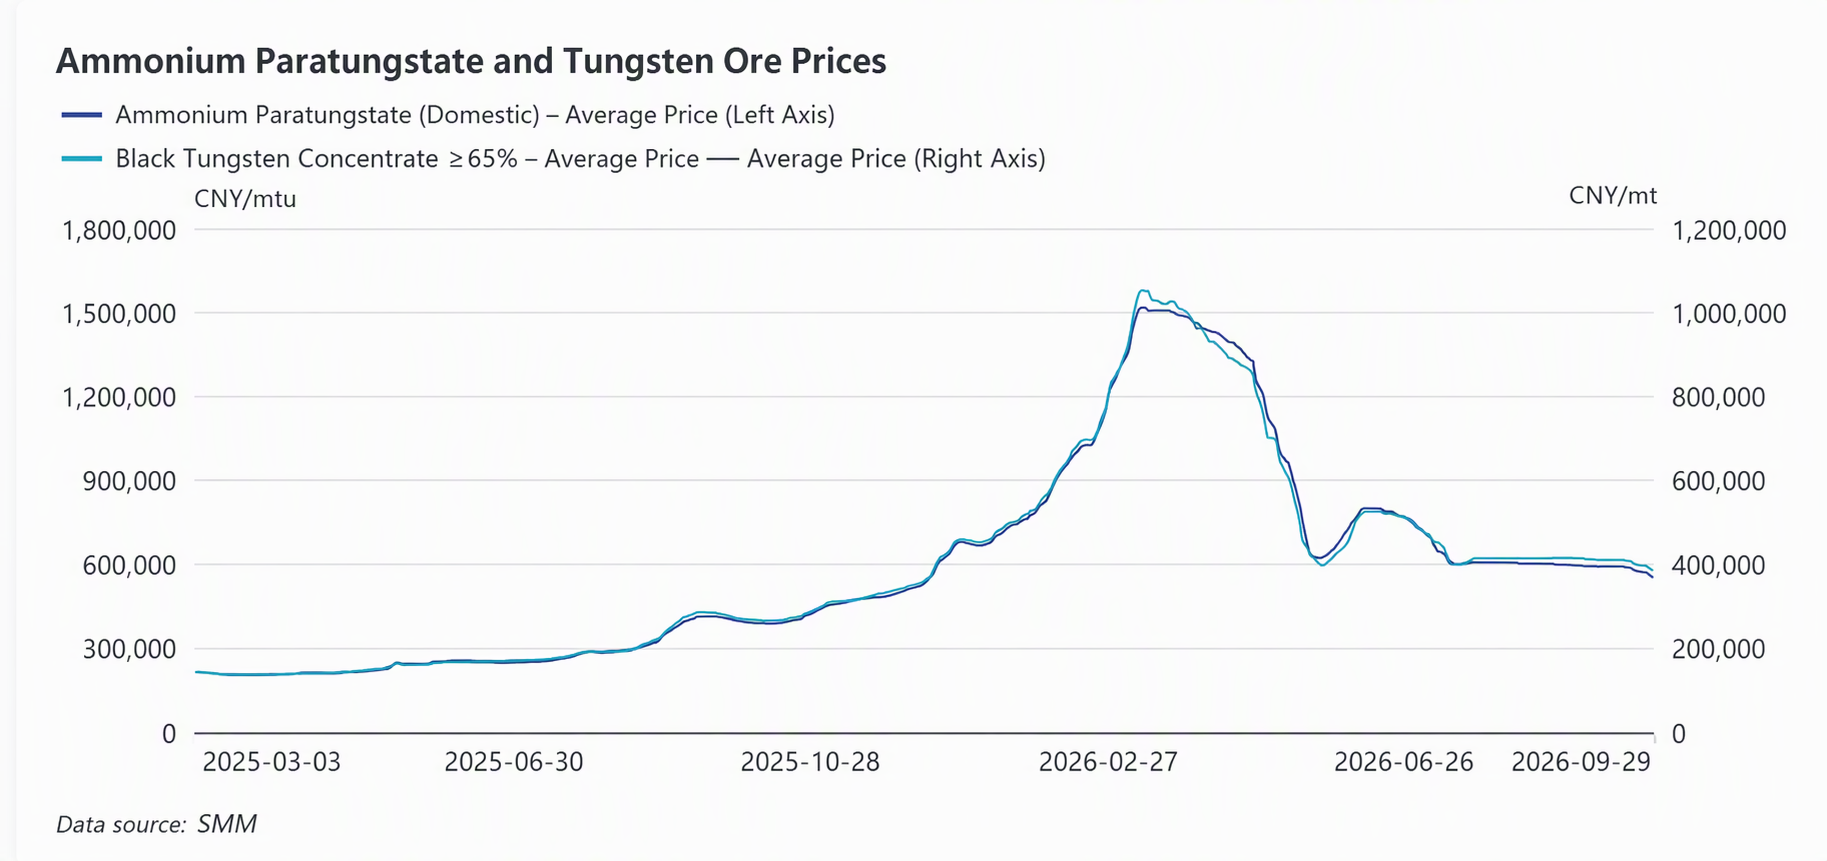
Trong tháng 9, giá nguyên liệu quặng vonfram vẫn ở mức yếu, với các nhà cung cấp thường bán chiết khấu để thu tiền mặt. Tuy nhiên, chi phí nguyên liệu vẫn tạo ra sự đảo ngược đáng kể so với giá bán APT, khiến các nhà luyện kim rơi vào trạng thái thua lỗ kéo dài. Để tránh rủi ro giảm giá trị hàng tồn kho do giá giảm và giảm bớt áp lực dòng tiền, các doanh nghiệp thường chủ động giảm thu mua nguyên liệu và hạ tải sản xuất, hoàn toàn từ bỏ mô hình vận hành trước đây là chạy hết công suất để tăng sản lượng. Do đó, nhu cầu sử dụng cuối nguồn đối với quặng vonfram cũng suy yếu theo, giao dịch phía mỏ trì trệ, và tâm lý sản xuất cũng như giao dịch trên toàn chuỗi ngành vẫn ở mức ảm đạm.
Tương ứng với sự thu hẹp mạnh của nguồn cung là nhu cầu sử dụng cuối dai dẳng yếu kém, điều này đã hoàn toàn dập tắt kỳ vọng “mùa cao điểm tháng 9” truyền thống và tạo ra mô hình thị trường cung cầu đều yếu . Ngành hợp kim cứng và dụng cụ cắt, với vai trò là các lĩnh vực hạ nguồn cốt lõi của APT, chịu ảnh hưởng bởi sự phục hồi chậm chạp của ngành sản xuất, với đơn hàng sử dụng cuối không đủ. Các doanh nghiệp duy trì mô hình vận hành tồn kho thấp trong suốt thời gian, thực hiện mua sắm kịp thời theo nhu cầu mà không có tích trữ tập trung trước kỳ nghỉ. Trong khi đó, lĩnh vực dây vonfram quang điện, vốn trước đây thúc đẩy tăng trưởng nhu cầu của ngành, đã chứng kiến lợi ích nhu cầu nhanh chóng phai nhạt khi làn sóng cắt giảm sản lượng của ngành tấm silicon tiếp diễn, tiếp tục thu hẹp không gian nhu cầu tổng thể của APT. Trong các ứng dụng cacbua xi măng truyền thống, một số lĩnh vực sử dụng cuối đang được thay thế bằng vật liệu gốm kim loại. Trong bối cảnh giá vonfram cao, ngành gia công đang tìm cách giảm chi phí và nâng cao hiệu quả thông qua nhiều biện pháp như mài dụng cụ và tối ưu hóa kết cấu sản phẩm dụng cụ để giảm sử dụng vonfram. Trong khi đó, thị trường xuất khẩu dụng cụ cắt trong nước không tăng trưởng trong 8 tháng đầu năm nay, và tỷ lệ thay thế dụng cụ cắt nội địa ngày càng tăng vẫn đang trong giai đoạn chuyển tiếp. Sự sụt giảm xuất khẩu các sản phẩm luyện kim vonfram và dụng cụ cắt cũng ở một mức độ nào đó phản ánh nhu cầu vonfram trong nước đang suy yếu. Vào cuối tháng 9, tâm lý chờ đợi của thị trường - tranh mua khi giá tăng liên tục và ngừng mua khi giá giảm - kết hợp với tâm lý giao dịch cực kỳ lạnh nhạt trước kỳ nghỉ Tết Trung thu và Quốc khánh, khiến thanh khoản giao ngay cực kỳ kém. Giao dịch thị trường trong suốt tháng về cơ bản được hỗ trợ bởi các hợp đồng dài hạn thông thường.
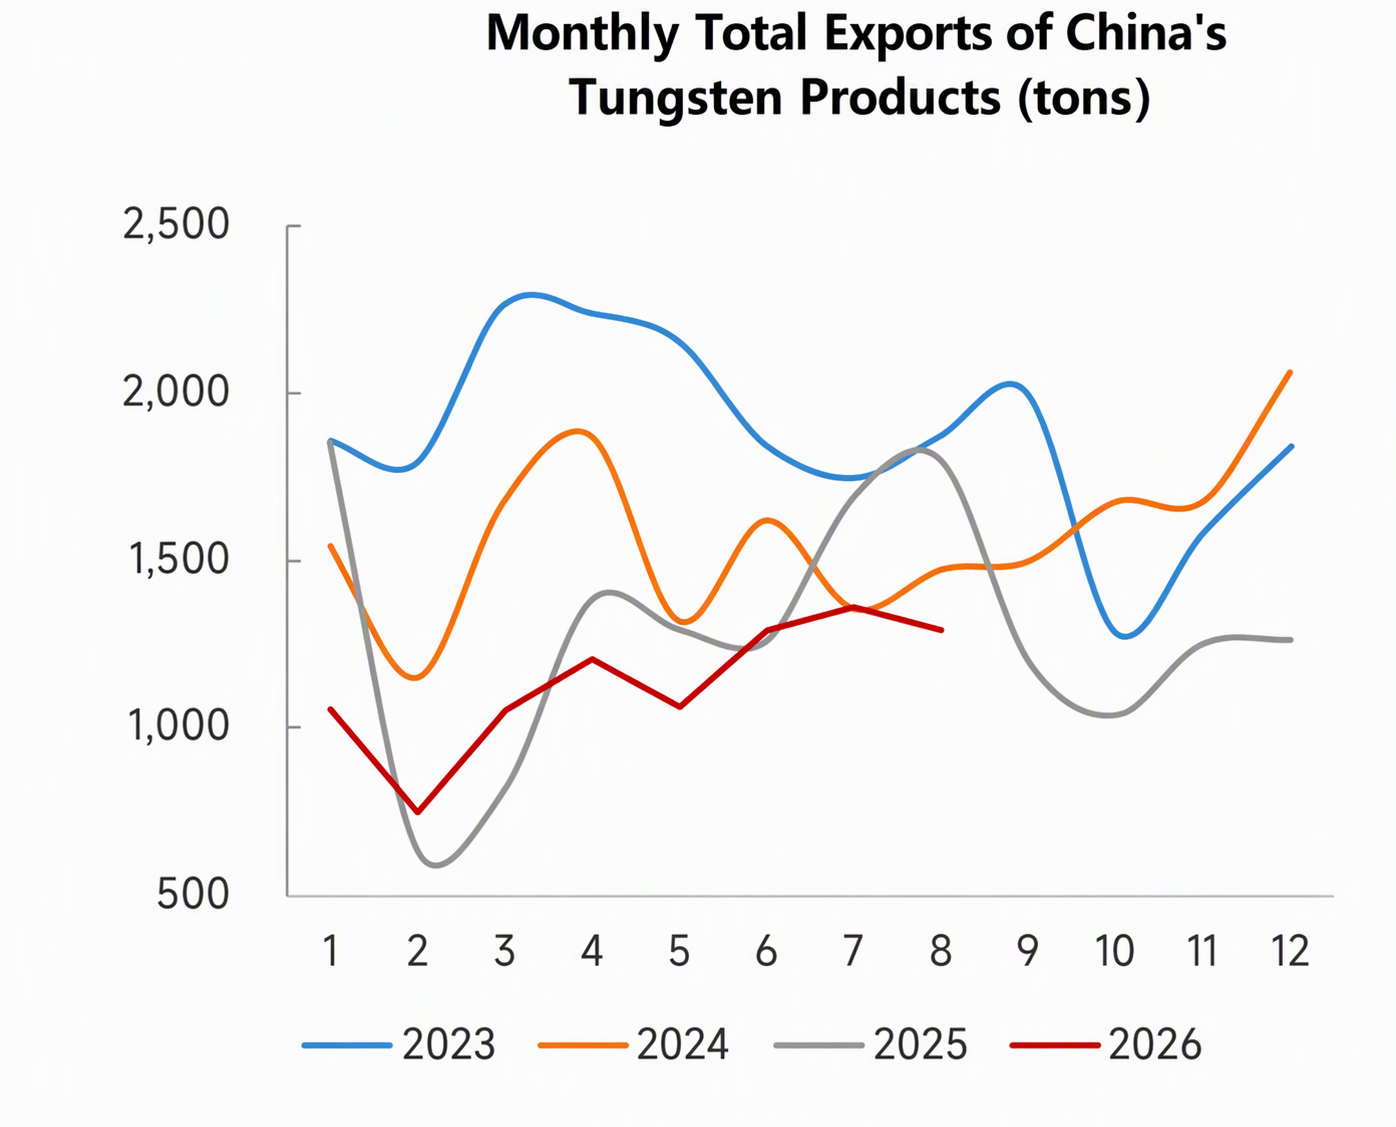
Sự mất cân đối cung cầu và mất cân bằng cơ bản trong ngành đã đẩy giá APT giảm dần trong suốt tháng 9, làm nổi bật những mâu thuẫn cốt lõi của ngành. Báo giá APT tiếp tục giảm trong tháng, với các doanh nghiệp hàng đầu duy trì giá hợp đồng dài hạn ở mức 600.000 nhân dân tệ/tấn trong nửa đầu tháng trước khi cắt giảm xuống còn 580.000-560.000 nhân dân tệ/tấn trong nửa cuối tháng. Đến cuối tháng, giá giao dịch giao ngay đã giảm về khoảng 540.000-560.000 nhân dân tệ/tấn, với các giao dịch thực tế chủ yếu ở gần mức thấp của khoảng này và dư địa thương lượng trên thị trường tiếp tục mở rộng. Sản lượng APT hàng tháng của Trung Quốc trung bình đạt 11.000 tấn từ tháng 6 đến tháng 8, nhưng thị trường giao ngay vẫn ảm đạm trong suốt thời gian này, khiến ngành rơi vào trạng thái tồn kho thụ động. Tồn kho thành phẩm cao kết hợp với chi phí cao từ các lô hàng dự trữ trước đó đã đẩy ngành APT vào tình trạng căng thẳng dòng tiền, buộc một số doanh nghiệp phải cầm cố hàng hóa để cải thiện vòng quay tiền mặt. Mùa cao điểm nhu cầu tháng 9 đã không thành hiện thực, với khối lượng hợp đồng dài hạn thu hẹp và các doanh nghiệp tập trung vào giảm sản xuất và thanh lý tồn kho.
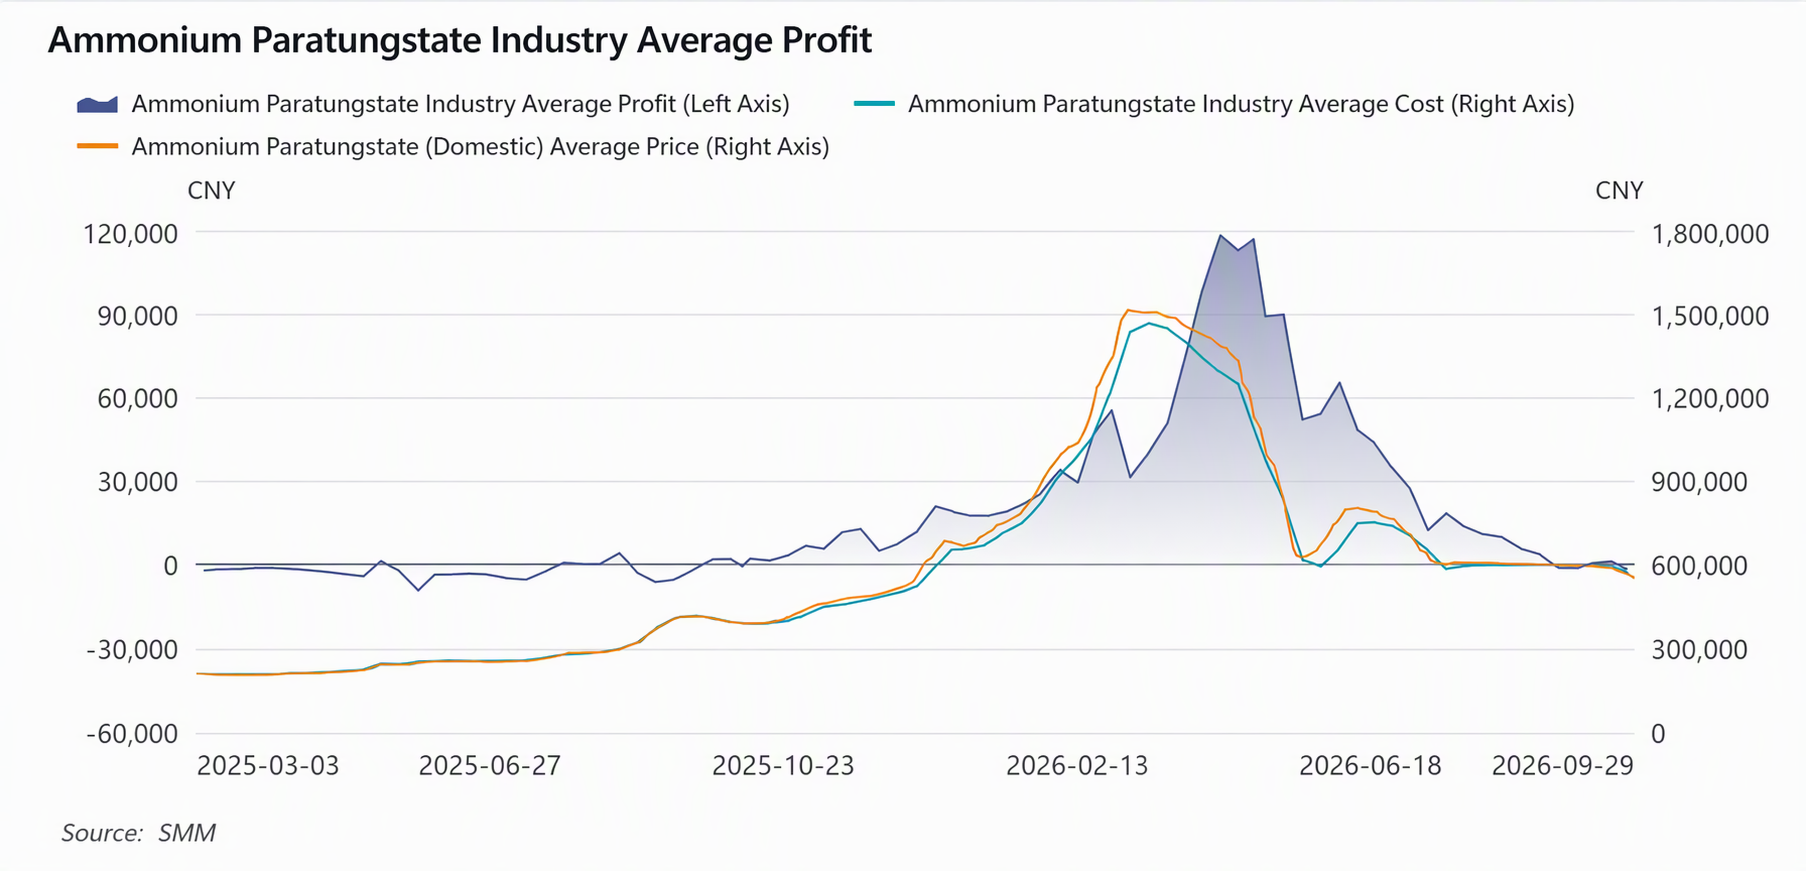
Nhìn về ngắn hạn, thị trường APT có khả năng tiếp tục củng cố ở mức yếu, và bất kỳ sự phục hồi nào vẫn phụ thuộc vào sự phục hồi của nhu cầu sử dụng cuối. Phía cung hiện tại có rất ít dư địa để tiếp tục thu hẹp đáng kể, vì tỷ lệ vận hành cực thấp tạo ra mức sàn giá tự nhiên, hạn chế rủi ro giá giảm mạnh, nhưng giá thiếu động lực cốt lõi để phục hồi. Trong khi đó, sự sụt giảm tập trung ở sản lượng luyện vonfram, khi truy ngược lên thượng nguồn, sẽ dẫn đến tình trạng tồn đọng lô hàng quặng và tích tụ hàng tồn kho. Mặc dù tổng hạn ngạch khai thác vonfram của Trung Quốc năm 2026 vẫn giảm so với cùng kỳ năm trước, nhưng nguồn bổ sung từ tài nguyên vonfram phế liệu trong nước kết hợp với mức tăng đáng kể trong tổng nhập khẩu đã bù đắp hiệu quả sự thiếu hụt sản lượng từ các mỏ trong nước. Trung tâm giá tinh quặng vonfram đã giảm về mức 370.000 nhân dân tệ/tấn tiêu chuẩn (cơ sở 65% WO3), nhưng lợi nhuận của các mỏ vẫn rất đáng kể. Với việc các mỏ vẫn còn hạn ngạch khai thác còn lại trong quý 4, khả năng tự nguyện cắt giảm sản lượng tại các mỏ là thấp. Tuy nhiên, tỷ lệ vận hành tại các nhà máy luyện APT khó có thể nhanh chóng phục hồi lên mức cao trong ngắn hạn, và các mỏ vẫn có thể đối mặt với áp lực bán ra, hạn chế kỳ vọng tăng giá nguyên liệu thô. Điểm neo chính cho xu hướng thị trường trong tương lai sẽ tập trung vào cường độ bổ sung hàng tồn kho của các đơn hàng cacbua xi măng và xuất khẩu vonfram hạ nguồn trong quý 4, cùng với báo giá hợp đồng dài hạn từ các doanh nghiệp vonfram hàng đầu, tốc độ nối lại sản xuất tại các cơ sở đang ngừng hoạt động, những thay đổi trong tái chế vonfram phế liệu như một nguồn cung thay thế, và định hướng chính sách, đây cũng sẽ là yếu tố quan trọng định hình triển vọng thị trường.