Thị trường đã xác định trưa ngày 29 tháng 9 theo giờ Bắc Kinh là thời điểm then chốt để theo dõi khả năng Mỹ áp thuế đối với đồng tinh luyện. Mốc thời gian này được tính từ bản cập nhật thị trường đồng do Bộ Thương mại Mỹ đệ trình ngày 30 tháng 6: áp dụng mốc thời gian 90 ngày theo Mục 232 sẽ đưa thời hạn quyết định của tổng thống đến ngày 28 tháng 9 theo giờ Mỹ.
Tuy nhiên, bản cập nhật này là yêu cầu bắt buộc theo tuyên bố áp thuế đồng hiện hành và không được chỉ định rõ ràng là báo cáo điều tra chính thức mới theo Mục 232. Giải trình bằng văn bản của tổng thống cũng có thể được công bố sau khi quyết định được đưa ra. Do đó, việc không có thông báo nào vào trưa ngày 29 tháng 9 không nên được hiểu là xác nhận đề xuất thuế đã bị hủy bỏ.
Mỹ trước đó đã cân nhắc mức thuế 15% đối với nhập khẩu đồng tinh luyện vào năm 2027, tăng lên 30% vào năm 2028. Nếu Nhà Trắng vẫn giữ nguyên lộ trình thuế theo giai đoạn này mà chưa chốt chi tiết, chỉ riêng rủi ro chính sách cũng có thể tiếp tục kéo đồng toàn cầu vào Mỹ đến hết năm 2027.
Các nhà giao dịch muốn nắm bắt chênh lệch giá trong tương lai giữa COMEX và LME sẽ tiếp tục chuyển đồng cathode vào các kho sàn giao dịch, kho ngoại quan và kho thương mại tại Mỹ. Điều này cho phép Mỹ xây dựng lượng dự trữ đồng đáng kể mà không cần tài trợ trực tiếp từ chính phủ: các nhà giao dịch tư nhân sẽ gánh chịu chi phí thu mua, tài trợ và lưu kho. Về bản chất, kỳ vọng về thuế có thể biến lượng đồng do tư nhân nắm giữ thành kho dự trữ chiến lược trên thực tế.
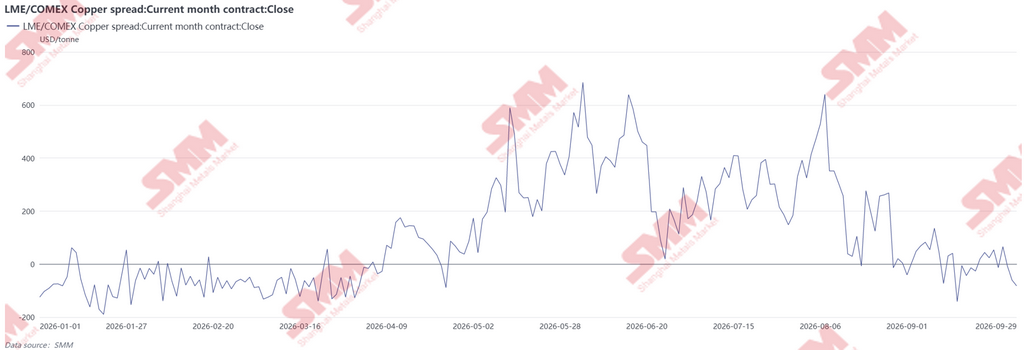
Tuy nhiên, hiện tại cấu trúc thị trường cho thấy lực kéo ngắn hạn đang suy yếu. COMEX vẫn ở trạng thái contango, phù hợp với nguồn cung giao ngay dồi dào tại Mỹ, trong khi đồng LME vẫn ở trạng thái backwardation, cho thấy nguồn cung giao ngay thắt chặt hơn ở các khu vực khác. Chênh lệch giá liên thị trường đã thu hẹp đều đặn kể từ cuối tháng 8. Hợp đồng COMEX tháng 10 năm 2026 giao dịch ở mức chiết khấu 46,94 USD/tấn so với đồng LME kỳ hạn ba tháng, trong khi hợp đồng tháng 11 năm 2026 chỉ có mức phí bảo hiểm 38,99 USD/tấn. Cả hai mức chênh lệch này đều không đủ bù đắp chi phí vận chuyển, tài trợ, lưu kho và giao hàng qua sàn, về cơ bản đã đóng cửa sổ kinh doanh chênh lệch giá đối với các lô hàng vật chất bổ sung vào Mỹ. Nếu thị trường nhận được tín hiệu chắc chắn rằng thuế sắp được áp dụng, mức phí bảo hiểm của các hợp đồng COMEX kỳ hạn dài hơn có lẽ đã tăng mạnh. Điều đó đã không xảy ra. Cấu trúc chênh lệch giá hiện tại cho thấy lực kéo đồng toàn cầu của Mỹ đang mất đà và các nhà giao dịch vẫn chưa tin vào tầm quan trọng của thời hạn cuối tháng 9.
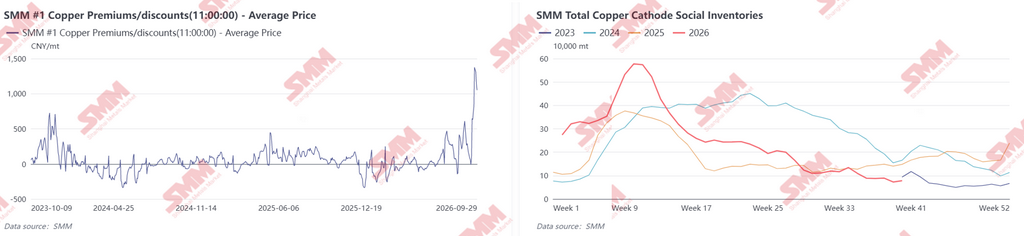
Sự mất cân bằng khu vực dẫn đến đã thể hiện rõ trên thị trường vật chất của Trung Quốc. Phí bảo hiểm đồng cathode SMM #1 gần đây đã tiến gần mức khoảng 205 USD/tấn (1.400 NDT/tấn), mức cao nhất kể từ tháng 10 năm 2023. Mức tăng này không thể chỉ do tiêu thụ mạnh hơn. Kỳ vọng về thuế quan Mục 232 đã chuyển hướng đồng sang Mỹ, làm giảm tồn kho LME ở châu Á và hạn chế lượng cathode nhập khẩu có sẵn cho Trung Quốc. Nguồn cung trong nước theo đó thắt chặt, với tồn kho xã hội do SMM theo dõi giảm xuống mức thấp nhiều năm là 78.300 tấn. Nguyên liệu đồng tái chế có thể giao dịch cũng trở nên khan hiếm, làm suy yếu khả năng thay thế đồng tinh luyện. Đồng thời, các nhà chế tạo Trung Quốc đẩy nhanh việc mua hàng và tích trữ trước kỳ nghỉ Tết Trung thu và Quốc khánh. Sự chuyển hướng đồng toàn cầu sang Mỹ tạo nền tảng hỗ trợ cho phí bảo hiểm giao ngay tăng cao, trong khi hoạt động mua trước kỳ nghỉ đóng vai trò là chất xúc tác tức thời.
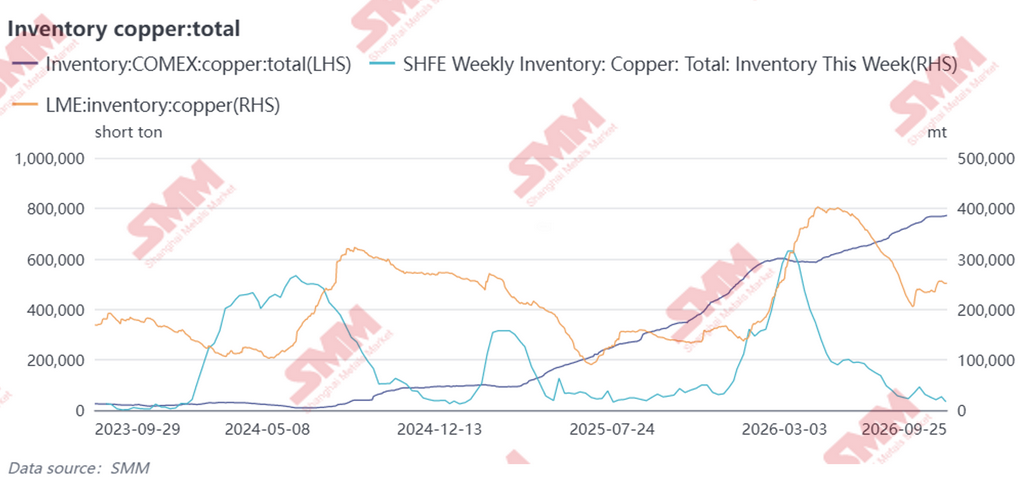
Biến động tồn kho minh họa quy mô của sự dịch chuyển. Từ tháng 9 năm 2025 đến tháng 9 năm 2026, tồn kho đồng COMEX tăng từ khoảng 320.000 tấn ngắn lên gần 770.000 tấn ngắn, tăng hơn gấp đôi trong vòng một năm. Trong cùng kỳ, tồn kho LME giảm từ đỉnh tạm thời khoảng 400.000 tấn vào tháng 4 năm 2026 xuống còn khoảng 250.000 tấn. Tồn kho SHFE giảm thậm chí còn mạnh hơn, từ 359.100 tấn vào cuối tháng 3 xuống còn 47.100 tấn vào ngày 24 tháng 9. Hướng dịch chuyển rất rõ ràng. Kỳ vọng về thuế quan và phí bảo hiểm COMEX trước đó đã kéo cathode từ Nam Mỹ, châu Phi và các khu vực sản xuất khác vào Mỹ, làm giảm nguồn cung tự do có sẵn ở những nơi khác. Sự kết hợp giữa việc tiếp tục tích trữ tại Mỹ và việc rút tồn kho liên tục trên khắp Trung Quốc và thị trường châu Á rộng lớn hơn là động lực chính thúc đẩy phí bảo hiểm giao ngay của Trung Quốc tăng vọt gần đây.
Đối với thị trường đồng toàn cầu, việc trì hoãn quyết định thuế quan cuối cùng có thể kéo dài sự lệch pha khu vực thay vì giải quyết nó. Ngay cả khi lượng hàng bổ sung vào Mỹ đã chậm lại, lượng đồng đã tích lũy ở đó khó có thể quay trở lại nhanh chóng do chi phí tài trợ, xử lý và tái xuất kim loại. Cho đến khi Nhà Trắng rõ ràng lùi bước khỏi thuế quan đối với đồng tinh luyện, sự bất định về chính sách sẽ giữ lượng tồn kho đó neo lại tại Mỹ và duy trì triển vọng dòng chảy mới nếu phí bảo hiểm kỳ hạn COMEX mở rộng trở lại. Điều đó sẽ tiếp tục thắt chặt nguồn cung sẵn có bên ngoài Mỹ và tiếp tục hỗ trợ giá đồng toàn cầu.
Quy đổi tiền tệ dựa trên tỷ giá trung tâm CFETS ngày 29 tháng 9 năm 2026: 1 USD = 6,8166 CNY.