Vào lúc 12:00 giờ Bắc Kinh ngày 29 tháng 9, thị trường coi đây là giai đoạn quan sát then chốt đối với thuế quan đồng tinh luyện của Mỹ. Tính toán của thị trường dựa trên việc Bộ Thương mại Mỹ nộp bản cập nhật thị trường đồng vào ngày 30 tháng 6; nếu áp dụng thời hạn 90 ngày theo Mục 232, cửa sổ quyết định của tổng thống sẽ kết thúc vào ngày 28 tháng 9 theo giờ Mỹ. Tuy nhiên, văn bản này là bản cập nhật thị trường được yêu cầu theo thông báo thuế quan ban đầu và không được xác định rõ ràng là báo cáo điều tra chính thức mới theo Mục 232; sau khi tổng thống đưa ra quyết định, giải trình bằng văn bản cũng có thể được công bố sau đó. Do đó, không có tin tức vào buổi trưa không có nghĩa là thuế quan đã bị hủy bỏ.
Mỹ trước đây từng cân nhắc áp thuế 15% đối với nhập khẩu đồng cathode vào năm 2027, tăng lên 30% vào năm 2028. Nếu Nhà Trắng tiếp tục duy trì kỳ vọng thuế quan leo thang này nhưng trì hoãn công bố chi tiết cuối cùng, Mỹ có thể tiếp tục hút nguồn tài nguyên đồng toàn cầu vào năm 2027.
Để khóa chặt chênh lệch giá COMEX-LME trong tương lai, các nhà giao dịch sẽ tiếp tục vận chuyển đồng cathode sang Mỹ và đưa vào kho sàn giao dịch, kho ngoại quan và tồn kho thương mại. Chính phủ Mỹ không cần trực tiếp phân bổ ngân sách để xây dựng kho dự trữ quốc gia; chỉ cần duy trì kỳ vọng thuế quan 15%-30% trong tương lai, các nhà giao dịch sẽ tự chịu chi phí mua hàng, tài trợ và lưu kho, liên tục chuyển nguồn tài nguyên đồng toàn cầu sang Mỹ. Kỳ vọng thuế quan đã biến tồn kho tư nhân thành “kho dự trữ chiến lược bán chính thức” cho Mỹ một cách hiệu quả.
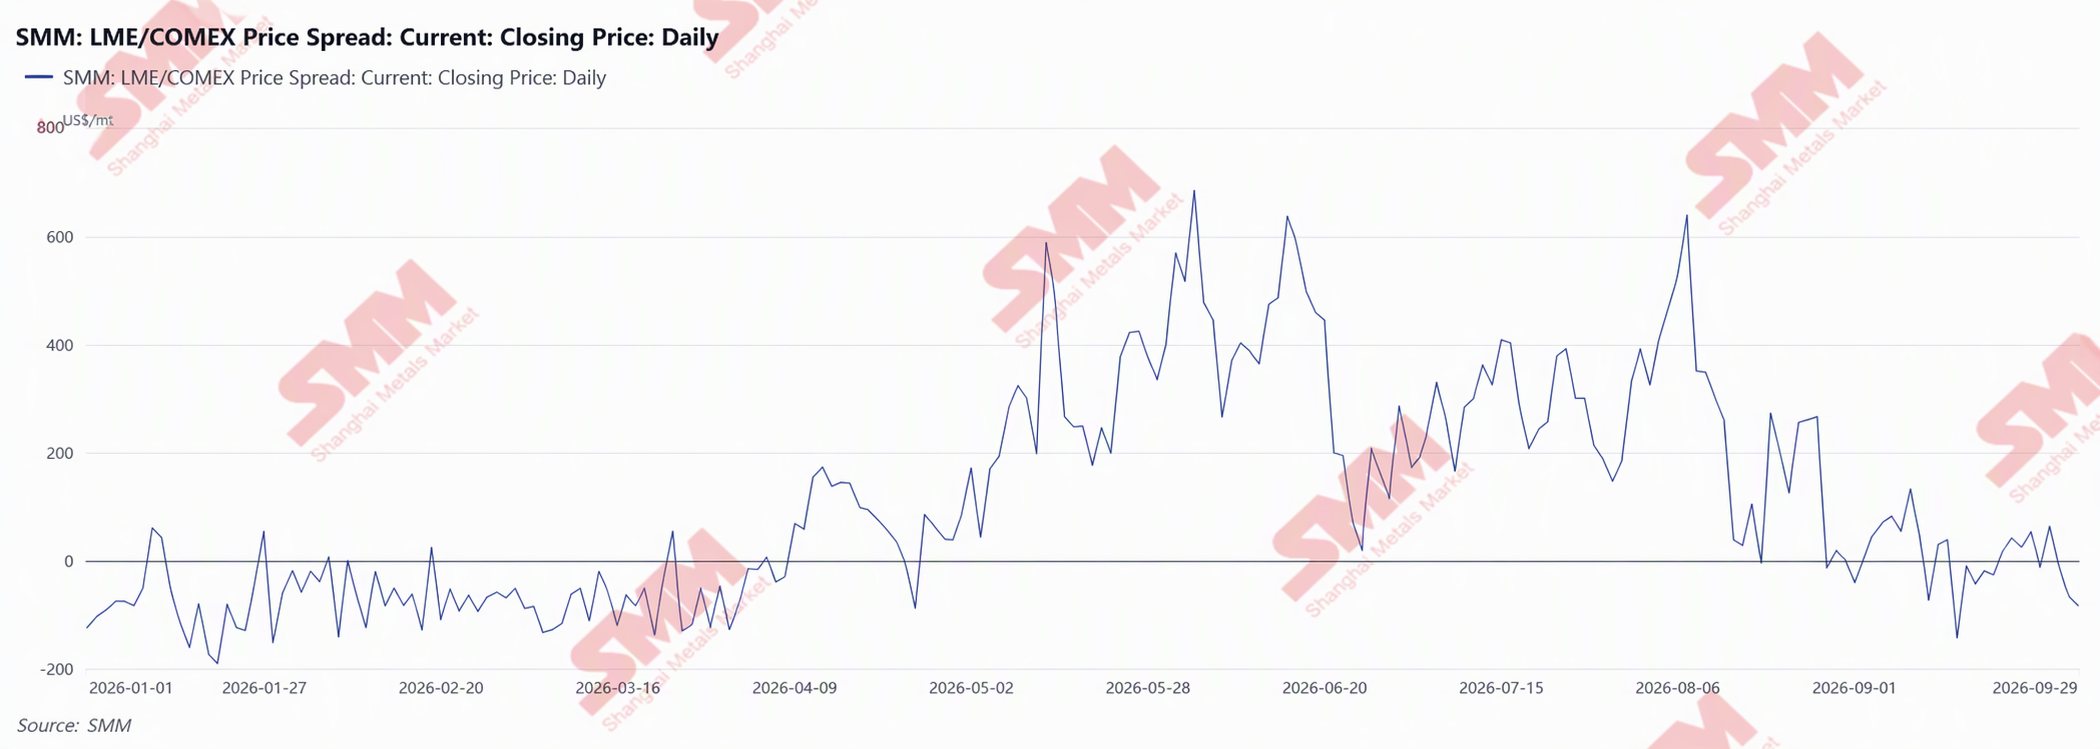
Từ góc độ cấu trúc liên thị trường, COMEX vẫn ở trạng thái contango, phản ánh tồn kho Mỹ gần hạn tương đối dồi dào; LME vẫn ở trạng thái backwardation, cho thấy nguồn cung giao ngay tại các thị trường ngoài Mỹ thắt chặt. Kể từ cuối tháng 8, chênh lệch giá LME/COMEX liên tục thu hẹp: hợp đồng COMEX 2610 đang chiết khấu 46,94 USD/tấn so với LME 3 tháng, và phí bảo hiểm hợp đồng 2611 chỉ còn 38,99 USD/tấn, đều không đủ bù đắp chi phí vận chuyển, tài trợ, lưu kho và chuyển đổi giao nhận, khiến cửa sổ chênh lệch giá để vận chuyển hàng vật chất mới sang Mỹ về cơ bản đã đóng lại. Nếu thị trường nhận được tín hiệu rõ ràng rằng thuế quan sắp có hiệu lực, phí bảo hiểm các hợp đồng xa của COMEX sẽ nhanh chóng mở rộng; tuy nhiên, chênh lệch giá hiện tại chưa cho thấy thay đổi như vậy, cho thấy hiệu ứng hút nguồn tài nguyên đồng toàn cầu của Mỹ đang suy yếu và thị trường phần lớn vẫn giữ thái độ chờ đợi đối với giai đoạn cuối tháng 9.
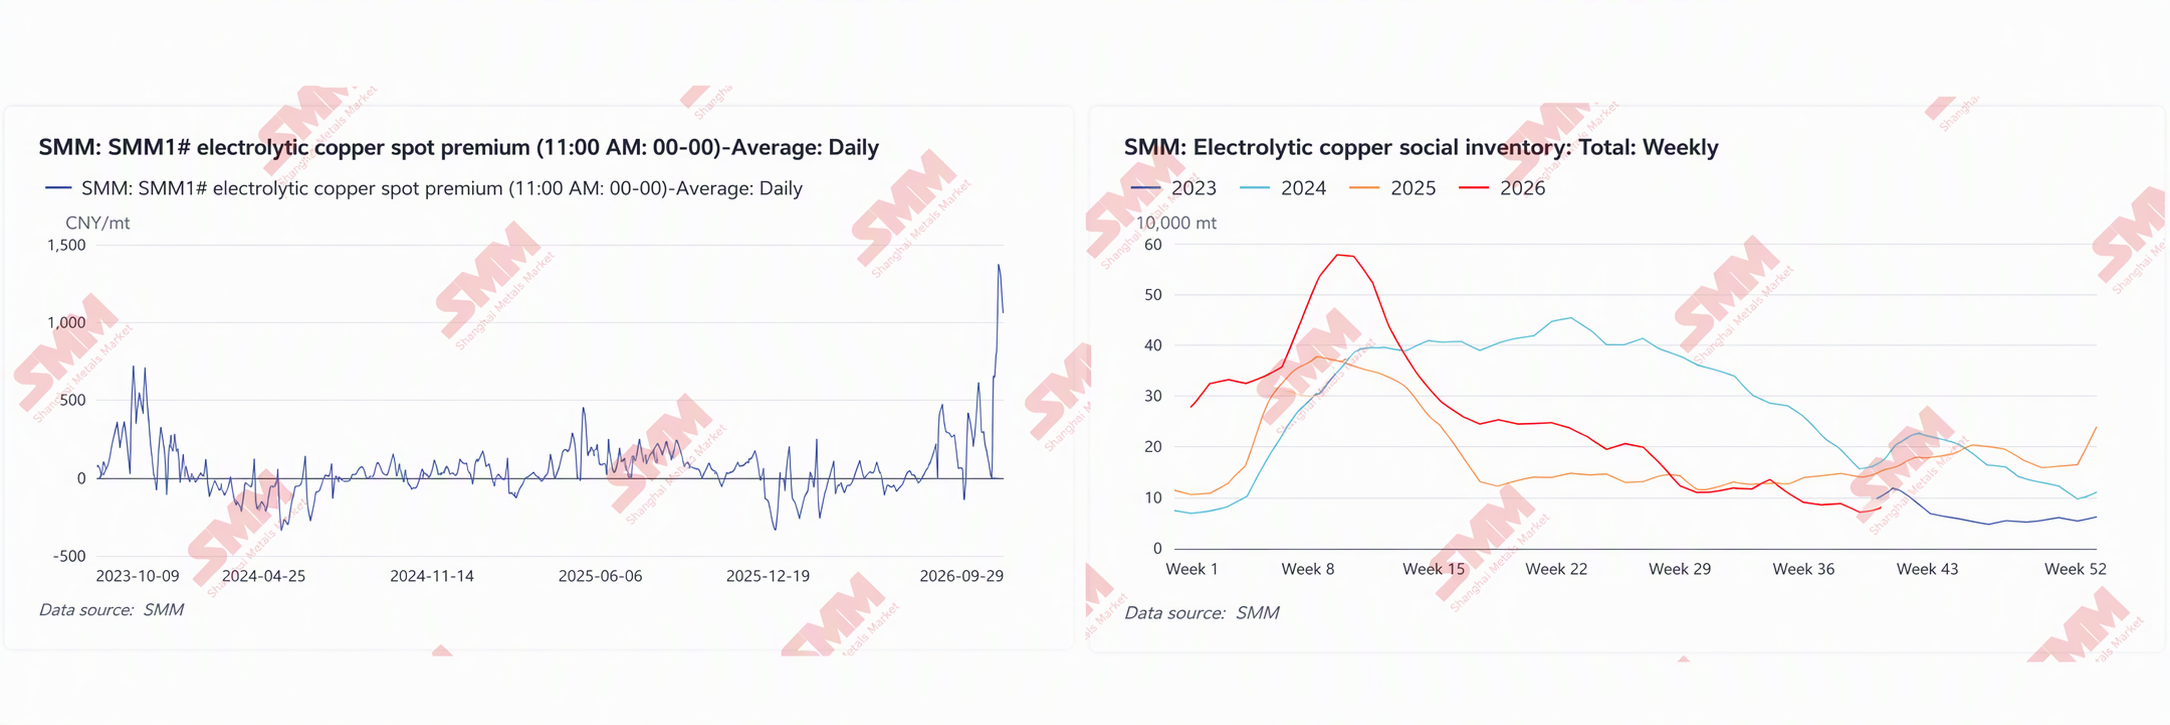
Đối với Trung Quốc, sự phân bổ sai nguồn lực đã phản ánh trên thị trường giao ngay. Phí bảo hiểm đồng cathode SMM #1 gần đây tiến gần 1.400 nhân dân tệ/tấn, mức cao nhất kể từ tháng 10/2023. Mức phí bảo hiểm cao này không hoàn toàn do tiêu thụ mạnh hơn: kỳ vọng thuế quan Mục 232 của Mỹ tiếp tục thu hút nguồn đồng về Mỹ, làm giảm tồn kho LME châu Á và lượng hàng nhập khẩu chảy vào Trung Quốc, thắt chặt nguồn cung giao ngay trong nước và đưa tổng tồn kho xã hội xuống mức thấp gần đây là 78.300 tấn. Ngoài ra, đồng phế liệu sẵn có trong nước cũng khan hiếm, làm suy yếu vai trò thay thế và bổ sung của đồng thứ cấp so với đồng cathode. Trong khi đó, vào tháng 9, người dùng hạ nguồn tập trung dự trữ trước kỳ nghỉ Tết Trung thu và Quốc khánh, nhu cầu mua hàng kịp thời và bổ sung tồn kho càng khuếch đại tình trạng thắt chặt nguồn cung. Sự phân bổ sai nguồn lực toàn cầu do Mỹ hấp thụ đồng tạo thành bối cảnh cốt lõi cho sự gia tăng phí bảo hiểm, trong khi việc dự trữ trước hai kỳ nghỉ là chất xúc tác trực tiếp cho đợt tăng nhanh phí bảo hiểm lần này.
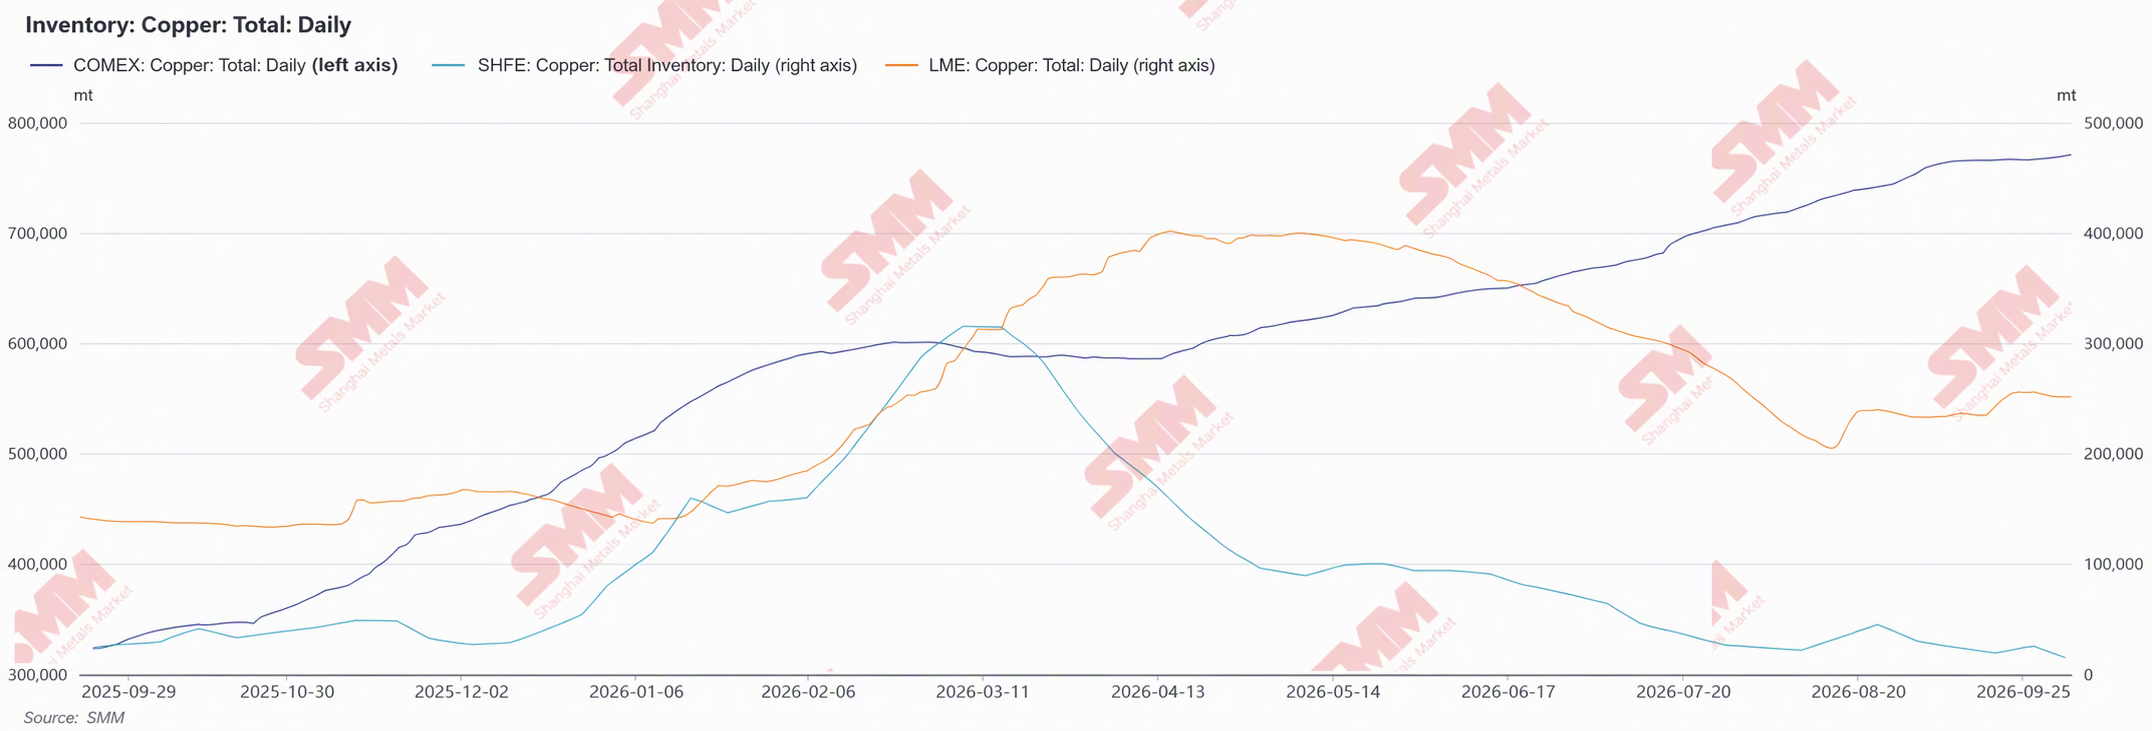
Từ tháng 9/2025 đến tháng 9/2026, tồn kho đồng COMEX tăng từ khoảng 320.000 tấn ngắn lên gần 770.000 tấn ngắn, tăng hơn gấp đôi; cùng kỳ, tồn kho LME giảm từ mức cao giai đoạn khoảng 400.000 tấn vào tháng 4/2026 xuống còn khoảng 250.000 tấn, trong khi tồn kho SHFE giảm từ 359.100 tấn công bố cuối tháng 3 xuống còn 47.100 tấn vào ngày 24/9. Dòng chảy tổng thể rất rõ ràng: kỳ vọng thuế quan và phí bảo hiểm COMEX tiếp tục thu hút đồng cathode từ Nam Mỹ, châu Phi và các khu vực khác vào Mỹ, trong khi tồn kho sẵn có tại các thị trường ngoài Mỹ đồng loạt giảm. Việc tồn kho tại Mỹ liên tục tăng và quá trình giảm tồn kho liên tục tại Trung Quốc và các thị trường châu Á là bối cảnh chính cho đợt tăng nhanh phí bảo hiểm giao ngay trong nước gần đây.
Đối với thị trường đồng toàn cầu, sự bất định kéo dài về thuế quan sẽ kéo dài tình trạng phân bổ sai theo khu vực. Tồn kho Mỹ tiếp tục tăng, đồng sẵn có tại các thị trường ngoài Mỹ tiếp tục thắt chặt, tồn kho LME châu Á và nguồn cung nhập khẩu của Trung Quốc sẽ chịu áp lực. Cho đến khi Nhà Trắng hạ nhiệt rõ ràng về thuế quan đối với đồng cathode, bản thân sự bất định chính sách sẽ tiếp tục hỗ trợ Mỹ hấp thụ đồng và nâng đỡ giá đồng toàn cầu.