Ferrexpo plc, nhà sản xuất viên quặng có trụ sở tại Thụy Sĩ và niêm yết tại London, với tài sản tại Ukraine, đã công bố kết quả kinh doanh tạm thời sáu tháng kết thúc ngày 30 tháng 6 năm 2026 vào ngày 25 tháng 9 năm 2026:
Tóm tắt kết quả nửa đầu năm 2026 của Ferrexpo
Sản xuất và tiêu thụ
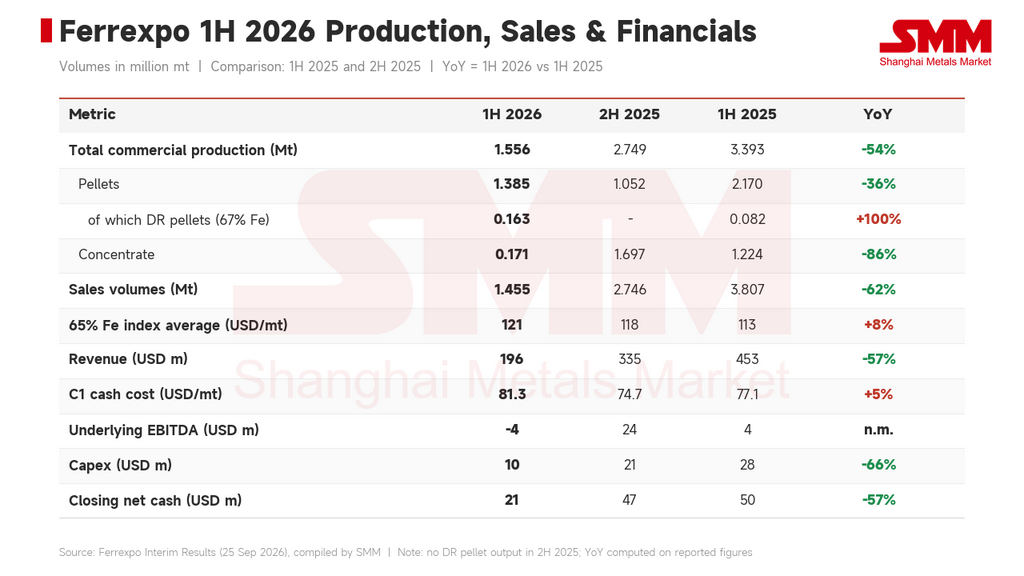
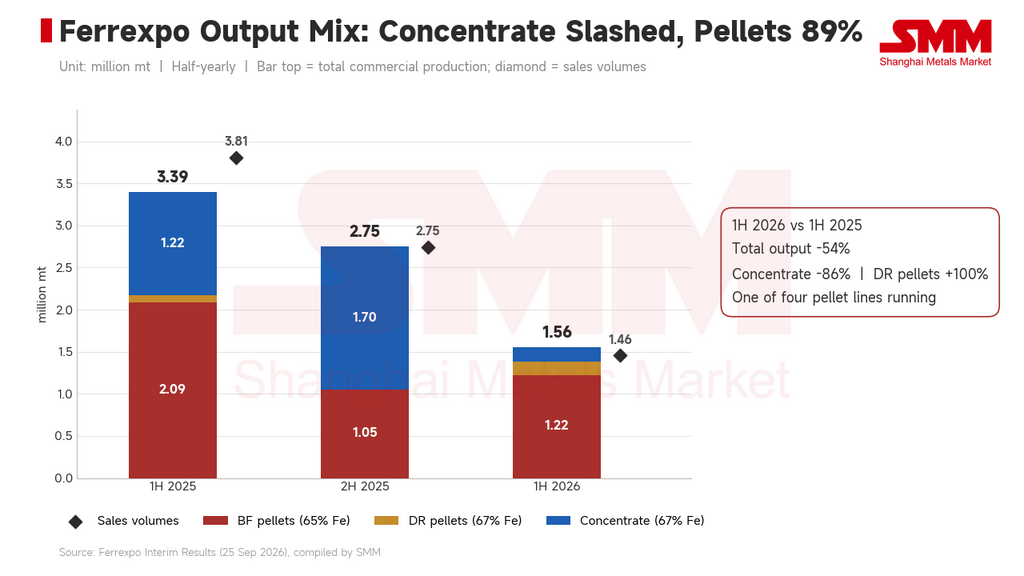
Tổng sản lượng thương mại: 1,556 triệu tấn, giảm 54% so với cùng kỳ năm trước và giảm 43% so với nửa cuối năm 2025. Các cuộc tấn công vào lưới điện Ukraine đã khiến sản xuất gần như ngừng hoàn toàn trong tháng 1. Sau khi khởi động lại vào cuối tháng 2, công ty chỉ vận hành một trong bốn dây chuyền tạo viên. Nguồn cung điện cải thiện trong quý II, sản lượng viên quặng tăng 64% so với quý trước lên khoảng 0,86 triệu tấn.
Sản lượng viên quặng: 1,385 triệu tấn, giảm 36% so với cùng kỳ. Sản lượng viên quặng lò cao hàm lượng 65% Fe giảm 41% xuống 1,222 triệu tấn, trong khi viên quặng hoàn nguyên trực tiếp (DR) hàm lượng 67% Fe tăng gấp đôi lên 0,163 triệu tấn.
Sản lượng tinh quặng: 0,171 triệu tấn, giảm 86%. Viên quặng chiếm 89% sản lượng, tăng từ mức 64% một năm trước đó.
Khối lượng tiêu thụ: 1,455 triệu tấn, giảm 62%, bao gồm 1,248 triệu tấn viên quặng và 0,206 triệu tấn tinh quặng.
Chi phí và kết quả tài chính
Doanh thu: 196 triệu USD, giảm 57%, chủ yếu do khối lượng tiêu thụ thấp hơn. Chỉ số quặng 65% Fe trung bình đạt 121,3 USD/tấn, tăng 8%, và phí gia tăng viên quặng lò cao trung bình Đại Tây Dương tăng 4%, bù đắp một phần sự sụt giảm khối lượng.
Chi phí: Chi phí tiền mặt C1 cho viên quặng tăng 5% lên 81,3 USD/tấn, công ty cho rằng chủ yếu do sản lượng thấp hơn khiến chi phí cố định dàn trải trên ít tấn hơn. Giá điện trung bình tại Ukraine đạt 174 USD/MWh trong nửa năm, tăng 19%, và tỷ trọng điện trong chi phí C1 tăng từ 34% lên 39%.
Lợi nhuận và tiền mặt: EBITDA cơ bản ở mức âm 4 triệu USD, so với 3,9 triệu USD một năm trước đó. Lỗ sau thuế là 14,9 triệu USD, so với 196 triệu USD trong nửa đầu năm 2025, bao gồm khoản ghi giảm giá trị 154 triệu USD. Tiền mặt đạt 30,4 triệu USD vào cuối kỳ và tiền mặt ròng đạt 21,4 triệu USD. Chi tiêu vốn giảm xuống còn 9,8 triệu USD từ 28,5 triệu USD.
Điểm đến tiêu thụ và hậu cần
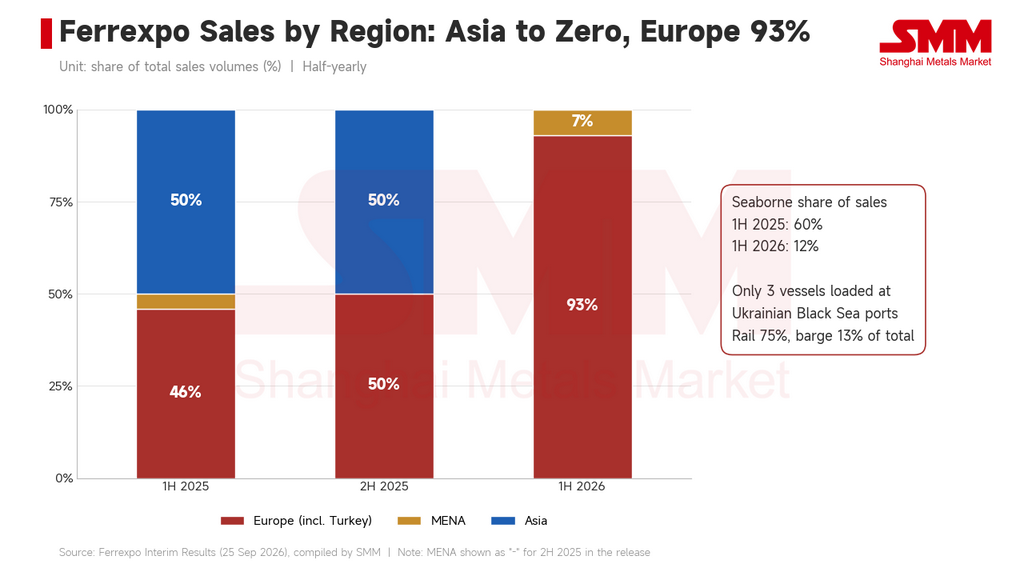
Đường biển: Doanh số đường biển chỉ đạt 0,175 triệu tấn, tương đương 12% tổng lượng, so với 60% một năm trước đó. Chỉ có ba tàu được bốc hàng tại các cảng Biển Đen của Ukraine trong kỳ. Đường sắt và sà lan sông lần lượt đảm nhận 75% và 13% tổng lượng tiêu thụ.
Khu vực: Châu Âu, bao gồm Thổ Nhĩ Kỳ, chiếm 93% doanh số và MENA chiếm 7%. Thị phần châu Á giảm từ 50% một năm trước xuống bằng không. Công ty cho biết cước vận tải đường dài cao hơn làm tổn hại hiệu quả kinh tế khi bán sang châu Á, và sản lượng tinh quặng bị cắt giảm để ưu tiên cung cấp viên quặng cho khách hàng châu Âu, do đó khối lượng chuyển sang châu Âu và MENA. Viên quặng DR chiếm 7% khối lượng tiêu thụ, tăng từ 2% năm 2025.
Chi phí hậu cần: Tắc nghẽn tại các cửa khẩu biên giới làm chậm vòng quay toa xe, và công ty đã thuê thêm toa xe của bên thứ ba. Giá cước đường sắt Ukraine tăng trung bình khoảng 36% từ ngày 1 tháng 8, và việc tiếp cận các cảng Biển Đen lại bị hạn chế nghiêm trọng sau khi kết thúc kỳ.
Thông tin quan trọng khác
Huy động vốn và giao dịch: Ngày 3 tháng 9, công ty công bố đợt huy động vốn cổ phần trị giá 100 triệu USD, bao gồm phát hành riêng lẻ khoảng 60 triệu USD và cổ đông lớn nhất đăng ký mua khoảng 40 triệu USD. Các cổ đông đã phê duyệt vào ngày 21 tháng 9, và giao dịch cổ phiếu trên Sở Giao dịch Chứng khoán London được nối lại vào ngày 7 tháng 9. Hội đồng quản trị cho rằng tập đoàn có đủ nguồn lực để hoạt động ở quy mô thu hẹp trong 18 tháng tới, tùy thuộc vào điều kiện hoạt động, thị trường và các vấn đề pháp lý đang diễn ra.
VAT và các vấn đề pháp lý: Tổng khoản phải thu VAT tại Ukraine đạt 102,2 triệu USD vào cuối tháng 6. Tính đến ngày báo cáo được phê duyệt, 86,9 triệu USD yêu cầu hoàn thuế đã bị từ chối chính thức. Không có cổ tức tạm thời nào được công bố. Công ty vẫn đối mặt với nhiều thủ tục pháp lý tại Ukraine, và kiểm toán viên đã nhấn mạnh sự không chắc chắn trọng yếu về khả năng tiếp tục hoạt động liên tục.
Triển vọng: Công ty cho biết sự phục hồi năng lực sản xuất phụ thuộc chủ yếu vào nguồn cung và giá điện, an ninh các tuyến hậu cần, việc nối lại hoàn thuế VAT và kết quả các thủ tục pháp lý tại Ukraine.
Quan điểm của SMM
Trước cuộc xâm lược toàn diện, Ferrexpo là nhà xuất khẩu viên quặng lớn thứ ba thế giới, và vẫn sản xuất 6,14 triệu tấn trong năm 2025. Đợt huy động vốn giúp giảm bớt áp lực thanh khoản, nhưng việc hoàn thuế VAT chưa được nối lại, các thủ tục pháp lý vẫn chưa được giải quyết và hậu cần tiếp tục xấu đi sau khi kết thúc kỳ. Điều kiện cho sự phục hồi sản xuất mạnh mẽ trong nửa cuối năm vẫn chưa sẵn sàng. Đối với Trung Quốc, doanh số của công ty tại đây đã tăng gấp ba trong nửa đầu năm 2025, trong khi doanh số sang châu Á giảm về không trong nửa đầu năm 2026, do đó nguồn cung của Ferrexpo cho Trung Quốc đã thực sự ngừng lại. Ở phân khúc viên quặng hàm lượng cao, xung đột Trung Đông đã làm gián đoạn nguồn cung viên quặng tại khu vực Vịnh, và chênh lệch giữa phí gia tăng viên quặng DR và viên quặng lò cao Đại Tây Dương đã nới rộng hơn 6 USD/tấn so với mức trung bình năm 2025. Ferrexpo đã tăng tỷ trọng viên quặng DR trong doanh số, nhưng với công suất hạn chế, tác động biên của công ty đến nguồn cung viên quặng hàm lượng cao toàn cầu là hạn chế.