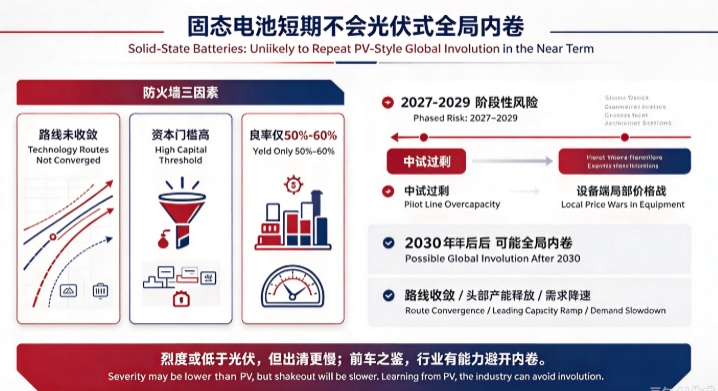
Điểm chính: Pin thể rắn sẽ không chứng kiến sự nội chiến toàn ngành như ngành PV trong ngắn hạn: các lộ trình công nghệ chưa hội tụ, ngưỡng vốn cao và tỷ lệ sản xuất chỉ đạt 50%-60% tạo thành rào chắn. Giai đoạn 2027-2029 tiềm ẩn rủi ro với dư thừa dây chuyền thử nghiệm và chiến tranh giá cục bộ ở khâu thiết bị; sau 2030, nếu các lộ trình công nghệ hội tụ, công suất hàng đầu được giải phóng và tăng trưởng nhu cầu chậm lại, nội chiến toàn ngành có thể xảy ra, với cường độ thấp hơn PV nhưng thời gian rút lui thị trường chậm hơn. Rút kinh nghiệm từ PV, ngành pin thể rắn hoàn toàn có thể tránh nội chiến.

Gần đây, SMM đã xem xét tương lai pin thể rắn và biên soạn loạt bài 10 năm. Lấy sự phát triển hiện tại của ngành pin lithium làm tham chiếu, đặc biệt là lịch sử đan xen giữa lộ trình LFP và ternary, đã viết nên chương sử thi theo thời gian. Trong lịch sử dài của pin lithium lỏng truyền thống, pin bán rắn và thể rắn sẽ lên ngôi, phác thảo thế giới pin năng lượng cao thế hệ mới.
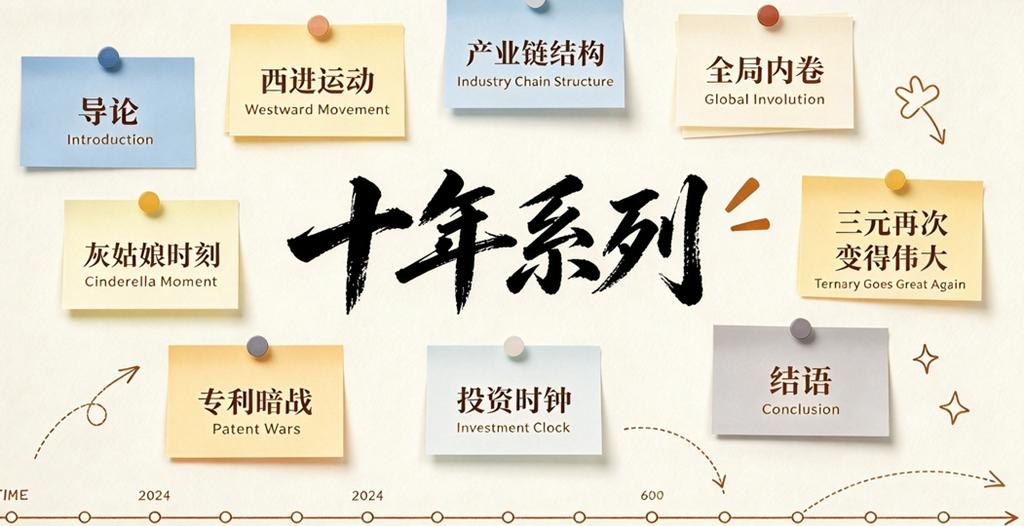
Loạt bài 10 năm sẽ chia thành 9 phần: giới thiệu, di chuyển về phía tây, cấu trúc chuỗi ngành, nội chiến toàn ngành, khoảnh khắc Lọ Lem, ternary trở lại vĩ đại, chiến tranh bóng ma bằng sáng chế, đồng hồ đầu tư và kết luận.
Giới thiệu: Giấc mơ chắc chắn tỏa sáng thành hiện thực: tại sao cần hiểu lại logic công nghiệp của pin thể rắn - khoảng cách giữa lý tưởng và thực tế, kết quả là giấc mơ tỏa sáng thành hiện thực
Phần một: Liệu có lặp lại di chuyển về phía tây của pin lỏng? Logic tập trung phía tây - pin thể rắn có lặp lại "di chuyển về phía tây" của pin lithium lỏng?
Phần hai: Cơ hội tốt đảo ngược cấu trúc quyền lực méo mó của chuỗi ngành: cấu trúc quyền lực chuỗi ngành - lợi nhuận bất thường thượng nguồn, áp lực trung nguồn, thanh toán chậm hạ nguồn?
Phần ba: Cảnh báo nội chiến toàn ngành kiểu PV: liệu pin thể rắn có rơi vào nội chiến toàn ngành kiểu PV?
Phần bốn: Sự trở lại của Lọ Lem trong lộ trình công nghệ: "khoảnh khắc Lọ Lem" của pin thể rắn - lộ trình nào sẽ đi theo con đường trở lại của LFP?
Phần năm: Ternary có thể trở lại vĩ đại: liệu pin ternary có "trở lại vĩ đại" nhờ pin thể rắn?
Phần sáu: Cạnh tranh toàn cầu - "chiến tranh bóng ma bằng sáng chế" và cuộc đua công nghiệp hóa giữa Trung Quốc, Nhật Bản và Hàn Quốc
Phần bảy: Vào sớm sẽ thấy bạn mười năm sau: đồng hồ đầu tư - "mô hình năm giai đoạn" của công nghiệp hóa pin thể rắn
Kết luận: Sân chơi hoàn toàn mới: pin thể rắn không phải "phần tiếp đơn giản" của pin lithium lỏng
Bài viết này là phần thứ ba trong loạt, cảnh báo về nội chiến toàn ngành kiểu PV. Liệu pin thể rắn có rơi vào nội chiến toàn ngành kiểu PV? Liệu chúng có bị kéo xuống dưới bánh xe của nội chiến toàn ngành kiểu PV?
Nhắc lại bài trước, phần thứ ba trong chín bài của loạt 10 năm về pin thể rắn: Cấu trúc quyền lực chuỗi ngành - lợi nhuận bất thường thượng nguồn, áp lực trung nguồn, thanh toán chậm hạ nguồn. Pin thể rắn sẽ không đơn giản lặp lại mô hình pin lithium lỏng "lợi nhuận bất thường thượng nguồn, áp lực trung nguồn, thanh toán chậm hạ nguồn". Lithium sulfide chiếm 50%-64% chi phí pin sulfide, công suất ban đầu khan hiếm và sức định giá cực mạnh; chất điện phân thể rắn đang nâng cấp thành linh kiện cốt lõi và trở thành trung tâm quyền lực của chuỗi ngành. Các bên hạ nguồn phòng ngừa rủi ro thông qua phát triển nội bộ và cổ phần, nhưng sức mặc cả ngắn hạn còn hạn chế. Logic cốt lõi đang chuyển từ "tài nguyên là vua" sang "công nghệ là vua", chìa khóa là mở rộng công suất lithium sulfide và giảm chi phí.
Liệu pin thể rắn có rơi vào nội chiến toàn ngành kiểu PV? Chủ đề này là một trong những điểm nóng thảo luận trong ngành pin lithium lỏng hiện nay. Bài học đau đớn từ ngành PV liên tục tác động đến ngành pin lithium lỏng tăng trưởng nhanh nhưng bị nội chiến. Ở đây, SMM cũng hướng dẫn mọi người cân nhắc liệu ngành pin thể rắn đầy triển vọng có thể tránh trước hố sâu của tiền nhiệm và tạo môi trường vận hành lành mạnh hơn.
I. Tại sao dùng PV làm khung tham chiếu phân tích pin thể rắn
Ngành PV đã trải qua sự sụp đổ nội chiến mang tính giáo trình trong ba năm qua. Năm 2025, công suất danh nghĩa của Trung Quốc cho polysilicon, wafer, tế bào quang điện và module dao động từ 1.100 GW đến 1.400 GW, công suất mỗi khâu vượt nhu cầu toàn cầu hơn hai lần, tỷ lệ sử dụng ở khâu polysilicon không đủ. Theo dữ liệu SMM, công suất polysilicon hiệu quả đạt 3 triệu tấn năm 2025, trong khi sản lượng thực chỉ 1,3 triệu tấn, tỷ lệ sử dụng dưới 50%; công suất wafer vượt 1.300 GW, xa vượt nhu cầu lắp đặt toàn cầu. Về giá, theo dữ liệu SMM, giá trung bình polysilicon loại P đặc giảm từ 59 nhân dân tệ/kg cuối 2023 xuống 35,5 nhân dân tệ/kg cuối 2024, giảm 39,83%; giá polysilicon tạm giảm xuống khoảng 34.000 nhân dân tệ/tấn tháng 7/2025. Với module, chỉ số chi phí module của SMM cho thấy chi phí sản xuất module của doanh nghiệp tích hợp là 0,729 nhân dân tệ/W, trong khi doanh nghiệp chuyên môn chỉ 0,687 nhân dân tệ/W. Giá giao dịch thực tế wafer, tế bào và module các kích cỡ cơ bản giảm dưới chi phí tiền mặt, kích hoạt cắt giảm sản lượng lớn. Dù một số doanh nghiệp polysilicon hàng đầu cải thiện biên lợi nhuận khi giá polysilicon phục hồi nhờ chính sách "chống nội chiến", toàn ngành vẫn trong tình trạng thua lỗ phổ biến.
Nguyên nhân gốc của nội chiến này có thể chia thành ba điều kiện đồng thời: hội tụ lộ trình công nghệ (PERC→TOPCon→HJT, khác biệt hạn chế), ngưỡng vốn tương đối kiểm soát được (ngưỡng đầu tư dây chuyền sản xuất module PV thấp hơn pin lithium), và tăng trưởng nhu cầu chuyển từ giai đoạn bùng nổ sang ổn định. Sự kết hợp ba yếu tố này dẫn đến dòng vốn ồ ạt, thừa công suất nhanh và chiến tranh giá kéo dài.
Liệu pin thể rắn có cùng điều kiện "cơn bão hoàn hảo" cần kiểm tra từng mục.
II. Kiểm tra điều kiện: Gen "chống nội chiến" của pin thể rắn
Điều kiện 1: Các lộ trình công nghệ có hội tụ?—Còn xa mới ổn định
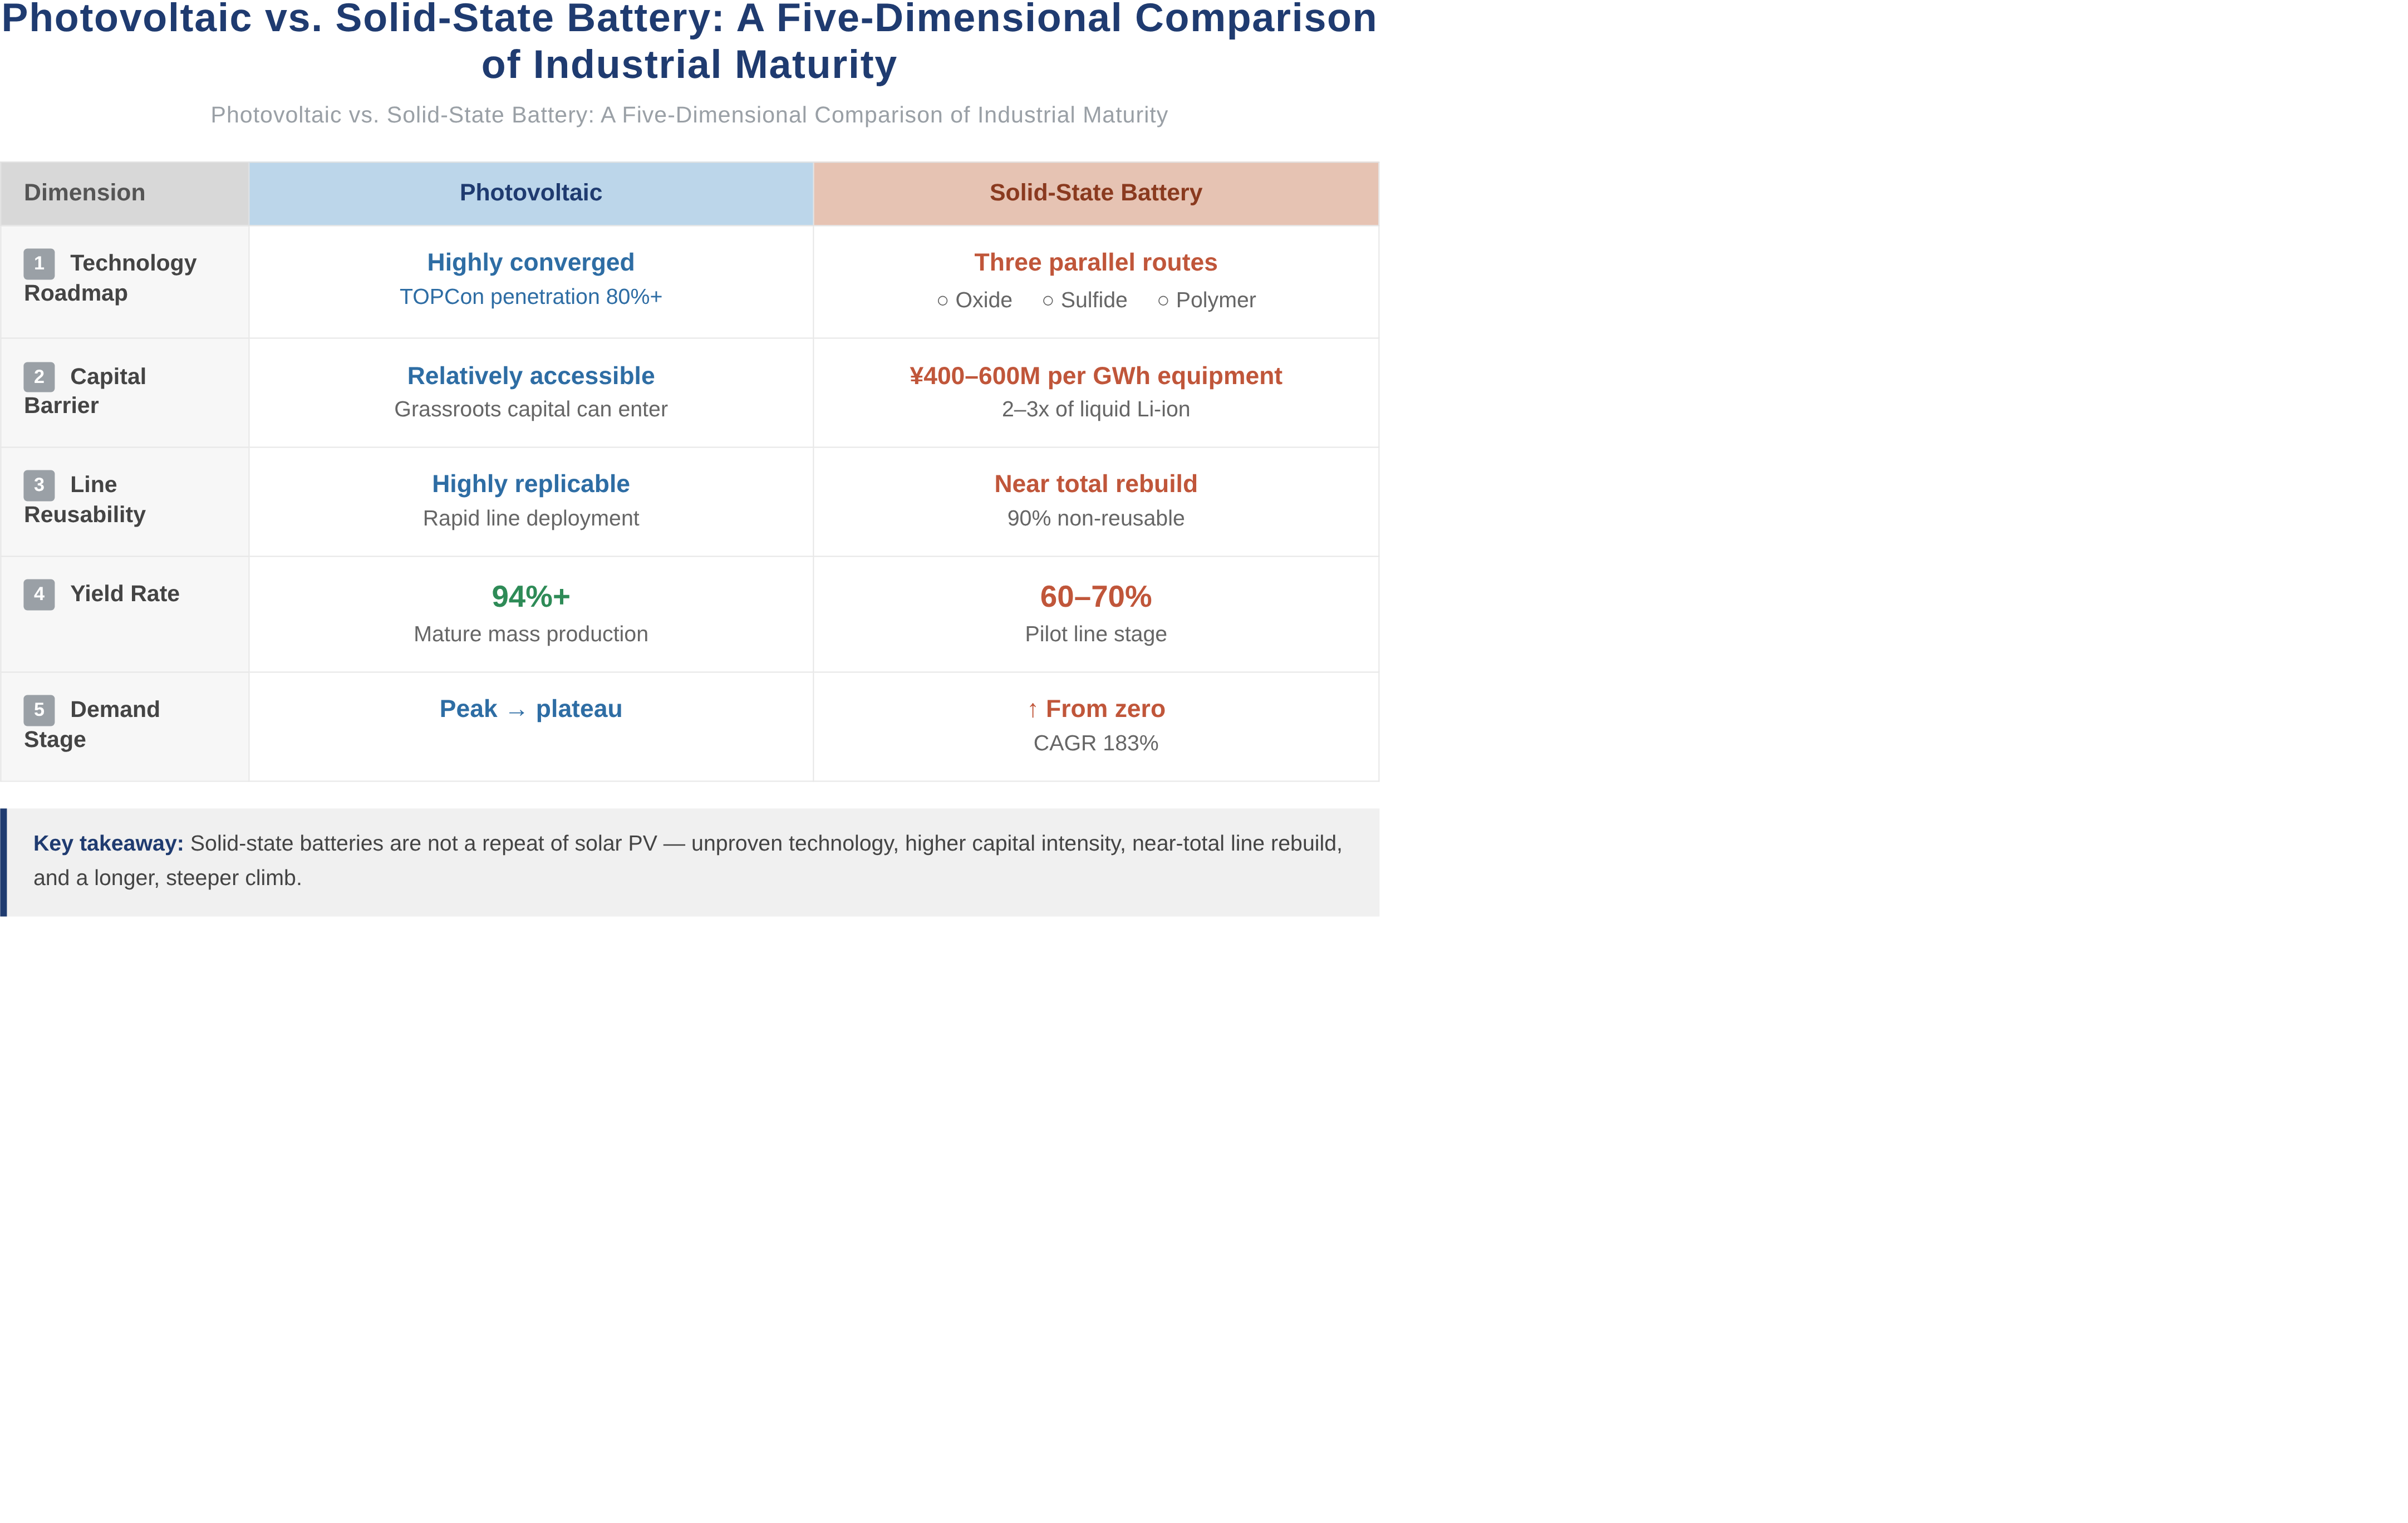
Tiền đề công nghệ của nội chiến PV là hội tụ lộ trình. Tỷ lệ thâm nhập công nghệ TOPCon vượt 80%, CR5 doanh nghiệp chiếm 80% công suất, sản phẩm đồng nhất cao, cạnh tranh chỉ có thể dựa vào giá.
Pin thể rắn hoàn toàn ngược lại.Các lộ trình sulfide, oxide và polymer cạnh tranh song song, mỗi lộ trình lại có phân nhánh nội bộ. Dù lộ trình sulfide dần trở thành dòng chính cho pin toàn rắn nhờ độ dẫn ion tuyệt vời và tính cơ học tốt, lộ trình oxide đã lắp trên xe ở giai đoạn bán rắn, trong khi lộ trình polymer giữ ưu thế trong một số ứng dụng cụ thể. Điều này nghĩa là vốn không thể "đặt cược một lộ trình và nhân rộng dây chuyền sản xuất" như PV. Không có đồng thuận lộ trình, rủi ro mở rộng công suất mù quáng cực cao—dây chuyền vận hành có thể trở thành chi phí chìm do chuyển lộ trình.
Điều kiện 2: Ngưỡng vốn có đủ thấp?—Cực cao và dây chuyền không tái sử dụng
Ngưỡng đầu tư dây chuyền sản xuất module PV thấp hơn nhiều pin lithium, tạo điều kiện cho dòng vốn "cỏ" ồ ạt.
Ngưỡng pin thể rắn hoàn toàn trái ngược. Quy trình sản xuất pin toàn rắn thay đổi lớn: tiền trình khô thay thế phủ ướt, trung trình in khung dán + xếp lớp + ép đẳng áp thay thế cuốn truyền thống + bơm chất điện phân, phía thiết bị cần máy điện cực khô, in chuyển chất điện phân rắn, in khung dán, ép đẳng áp mới. Dây chuyền toàn rắn gần như xây lại từ đầu, dây chuyền lỏng hiện có không đáp ứng, thiết bị lõi phải phát triển lại. Đầu tư thiết bị mỗi GWh đạt 400 đến 600 triệu nhân dân tệ, gấp 2 đến 3 lần pin lỏng truyền thống. Ngưỡng vốn này tự nhiên kìm hãm dòng vốn "cỏ"—những người chơi hiện vào sân pin thể rắn chủ yếu là hàng đầu có nền tảng pin lithium lỏng và doanh nghiệp đa ngành có nền hóa học.
Điều kiện 3: Tăng trưởng nhu cầu có đủ nhanh?—Bắt đầu từ số không, nhưng kế hoạch và nhu cầu không khớp
Pin thể rắn hiện ở đêm trước công nghiệp hóa, có đủ thời gian lên kế hoạch và sắp xếp hợp lý, tránh vòng quanh lịch sử và bỏ qua chiến trường Waterloo đó.
Theo dự báo SMM, giao hàng pin toàn rắn sẽ vượt 10 GWh trước 2030, tỷ lệ thâm nhập pin toàn rắn dự kiến đạt khoảng 9% vào 2035. Ngắn hạn, không có vấn đề "tăng trưởng nhu cầu chậm lại"—nhu cầu gần như bắt đầu từ số không. Nhưng rủi ro tiềm ẩn là kế hoạch công suất chưa định hình, trung ngắn hạn vượt xa nhu cầu. SMM dự báo công suất pin thể rắn theo kế hoạch sẽ vượt 1.100 GWh vào 2035.
Trung ngắn hạn 2026-2030, tỷ lệ vận hành chỉ 1%-15%, không khớp nhu cầu nghiêm trọng, sản lượng chỉ tăng dần sau 2032.
Một điều kiện bổ sung mà PV không có: nút thắt về hiệu suất
Hiệu suất tổng thể của các dây chuyền thí điểm toàn phần rắn chỉ đạt 50%-60%, trong khi pin lỏng đã vượt quá 95%. Nút thắt về hiệu suất có nghĩa là ngay cả khi vốn đổ vào và các dây chuyền sản xuất được xây dựng, công suất hiệu quả cũng không thể nhanh chóng hình thành. Đây là một "bức tường lửa tự nhiên."
III. Cửa sổ rủi ro của cuộc cạnh tranh theo giai đoạn và các đường truyền dẫn
Pin thể rắn sẽ không rơi vào cuộc cạnh tranh hệ thống kiểu PV trong ngắn hạn. Tuy nhiên, rủi ro "cạnh tranh theo giai đoạn" là có thật và tập trung vào cửa sổ cụ thể 2027-2029.
3.1 Logic hình thành cửa sổ rủi ro
2025-2026 là giai đoạn triển khai dây chuyền thí điểm dày đặc. Tin đồn thị trường cho thấy dây chuyền thí điểm toàn phần rắn sulphide 5 GWh của CATL tại Hợp Phì bắt đầu sản xuất vào tháng 5 năm 2025, dây chuyền thí điểm 2 GWh của BYD tại Bình Sơn, Thâm Quyến bắt đầu sản xuất vào tháng 2 năm 2026, và dây chuyền sản xuất hàng loạt 2 GWh của Gotion High-tech dự kiến bắt đầu vận hành thiết bị vào cuối năm 2026. Thông tin này vẫn chưa được xác minh đầy đủ, và nhu cầu hiện tại vẫn chưa đủ để hỗ trợ việc tăng tốc công suất nhanh chóng. Điều cần được xác minh là hiệu quả của việc xác nhận lắp đặt xe số lượng nhỏ bắt đầu từ năm 2027, và liệu tốc độ lặp lại công nghệ và khả năng thích ứng chi phí vào khoảng năm 2030 có thể hỗ trợ các mục tiêu sản xuất hàng loạt quy mô lớn hay không.
Vấn đề là nếu một lượng lớn dây chuyền thí điểm được chuyển đổi tập trung thành dây chuyền sản xuất hàng loạt trong giai đoạn 2027-2028, trong khi tăng trưởng nhu cầu không đạt kỳ vọng, thì tình trạng dư thừa công suất theo giai đoạn là điều khó tránh khỏi. Quan trọng hơn, các lộ trình công nghệ cho pin thể rắn sẽ chưa hội tụ trước năm 2027—các lộ trình sulphide, oxide và polymer vẫn đang cạnh tranh, nghĩa là các dây chuyền sản xuất không thể đạt được khả năng nhân rộng nhanh chóng và giảm chi phí thông qua tiêu chuẩn hóa như ngành quang điện đã làm.
3.2 Đường truyền dẫn: chiến tranh giá cục bộ từ khâu thiết bị đến khâu vật liệu
Đường truyền dẫn của cuộc cạnh tranh khốc liệt trong ngành quang điện là "dư thừa công suất → giá sụp đổ → thua lỗ trên toàn chuỗi." Đường truyền dẫn cạnh tranh khốc liệt theo giai đoạn của pin thể rắn thì khác, và sẽ thể hiện đặc điểm "truyền dẫn theo lớp."
Lớp 1: "Chạy đua vũ trang" và chiến tranh giá cục bộ ở khâu thiết bị . Phân khúc thiết bị là nơi đầu tiên hưởng lợi từ đầu tư công nghiệp hóa, nhưng cũng có thể là nơi đầu tiên cảm nhận áp lực dư cung. Đơn hàng thiết bị năm 2026 có thể tăng 70%-80% so với cùng kỳ, và đặc biệt từ giai đoạn 2027-2028 trở đi, khi các khách hàng hạ nguồn tung ra nhu cầu sản xuất hàng loạt, đường cong tăng trưởng sẽ cho thấy sự cải thiện theo cấp số nhân. Tuy nhiên, rủi ro ở khâu thiết bị là nếu nhiều doanh nghiệp pin đồng thời xây dựng dây chuyền thí điểm, các nhà sản xuất thiết bị có thể đối mặt với hạn chế công suất ngắn hạn; một khi làn sóng xây dựng dây chuyền thí điểm qua đi và các dây chuyền sản xuất hàng loạt chưa khởi động trên quy mô lớn, đơn hàng thiết bị có thể rơi vào khoảng trống. Quan trọng hơn, khi các lộ trình công nghệ chưa hội tụ, các nhà sản xuất thiết bị cần đồng thời phát triển giải pháp thiết bị cho nhiều lộ trình, với chi phí R&D cao và quy mô đơn hàng trên mỗi dây chuyền hạn chế, điều này sẽ bào mòn biên lợi nhuận.
Lớp 2: "Phân hóa cấu trúc" ở khâu vật liệu . Công suất hiệu quả cho các vật liệu lõi như lithium sulphide cực kỳ khan hiếm, và sẽ không có chiến tranh giá trong ngắn hạn. Tuy nhiên, khi nhiều doanh nghiệp vượt qua nút thắt thí điểm quy mô trăm tấn, cạnh tranh ở khâu vật liệu sẽ chuyển từ "tính sẵn có" sang "chất lượng," và việc những người tiên phong có bảo vệ được lợi thế đi trước hay không sẽ phụ thuộc vào độ sâu của hào lũy mà họ đã xây dựng về độ thuần thục quy trình và kiểm soát chi phí. Phân khúc vật liệu điện giải có thể chứng kiến cạnh tranh thậm chí sớm hơn—thị phần toàn cầu của Tinci trong tiền chất điện giải sulphide đã vượt quá 60%, và Capchem đang đồng thời triển khai theo bốn hướng, vì vậy khâu vật liệu không phải là một khối đồng nhất.
Lớp 3: "Cạnh tranh lệch pha" ở khâu tế bào pin. Khác với quang điện, các kịch bản ứng dụng ban đầu của pin thể rắn rất phân mảnh—eVTOL, robot hình người, các mẫu xe cao cấp và lưu trữ năng lượng đều có yêu cầu khác nhau về mật độ năng lượng và an toàn, cũng như độ nhạy cảm giá khác nhau. Điều này có nghĩa là các doanh nghiệp tế bào pin sẽ không tham gia cạnh tranh trực diện trên cùng một chiều giá như các nhà sản xuất module quang điện, mà thay vào đó mỗi bên sẽ khóa chặt các phân khúc thị trường khác nhau.
3.3 Một biến số dễ bị bỏ qua: "hiệu ứng phân tán" của pin bán rắn
Pin bán rắn, với tư cách là lộ trình chuyển tiếp, đang phân tán nhu cầu và vốn khỏi pin thể rắn . Công suất pin bán rắn sẽ tăng từ 15 GWh năm 2025 lên 350 GWh và 2.000 GWh vào các năm 2030 và 2035, gấp khoảng 1,8 lần quy mô của pin thể rắn. Tốc độ mở rộng công suất của pin bán rắn ổn định hơn, với tỷ lệ vận hành đạt 49% ngay từ năm 2026 và ổn định ở mức khoảng 75% sau năm 2031, tương phản rõ rệt với tỷ lệ vận hành 1%-15% của pin thể rắn.
Pin bán rắn thực chất đóng vai trò như một "van giảm áp." Khi các đột phá công nghệ trong pin thể rắn chậm hơn kỳ vọng, vốn và công suất có thể chuyển sang pin bán rắn, tránh tình trạng dư thừa công suất tập trung quá mức trong lĩnh vực thể rắn. Tuy nhiên, cũng phải đề phòng một rủi ro khác: nếu công suất pin bán rắn mở rộng quá nhanh, và pin thể rắn đột ngột đạt được đột phá công nghệ cùng giảm chi phí nhanh chóng vào khoảng năm 2030, thì khối lượng lớn công suất pin bán rắn có thể đối mặt với rủi ro bị loại bỏ bởi "bước nhảy thế hệ."
IV. Cửa sổ rủi ro cho cuộc cạnh tranh khốc liệt toàn ngành: sau năm 2030
Cửa sổ rủi ro thực sự cho cuộc cạnh tranh khốc liệt toàn ngành nằm sau năm 2030.Có ba điều kiện kích hoạt: công nghệ + công suất + chi phí!
4.1 Các lộ trình công nghệ về cơ bản hội tụ. Khi lộ trình sulphide hoặc oxide thiết lập vị thế thống trị, giá trị dây chuyền sản xuất của các lộ trình khác sẽ giảm về 0, và công suất của các doanh nghiệp sống sót sẽ được giải phóng tập trung. Bản thân quá trình hội tụ lộ trình công nghệ đi kèm với một vòng "đào thải lộ trình" tàn khốc—công suất của các lộ trình bị đào thải không phải là "dư thừa," mà là "vô hiệu."
4.2 Các doanh nghiệp hàng đầu hoàn tất bố trí công suất. Các dây chuyền sản xuất hàng loạt của những doanh nghiệp hàng đầu như CATL và BYD sẽ đi vào vận hành tập trung vào khoảng năm 2030, và công suất hiệu quả của ngành sẽ tăng theo bậc thang. Nếu tăng trưởng nhu cầu dần hạ nhiệt từ CAGR 183% xuống mức tăng trưởng trung bình, khoảng cách cung-cầu sẽ thu hẹp nhanh chóng.
4.3 Giảm chi phí kích hoạt "hiệu ứng trần" đối với nhu cầu. Khi chi phí pin thể rắn giảm xuống mức cạnh tranh được với pin lỏng thông thường, nhu cầu thị trường sẽ chuyển từ "tiếp nhận sớm ở phân khúc cao cấp" sang "phổ cập thị trường đại chúng." Tuy nhiên, thị trường đại chúng nhạy cảm với giá hơn nhiều so với thị trường cao cấp, nghĩa là các doanh nghiệp tế bào pin sẽ bị buộc phải cạnh tranh về giá. Và khi các lộ trình công nghệ hội tụ và dây chuyền sản xuất có thể được tiêu chuẩn hóa và nhân rộng, tốc độ giảm chi phí sẽ tăng tốc, và các điều kiện cho một cuộc chiến giá sẽ chín muồi.
Nhận định của các chuyên gia như Viện sĩ Âu Dương Minh Cao đáng được chú ý: ngành hiện đang đối mặt với mâu thuẫn cơ cấu—một mặt, công suất tiếp tục mở rộng, áp lực dư cung đã xuất hiện ở một số phân khúc; mặt khác, sản phẩm cao cấp, pin thế hệ mới và công nghệ an toàn vẫn còn thiếu hụt. Ngành đang tăng tốc tập trung về phía các doanh nghiệp hàng đầu có năng lực công nghệ lõi, trong khi các nhà sản xuất vừa và nhỏ thiếu rào cản công nghệ đối mặt với áp lực sinh tồn ngày càng lớn. Cục diện “dư thừa cơ cấu” thay vì “dư thừa toàn ngành” này sẽ còn tiếp diễn trước năm 2030.
V. Kết luận
So sánh tình trạng cuốn theo giữa pin thể rắn và quang điện có thể tóm tắt như sau:
Đánh giá ngắn hạn (2026-2028): cuốn theo toàn ngành sẽ không xảy ra, nhưng dư thừa công suất dây chuyền thí điểm và chiến tranh giá cục bộ ở phía thiết bị là những sự kiện có xác suất cao. Rủi ro cốt lõi ở giai đoạn này không phải là “dư thừa công suất”, mà là “công suất vô hiệu”—một lượng lớn dây chuyền thí điểm được xây dựng nhưng không thể chuyển đổi thành sản xuất hàng loạt hiệu quả, và đầu tư thiết bị không thể tạo ra lợi nhuận.
Triển vọng trung hạn (2028-2030): Các lộ trình công nghệ sẽ bước vào cửa sổ hội tụ. Công suất gắn với các lộ trình bị đào thải sẽ trở thành chi phí chìm, và cạnh tranh giữa các doanh nghiệp sống sót sẽ chuyển từ “cuộc chiến lộ trình” sang “cuộc chiến chi phí”. Vòng chiến tranh giá thực sự đầu tiên có thể xuất hiện trong giai đoạn này, nhưng sẽ giới hạn ở pin đơn và vật liệu điện phân, không lan ra toàn bộ chuỗi ngành.
Triển vọng dài hạn (sau 2030): Một khi các lộ trình công nghệ về cơ bản đã hội tụ, các doanh nghiệp hàng đầu đã hoàn tất bố trí công suất, và tăng trưởng nhu cầu giảm tốc từ cao xuống trung bình, pin thể rắn sẽ đối mặt với rủi ro cuốn theo toàn diện thực sự. Tuy nhiên, cường độ rủi ro này có thể thấp hơn so với quang điện, vì các lý do sau: pin thể rắn có ngưỡng vốn cao hơn và rào cản rút lui cao hơn—một khi đã cam kết, doanh nghiệp sẽ khó hơn nhiều so với các nhà sản xuất tấm quang điện trong việc nhanh chóng chuyển đổi mục đích hoặc đóng cửa dây chuyền sản xuất. Điều này có nghĩa là quá trình hợp lý hóa công suất sẽ diễn ra chậm hơn, nhưng chiến tranh giá cũng có thể kéo dài hơn.
Bài học từ cuộc cạnh tranh quy mô trong ngành quang điện không phải là "không mở rộng công suất", mà là "không mở rộng công suất quy mô lớn trước khi các lộ trình công nghệ hội tụ". Sự kiềm chế hiện tại trong ngành pin thể rắn—nơi các nhà cung cấp vật liệu thường áp dụng chiến lược thận trọng sản xuất theo đơn hàng và hầu hết các dây chuyền sản xuất hoạt động ở công suất thấp hoặc trong chế độ thử nghiệm—chính là minh chứng cho bài học đó đang được tiếp thu. Rủi ro thực sự nằm ở những gì xảy ra sau khi kết quả thử nghiệm trên xe với lô nhỏ xuất hiện vào năm 2027-2028: nếu một lộ trình vượt trội hơn hẳn các lộ trình khác, dòng vốn có thể đổ vào lộ trình đó trong ngắn hạn, gây ra một làn sóng "mở rộng công suất kiểu đặt cược" mới. Khi đó, điều ngành cần là kỷ luật quy hoạch công suất chín chắn hơn, chứ không phải là những xung lực mở rộng mạnh mẽ hơn.
Bài tiếp theo là bài thứ tư trong loạt bài: Lộ trình công nghệ nào sẽ trở thành "Lọ Lem" lội ngược dòng
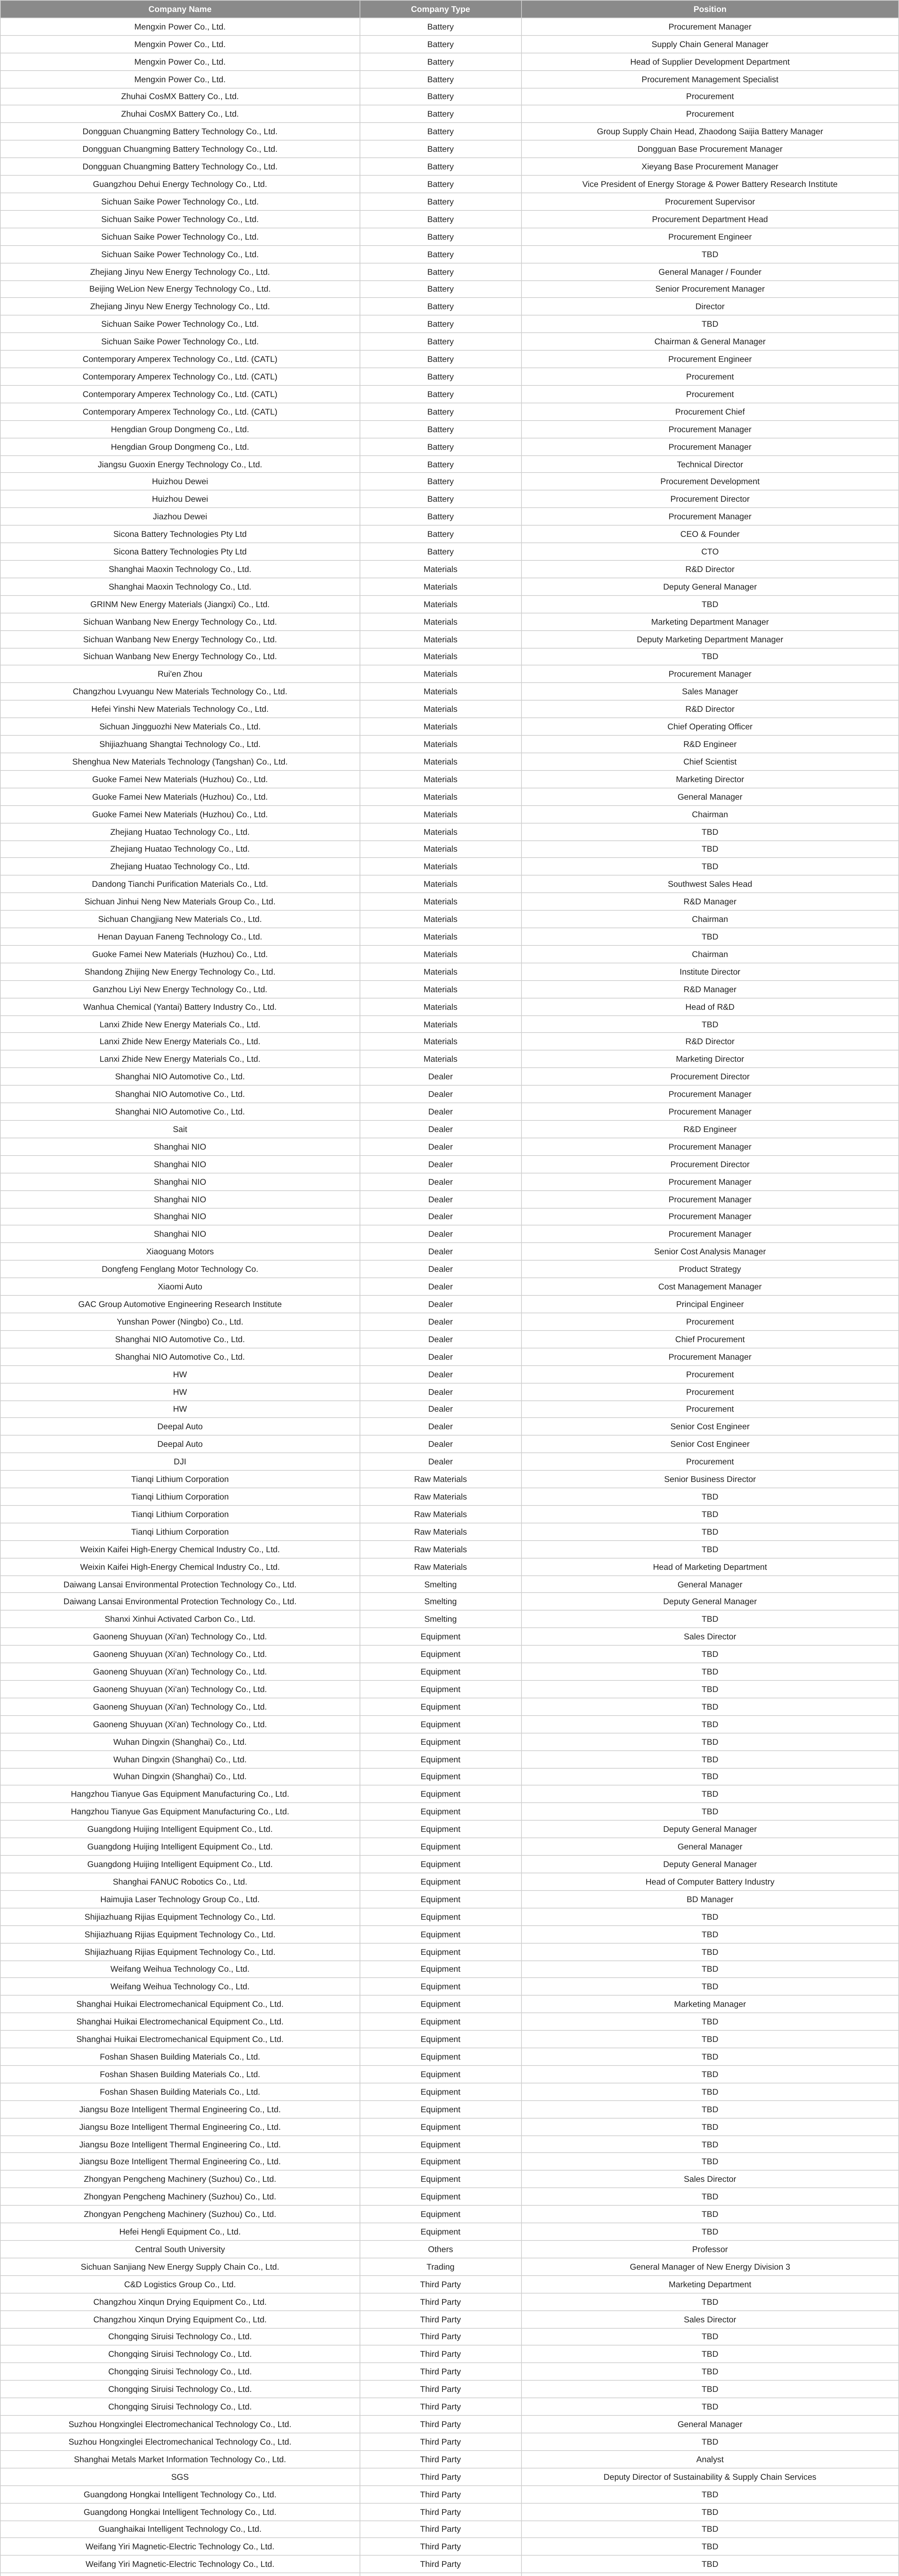
Cuối cùng, chúng tôi giới thiệu hội nghị cao cấp của SMM. Tiến độ hiện tại và một số doanh nghiệp, đại diện tham gia:
Điện thoại: 021-20707860 (hoặc thêm WeChat 13585549799) Yang Chaoxing. Xin cảm ơn!
Thông tin liên quan