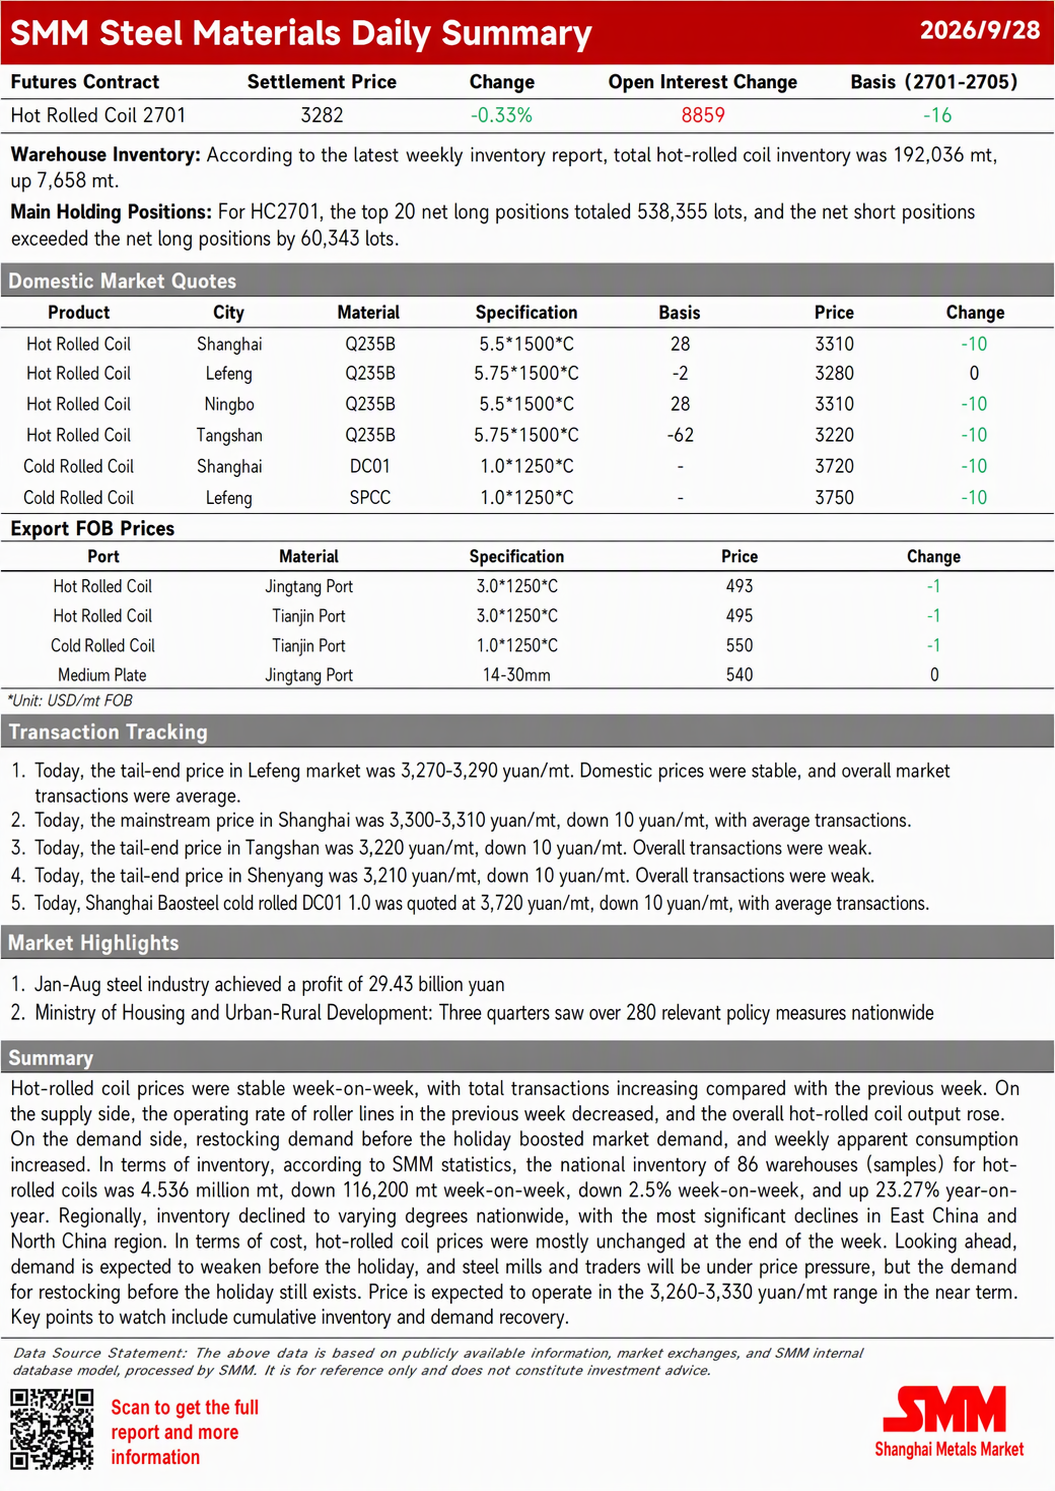
Tuần trước, giá HRC về cơ bản đi ngang so với tuần trước, trong khi tổng khối lượng giao dịch tăng so với tuần trước đó. Về nguồn cung, tác động từ việc bảo trì dây chuyền cán giảm so với tuần trước, và sản lượng HRC tổng thể phục hồi. Về phía cầu, nhu cầu bổ sung hàng trước kỳ nghỉ tăng vọt, đẩy nhu cầu biểu kiến tăng so với tuần trước. Về tồn kho, dữ liệu SMM cho thấy tồn kho xã hội HRC tại 86 kho trên toàn quốc (mẫu lớn) ở mức 4,5356 triệu tấn, giảm 116.200 tấn so với tuần trước, tương đương -2,5% so với tuần trước, và tăng 23,27% so với cùng kỳ năm trước tính theo năm dương lịch. Theo khu vực, tồn kho giảm ở các mức độ khác nhau trên toàn quốc, với mức giảm đáng chú ý nhất ở miền Trung và miền Bắc Trung Quốc. Về mặt chi phí, hỗ trợ chi phí cho HRC không có thay đổi đáng kể trong tuần trước. Nhìn về phía trước, nhu cầu mùa cao điểm trước kỳ nghỉ vẫn yếu, và các nhà máy thép cùng thương nhân chịu áp lực về giá. Tuy nhiên, với kỳ nghỉ Quốc khánh kéo dài, nhu cầu bổ sung hàng trước kỳ nghỉ vẫn tạo hỗ trợ. Giá dự kiến sẽ giữ vững và tích lũy quanh mức hiện tại, với hợp đồng được giao dịch nhiều nhất có khả năng dao động trong khoảng 3.260-3.330. Sau kỳ nghỉ, cần chú ý chặt chẽ đến việc tích tụ tồn kho và phục hồi nhu cầu.