

I. Tổng quan dữ liệu cốt lõi: Tăng trưởng sản lượng nước ngoài chậm lại nhưng vẫn ở mức dương
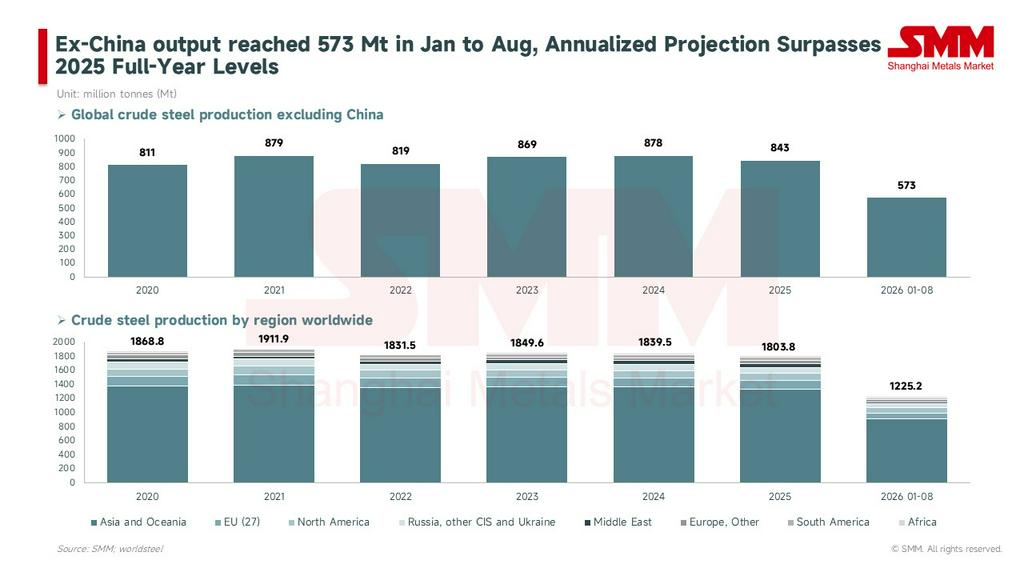
Nhìn chung, sản lượng thép thô cộng dồn ngoài Trung Quốc (nước ngoài) đạt 573 triệu tấn trong tháng 1–8 năm 2026. Dựa trên dữ liệu của Hiệp hội Thép Thế giới (WSA), tăng trưởng so với cùng kỳ năm ngoái (YoY) của nước ngoài đạt khoảng +2,2%, với sản lượng quy năm khoảng 860 triệu tấn, vẫn cao hơn mức cả năm 2025 là 843 triệu tấn. Sản lượng toàn cầu cộng dồn trong tám tháng đầu năm là 1,225 tỷ tấn, giảm 0,7% so với cùng kỳ, với toàn bộ mức giảm vẫn do thị trường Trung Quốc chi phối (giảm 3,1% so với cùng kỳ).
Đáng chú ý, tăng trưởng nguồn cung nước ngoài có dấu hiệu chậm lại: riêng sản lượng tháng 8 của nước ngoài đạt khoảng 69,6 triệu tấn, với tăng trưởng so với cùng kỳ thu hẹp còn +1,6% (so với +3,5% trong tháng 7) và giảm 3,7% so với tháng trước (MoM). Nguyên nhân chính của sự chậm lại này là sự suy giảm so với cùng kỳ của sản lượng EU và sự suy yếu trở lại của khu vực CIS.
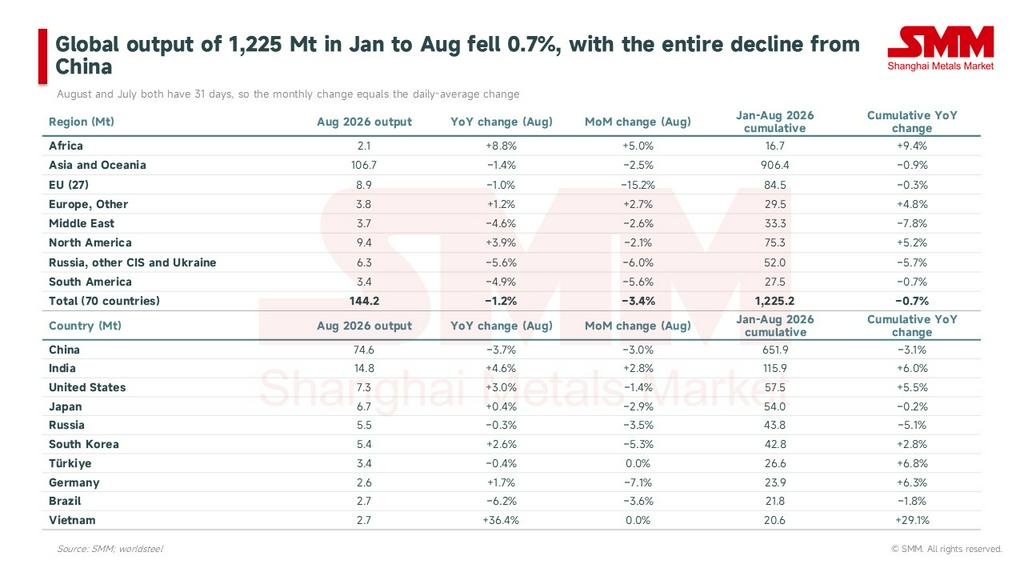
Sản lượng thép thô toàn cầu trong tháng 8 là 144,2 triệu tấn, giảm 1,2% so với cùng kỳ. Vì cả tháng 7 và tháng 8 đều có 31 ngày theo lịch, nên mức thay đổi tuyệt đối so với tháng trước của sản lượng tháng phản ánh trực tiếp mức thay đổi trung bình ngày so với tháng trước, cung cấp cái nhìn trực quan về điều chỉnh cung cầu thực tế trong tháng.
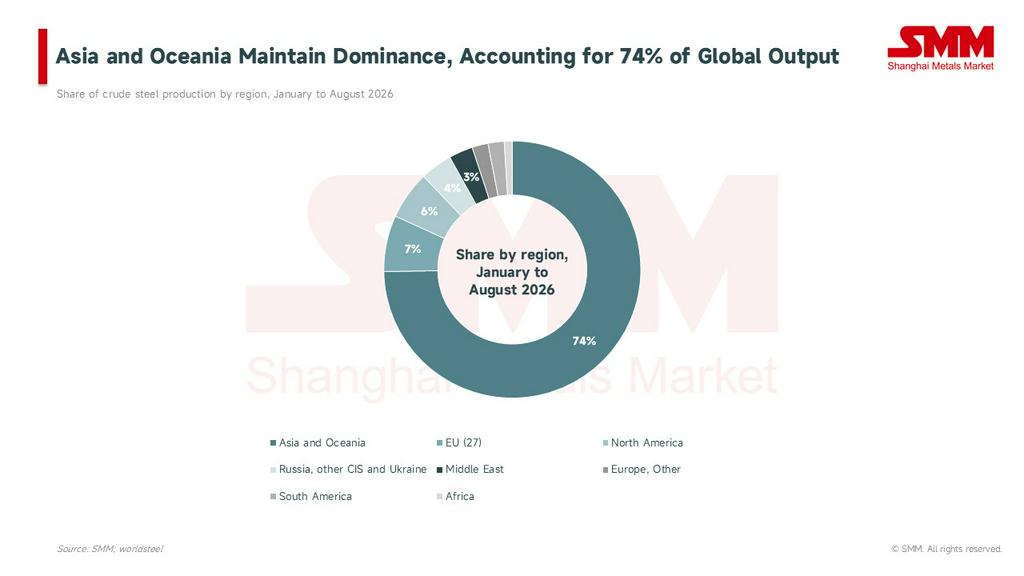
Nhìn vào bức tranh cung toàn cầu, tỷ trọng khu vực vẫn không thay đổi về mặt cấu trúc: trong tháng 1–8, châu Á và châu Đại Dương chiếm 74% sản lượng thép thô toàn cầu, EU chiếm 7% và Bắc Mỹ chiếm 6%.
II. Phân tích chuyên sâu các thị trường nước ngoài trọng điểm
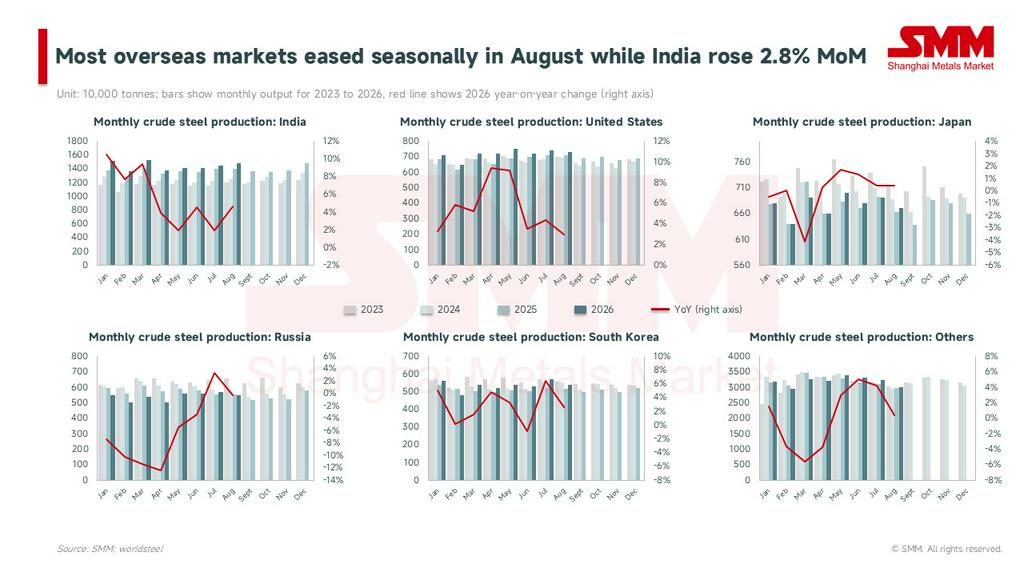
Trong sáu thị trường lớn—Ấn Độ, Hoa Kỳ, Nhật Bản, Nga, Hàn Quốc và các khu vực khác—hiệu suất sản lượng trong tháng 8 có sự phân hóa. "Các khu vực khác" (tổng toàn cầu trừ Trung Quốc và năm quốc gia nêu trên) sản xuất khoảng 29,9 triệu tấn trong tháng 8, tăng 0,4% so với cùng kỳ, về cơ bản đi ngang so với cùng kỳ năm ngoái. Trong rổ thống kê này, sự phục hồi sản lượng ở Trung Đông đã bù đắp cho việc cắt giảm sản lượng ở EU.
1. Liên minh châu Âu (27) - Chuyển sang âm so với cùng kỳ (-1,0%), do việc tiêu thụ tồn kho trước đó:
Sản lượng EU trong tháng 8 là 8,9 triệu tấn, giảm 1,0% so với cùng kỳ và giảm mạnh 15,2% so với tháng trước, chấm dứt chuỗi tăng trưởng dương liên tiếp trong tháng 6 (+4,6%) và tháng 7 (+3,8%). Mặc dù mức giảm mạnh so với tháng trước có đặc điểm mùa vụ rõ ràng (tháng 8 là kỳ nghỉ hè truyền thống của châu Âu), sự suy giảm so với cùng kỳ chủ yếu do phía tồn kho chứ không phải phía thuế quan.
- Tiêu thụ tồn kho quá mức: Để đón đầu mức thuế mới có hiệu lực từ ngày 1 tháng 7, người mua châu Âu đã chủ động tích trữ lượng lớn hàng tồn kho nhập khẩu từ quý 4 năm 2025 đến quý 2 năm 2026. Thị trường chuyển sang giai đoạn giảm tồn kho và chờ đợi trong quý 3, khiến sổ đơn hàng của các nhà máy chỉ đầy một nửa trong tháng 9 và buộc các nhà máy phải kéo dài thời gian bảo trì mùa hè.
- Hạn chế hậu cần: Bị ảnh hưởng bởi mực nước thấp trên sông Rhine (trạm đo Kaub giảm xuống khoảng 55 cm vào giữa tháng 7), ThyssenKrupp đã rút đội sà lan của mình và giảm sản lượng gang lỏng tại Duisburg. Những hạn chế hậu cần này góp phần trực tiếp khiến sản lượng tháng 8 của Đức giảm 7,1% so với tháng trước.
- Thực tế thuế quan: Dữ liệu giữa tháng 9 từ Ủy ban châu Âu cho thấy một số hạn ngạch quốc gia trong cửa sổ quý 3 đã cạn kiệt, bao gồm thép tấm phủ hữu cơ và ống hàn của Ấn Độ, HRC của Úc và thép hình của Trung Quốc. Hàng hóa vượt hạn ngạch phải chịu thuế 50% hoặc chờ tại cảng cho đến khi hạn ngạch quý 4 được thiết lập lại. Bất chấp nhu cầu yếu, các nhà máy châu Âu vẫn tiếp tục tăng giá, xác nhận logic thắt chặt nhập khẩu. Thị trường kỳ vọng người mua sẽ quay lại các nhà máy nội địa châu Âu để bổ sung tồn kho khi hàng tồn kho nhập khẩu cạn kiệt vào tháng 11.
2. Trung Đông - Mức suy giảm tiếp tục thu hẹp (-4,6%), phục hồi sản lượng vượt kỳ vọng:
Mức giảm so với cùng kỳ của sản lượng Trung Đông đẩy nhanh xu hướng thu hẹp, từ -27,6% trong tháng 4 xuống -4,6% trong tháng 8, tiến gần mức của năm ngoái. Sản lượng cộng dồn tháng 1–8 giảm 7,8%. Đóng góp từ các cơ sở khởi động lại tại Iran, như Hormuzgan và Kish South Kaveh, đang tăng tốc. Sự trở lại của nguồn cung Trung Đông sẽ bắt đầu gây áp lực trở lại lên thị trường phôi Địa Trung Hải và thép dài vùng Vịnh từ quý 4.
3. Nga và các nước CIS khác - Trở lại vùng âm (-5,6%), hiệu ứng nền xuất hiện:
Sản lượng khu vực giảm 5,6% so với cùng kỳ trong tháng 8, với sản lượng nội địa Nga giảm 0,3% so với cùng kỳ (so với +3,3% trong tháng 7). Biến động trong chỉ số so với cùng kỳ chủ yếu chịu ảnh hưởng bởi sự sụp đổ của hiệu ứng nền trong nửa cuối năm 2025. Phần thiếu hụt bổ sung còn lại trong khu vực chủ yếu đến từ các quốc gia thành viên như Ukraine, Belarus và Kazakhstan, với tổng sản lượng giảm từ khoảng 1 triệu tấn trong tháng 7 xuống còn khoảng 800.000 tấn. Sản lượng cộng dồn của khu vực giảm 5,7%, vẫn là lực cản lớn nhất đối với nguồn cung nước ngoài.
4. Việt Nam - Trước thềm hiệu ứng nền cao:
Sản lượng tháng 8 của Việt Nam đạt 2,7 triệu tấn, tăng vọt 36,4% so với cùng kỳ và đi ngang so với tháng trước, với sản lượng cộng dồn tám tháng đầu năm tăng 29,1% so với cùng kỳ. Do lò cao số 2 giai đoạn 2 của Hòa Phát Dung Quất được đốt lửa vào tháng 9 năm 2025, nền so sánh cùng kỳ của Việt Nam sẽ tăng đáng kể từ tháng tới. Dự kiến chỉ số so với cùng kỳ tháng tới sẽ tự động giảm về mức một chữ số; đây là hiện tượng bình thường hóa nền so sánh chứ không phải cắt giảm sản lượng thực tế.
5. Ấn Độ, Hàn Quốc và Đức - Xu hướng phân hóa:
- Ấn Độ: Sản lượng tháng 8 là 14,8 triệu tấn, tăng 4,6% so với cùng kỳ, bất chấp xu hướng mùa vụ để đạt mức tăng 2,8% so với tháng trước, trở thành quốc gia có hiệu suất so với tháng trước mạnh nhất trong top 10 quốc gia sản xuất thép. Sản lượng cộng dồn tháng 1–8 tăng 6,0% so với cùng kỳ, thể hiện xu hướng mở rộng công suất cấu trúc rõ ràng với mức tăng hàng năm từng bước.
- Hàn Quốc: Sản lượng tháng 8 là 5,4 triệu tấn, tăng 2,6% so với cùng kỳ nhưng giảm 5,3% so với tháng trước. Sự tăng tốc của trung bình ngày trong tháng 7 đã bị mất một phần, chủ yếu do bảo trì mùa hè, nhưng sản lượng cộng dồn vẫn duy trì mức tăng trưởng dương +2,8%.
- Đức: Sản lượng tháng 8 là 2,6 triệu tấn, tăng 1,7% so với cùng kỳ nhưng giảm 7,1% so với tháng trước. Mặc dù bị kìm hãm bởi hai yếu tố kỳ nghỉ hè và mực nước sông Rhine thấp, mức tăng trưởng cộng dồn +6,3% vẫn ở vị trí dẫn đầu nhóm tăng trưởng sản lượng nước ngoài.
6. Trung Quốc - Kiểm soát sản lượng phát huy tác dụng, kỳ vọng khởi động lại ở mức nhẹ:
Sản lượng thép thô trung bình ngày của Trung Quốc trong tháng 8 là 2,4068 triệu tấn (-3,0% so với tháng trước), và sản lượng gang lỏng trung bình ngày là 2,1823 triệu tấn (-1,0% so với tháng trước). Sản lượng cộng dồn tháng 1–8 là 651,9 triệu tấn, giảm 3,1% so với cùng kỳ. Kỳ vọng phục hồi sản xuất trong tháng 9 tương đối nhẹ, với mùa cao điểm truyền thống "Tháng Chín vàng" cho thấy kỳ vọng mạnh nhưng thực tế yếu. Sự kiềm chế nguồn cung của Trung Quốc, kết hợp với kỳ vọng mùa cao điểm, đã thúc đẩy sự phục hồi giá thép cuộn châu Á, khiến hàng nhập khẩu châu Âu mất lợi thế chi phí và đồng thời kéo giá phế liệu Thổ Nhĩ Kỳ trở lại mức 400 USD/tấn. Điều này cho thấy động lực định giá ở châu Á đang chuyển dịch sang phía giá.
III. Các biến số cốt lõi cần theo dõi trong tháng 9–10
- Chính sách EU và các mốc hạn ngạch: Các yêu cầu chứng minh nguồn gốc nấu luyện mới, có hiệu lực từ ngày 1 tháng 10, sẽ tác động trực tiếp đến việc thông quan tuân thủ của vật liệu cán lại quá cảnh qua các khu vực như Thổ Nhĩ Kỳ và Việt Nam. Cùng ngày, hạn ngạch quý 4 sẽ được thiết lập lại, và hàng tồn đọng vượt hạn ngạch trước đó sẽ được giải phóng tập trung. Được xúc tác bởi kỳ vọng bổ sung tồn kho của châu Âu vào tháng 11 (cạn kiệt hàng tồn kho nhập khẩu kết hợp với việc tăng giá của các nhà máy), sản lượng EU quý 4 dự kiến sẽ trở lại tăng trưởng dương so với cùng kỳ. Ngoài ra, cần chú ý đến động thái rà soát phạm vi sản phẩm đầu tiên của quy định mới vào ngày 31 tháng 12.
- Đánh giá lại giá phế liệu quốc tế: Giá phế liệu quốc tế (CFR Thổ Nhĩ Kỳ) đã chạm mốc 400 USD/tấn, được thúc đẩy bởi nhiều yếu tố bao gồm việc bổ sung tồn kho mùa thu của Thổ Nhĩ Kỳ, nguồn cung nội địa châu Âu bị hạn chế (như vấn đề hậu cần tại Benelux) và sự chuyển hướng hàng hóa của Mỹ. Nếu các nhà máy EAF châu Âu tăng sản lượng vào tháng 10 do kỳ vọng bổ sung tồn kho, vẫn còn dư địa tăng giá phế liệu, và chênh lệch giá giữa các cảng châu Á và Thổ Nhĩ Kỳ sẽ tiếp tục thu hẹp.
- Sự trở lại của nguồn cung Trung Đông: Độ dốc phục hồi công suất của Iran sẽ quyết định thời điểm áp lực nguồn cung quay trở lại thị trường phôi Địa Trung Hải và thép dài vùng Vịnh. Nếu tăng trưởng so với cùng kỳ của Trung Đông chuyển sang dương trong tháng 9–10, đây sẽ trở thành mức tăng nguồn cung biên chính cho thép dài nước ngoài trong quý 4.
- Hiệu ứng lan tỏa của xuất khẩu Trung Quốc: Sự kết hợp giữa khởi động lại sản xuất ở mức nhẹ và giá xuất khẩu tăng của Trung Quốc ngụ ý rằng vai trò của Trung Quốc tại các thị trường nước ngoài trong quý 4 đang chuyển từ "yếu tố kìm hãm giá thấp" sang "yếu tố hỗ trợ giá". Rủi ro giảm tiềm ẩn nằm ở việc giá xuất khẩu giảm nếu nhu cầu mùa cao điểm bị bác bỏ sau tháng 10.
Tóm tắt bức tranh thị trường hiện tại, trong khi tăng trưởng sản lượng thép thô nước ngoài so với cùng kỳ chậm lại còn 1,6% trong tháng 8, mức tăng trưởng cộng dồn tám tháng đầu năm vẫn mạnh mẽ ở mức +2,2%, với mức quy năm 860 triệu tấn vượt xa tổng sản lượng năm ngoái. Sự suy giảm tạm thời so với cùng kỳ của sản lượng EU chủ yếu do việc tiêu thụ quá mức từ việc đón đầu thuế quan trong nửa đầu năm và các hạn chế hậu cần vật lý; bản thân các chính sách thuế quan vẫn có hiệu lực. Nhìn về quý 4, động lực thị trường sẽ xoay quanh mạnh mẽ việc thực thi chính sách nguồn gốc nấu luyện của EU vào ngày 1 tháng 10, việc thiết lập lại hạn ngạch quý 4 và cửa sổ bổ sung tồn kho của châu Âu vào tháng 11. Xu hướng tăng của giá phế liệu quốc tế đã được thiết lập, trong khi mức giảm tự động dự kiến của chỉ số sản lượng so với cùng kỳ của Việt Nam vào tháng tới do hiệu ứng nền nên được nhìn nhận khách quan là sự bình thường hóa thống kê chứ không phải sự suy giảm vật lý.



