

I. Đánh giá thị trường thép cuộn cán nguội & mạ kẽm tháng 9
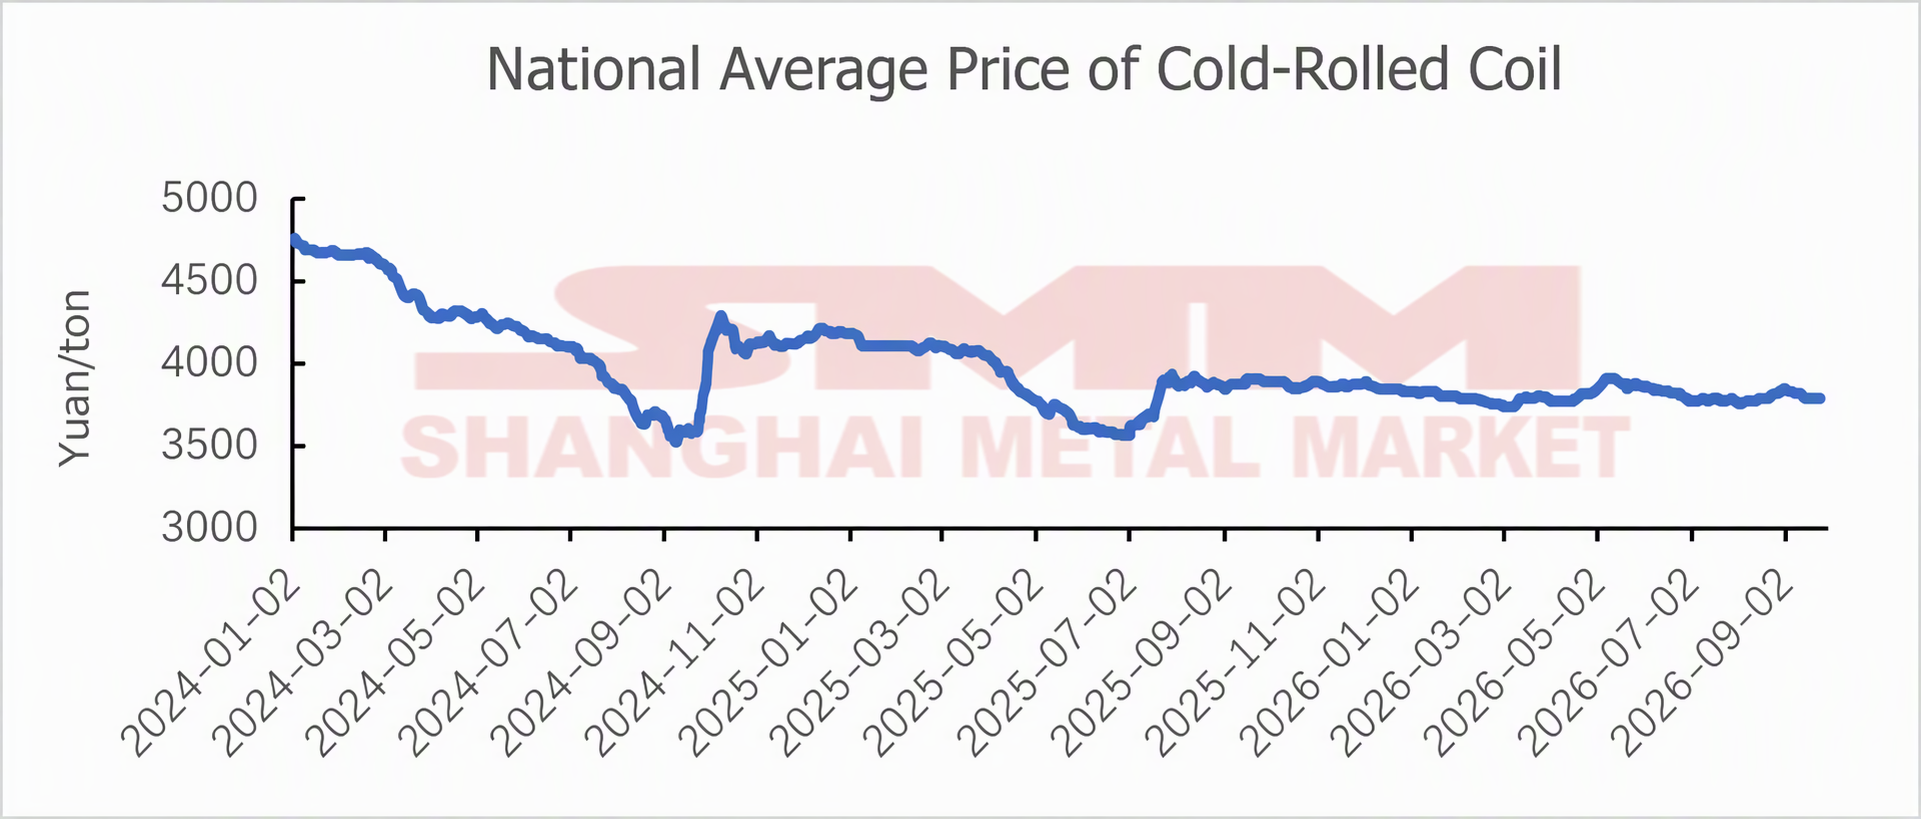
Trong tháng 9, giá trung bình sản phẩm cán nguội trên thị trường là 3.798,15 nhân dân tệ/tấn, tăng 14,96 nhân dân tệ/tấn so với mức 3.783,19 nhân dân tệ/tấn của tháng 8.
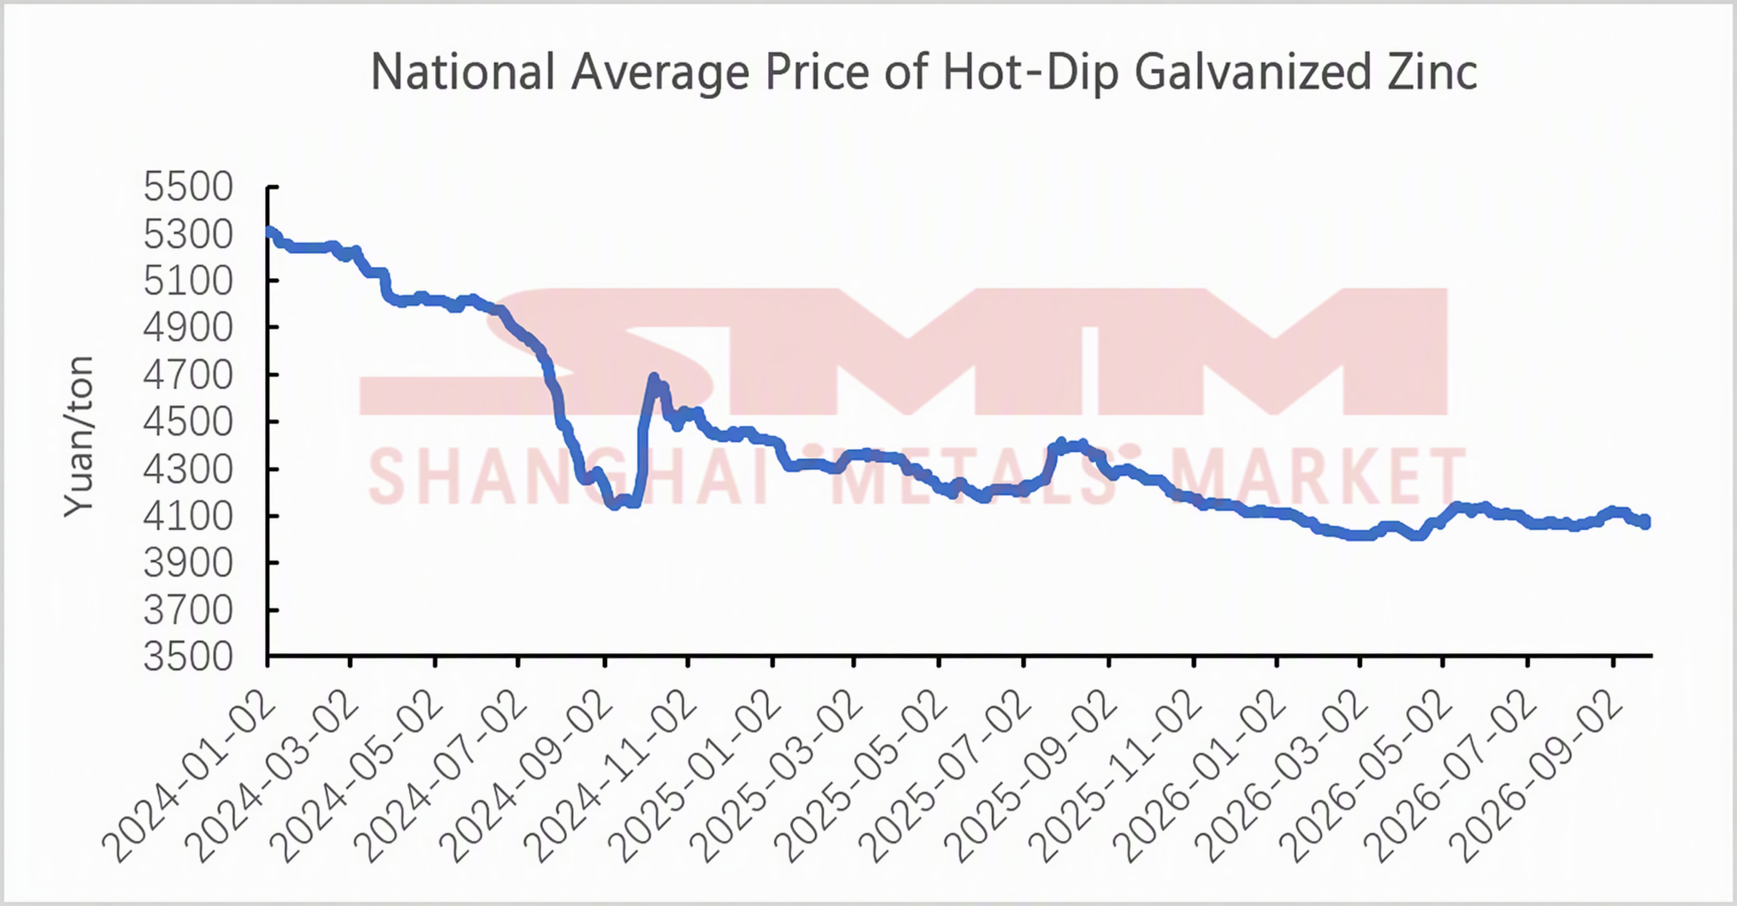
Trong tháng 9, giá trung bình sản phẩm mạ kẽm trên thị trường là 4.093,99 nhân dân tệ/tấn, tăng 13,49 nhân dân tệ/tấn so với mức 4.080,5 nhân dân tệ/tấn của tháng 8.
Trong tháng 9, thị trường cán nguội & mạ kẽm nhìn chung diễn biến theo xu hướng tích lũy tăng trước giảm sau, chi phí tạo sàn hỗ trợ và nhu cầu đóng vai trò trần giới hạn. Động lực thị trường xoay quanh cuộc giằng co giữa nguyên liệu thô và nhu cầu tiêu thụ cuối. Đầu tháng 9, tiến độ khôi phục sản xuất tại các mỏ than cốc Sơn Tây thấp hơn kỳ vọng. Các mỏ hạn chế bán ra, các phiên đấu giá chốt với mức phí cao, và đợt tăng giá than cốc lần thứ tư có hiệu lực. Quặng sắt tăng theo tin tức đình chỉ khai thác mỏ, và nhiều yếu tố tăng giá từ phía chi phí hội tụ đẩy giá kim loại đen tăng trên diện rộng, kéo giá cán nguội & mạ kẽm đi lên theo nguyên liệu thô. Hỗ trợ chi phí tiếp tục được củng cố khi đợt tăng giá than cốc lần thứ năm có hiệu lực, nâng dần trung tâm chi phí. Kỳ vọng thị trường về "mùa cao điểm tháng 9" vẫn được duy trì, và giá cán nguội & mạ kẽm tích lũy ở mức cao. Tuy nhiên, tồn kho thép tấm & thép lá tiếp tục tăng, nhu cầu tiêu thụ cuối trong mùa cao điểm chưa thực sự hiện thực hóa, và khả năng chấp nhận nguồn hàng giá cao của hạ nguồn yếu, hạn chế đà tăng của giá. Giữa tháng 9, xuất hiện tin tức về việc xây dựng đường sắt tại cửa khẩu biên giới Trung-Mông, làm dấy lên lo ngại của thị trường về khả năng phục hồi nguồn cung than Mông Cổ. Than cốc và than luyện cốc gặp kháng cự ở phía tăng, hợp đồng tương lai kim loại đen bắt đầu điều chỉnh giảm, và quặng sắt suy yếu dưới áp lực từ tin đồn đàm phán hợp đồng dài hạn và sự phục hồi của tồn kho cảng. Hỗ trợ chi phí nới lỏng ở biên, và giá cán nguội & mạ kẽm thoái lui sau đợt tăng nhanh. Cuối tháng 9, nhiều đợt tăng giá than cốc tiếp tục bào mòn lợi nhuận của các nhà máy thép, làm gia tăng thua lỗ trên toàn ngành. Sản lượng gang lỏng dần giảm, phạm vi bảo trì và đình chỉ sản xuất mở rộng, và kỳ vọng về nhu cầu nguyên liệu thô suy giảm. Ngoài ra, tác động chính sách dự kiến từ các biện pháp ổn định nguồn cung than và đảm bảo sản xuất của ba bộ ngành gây áp lực lên than cốc và than luyện cốc, tiếp tục làm suy yếu hỗ trợ chi phí. Mặc dù hoạt động bổ sung hàng trước kỳ nghỉ của hạ nguồn mang lại một phần nhu cầu đầu cơ, việc giải phóng nhu cầu tiêu thụ cuối của thép tấm & thép lá còn hạn chế, mùa cao điểm thấp hơn kỳ vọng, và sự mất cân đối cung-cầu vẫn tiếp diễn. Giá cán nguội & mạ kẽm tích lũy trong biên độ thu hẹp, đi ngang vào cuối tháng trong bối cảnh giằng co giữa chi phí nới lỏng và nhu cầu yếu.
Giá trung bình toàn quốc sản phẩm cán nguội của SMM
Nguồn: SMM
Giá trung bình toàn quốc sản phẩm mạ kẽm của SMM
Nguồn: SMM
II. Đánh giá các yếu tố cơ bản thị trường cán nguội & mạ kẽm tháng 9
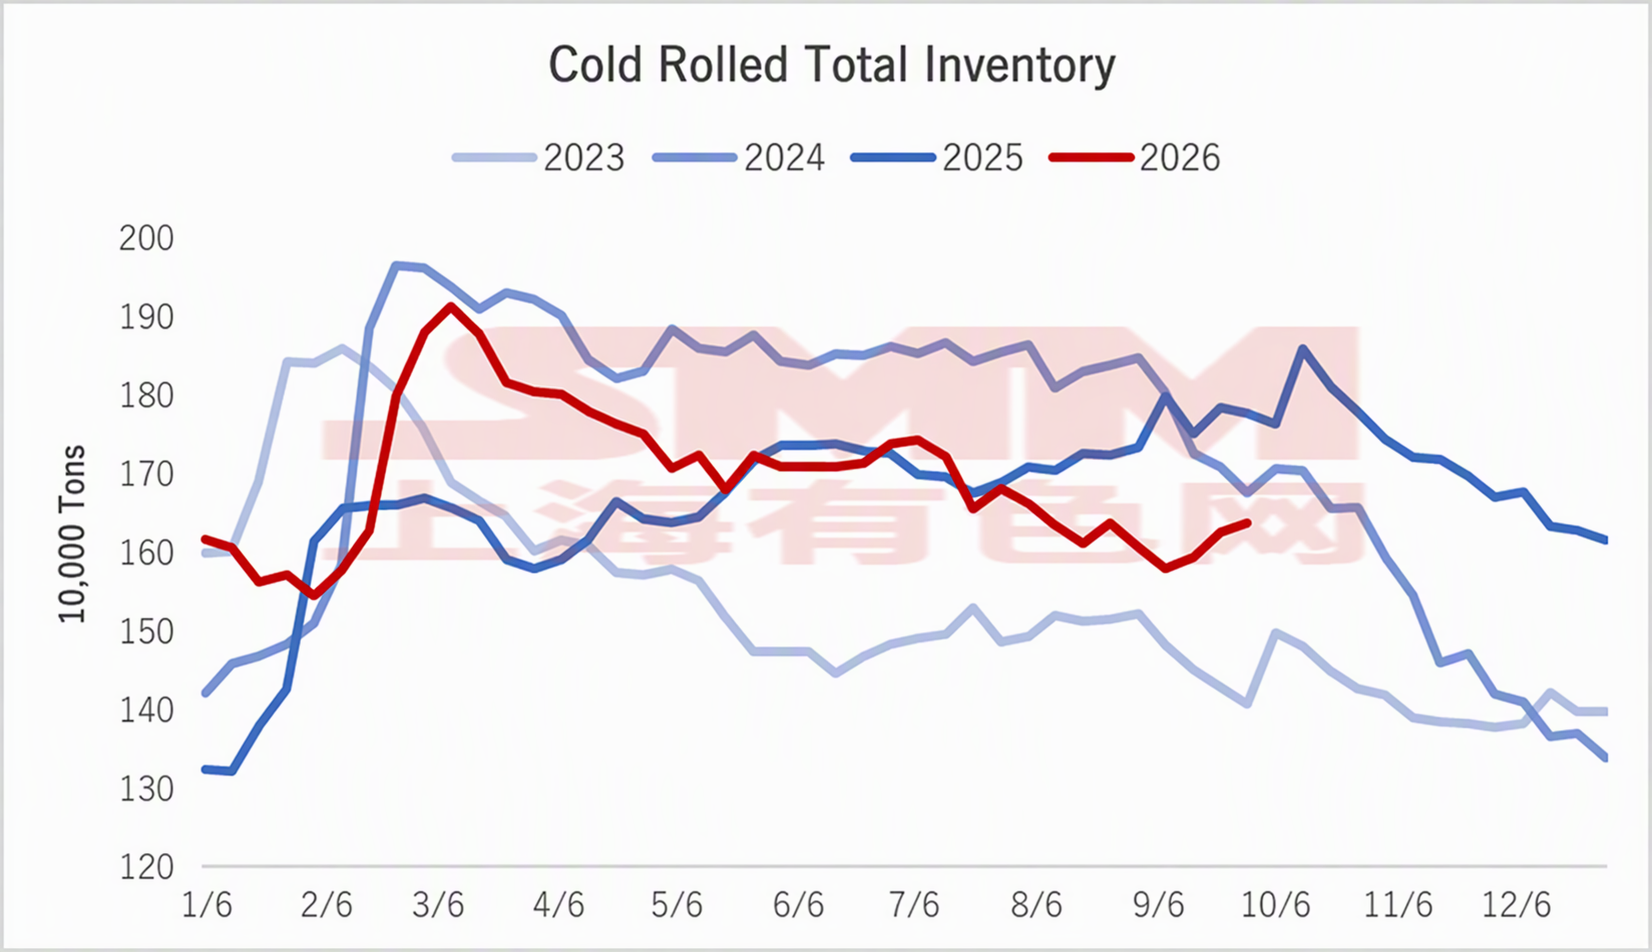
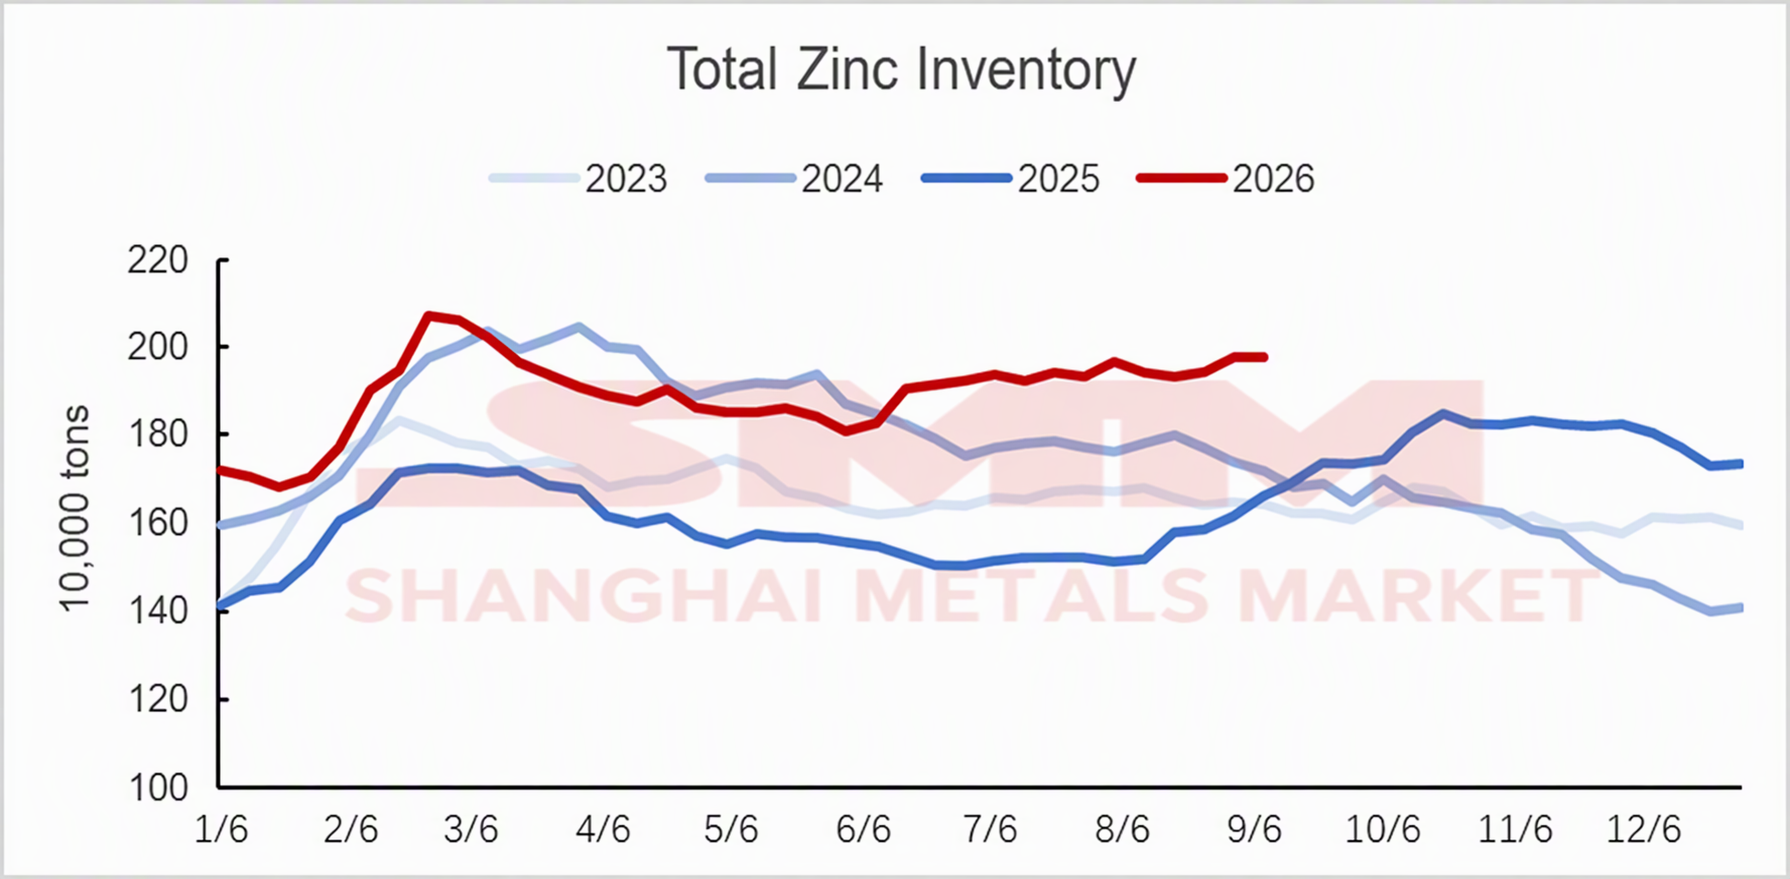
Từ góc độ các yếu tố cơ bản, đơn hàng của các nhà máy thép trong tháng 9 cải thiện so với tháng 8 khi mùa cao điểm đến. Tuy nhiên, nhu cầu mùa cao điểm năm nay thấp hơn nhiều so với mức cùng kỳ các năm trước. Nhu cầu thị trường chỉ cải thiện tương đối so với mùa thấp điểm của các tháng trước đó, và tình hình nhu cầu tổng thể không khả quan. Trong tháng 9, cả tồn kho cán nguội và mạ kẽm đều cho thấy xu hướng tích lũy. Điều này chủ yếu do các thương nhân trên thị trường chủ động nhập hàng theo kế hoạch trong tháng 9 để phòng ngừa nhu cầu mùa cao điểm mạnh hơn kỳ vọng và chuẩn bị cho kỳ nghỉ Tết Trung thu và Quốc khánh vào cuối tháng 9. Tuy nhiên, sự phục hồi nhu cầu hạ nguồn đến nay vẫn thấp hơn kỳ vọng. Mặc dù có một phần hoạt động dự trữ trước kỳ nghỉ, khối lượng tương đối thận trọng, và triển vọng nhu cầu kém lạc quan đã kéo tồn kho vào xu hướng tích lũy.
Tổng tồn kho cán nguội của SMM
Nguồn: SMM
Tổng tồn kho mạ kẽm của SMM
Nguồn: SMM
III. Triển vọng thị trường cán nguội & mạ kẽm tháng 10
Nhìn sang tháng 10, giá cán nguội & mạ kẽm dự kiến tích lũy ở mức thấp. Về phía chi phí, theo thống kê của SMM, thua lỗ của các nhà máy thép tiếp tục gia tăng trong tháng 9, sản lượng gang lỏng dần giảm, và kỳ vọng về nhu cầu nguyên liệu thô suy giảm. Hỗ trợ giá quặng sắt suy yếu dưới áp lực từ việc các nhà máy thép ép giá và sự phục hồi của tồn kho cảng. Than cốc và than luyện cốc gặp kháng cự ở phía tăng dưới sức ép từ kỳ vọng chính sách ổn định nguồn cung và đảm bảo sản xuất. Sau nhiều đợt tăng giá than cốc, cuộc giằng co giữa nhà sản xuất than cốc và nhà máy thép gia tăng, và hỗ trợ chi phí nới lỏng phần nào. Tuy nhiên, kỳ vọng cắt giảm sản lượng xuất phát từ thua lỗ của các nhà máy thép vẫn tạo ra một mức sàn nhất định cho giá thép thành phẩm. Về phía nhu cầu, tháng 10 đánh dấu giai đoạn cuối của "mùa cao điểm tháng 10" truyền thống, cộng thêm sự gián đoạn của kỳ nghỉ Quốc khánh. Tăng trưởng nhu cầu tiêu thụ cuối đối với thép tấm & thép lá từ các ngành hạ nguồn như ô tô và đồ gia dụng còn hạn chế. Làn sóng dự trữ trước kỳ nghỉ đang rút lui, nhu cầu đầu cơ trên thị trường suy yếu, và áp lực tích lũy tồn kho thép tấm & thép lá vẫn tiếp diễn. Người tiêu dùng cuối thể hiện mức chấp nhận thấp đối với nguồn hàng giá cao, và nhu cầu tổng thể trong tháng 10 khó có khả năng tăng trưởng khối lượng đáng kể. Nhìn chung, giá cán nguội & mạ kẽm trong tháng 10 dự kiến tích lũy trong bối cảnh chi phí vẫn tạo sàn hỗ trợ nhưng nhu cầu mùa cao điểm dần suy yếu. Mức tăng bị giới hạn bởi áp lực nhu cầu, trong khi rủi ro giảm sâu bị hạn chế bởi kỳ vọng cắt giảm sản lượng của các nhà máy thép. Tuy nhiên, vẫn cần chú ý đến đơn hàng và tốc độ giảm tồn kho ở các ngành hạ nguồn như ô tô và đồ gia dụng trong tháng 10. Nếu nhu cầu tiêu thụ cuối phục hồi vượt kỳ vọng, có khả năng xảy ra sự phục hồi giá theo giai đoạn.
Tuyên bố nguồn dữ liệu:
(Ngoại trừ thông tin công khai, tất cả dữ liệu khác trong báo cáo này đều được lấy từ thông tin công khai (bao gồm nhưng không giới hạn ở tin tức ngành, hội thảo, triển lãm, báo cáo tài chính doanh nghiệp, báo cáo của công ty môi giới, dữ liệu của Cục Thống kê Quốc gia, dữ liệu xuất nhập khẩu hải quan và các dữ liệu khác do các hiệp hội và tổ chức lớn công bố), trao đổi thị trường và các mô hình cơ sở dữ liệu nội bộ của SMM. Chúng được thu thập thông qua phân tích tổng hợp và suy luận hợp lý của nhóm nghiên cứu, chỉ mang tính tham khảo và không cấu thành lời khuyên ra quyết định.
Shanghai Metals Market bảo lưu quyền giải thích cuối cùng đối với tuyên bố này và bảo lưu quyền điều chỉnh và sửa đổi nội dung của tuyên bố dựa trên tình hình thực tế.



