

━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
PHÂN TÍCH SMM | ĐỒNG CHÂU PHI
Thiếu hụt axit sunfuric nổi lên như một rào cản đối với tăng trưởng đồng của Zambia
Nguồn cung axit nội địa thắt chặt đã thể hiện rõ qua các chính sách, sự suy yếu của khai thác quy mô nhỏ và áp lực chi phí tại các nhà máy tinh luyện, khi Jubilee Metals báo cáo chi phí axit tăng hơn 200% trong quý 4 năm tài chính 2026.
25 tháng 9 năm 2026 | Phân tích SMM
|
>200% Mức tăng chi phí axit quý 4 năm tài chính 2026 Jubilee Metals |
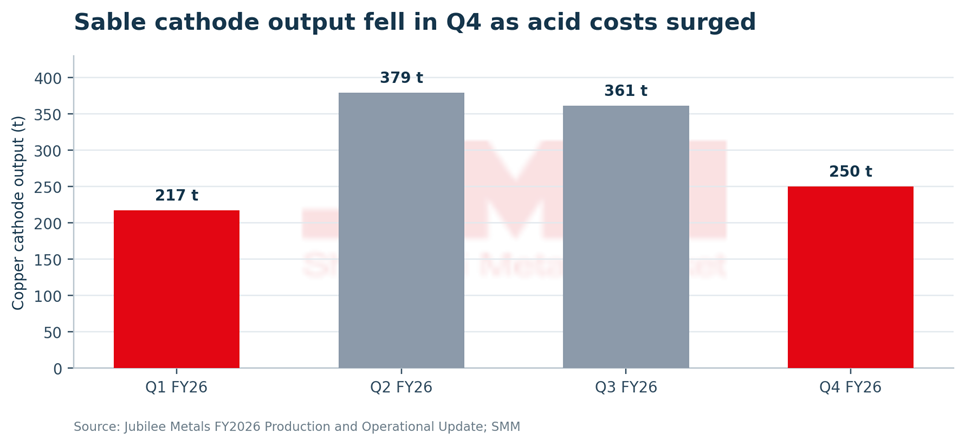
250 tấn Sản lượng cathode quý 4 của Sable giảm từ 361 tấn trong quý 3 |
-35,2% Sản lượng đồng quy mô nhỏ Zambia nửa đầu năm 2026 so với cùng kỳ |
~1,1 triệu tấn Sản lượng axit của Kansanshi Sản lượng năm 2025 |
Ngành đồng của Zambia đang mở rộng đầu tư và công suất chế biến, nhưng nguồn cung axit sunfuric đang trở thành một hạn chế rõ rệt đối với một số khâu trong chuỗi giá trị nội địa. Dữ liệu của Bộ Mỏ cho thấy sản lượng đồng quốc gia chỉ tăng 0,45% so với cùng kỳ, đạt 447.181 tấn trong nửa đầu năm 2026, trong khi sản lượng đồng khai thác quy mô nhỏ giảm 35,2%. Bộ cho rằng sự sụt giảm của khai thác quy mô nhỏ một phần do nguồn cung axit sunfuric nội địa không đủ và mùa mưa kết thúc muộn.
Các công bố gần đây của doanh nghiệp bổ sung thêm tín hiệu vận hành tức thời hơn. Jubilee Metals báo cáo rằng nguồn cung axit nội địa tại Zambia đã giảm đáng kể trong quý 4 năm tài chính 2026, với chi phí axit tăng hơn 200% và chi phí diesel tăng 90%. Công ty cho biết những điều kiện này đã tác động rõ rệt đến sản xuất tại Nhà máy tinh luyện Sable và góp phần khiến một số nhà chế biến kim loại trong khu vực hoạt động của công ty phải tạm đóng cửa.
┃ Dữ liệu của Jubilee cho thấy áp lực đã lan đến giai đoạn tinh luyện
Sable sản xuất 1.207 tấn cathode đồng trong năm tài chính 2026, tăng 17,5% so với 1.027 tấn của năm tài chính 2025. Tuy nhiên, diễn biến theo quý suy yếu dần về cuối năm: sản lượng cathode tăng từ 217 tấn trong quý 1 lên 379 tấn trong quý 2, giảm nhẹ xuống 361 tấn trong quý 3 rồi giảm còn 250 tấn trong quý 4. Do đó, sản lượng quý 4 thấp hơn khoảng 31% so với quý 3 và thấp hơn 34% so với đỉnh quý 2.
Sự sụt giảm trong quý 4 không nên chỉ quy cho axit. Jubilee cũng báo cáo các yếu tố vận hành bao gồm bảo trì kéo dài tại Roan và công tác bóc đất phủ tại Molefe. Kết luận thận trọng hơn là nguồn cung axit và áp lực chi phí đã trở thành một trong số các hạn chế vận hành, và là yếu tố mà Jubilee liên hệ rõ ràng với hiệu suất của Sable trong quý.
┃ Hạn chế không đồng đều giữa các nhà sản xuất đồng của Zambia
Tác động của nguồn cung axit sunfuric thắt chặt không đồng nhất. Các hoạt động tích hợp quy mô lớn có luyện kim và sản xuất axit nội bộ ít phụ thuộc vào thị trường thương mại hơn so với các nhà vận hành ngâm chiết nhỏ và các nhà chế biến độc lập. Điều này giúp giải thích vì sao sản lượng đồng quốc gia vẫn tăng nhẹ trong khi sản lượng quy mô nhỏ giảm mạnh.
Công bố của First Quantum minh họa sự khác biệt này. Kansanshi đã sản xuất khoảng 1,1 triệu tấn axit sunfuric trong năm 2025, gần như toàn bộ được tiêu thụ tại chỗ trong các mạch ngâm chiết để sản xuất cathode. Sau khi mở rộng lò luyện, Nhà máy Axit 5 có thể tạo ra lượng axit bổ sung cho mục đích nội bộ hoặc bán ra ngoài, tùy thuộc vào địa chất mỏ và yêu cầu chế biến.
Điều này có nghĩa là Zambia có thể là một nhà sản xuất axit lớn nhưng vẫn thiếu hụt trên thị trường thương mại. Công suất axit lắp đặt không đồng nghĩa với nguồn cung sẵn có tự do. Tiêu thụ nội bộ, loại quặng, khả năng vận hành của lò luyện, phân bổ theo hợp đồng, kinh tế vận tải và giá nội địa đều ảnh hưởng đến lượng axit đến được tay người tiêu dùng bên thứ ba.
┃ Đơn vị đồng thượng nguồn tăng nhanh hơn sản lượng bán được
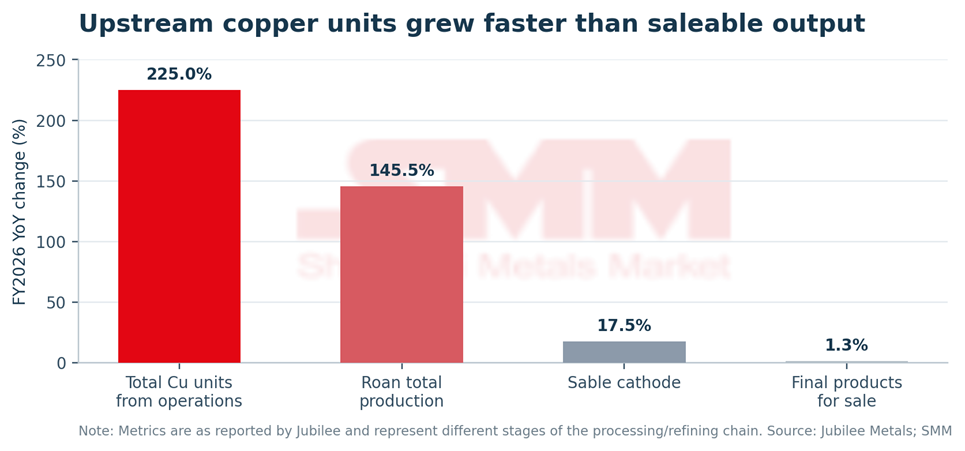
Cơ cấu sản xuất của Jubilee cũng cho thấy vì sao tăng trưởng đồng không chỉ là vấn đề khai thác. Tổng đơn vị đồng từ Roan và Molefe đạt 3.739 tấn trong năm tài chính 2026, tăng 225,0% so với cùng kỳ. Tổng sản lượng của Roan tăng 145,5% lên 2.823 tấn. Tuy nhiên, sản phẩm đồng cuối cùng được sản xuất để bán chỉ tăng 1,3% lên 2.120 tấn, trong khi sản lượng cathode của Sable tăng 17,5%.
Một phần khoảng cách này phản ánh sự tích tụ của tinh quặng oxit mịn đang chờ xử lý qua mạch khử nước mới đưa vào vận hành của Roan và thực tế là Jubilee báo cáo các dòng sản phẩm khác nhau ở các giai đoạn khác nhau của chuỗi giá trị. Dù vậy, sự tương phản này làm nổi bật vấn đề rộng hơn: việc chuyển đổi các đơn vị đồng đã khai thác hoặc đã tuyển thành kim loại bán được phụ thuộc vào khả năng vận hành của nhà máy tinh luyện, hóa chất, năng lượng và hậu cần, chứ không chỉ nguồn cung quặng.
┃ Triển vọng của SMM
Trong phần còn lại của năm 2026, nguồn cung axit sunfuric có thể vẫn là một biến số quan trọng đối với các nhà sản xuất đồng oxit và quặng hỗn hợp của Zambia. Hệ thống giấy phép xuất khẩu từ tháng 3 có thể giúp giữ lại nhiều axit hơn cho người dùng nội địa, nhưng không tạo thêm nguồn cung mới. Trong ngắn hạn, cân bằng thị trường sẽ phụ thuộc vào tỷ lệ vận hành của các lò luyện, mức tiêu thụ axit nội bộ tại các mỏ tích hợp và lượng sản phẩm dư thừa mà các nhà sản xuất sẵn sàng và có thể đưa ra thị trường thương mại. Đối với các nhà vận hành ngâm chiết nhỏ, khả năng tiếp cận nguồn cung và giá cả có thể vẫn quan trọng hơn công suất axit lắp đặt danh nghĩa của Zambia.
Có những dấu hiệu cho thấy phía cung có thể cải thiện. First Quantum cho biết việc mở rộng lò luyện Kansanshi và Nhà máy Axit 5 mang lại tiềm năng tạo ra axit sunfuric bổ sung, tùy thuộc vào địa chất mỏ và yêu cầu chế biến nội bộ. Lò luyện mở rộng được cấu hình cho công suất axit khoảng 1,5 triệu tấn mỗi năm, bao gồm Nhà máy Axit 5 ở mức khoảng 900 tấn mỗi ngày. Tuy nhiên, Kansanshi đã tiêu thụ gần như toàn bộ khoảng 1,1 triệu tấn sản xuất trong năm 2025 tại chỗ, nghĩa là công suất bổ sung sẽ không tự động chuyển thành mức tăng tương đương trong nguồn cung thương mại.
Việc khởi động lại Lò luyện Nchanga của KCM vào tháng 9 cũng là một nguồn giảm áp tiềm năng. Lò luyện công suất 311.000 tấn mỗi năm đã hoạt động trở lại sau chương trình phục hồi kéo dài 106 ngày, và KCM xác định axit sunfuric là một trong những sản phẩm được sản xuất tại tổ hợp Nchanga. Nếu lò luyện và các hệ thống axit liên quan vận hành ổn định, sản lượng bổ sung có thể cải thiện nguồn cung nội địa. Mức độ lợi ích sẽ phụ thuộc vào nhu cầu ngâm chiết của chính KCM, tỷ lệ vận hành và lượng axit cuối cùng được cung cấp cho khách hàng bên thứ ba.
Nhu cầu axit có thể tăng cùng lúc. Jubilee kỳ vọng Sable sẽ nhận nguyên liệu từ danh mục nguồn cung ngày càng tăng do Jubilee kiểm soát khi Molefe phát triển và Dự án G tiến tới mục tiêu phát triển từ tháng 2 năm 2027. Lưu lượng quặng oxit và nguyên liệu hỗn hợp cao hơn sẽ làm tăng tầm quan trọng của nguồn cung hóa chất ổn định. Trừ khi nguồn cung axit thương mại mở rộng song song với tăng trưởng chế biến này, thị trường có thể vẫn dễ bị tổn thương trước các đợt tăng giá mới hoặc hạn chế lưu lượng tạm thời ngay cả khi cơ sở khai thác đồng của Zambia tăng lên.
Nhìn về năm 2027, cân bằng axit có thể trở thành yếu tố phân hóa ngày càng quan trọng giữa các nhà sản xuất tích hợp và các nhà sản xuất phụ thuộc vào thị trường thương mại. Sự cải thiện bền vững về thời gian hoạt động của lò luyện, doanh số bán axit bên thứ ba bổ sung và phân bổ nội địa hiệu quả có thể cho phép các mỏ nhỏ và nhà chế biến độc lập phục hồi sản lượng và tham gia đầy đủ hơn vào chu kỳ tăng trưởng đồng của Zambia. Tuy nhiên, nếu thị trường vẫn thắt chặt, tăng trưởng sản xuất có thể vẫn tập trung ở các nhà vận hành tích hợp lớn có thể tự đảm bảo axit nội bộ. Các chỉ số chính cần theo dõi sẽ là giá axit thương mại, tỷ lệ vận hành của lò luyện, dòng chảy giấy phép xuất khẩu, doanh số bán axit bên thứ ba và khả năng của Sable trong việc chuyển đổi nguyên liệu thượng nguồn ngày càng tăng thành sản phẩm đồng bán được.
Nguồn: Jubilee Metals Group, Cập nhật sản xuất và vận hành năm tài chính 2026, ngày 14 tháng 9 năm 2026; Bộ Mỏ và Phát triển Khoáng sản Zambia, cập nhật ngành khai khoáng nửa đầu năm 2026; First Quantum Minerals, kết quả quý 1 năm 2026 và thuyết trình về hoạt động tại Zambia; Bộ Thương mại, Công nghiệp và Thương mại Zambia, thông báo giấy phép xuất khẩu axit sunfuric; thông tin doanh nghiệp Konkola Copper Mines và báo cáo của ZNBC về việc khởi động lại Lò luyện Nchanga tháng 9 năm 2026; tính toán của SMM dựa trên dữ liệu nguồn công khai.



