SMM, ngày 24 tháng 9:
Khi tháng 9 dần khép lại, "phục hồi" và "giằng co" nổi lên như hai từ khóa định hình thị trường phôi nhôm Trung Quốc trong tháng này. Một mặt, gián đoạn nguồn cung gia tăng theo từng giai đoạn và tồn kho chuyển từ tích lũy liên tiếp sang giảm dần—một cải thiện nhẹ, với lượng xuất kho tăng trong hai tuần liên tiếp. Mặt khác, phí gia công sau cú phục hồi hình chữ V lại trượt vào xu hướng thoái lui, và cuộc giằng co giữa cung và cầu chưa từng dừng lại. Bước vào giai đoạn "lễ kép", câu chuyện xuyên suốt tháng 9 về gián đoạn nguồn cung và các biến số cung ứng quanh kỳ nghỉ Quốc khánh đã trở thành mạch chính để đánh giá thị trường phía trước.
I. Giá nhôm thoái lui khỏi đỉnh; phí gia công phục hồi hình chữ V rồi quay lại thế giằng co
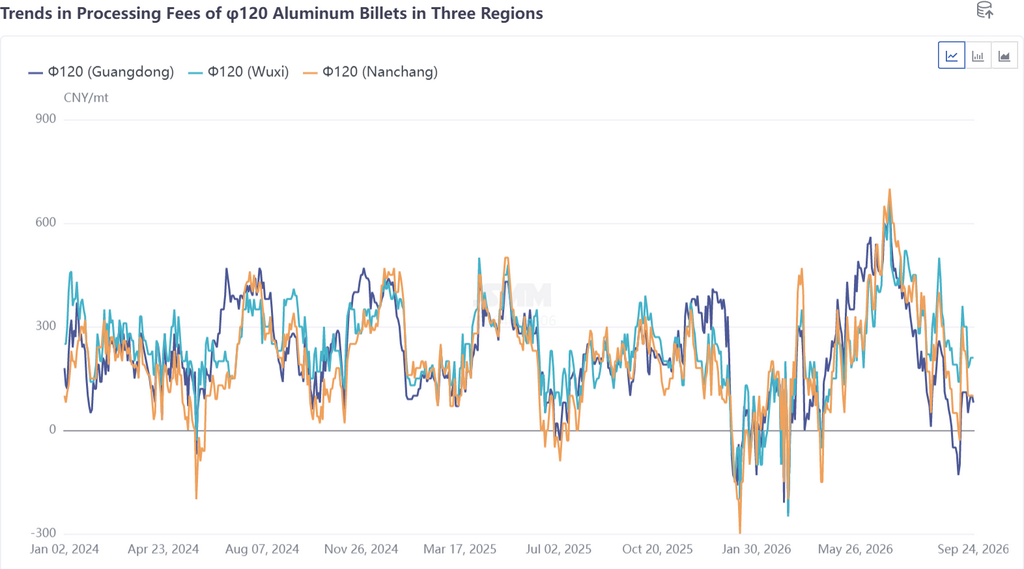
Trong nửa đầu tháng 9, giá nhôm nối dài đà tăng từ cuối tháng 8, với giá nhôm giao ngay SMM A00 có lúc chạm mức cao 24.800 nhân dân tệ/tấn. Mức độ chấp nhận giá cao của hạ nguồn suy yếu rõ rệt, và trước quán tính mở rộng nguồn cung, phí gia công phôi nhôm φ120mm tại Phật Sơn có thời điểm rơi xuống mức chiết khấu hơn 100 nhân dân tệ/tấn, khiến "bán sản lượng đổi lấy giá" trở thành chuẩn mực thị trường. Sang giữa tháng 9, giá nhôm thoái lui khỏi đỉnh, nhu cầu mua vào của hạ nguồn phục hồi, và hoạt động dự trữ trước kỳ nghỉ tăng tốc, giúp phí gia công phục hồi từ mức quá bán. Đến ngày 17 tháng 9, phí gia công tại ba khu vực tiêu thụ chính đã đồng loạt trở lại vùng dương. Tuy nhiên, đà phục hồi không giữ được: tuần này, khi giá nhôm ổn định quanh mức 24.200 nhân dân tệ/tấn trong khi các nhà máy phôi tại Quảng Tây và Vân Nam sau bảo trì phần lớn đã khôi phục sản xuất, nguồn cung tăng nhẹ và áp lực tồn kho tái xuất hiện. Phí gia công tại cả ba khu vực theo đó đồng loạt thoái lui, trong đó Nam Xương ghi nhận mức giảm mạnh nhất giữa các khu vực. Bình luận giao ngay hằng ngày trong tuần cho thấy người mua hạ nguồn liên tục ép giá, người bán phòng hộ chốt lời khi giá tăng và đẩy báo giá xuống thấp, giao dịch chỉ được kết thúc qua hình thức đổi giá lấy lượng—đà phục hồi của phí gia công, trong cuộc giằng co cung-cầu này, tạm thời đã đi hết quãng đường của nó.
II. Tồn kho chuyển từ tích lũy sang giảm, nhưng mức tuyệt đối vẫn cao nhất trong ba năm cùng kỳ
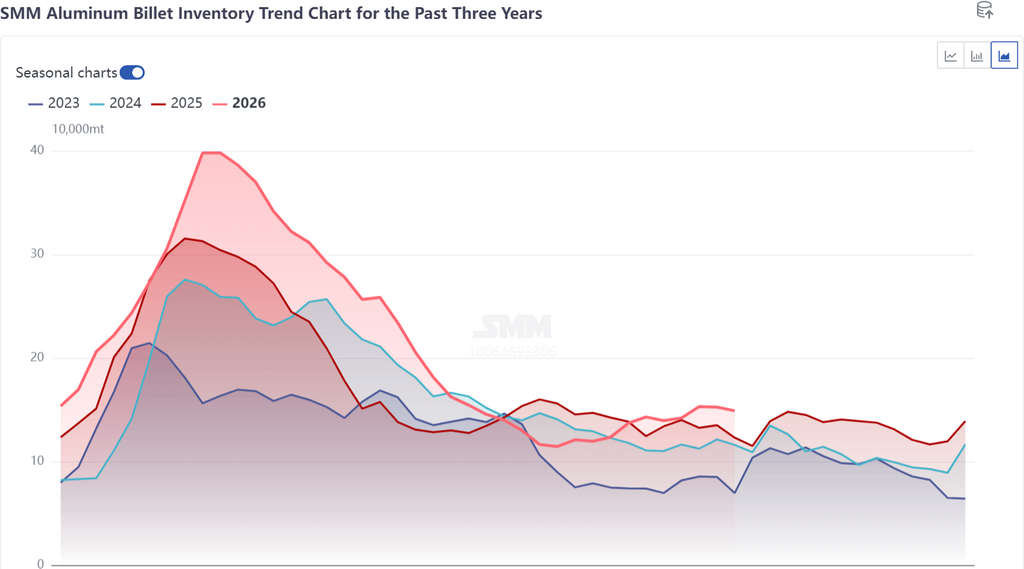
Từ góc độ tồn kho, tháng 9 chứng kiến tồn kho phôi nhôm Trung Quốc hoàn thành một chu kỳ đầy đủ "tích lũy trước, giảm sau". Đầu đến giữa tháng 9, nguồn cung mở rộng theo quán tính kết hợp với mùa cao điểm không như kỳ vọng, tồn kho xã hội phôi nhôm leo thang đều đặn lên mức cao của giai đoạn. Phật Sơn, nơi hàng vận chuyển bằng đường sắt tập trung vào kho và hàng giao thẳng bằng xe tải bị đưa vào kho một cách thụ động, dẫn đầu tất cả các khu vực tiêu thụ về mức tăng tồn kho. Bước ngoặt đến vào giữa đến cuối tháng 9. Thứ nhất, giá nhôm giảm đã khơi lại nhu cầu mua vào của hạ nguồn; khi kỳ nghỉ Tết Trung thu và Quốc khánh đến gần, hoạt động dự trữ trước kỳ nghỉ tăng tốc, và lượng xuất kho phôi nhôm đạt 45.100 tấn trong ngày 15–21 tháng 9, tăng 6.200 tấn so với tuần trước và tăng tuần thứ hai liên tiếp, với Phật Sơn là nguồn phục hồi chính. Thứ hai, bảo trì theo giai đoạn tại các nhà máy thanh nhôm ở Tây Nam Trung Quốc làm chậm tăng trưởng sản lượng, giảm bớt áp lực hàng nhập kho ở mức biên. Tính đến ngày 24 tháng 9, tồn kho phôi nhôm tại các khu vực tiêu thụ chính trong nước ở mức 149.000 tấn, chấm dứt chuỗi tăng liên tiếp trước đó—nhưng tồn kho vẫn cao hơn khoảng 26.000 tấn so với cùng kỳ năm ngoái, mức cao nhất cùng kỳ trong ba năm. Phía cầu đã cải thiện theo: tỷ lệ vận hành của các nhà chế biến nhôm hạ nguồn hàng đầu tiếp tục tăng trong tuần này, với phân khúc nhôm định hình phục hồi rõ rệt nhờ đơn hàng nhôm công nghiệp, ngay cả khi nhôm xây dựng vẫn yếu. Hiệu ứng hút cầu từ việc dự trữ trước kỳ nghỉ không thể bỏ qua, và tính bền vững của xu hướng giảm tồn kho vẫn cần được kiểm chứng.
III. Toàn cảnh phía cung: quán tính nền cao vật lộn với sự thu hẹp theo giai đoạn
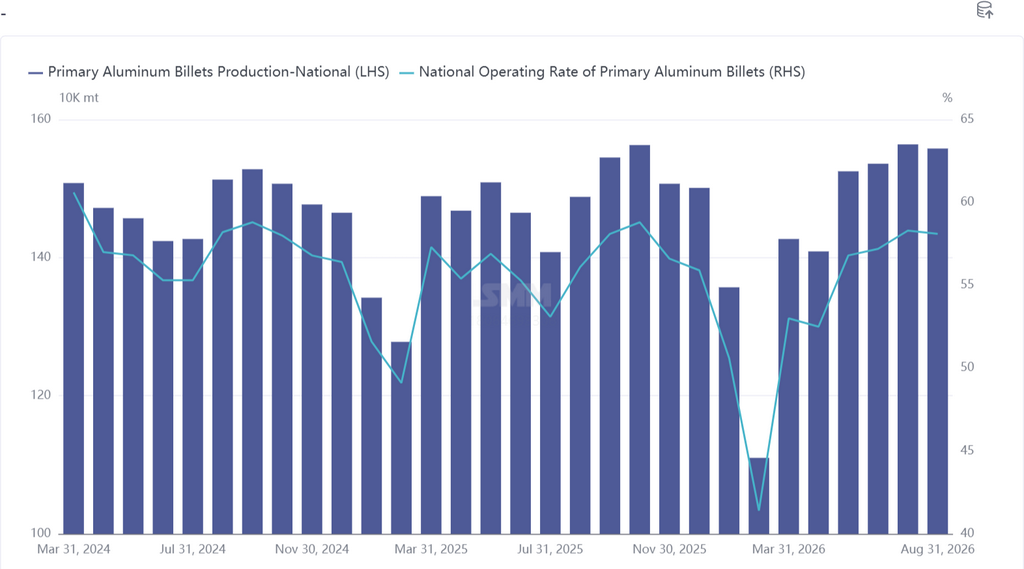
Phía cung là chìa khóa để hiểu thị trường phôi nhôm tháng 9, với những biến động trong tháng được định hình bởi cuộc vật lộn giữa "quán tính nền cao" và "sự thu hẹp theo giai đoạn".
Thứ nhất, nền cung vẫn ở mức cao. Theo thống kê của SMM, tổng sản lượng phôi nhôm nóng chảy của Trung Quốc đạt 11,487 triệu tấn trong tháng 1–8 năm 2026, tăng 0,4% so với cùng kỳ năm trước. Được hỗ trợ bởi phí gia công mạnh trong quý 2, đà tăng từ phía cung tiếp tục kéo dài sang tháng 7–8, với tỷ lệ vận hành đạt mức cao nhất từ đầu năm—mức cao nhất cùng kỳ trong ba năm. Độ trễ trong cơ chế điều chỉnh phía cung khiến sản lượng vẫn được giải phóng từ mức cao vào đầu tháng 9, và với tỷ lệ nhôm nóng chảy tại các nhà sản xuất nhôm điện phân vẫn duy trì ở mức cao, phía cung cho thấy rất ít sự linh hoạt.
Thứ hai, bảo trì tại Tây Nam Trung Quốc và gián đoạn vận tải là những yếu tố cắt giảm biên chính trong tháng. Vào đầu đến giữa tháng 9, tin tức về việc cắt giảm sản lượng và ngừng hoạt động tại các nhà máy thanh nhôm ở Tây Nam Trung Quốc liên tiếp xuất hiện: tại Quảng Tây, năm đến sáu nhà máy thanh nhôm tạm thời ngừng hoạt động vì các lý do bao gồm bảo trì đường ống khí tự nhiên và đại tu luân phiên; tại Vân Nam, một đến hai nhà máy giảm sản lượng hàng ngày do vệ sinh lò. Các nhà máy bị ảnh hưởng chủ yếu là các đơn vị hạ nguồn trực thuộc một số nhà sản xuất nhôm lớn, trong khi các đơn vị khác cũng bị tác động nhẹ. Về thời gian, phần lớn là bảo trì ngắn hạn trong vòng 5–10 ngày—mang tính chất cắt giảm biên. Đến cuối tháng 9, chỉ còn một số ít nhà máy chưa hoạt động trở lại, tất cả các nhà máy khác đã trở lại lịch trình bình thường, và chỉ một số ít nhà sản xuất ghi nhận sản lượng thỏi tăng nhẹ khi các nhà máy thanh nhôm trực thuộc của họ tiến hành bảo trì. Ngoài ra, vận tải tại Tây Nam Trung Quốc cũng bị gián đoạn—cước phí tăng, cộng với việc xe kênh xanh được ưu tiên, khiến khó tìm được năng lực xe tải phù hợp; một số lô hàng bị giữ lại trong quá trình vận chuyển hoặc chuyển hướng vào kho, khách quan làm trì hoãn việc giao hàng tập trung đến các khu vực tiêu thụ. Nhìn chung, SMM kỳ vọng tỷ lệ vận hành thanh nhôm trong nước sẽ giảm từ mức cao xuống khoảng 56,9% trong tháng 9—một sự nới lỏng nhẹ về cung—nhưng do chu kỳ bảo trì ngắn và trọng số lớn hơn của việc khởi động lại, mức giảm cung cả tháng tương đối hạn chế, và mô hình dư cung vẫn chưa được đảo ngược về cơ bản.
Thứ ba, các biến số phía cung đang xuất hiện quanh kỳ nghỉ Quốc khánh. Theo phản hồi từ thị trường, trong kỳ nghỉ, một số nhà máy thanh nhôm hạ nguồn lớn trực thuộc các nhà sản xuất nhôm lớn tại Tây Nam Trung Quốc có thể mở rộng cắt giảm sản lượng. Nếu được thực hiện, đây sẽ là biến số thu hẹp lớn nhất phía cung trong tháng 10, dù hiện tại vẫn ở giai đoạn kỳ vọng và chưa có tác động rõ ràng trước kỳ nghỉ. Trong khi đó, hầu hết các nhà sản xuất nhôm dự kiến sẽ giữ lịch chuyển đổi nhôm nóng chảy ổn định trong kỳ nghỉ. Các khảo sát cho thấy một số phân khúc hạ nguồn không có kế hoạch ngừng hoạt động trong kỳ nghỉ và sẽ duy trì sản xuất, trong khi các thỏa thuận nghỉ lễ giữa các doanh nghiệp hạ nguồn trực tiếp của phôi nhôm—các doanh nghiệp profile và ép đùn—vẫn còn khác biệt. Nếu các nhà máy thanh nhôm duy trì lịch trình trong khi các doanh nghiệp hạ nguồn tạm ngừng hoạt động, sự mất cân đối cung-cầu trong kỳ nghỉ sẽ làm gia tăng áp lực tồn kho.
IV. Triển vọng trong và sau “hai kỳ nghỉ lễ”: quán tính dự trữ dịp lễ so với kỳ vọng thu hẹp nguồn cung
Nhìn về phía trước trong và sau kỳ nghỉ, nhịp độ gián đoạn phía cung vẫn là biến số cốt lõi. Trong kỳ nghỉ, tính mùa vụ lịch sử cho thấy tồn kho phôi nhôm tại Trung Quốc thường tăng trong kỳ nghỉ Quốc khánh, và năm nay khó có thể là ngoại lệ: lượng xuất kho sẽ suy yếu rõ rệt khi các doanh nghiệp hạ nguồn tạm ngừng hoạt động hoặc cắt giảm sản lượng, trong khi lượng nhập kho—dù không chắc chắn do gián đoạn vận tải ở Tây Nam Trung Quốc và tốc độ chuyển hàng trước kỳ nghỉ—vẫn sẽ tiếp tục. Hướng chung của việc tăng tồn kho là rõ ràng, và mức tồn kho tuyệt đối có thể tăng thêm, gây áp lực lên thị trường giao ngay sau kỳ nghỉ.
Ba biến số sẽ quyết định độ co giãn của thị trường sau kỳ nghỉ. Thứ nhất, việc thực hiện cắt giảm sản lượng ở Tây Nam Trung Quốc: nếu việc mở rộng cắt giảm tại một số nhà máy thanh nhôm hạ nguồn lớn diễn ra trong kỳ nghỉ, kết hợp với việc các nhà sản xuất thanh nhôm giảm sẵn sàng vận hành ở biên lợi nhuận gia công hiện tại, sự thu hẹp nguồn cung sẽ hỗ trợ phần nào cho phí gia công sau kỳ nghỉ. Thứ hai, tốc độ tiêu thụ lượng dự trữ trước kỳ nghỉ: nếu việc mua trước kỳ nghỉ đã sớm đáp ứng một phần nhu cầu mùa cao điểm, độ dốc phục hồi lượng xuất kho sau kỳ nghỉ có thể phẳng hơn, cần cảnh giác với lần kiểm tra thứ hai về “mùa cao điểm không có đỉnh”. Thứ ba, sự dịch chuyển của trung tâm giá nhôm: với giá hiện đang dao động quanh mức 24.200 nhân dân tệ/tấn, bất kỳ đợt tăng giá mới nào sau kỳ nghỉ sẽ tiếp tục kìm hãm nhu cầu mua của hạ nguồn và giới hạn đà tăng của phí gia công.
Tóm lại, thị trường phôi nhôm tháng 9 đã đạt được việc giảm tồn kho và sự phục hồi hình chữ V của phí gia công nhờ sự cộng hưởng của gián đoạn nguồn cung và dự trữ trước kỳ nghỉ. Tuy nhiên, mô hình cung vượt cầu cơ bản vẫn không thay đổi, và thực tế tồn kho cao hơn cùng kỳ năm trước cùng phí gia công quay lại mức thấp vẫn hiển hiện rõ ràng. Việc tồn kho tăng trong “hai dịp lễ” gần như chắc chắn, và điểm mấu chốt của thị trường sau kỳ nghỉ nằm ở cuộc đua giữa việc thực hiện cắt giảm sản lượng ở Tây Nam Trung Quốc và tốc độ phục hồi nhu cầu cuối. Thị trường được khuyến nghị tập trung vào mức độ chênh lệch giữa lịch trình của các nhà máy thanh và việc ngừng hoạt động trong kỳ nghỉ của hạ nguồn, áp lực hàng về tập trung sau kỳ nghỉ, và tác động thực chất của việc cắt giảm sản lượng ở Tây Nam đối với phía cung.
Nguồn dữ liệu: SMM