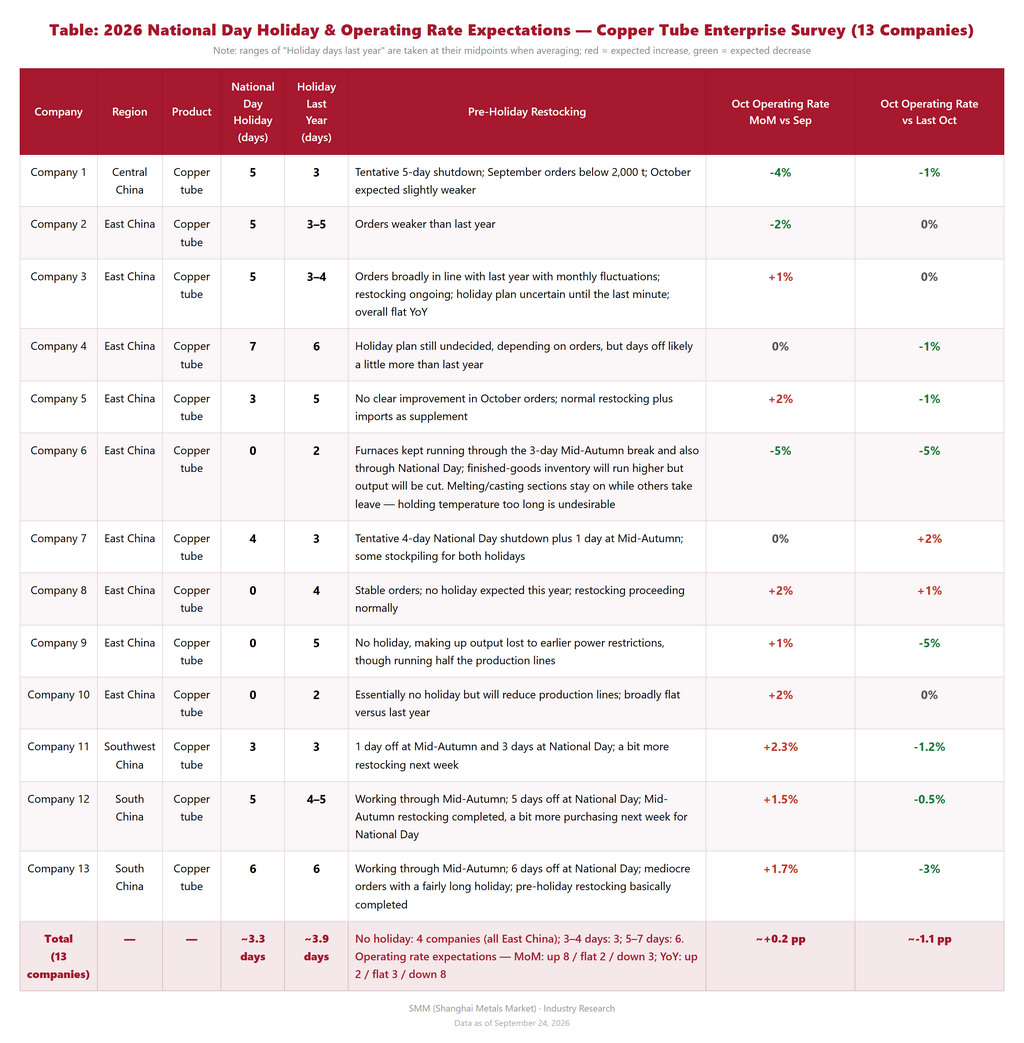
Năm nay, trong bối cảnh mức cắt giảm lịch trình sản xuất điều hòa không khí thu hẹp lại và lịch trình tháng 10 tăng trưởng dương so với cùng kỳ năm ngoái, 13 doanh nghiệp sản xuất ống đồng được SMM khảo sát nhìn chung đã thắt chặt việc bố trí nghỉ lễ so với năm ngoái — 4 doanh nghiệp ở Hoa Đông sẽ tiếp tục hoạt động xuyên suốt kỳ nghỉ Quốc khánh, và số ngày nghỉ trung bình của mẫu khảo sát là khoảng 3,3 ngày, ngắn hơn khoảng 0,6 ngày so với năm ngoái. Tỷ lệ vận hành của ngành ống đồng dự kiến sẽ ổn định so với tháng trước trong tháng 10 với mức giảm so với cùng kỳ năm ngoái thu hẹp đáng kể, nhưng đơn hàng vẫn chưa cải thiện thực chất, vì vậy chất lượng của "Tháng Mười bạc" này vẫn còn phải chờ xem.
1. Số ngày nghỉ lễ
SMM đã khảo sát 13 doanh nghiệp sản xuất ống đồng (Hoa Đông 9, Hoa Nam 2, Hoa Trung 1, Tây Nam 1). Việc bố trí nghỉ lễ Quốc khánh năm nay có sự phân hóa rõ rệt: số ngày nghỉ trung bình của mẫu khảo sát là khoảng 3,3 ngày, ngắn hơn khoảng 0,5–0,6 ngày so với năm ngoái (khoảng 3,9 ngày, ước tính theo giá trị giữa của các khoảng) — trái ngược với năm ngoái, khi hầu hết các doanh nghiệp tăng thêm 1–3 ngày nghỉ.
Cụ thể, 4 doanh nghiệp Hoa Đông (Công ty 6, 8, 9 và 10) sẽ không nghỉ ngày nào: Công ty 9 đang bù đắp sản lượng bị mất do hạn chế điện trước đó trong kỳ nghỉ (vận hành một nửa số dây chuyền sản xuất); Công ty 8 có đơn hàng ổn định và sẽ duy trì sản xuất bình thường; Công ty 6 và 10, mặc dù không nghỉ lễ, sẽ cắt giảm dây chuyền sản xuất và kiểm soát sản lượng, với các bộ phận nấu chảy thường được giữ nóng thay vì ngừng hoạt động. Ba doanh nghiệp (Công ty 5, 7 và 11) sẽ nghỉ 3–4 ngày, trong đó Công ty 5 rút ngắn kỳ nghỉ 2 ngày so với năm ngoái. Sáu doanh nghiệp (Công ty 1, 2, 3, 4, 12 và 13) sẽ nghỉ 5–7 ngày; hai nhà máy Hoa Nam sẽ nghỉ lần lượt 5 và 6 ngày, và Công ty 4 tạm thời lên kế hoạch nghỉ trọn 7 ngày — nhiều hơn một ngày so với năm ngoái. Hầu hết các doanh nghiệp lưu ý rằng việc bố trí nghỉ lễ cuối cùng vẫn phụ thuộc vào sổ đơn hàng trong vài ngày giao dịch cuối cùng trước kỳ nghỉ. Trong kỳ nghỉ Trung thu (25–27 tháng 9), hầu hết các doanh nghiệp vận hành bình thường hoặc chỉ nghỉ 1–3 ngày, và một số nhà máy Hoa Nam đã làm việc xuyên suốt kỳ Trung thu với việc bổ sung hàng tồn kho đã hoàn tất trước đó.
2. Bổ sung hàng tồn kho trước kỳ nghỉ
Giá đồng liên tục lập kỷ lục trước kỳ nghỉ: đồng LME tăng lên trên 14.000 USD/tấn (chạm mức cao nhất trong ngày là 14.635 USD/tấn vào ngày 8 tháng 9), và hợp đồng đồng được giao dịch nhiều nhất trên SHFE dao động quanh mức 108.000 nhân dân tệ/tấn; tồn kho xã hội đồng cathode của Trung Quốc giảm xuống mức thấp nhất trong nhiều năm khoảng 90 nghìn tấn, với giá đồng cathode giao ngay vẫn duy trì cấu trúc premium. Giá nguyên liệu thô cao kỷ lục đã làm tăng đáng kể chi phí vốn dự trữ, và hầu hết các doanh nghiệp cho biết đơn hàng tháng 9 nhìn chung đi ngang hoặc yếu hơn một chút so với năm ngoái, do đó việc bổ sung hàng trước kỳ nghỉ diễn ra thận trọng và chủ yếu dựa trên nhu cầu: các doanh nghiệp lớn bổ sung tồn kho nguyên liệu thô thông qua hợp đồng dài hạn và hàng nhập khẩu (ví dụ Công ty 5: “bổ sung hàng bình thường cộng thêm nhập khẩu bổ trợ”); các doanh nghiệp nhỏ hơn mua theo nhu cầu — việc bổ sung hàng cho Trung Thu về cơ bản đã hoàn tất, chỉ còn kế hoạch bổ sung nhỏ trước Quốc khánh tùy theo đơn hàng (ví dụ Công ty 12: “bổ sung hàng Trung Thu đã xong; tuần sau chúng tôi sẽ mua thêm một ít cho Quốc khánh”). Ngoài ra, các doanh nghiệp bị ảnh hưởng bởi hạn chế điện trước đó tại một số khu vực miền Đông Trung Quốc đang gấp rút hoàn thành đơn hàng trước kỳ nghỉ, kéo theo việc bổ sung nguyên liệu thô sớm hơn.
3. Tình hình thị trường
Về tỷ lệ vận hành, ngành ống đồng đạt trung bình 62,87% trong tháng 8, giảm 1,22 điểm phần trăm so với tháng trước và 2,83 điểm phần trăm so với cùng kỳ năm ngoái — mức giảm tiếp tục thu hẹp và các đặc điểm đáy của mùa thấp điểm dần xuất hiện. Tỷ lệ vận hành trung bình tháng 9 dự kiến đạt 63,88%, tăng 1,01 điểm phần trăm so với tháng trước nhưng giảm 3,80 điểm phần trăm so với cùng kỳ năm ngoái. Các nhà sản xuất OEM thiết bị gia dụng tiếp tục hạn chế sản lượng và giảm tồn kho, khiến nhu cầu bổ sung nguyên liệu thô duy trì ở mức thấp, nhưng khi mức giảm lịch sản xuất điều hòa không khí thu hẹp lại, hoạt động thu mua ống đồng ở thượng nguồn dự kiến sẽ dần ấm lên.
Về phía nhu cầu, theo báo cáo lịch sản xuất mới nhất của ChinaIOL, tổng sản lượng điều hòa không khí gia dụng dự kiến trong tháng 9 là 9,75 triệu chiếc, giảm 7,7% so với cùng kỳ năm ngoái: doanh số nội địa dự kiến đạt 5,39 triệu chiếc, giảm 9,4% so với cùng kỳ, với mức giảm thu hẹp mạnh so với mức 24,1% của tháng 8 nhờ nền so sánh thấp cùng kỳ năm 2025; xuất khẩu dự kiến đạt 4,36 triệu chiếc, giảm 11,7% so với cùng kỳ trong bối cảnh mùa thấp điểm. Tổng lịch sản xuất điều hòa không khí gia dụng tháng 10 đạt 11,45 triệu chiếc, quay trở lại mức tăng trưởng dương 0,7% so với cùng kỳ, với doanh số nội địa dự kiến tăng 16,4% và xuất khẩu tăng 6,9% so với cùng kỳ — cả hai đều trở lại vùng tăng trưởng dương. Một mặt, các nhà phân phối nước ngoài đã bắt đầu bổ sung hàng cho Black Friday sớm hơn, kéo đơn hàng về tháng 10 do thời gian vận chuyển; mặt khác, nền so sánh cùng kỳ năm 2025 ở mức thấp. Dù vậy, lịch trình hiện tại vẫn thấp hơn đỉnh năm 2024, thị trường nước ngoài vẫn còn tồn kho và áp lực cạnh tranh, và sự phục hồi trong nước chủ yếu nhờ nền so sánh thấp hơn là sự đảo chiều thực sự của nhu cầu cuối cùng.
4. Triển vọng
Trong 13 doanh nghiệp khảo sát: 8 doanh nghiệp kỳ vọng tỷ lệ vận hành tháng 10 tăng nhẹ so với tháng 9 (+1 đến +2,3 điểm phần trăm), 2 doanh nghiệp kỳ vọng đi ngang và 3 doanh nghiệp kỳ vọng giảm (-2 đến -5 điểm phần trăm); mức trung bình đơn giản khoảng +0,2 điểm phần trăm so với tháng trước, cho thấy tỷ lệ vận hành ngành có xu hướng ngừng giảm và ổn định. So với cùng kỳ năm trước, chỉ 2 doanh nghiệp kỳ vọng cao hơn mức năm ngoái, 3 doanh nghiệp đi ngang và 8 doanh nghiệp thấp hơn; mức trung bình đơn giản khoảng -1,1 điểm phần trăm — mức giảm thu hẹp rõ rệt so với mức -3,80 điểm phần trăm toàn ngành trong tháng 9, dù mức tuyệt đối vẫn thấp hơn cùng kỳ năm trước.
Nhìn chung, với lịch trình máy điều hòa tháng 10 trở lại vùng dương và các đơn hàng bổ sung cho Black Friday được kéo sớm, xu hướng cải thiện biên của nhu cầu ống đồng đang dần hình thành, và việc bố trí nghỉ lễ chặt chẽ hơn gián tiếp xác nhận lượng đơn hàng tốt hơn tại một số nhà máy. Nhưng các doanh nghiệp nhìn chung cho biết đơn hàng tháng 10 chưa có cải thiện rõ ràng (ví dụ Doanh nghiệp 5: “Đơn hàng tháng 10 chưa cải thiện rõ ràng”; Doanh nghiệp 1: “Đơn hàng tháng 9 dưới 2.000 tấn, tháng 10 dự kiến kém hơn một chút”), và giá đồng cao kỷ lục đang kìm hãm việc bổ sung tồn kho và đơn hàng mới. Do đó, sự phục hồi “Tháng Mười bạc” có thể chỉ ở mức nhẹ — gần với “ổn định yếu” hơn là “phục hồi mạnh”.