Theo hồ sơ hoạt động quan hệ nhà đầu tư do HBIS Resources công bố ngày 22/9:
Hỏi: Trước dự báo điều kiện khí hậu El Nino khắc nghiệt trong hai năm tới, hoạt động của công ty tại Nam Phi có thể gặp lũ lụt trở lại không và công ty đã có biện pháp phòng chống, ứng phó thiên tai tương ứng chưa? HBIS Resources trả lời: Ảnh hưởng của El Nino đối với tỉnh Limpopo ở đông bắc Nam Phi là giảm lượng mưa, nhiệt độ cao, hạn hán và bốc hơi mạnh, trái ngược với lượng mưa tăng do La Nina gây ra. Sau trận lũ lụt năm nay, công ty đã tăng cường và hoàn thiện hơn nữa hệ thống thoát nước và chống thấm dưới lòng đất.
Hỏi: Dự án đồng giai đoạn II sử dụng phương pháp khai thác sập đổ khối. Vì ít công ty trong nước sử dụng phương pháp này, công ty có đủ dự trữ kỹ thuật cần thiết không? HBIS Resources trả lời: Dự án đồng giai đoạn II của công ty áp dụng phương pháp khai thác sập đổ khối, được xác định thông qua đánh giá tổng hợp các yếu tố bao gồm điều kiện địa chất mỏ và thế nằm của thân quặng. Phương pháp sập đổ khối có ưu điểm như công suất khai thác lớn, hiệu quả sản xuất cao và chi phí khai thác thấp, với mức chi phí tiệm cận khai thác lộ thiên và lợi ích kinh tế vượt trội. Dự án đồng giai đoạn I của công ty đã áp dụng thành công phương pháp sập đổ khối, tích lũy kinh nghiệm kỹ thuật thuần thục và năng lực vận hành kỹ thuật ổn định, đồng thời xây dựng được dự trữ kỹ thuật và đội ngũ nhân tài tương ứng, có thể hỗ trợ mạnh mẽ cho hoạt động sản xuất an toàn, hiệu quả và ổn định của dự án đồng giai đoạn II.
Hỏi: Quy trình khai thác sập đổ khối được sử dụng trong mỏ đồng giai đoạn II của công ty cụ thể là gì? Tại sao quy trình này khiến thời gian tăng công suất dài hơn nhiều so với các mỏ thông thường? HBIS Resources trả lời: Phương pháp sập đổ khối là công nghệ khai thác chủ đạo, thuần thục cho các mỏ kim loại ngầm sâu quy mô lớn. Nguyên lý cốt lõi của nó là tránh khoan nổ quy mô lớn thân quặng. Thay vào đó, một khoang cắt dưới được đào ở độ sâu trong thân quặng, và trọng lực của chính thân quặng cùng áp lực đất sâu khiến nó sập đổ tự nhiên dần dần. Quặng sau đó được khai thác tập trung thông qua hệ thống phối hợp gồm các hầm tháo quặng và vận chuyển dưới lòng đất. Phương pháp này mang lại lợi thế cốt lõi lâu dài là chi phí khai thác thấp và năng lực sản xuất quy mô lớn mạnh mẽ. Giai đoạn tăng công suất của quy trình này tương đối dài hơn so với các mỏ thông thường, chủ yếu vì để đảm bảo sản xuất an toàn trong khai thác hầm lò sâu đòi hỏi các bước cốt lõi—như đào hầm cắt tầng, kiểm soát sập đổ, mở dần các phễu tháo quặng, vận hành thiết bị hầm lò cỡ lớn và giám sát, kiểm soát áp lực đất đá sâu theo thời gian thực—đều phải tiến hành từng bước và ổn định, không thể đạt được mức tăng sản lượng nhanh chóng trong ngắn hạn.
Hỏi: Chiến lược kinh doanh của công ty là gì? HBIS Resources trả lời: Công ty luôn lấy “thâm nhập sâu vào lĩnh vực tài nguyên và đạt được phát triển bền vững, lành mạnh” làm mục tiêu chiến lược cốt lõi. Hướng tới năm 2026, chúng tôi sẽ duy trì tầm nhìn toàn cầu, chủ động nắm bắt các cơ hội trên thị trường vốn và nhạy bén nắm bắt các cơ hội M&A chất lượng cao. Về nội bộ, chúng tôi cam kết đào sâu vận hành tinh gọn tại các mỏ và sử dụng quản lý tinh tế để xác định và khai thác triệt để giá trị tài sản tài nguyên của mình. Thông qua hai động lực “mở rộng bên ngoài qua M&A + tối ưu hóa vận hành nội bộ”, chúng tôi sẽ mở rộng quy mô công nghiệp một cách vững chắc và giải phóng động lực mạnh mẽ cho bước nhảy vọt về giá trị công ty.
Hỏi: Tình trạng phục hồi hiện tại của dự án đồng Giai đoạn II sau ảnh hưởng lũ lụt như thế nào? Tiến độ yêu cầu bồi thường bảo hiểm liên quan đã đến đâu? HBIS Resources trả lời: Phần chính của dự án đồng Giai đoạn II về cơ bản đã hoàn thành và hiện đang trong giai đoạn tăng công suất. Đầu năm 2026, do ảnh hưởng của mưa lớn cực đoan và lũ lụt tại Nam Phi, sản xuất hầm lò tạm thời bị đình chỉ. Đến giữa tháng 6, toàn bộ nước trong hầm lò đã được bơm thoát, công tác nạo vét bùn và bảo trì, hiệu chỉnh thiết bị đã hoàn thành, điều kiện làm việc đã được khôi phục về mức trước thảm họa và công tác tăng công suất đang tiến triển có trật tự. Quá trình đánh giá tổn thất, thẩm định và yêu cầu bồi thường bảo hiểm cho trận lũ này có chu kỳ tương đối dài. Công ty đang nỗ lực hết sức để phối hợp với công ty bảo hiểm và tích cực thúc đẩy công tác bồi thường.
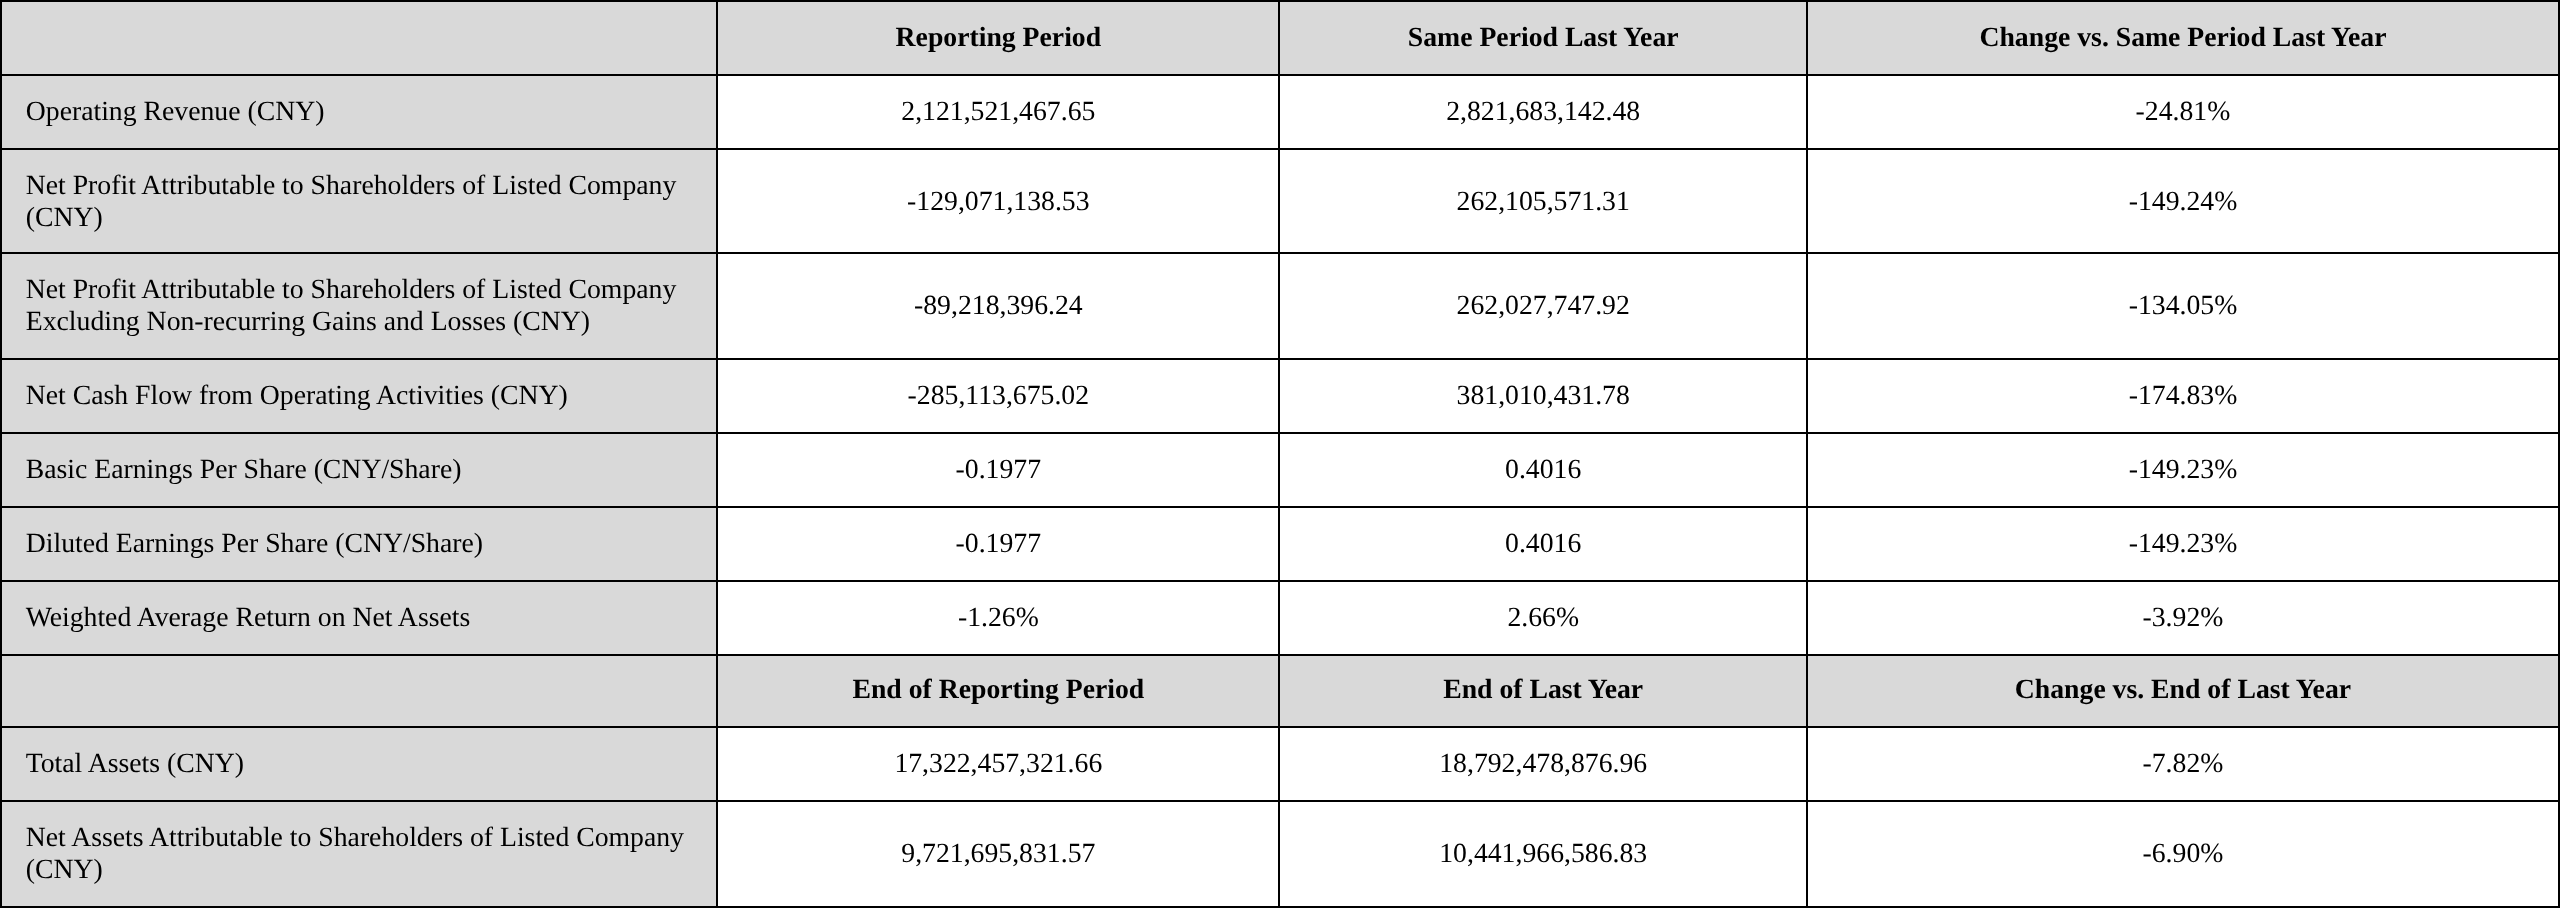
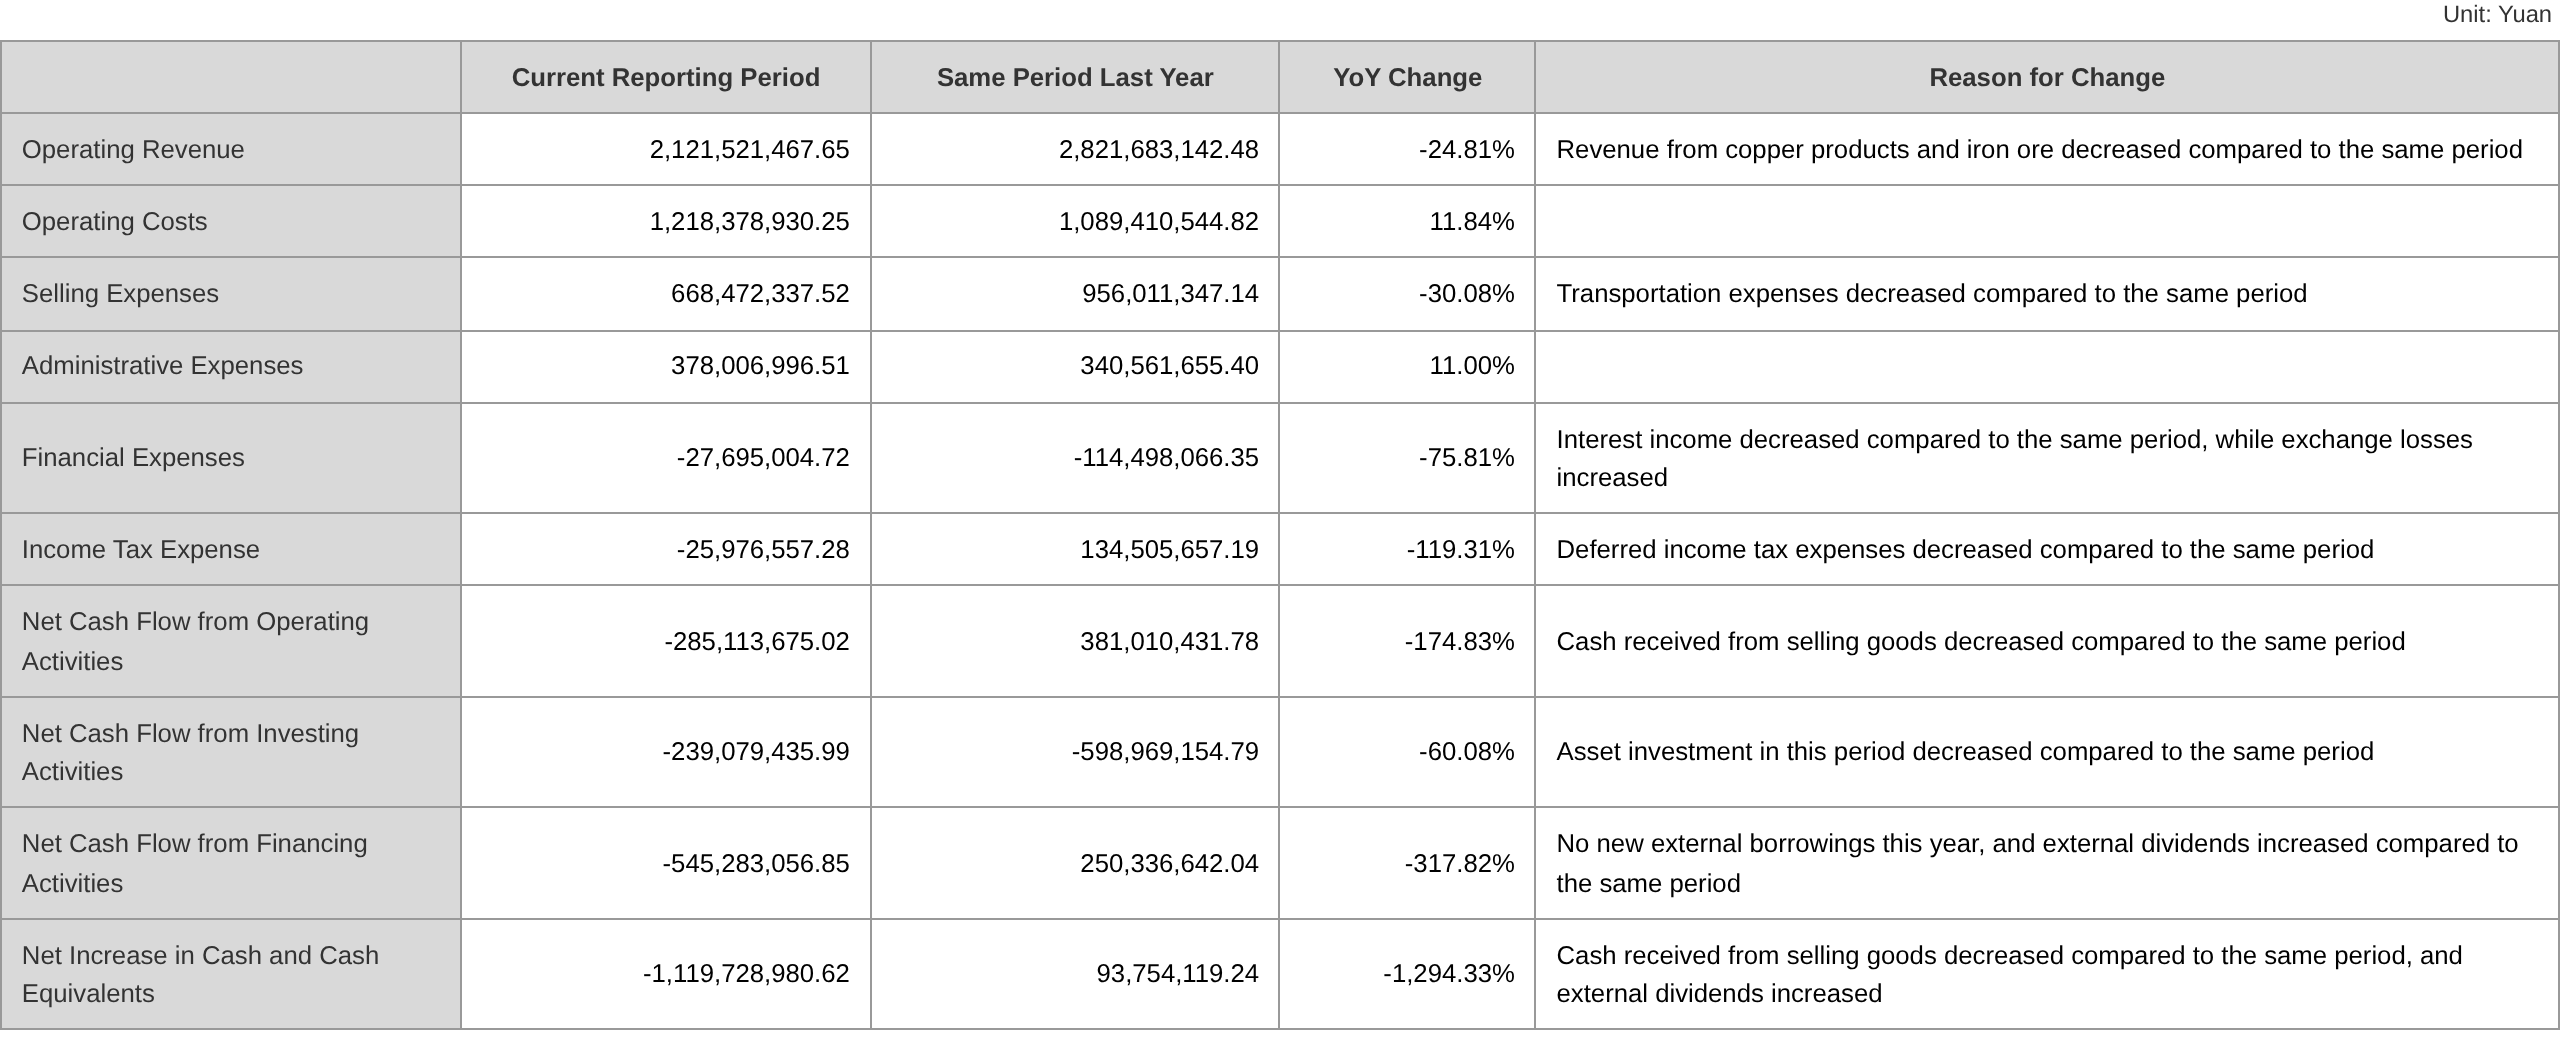
Về hiệu quả tài chính: HBIS Resources đã công bố báo cáo bán niên năm 2026 vào ngày 25 tháng 8, cho thấy trong nửa đầu năm 2026, công ty đạt tổng doanh thu hoạt động 2,122 tỷ nhân dân tệ, giảm 24,81% so với cùng kỳ năm trước và lỗ ròng thuộc về công ty mẹ là 129 triệu nhân dân tệ.
Về hoạt động kinh doanh chính, HBIS Resources cho biết trong báo cáo bán niên: Trong kỳ báo cáo, công ty tập trung phát triển mảng tài nguyên khoáng sản, với hoạt động chính là khai thác, chế biến và kinh doanh đồng, quặng sắt và vermiculite. Bản thân công ty niêm yết là một công ty holding và không trực tiếp tham gia hoạt động sản xuất khai thác mỏ.
Trong phần phân tích hoạt động kinh doanh chính, HBIS Resources cho biết: Trong nửa đầu năm 2026, khu vực Nam Phi hứng chịu mưa lớn kéo dài. Do ảnh hưởng của thảm họa mưa bão cực đoan, hoạt động sản xuất dưới lòng đất của công ty tạm thời bị đình chỉ. Sau khi thảm họa xảy ra, công ty lập tức kích hoạt phương án ứng phó khẩn cấp, tổ chức toàn bộ nhân sự dưới lòng đất sơ tán an toàn có trật tự, bịt kín và bảo vệ đúng cách các thiết bị, linh kiện điện quan trọng dưới lòng đất, tập trung nguồn lực chuyên dụng để bơm nước dưới lòng đất, đồng thời khảo sát hiện trạng, thảo luận và hoàn thiện quy trình khôi phục sản xuất, xây dựng kế hoạch khôi phục sản xuất một cách khoa học. Tính đến cuối kỳ báo cáo, tất cả các mỏ dưới lòng đất đã hoàn tất kiểm tra rủi ro, thoát nước, dọn dẹp và kiểm định thiết bị, khôi phục về trạng thái trước thảm họa. Thảm họa này tạm thời ảnh hưởng đến việc giải phóng công suất của mảng đồng, gây tác động nhất định đến sản lượng đồng kim loại trong nửa đầu năm. Mảng magnetite hoạt động nhìn chung ổn định. Trong nửa đầu năm, sản lượng và doanh số sản phẩm magnetite hàm lượng 65% duy trì ổn định, quy trình logistics và vận chuyển nội địa và địa phương thông suốt, nền tảng sản xuất và tiêu thụ vẫn vững chắc. Tuy nhiên, do ảnh hưởng của biến động địa chính trị tại Trung Đông, nguồn cung dầu thô quốc tế thắt chặt và giá dầu tăng mạnh trong nửa đầu năm, trực tiếp đẩy chi phí vận tải đường biển tăng cao, bào mòn biên lợi nhuận sản phẩm, làm xói mòn mức lợi nhuận tổng thể của mảng magnetite ở mức độ nhất định. Trong nửa đầu năm 2026, sản lượng magnetite của công ty đạt 5,139 triệu tấn, cơ bản đi ngang so với cùng kỳ; lượng magnetite xuất xưởng đạt 5,048 triệu tấn, tăng 1% so với cùng kỳ; doanh số magnetite đạt 4,885 triệu tấn, tăng 3,06% so với cùng kỳ. Sản lượng đồng kim loại đạt 3.966 tấn và doanh số đạt 4.977 tấn, giảm đáng kể so với cùng kỳ năm trước, chủ yếu do ảnh hưởng của lũ lụt. Sản lượng vermiculite đạt 60.200 tấn, giảm 6% so với cùng kỳ năm ngoái, và doanh số bán hàng đạt 59.200 tấn, giảm 4,7% so với cùng kỳ năm ngoái.
HBIS Resources cũng công bố trữ lượng tài nguyên khoáng sản trong báo cáo bán niên: Magnetite của công ty là sản phẩm phụ được tách ra trong quá trình chế biến quặng đồng. Sau nhiều thập kỷ khai thác, tính đến cuối kỳ báo cáo, lượng magnetite tồn kho xấp xỉ 110 triệu tấn, với hàm lượng trung bình khoảng 55%. Sau khi nghiền và tuyển từ, hàm lượng sắt có thể tăng thêm tối đa lên 65%. Năm 2016, công ty đã ủy quyền cho Shanghai Lixin Asset Appraisal Co., Ltd. đánh giá trữ lượng của mỏ đồng Giai đoạn II dựa trên dữ liệu thăm dò sơ bộ. Dữ liệu đánh giá chính như sau: 1. Tính đến ngày 30 tháng 4 năm 2016, trong khu vực khai thác của Mỏ đồng PC (Giai đoạn II), tài nguyên/trữ lượng còn lại (111b+122b+333): khối lượng quặng 362,8856 triệu tấn, hàm lượng kim loại Cu 2,7183 triệu tấn, hàm lượng kim loại TFe 49,7305 triệu tấn, hàm lượng địa chất trung bình của Cu là 0,75%, và hàm lượng địa chất trung bình của TFe là 13,70%; 2. Trữ lượng tài nguyên đã sử dụng được đánh giá: khối lượng quặng 120,5195 triệu tấn, hàm lượng kim loại Cu 964.800 tấn, hàm lượng kim loại TFe 16,3323 triệu tấn, hàm lượng địa chất trung bình của Cu là 0,80%, và hàm lượng địa chất trung bình của TFe là 13,55%; 3. Trữ lượng có thể thu hồi được sử dụng để đánh giá tính đến ngày cơ sở đánh giá: khối lượng quặng 104,8520 triệu tấn, hàm lượng kim loại Cu 839.400 tấn, hàm lượng kim loại TFe 14,2091 triệu tấn, hàm lượng địa chất trung bình của Cu là 0,80%, và hàm lượng địa chất trung bình của TFe là 13,55%. Trong kỳ báo cáo, hoạt động kinh doanh chính của công ty không thay đổi, và không có hoạt động thăm dò mới hoặc chi phí liên quan.
Theo báo cáo nghiên cứu từ Cinda Securities: Dựa trên đánh giá về chu kỳ ngành thép, tại thời điểm hiện tại, với PPI ở mức đáy chu kỳ, thanh khoản thị trường dồi dào và phí bù rủi ro được điều chỉnh tăng, ngành thép sở hữu đặc tính "chống cuộn" mạnh mẽ, cải thiện trung và dài hạn về cung cầu, và dư địa phục hồi lợi nhuận đáng kể. Các doanh nghiệp thép chất lượng cao có độ co giãn tăng trưởng tuyệt vời từ sự phục hồi dần dần của lợi nhuận, cũng như dư địa nâng cao định giá ngành từ cải thiện cung ứng. Ngành này vẫn có cơ hội đầu tư chiến lược trung và dài hạn với giá trị phân bổ nổi bật, và duy trì đánh giá “tích cực” đối với ngành. Dựa trên đánh giá trên, khuyến nghị tập trung từ trên xuống vào: 1) Các doanh nghiệp đầu ngành khu vực có trình độ thiết bị tiên tiến và mức bảo vệ môi trường xuất sắc, như Valin, Shougang Group, Shandong Iron and Steel, Shagang và Sangang Minguang; 2) Các công ty định hướng tích hợp và tái cấu trúc với tiềm năng tăng trưởng tốt, như Baosteel, Nanjing Iron & Steel, Maanshan Iron & Steel, Xinsteel và Angang Steel; 3) Các doanh nghiệp thép đặc biệt hưởng lợi đầy đủ từ chu kỳ năng lượng mới, như CITIC Special Steel, Jiuli Hi-Tech Metals, Fangda Special Steel, Fushun Special Steel, Changbao, Wujin Stainless Steel và Youfa Group; 4) Các nhà cung cấp nguyên liệu thô thượng nguồn có rào cản cao với lợi thế cạnh tranh vượt trội, như Shougang Resources, Jinling Mining, Dazhong Mining, Fangda Carbon và HBIS Resources.