

Sau khi chênh lệch giá HRC-thép cây năm 2026 tăng vọt lên mức cao nhất năm vào tháng 8, nó đã giảm trở lại trong tháng qua, chủ yếu do sự thay đổi về sức mạnh tương đối của nhu cầu cán nguội và cán nóng cùng những điều chỉnh trong cơ cấu cung ứng của các nhà máy thép.
Trong tháng 8, thị trường giao dịch theo logic ngành bất động sản yếu và sản xuất phục hồi, được hỗ trợ bởi các đơn hàng xuất khẩu thép tấm, khiến HRC mạnh hơn đáng kể so với thép cây và đẩy chênh lệch giá lên cao. Bước sang tháng 9, mùa cao điểm truyền thống tháng 9 dần hiện rõ, với việc cơ sở hạ tầng gấp rút hoàn thành đúng hạn thúc đẩy nhu cầu biểu kiến thép cây, giao dịch tại công trường phục hồi và quá trình giảm tồn kho thép cây tăng tốc. Ngược lại, HRC đối mặt với các rào cản thương mại ở nước ngoài gây áp lực lên xuất khẩu, trong khi đơn hàng từ các ngành sản xuất ô tô và đồ gia dụng không đạt kỳ vọng, dẫn đến nhu cầu hạ nguồn suy yếu và giá HRC thiếu động lực tăng. Trong khi đó, chênh lệch giá tăng cao trước đó khuyến khích các nhà máy thép phân bổ lại gang lỏng, tăng sản lượng HRC, còn thép cây thua lỗ kéo dài dẫn đến cắt giảm sản xuất. Sự thay đổi trong động lực cung cầu này khiến chênh lệch giá thu hẹp từ mức cao.
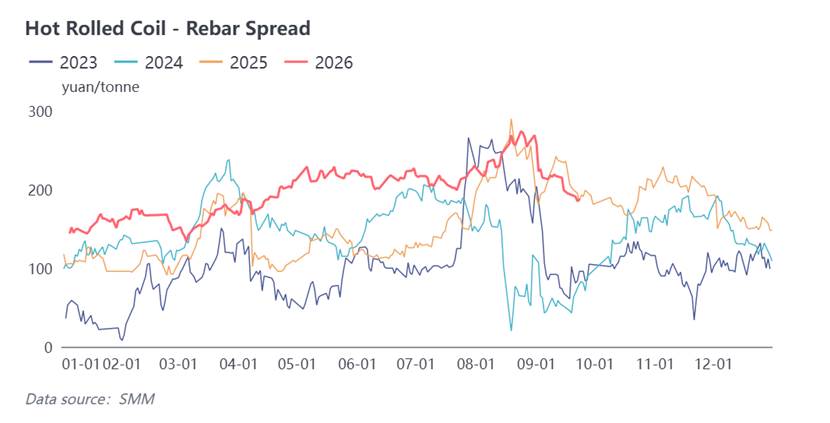
Nhìn sang tháng 10, chênh lệch giá HRC-thép cây có khả năng duy trì xu hướng dao động với trung tâm giảm dần, khó quay lại mức cao của tháng 8. Về phía cầu, tháng 10 vẫn là cửa sổ thi công hạ tầng, nhưng nhiệt độ giảm ở miền bắc Trung Quốc sẽ dần hạn chế hoạt động tại công trường, làm suy yếu tăng trưởng nhu cầu thép cây so với tháng trước. Đối với HRC, sản xuất hạ nguồn khó có sự phục hồi mạnh hơn kỳ vọng và áp lực xuất khẩu vẫn còn. Về phía cung, áp lực nguồn cung từ việc các nhà máy thép chuyển sang sản xuất HRC trước đó sẽ tiếp tục được giải phóng, trong khi việc nối lại sản xuất thép cây khi lợi nhuận phục hồi sẽ tiếp tục nén chênh lệch giá.
Tuy nhiên, đà giảm của chênh lệch giá có hỗ trợ ở đáy, vì chi phí cán HRC tự nhiên cao hơn thép cây, với trung tâm hợp lý trong lịch sử khoảng 120-180 nhân dân tệ/tấn, khiến khả năng đảo ngược đáng kể khó xảy ra. Nhìn chung, chênh lệch giá HRC-thép cây trong tháng 10 dự kiến sẽ củng cố trong phạm vi 150-200 nhân dân tệ/tấn, đồng thời tiếp tục theo dõi nhu cầu biểu kiến cán nguội-cán nóng, tồn kho và tốc độ phân bổ lại gang lỏng của các nhà máy thép.
[SMM Analysis] Chênh lệch giá HRC-thép cây rút khỏi mức cao, có khả năng thu hẹp thêm trong tháng 10
Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.
Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
10 phút trước
[SMM Thép]
Đọc thêm
[SMM Thép]
[Thép cây] Hôm nay, giá chào xuất khẩu thép cây tại cảng Thiên Tân giảm nhẹ 1 USD/tấn, với giá giao dịch tổng thể dao động từ 480-485 USD/tấn. Một số nhà máy gần đây có lượng đơn hàng tương đối tốt và kỳ vọng giá sẽ tăng trong thời gian tới, một số đã nâng giá chào. Về giao dịch, các nhà xuất khẩu cho biết cả lượng hỏi hàng và giao dịch trên thị trường hôm nay đều ở mức vừa phải, không có sự gia tăng đáng kể về khối lượng.
10 phút trước

11 phút trước
[SMM Thép]
Đọc thêm
[SMM Thép]
[SMM Thép] Phản hồi thị trường: Hiện tại, giá FOB thép cây B500B quy cách Φ18mm được báo ở mức 483 USD/tấn, cảng bốc hàng là cảng Thiên Tân.
11 phút trước
12 phút trước
[SMM Thép]
Đọc thêm
[SMM Thép]
[Tôn & Thép tấm] Giá xuất khẩu HRC và các loại tôn, thép tấm khác hôm nay giảm nhẹ, một số mức giá giảm 1 USD/tấn. Giá giao dịch HRC tập trung trong khoảng 494-497 USD/tấn. Phản hồi thị trường tuần này cho thấy lượng yêu cầu giảm so với tuần trước, và một số giá giao dịch cũng giảm so với tuần trước.
12 phút trước
Đăng ký để Tiếp tục Đọc
Tiếp cận những phân tích mới nhất về kim loại và năng lượng mới
Đã có tài khoản?đăng nhập tại đây