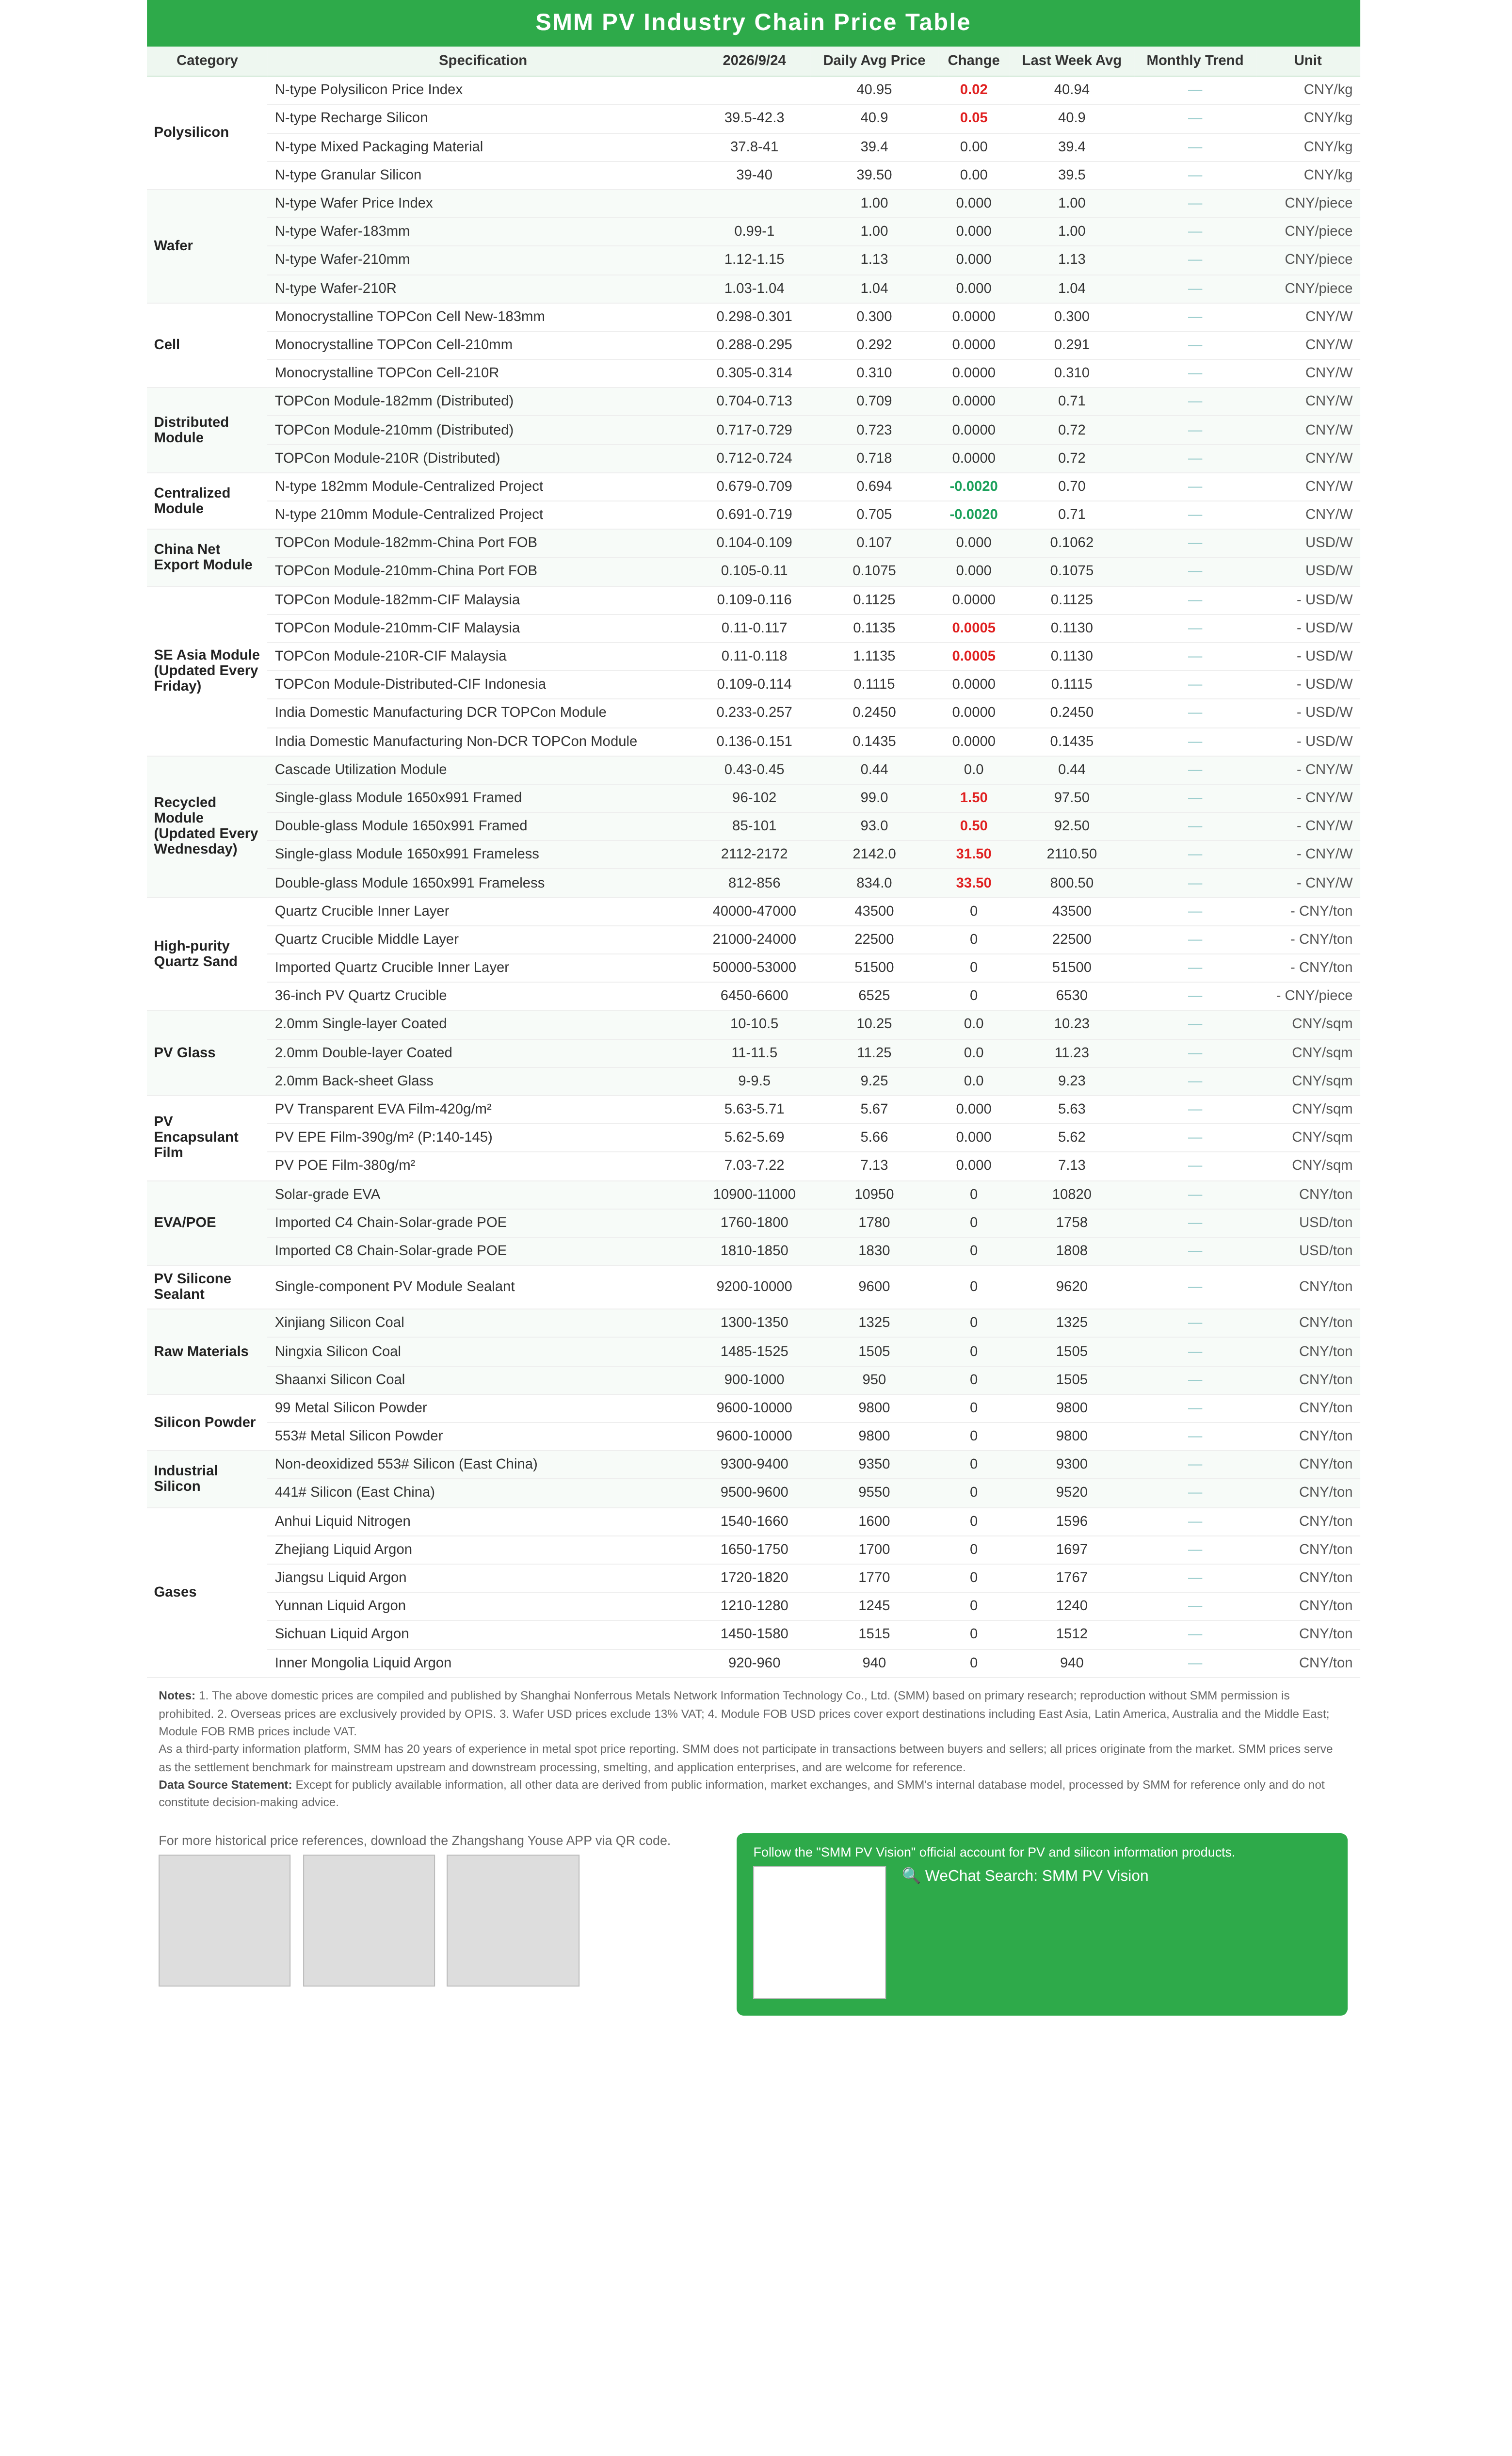
Polysilicon: Tuần này, chỉ số giá polysilicon ở mức 40,95 nhân dân tệ/kg, với polysilicon loại nạp lại N-type được chào giá 39,5-42,37 nhân dân tệ/kg và polysilicon dạng hạt ở mức 39-40 nhân dân tệ/kg. Báo giá thị trường tăng nhẹ trong tuần này, chủ yếu do ảnh hưởng từ các cuộc họp cắt giảm sản lượng trước đó. Khối lượng giao dịch hiện tại vẫn hạn chế, chỉ có một số ít giao dịch giá cao được ký kết, trong khi người mua hạ nguồn chủ yếu chọn hàng giá thấp hơn từ các thương nhân. Sản lượng polysilicon tháng 10 dự kiến sẽ giảm so với tháng trước.
Wafer: Giá wafer tuần này về cơ bản ổn định. Wafer N-type 183 có giá 0,994-1,002 nhân dân tệ/miếng, wafer 210R ở mức 1,026-1,044 nhân dân tệ/miếng, và wafer 210mm ở mức 1,119-1,145 nhân dân tệ/miếng. Báo giá polysilicon thượng nguồn nhìn chung biến động hạn chế, kết hợp với kỳ vọng thị trường về việc cắt giảm sản lượng tiếp theo, kỳ vọng hỗ trợ chi phí vẫn được duy trì. Sau đợt giảm giá liên tiếp trước đó, hiệu ứng biên của việc giảm thêm giá wafer trong việc kích thích xuất hàng đã dần suy yếu, và lập trường định giá của các nhà sản xuất wafer đã chuyển từ chủ động nhượng bộ sang giữ giá ổn định trong tâm thế chờ đợi. Trong khi đó, nhu cầu dự trữ trước kỳ nghỉ của hạ nguồn đã hỗ trợ phần nào cho giá wafer, và thị trường wafer dự kiến sẽ duy trì ổn định trong ngắn hạn.
Solar cell: Giá solar cell ở mọi kích cỡ tuần này nhìn chung ổn định, với thị trường cho thấy sự phân hóa nhu cầu theo cơ cấu và hoạt động giảm tồn kho vừa phải trước kỳ nghỉ. Cuộc giằng co giữa thượng nguồn và hạ nguồn vẫn tiếp diễn, với nhu cầu cứng từ phía module được giải phóng hạn chế. Điều kiện thị trường tổng thể ổn định, ít dư địa cho biến động giá ngắn hạn. Báo giá solar cell giữ ổn định trên diện rộng trong tuần này, với các nhà sản xuất hầu như không điều chỉnh giá. Kích cỡ 183 có giá 0,298-0,31 nhân dân tệ/W, 210R ở mức 0,305-0,314 nhân dân tệ/W, và 210N ở mức 0,288-0,295 nhân dân tệ/W. Hiệu suất phía nhu cầu có sự khác biệt đáng kể: giá 210R vẫn tương đối cao, với mức chấp nhận yếu từ các nhà sản xuất module, và chỉ có một số ít đơn hàng lẻ được ký kết trong nước, khiến nhu cầu tổng thể trầm lắng. 210N được hưởng lợi từ việc dự trữ module trước kỳ nghỉ, với nhu cầu tăng lên và tốc độ xuất hàng cải thiện so với tháng trước. Nhìn chung, tâm lý chờ đợi ở hạ nguồn vẫn nặng nề và nhu cầu cứng không đủ, cuộc giằng co giá giữa thượng nguồn và hạ nguồn vẫn tiếp diễn. Giá pin mặt trời có khả năng duy trì ổn định trong ngắn hạn. Sản lượng toàn ngành trong tháng 9 giảm nhẹ so với tháng 8, mức giảm chủ yếu do ngừng sản xuất để chuyển đổi công nghệ và bảo trì dây chuyền tại một số nhà máy pin chuyên dụng. Nhìn sang tháng 10, lịch sản xuất của ngành có thể tiếp tục xu hướng giảm. Một mặt, một số nhà sản xuất có kế hoạch ngừng sản xuất để bảo trì trong kỳ nghỉ Quốc khánh; mặt khác, một số doanh nghiệp đang dần khởi động chuyển đổi và nâng cấp công nghệ dây chuyền sản xuất, làm tăng kỳ vọng về sự thu hẹp nguồn cung theo giai đoạn. Tồn kho pin mặt trời nhìn chung giảm trong tuần này, do việc tích trữ trước kỳ nghỉ thúc đẩy một giai đoạn giảm tồn kho toàn ngành, với mô hình tồn kho phân hóa đáng kể theo kích thước. 210R tiếp tục được hỗ trợ bởi các đơn hàng xuất khẩu bền vững, giữ tồn kho của nhà sản xuất ở mức thấp. 210N hưởng lợi từ nhu cầu tích trữ trước kỳ nghỉ trong nước, cho thấy mức giảm tồn kho vững chắc. Nhu cầu sử dụng cuối của 183 ở mức trung bình, với tốc độ xuất hàng chậm hơn và động lực giảm tồn kho tương đối yếu hơn. Nhìn chung, áp lực tồn kho trước kỳ nghỉ đã phần nào giảm bớt, nhưng rủi ro tồn kho ngành tăng trở lại sau kỳ nghỉ, khi hoạt động mua sắm của người dùng cuối trở lại mức trung bình, vẫn cần được theo dõi chặt chẽ.
Mô-đun Trung Quốc: Tuần này, xu hướng giá mô-đun Trung Quốc cho thấy sự phân hóa cơ cấu, với mô-đun phân tán ngừng giảm và ổn định trong khi mô-đun tập trung giảm sâu hơn. Về phía phân tán, giá hướng dẫn của doanh nghiệp không thay đổi và giá giao dịch trung bình của hầu hết các quy cách về cơ bản đi ngang trong tuần này, chỉ có mô-đun HJT giảm nhẹ 0,0005 nhân dân tệ/W. Với sự hỗ trợ chi phí và các ràng buộc tự kỷ luật của ngành, giá mô-đun không còn nhiều dư địa để giảm mạnh và ngắn hạn vẫn được kỳ vọng chủ yếu là tích lũy. Tuy nhiên, đáng chú ý là các mô-đun hiệu suất thấp gần đây bắt đầu bán ra nhanh chóng, điều này ở một mức độ nào đó ảnh hưởng đến khả năng giữ giá vững của các mô-đun thông thường. Về phía tập trung, nhu cầu tiếp tục cải thiện nhẹ: khối lượng giao hàng gần đây liên tục tăng, một số đấu thầu dự án lớn tiến triển ổn định và lắp đặt cùng đơn hàng cho thấy tăng trưởng hai chiều. Tuy nhiên, giá vẫn chưa có động lực tăng, và mức giảm của ba quy cách thực tế đã nới rộng lên 0,004 nhân dân tệ/W trong tuần này. Tính đến hiện tại, giá trung bình của tấm pin Topcon Trung Quốc-182mm (phân phối) là 0,7085 nhân dân tệ/W; Topcon-210mm (phân phối) trung bình 0,723 nhân dân tệ/W; Topcon-210R (phân phối) trung bình 0,718 nhân dân tệ/W; Topcon-210R công suất cao (phân phối) trung bình 0,757 nhân dân tệ/W; BC-210R (phân phối) trung bình 0,7635 nhân dân tệ/W; HJT-210mm (phân phối) trung bình 0,732 nhân dân tệ/W. Về phía tập trung, tấm pin 182mm có giá 0,694 nhân dân tệ/W, 210mm là 0,705 nhân dân tệ/W, và 210R là 0,700 nhân dân tệ/W. Về tồn kho, tồn kho tấm pin Trung Quốc tiếp tục giảm nhẹ. Mức tồn kho tổng thể tại các nhà sản xuất tấm pin Trung Quốc hiện vẫn vượt 25GW, nhưng dự kiến sẽ tiếp tục giảm khi đơn hàng xuất khẩu đến và khối lượng giao hàng tập trung tăng.
Giá FOB xuất khẩu tấm pin:
Tuần này, giá FOB tấm pin nhìn chung ổn định, với báo giá của các sản phẩm khác nhau có sự phân hóa nhẹ. Hầu hết các nhà sản xuất vẫn duy trì báo giá của tuần trước, trong khi một số ít doanh nghiệp hàng đầu bắt đầu tăng báo giá cho các đơn hàng kỳ hạn và tấm pin TOPCon và BC thông thường, đồng thời dần rút lại các mức giá thấp trước đó. Tuy nhiên, nhu cầu ở nước ngoài vẫn chưa cải thiện đáng kể, và giá giao dịch thực tế có rất ít dư địa để tăng theo. Trong khi đó, một số nhà phân phối vẫn đang xả hàng tồn kho với giá thấp, kết hợp với áp lực tiêu thụ tồn kho đối với tấm pin hiệu suất thấp và cạnh tranh cho các đơn hàng tập trung lớn, một số ít báo giá cực thấp vẫn xuất hiện trên thị trường. Tuy nhiên, các nhà sản xuất chủ lưu hạng nhất hiện chưa làm theo, và mức giá giao dịch chủ lưu vẫn duy trì gần 0,107-0,108 USD/W. Hiện tại, mức độ sẵn sàng nhận đơn và điều chỉnh giá của thị trường đang ở mức thấp, và giá ngắn hạn dự kiến sẽ tiếp tục đi ngang.
Giá CIF tấm pin Đông Nam Á:
Tuần này, thị trường tấm pin Đông Nam Á nhìn chung tiếp tục xu hướng của tuần trước, với giá của một số quy cách tăng nhẹ hoặc biên độ giá được nới rộng. Một số nhà phân phối đã bắt đầu xả hàng tồn kho các tấm pin công suất 620W trở xuống với giá thấp, với bầu không khí bán giá thấp mạnh mẽ cho các sản phẩm công suất thấp, mặc dù khối lượng giao dịch thực tế đối với tấm pin tiêu chuẩn và công suất cao vẫn hạn chế.
Tính đến hôm nay, giá CIF của các tấm pin TOPCon trên các thị trường Đông Nam Á như sau:
Tại Malaysia, giá CIF là 0,109–0,116 USD/W đối với tấm pin 182mm, 0,110–0,117 USD/W đối với tấm pin 210mm và 0,110–0,117 USD/W đối với tấm pin 210R;
tại Indonesia, giá CIF cho tấm pin TOPCon phân tán là 0,109–0,114 USD/W;
tại Thái Lan, giá CIF là 0,108–0,115 USD/W đối với tấm pin 182mm, 0,109–0,116 USD/W đối với tấm pin 210mm và 0,109–0,116 USD/W đối với tấm pin 210R;
tại Việt Nam, giá CIF là 0,106–0,113 USD/W đối với tấm pin 182mm, 0,107–0,114 USD/W đối với tấm pin 210mm và 0,107–0,114 USD/W đối với tấm pin 210R.
Theo thị trường, giao dịch giá thấp vẫn là đặc điểm chủ đạo ở hầu hết các thị trường, trong khi nhu cầu tại Indonesia tiếp tục chờ đợi hoạt động dự án và sự phục hồi chung của thị trường. Tại Thái Lan, dự thảo PDP 2026 đã được công bố trước đó; nếu được triển khai chính thức, các kế hoạch lắp đặt và sắp xếp dự án cụ thể sẽ trở thành trọng tâm chính đối với nhu cầu tấm pin nội địa.
Tấm pin Ấn Độ: Tuần này, thị trường tấm pin Ấn Độ tiếp tục cho thấy sự phân hóa giữa phân khúc DCR và non-DCR, với giá của cả hai loại sản phẩm vẫn ổn định. Tính đến hôm nay, giá tấm pin TOPCon DCR sản xuất tại Ấn Độ là 0,233–0,257 USD/W, trong khi giá tấm pin TOPCon non-DCR là 0,136–0,151 USD/W. Khi gần đến cuối năm, nhu cầu dự án nội địa tại Ấn Độ đã hỗ trợ phần nào cho tấm pin DCR và điều kiện thị trường cải thiện nhẹ; tấm pin non-DCR được hỗ trợ bởi nhu cầu bên ngoài, với giá tương đối vững. Về phía tồn kho, tồn kho tấm pin DCR của Ấn Độ tăng nhẹ theo tuần lên 13,52GW, trong khi tồn kho pin mặt trời DCR giảm xuống 3,85GW. Về mặt chính sách, “Chính sách Mục 232” của Mỹ đã đưa ra các quy định mới vào ngày 22 tháng 9, thắt chặt hơn nữa việc kiểm soát tình trạng gom hàng tập trung trước khi áp thuế và giá nhập khẩu tối thiểu. Các quy định mới có hiệu lực cùng ngày, sẽ tự động hết hạn vào ngày 3 tháng 12 và áp đặt hạn mức khối lượng hàng tuần cứng nhắc đối với các nhà nhập khẩu nộp hồ sơ lần đầu sau ngày 6 tháng 8, đồng thời tăng cường giám sát các đợt tăng khối lượng bất thường từ các nhà nhập khẩu hiện hữu. Nếu việc thực thi tiếp tục được thắt chặt, nhu cầu gom hàng tập trung sang Mỹ đối với tấm pin non-DCR của Ấn Độ có thể dần hạ nhiệt, với nhu cầu bên ngoài và khối lượng xuất hàng có nguy cơ giảm nhẹ.
Mô-đun châu Âu:
Tuần này, nhu cầu phục hồi tại thị trường mô-đun châu Âu vẫn hạn chế, giao dịch thực tế chủ yếu tập trung vào các đơn hàng bổ sung, phần còn lại vẫn chủ yếu là thăm dò và đàm phán giá. Trên thị trường phân phối, kỳ vọng giá giữa thượng nguồn và hạ nguồn có sự phân hóa, các nhà sản xuất nhìn chung giữ thái độ chờ đợi. Mặc dù một số doanh nghiệp hàng đầu phát tín hiệu ý định tăng giá sau này, nhưng liệu điều này có thành hiện thực hay không vẫn phụ thuộc vào mức độ chấp nhận của người dùng cuối. Cạnh tranh giá đối với các đơn hàng dự án lớn gay gắt hơn, đặc biệt là các dự án tập trung trên 100 MW, nơi cạnh tranh giá thấp giữa các nhà sản xuất riêng lẻ vẫn tiếp diễn. Nhìn chung, giá mô-đun phân tán tuần này giảm nhẹ, trong khi giá mô-đun tập trung về cơ bản ổn định, giao dịch thị trường vẫn trầm lắng. Tính đến hôm nay, giá mô-đun TOPCon đã nộp thuế giao tại kho Rotterdam như sau: mô-đun phân tán 210R (48 cell) ở mức 0,1084–0,1170 euro/W, mô-đun phân tán 210R (66/72 cell) ở mức 0,1015–0,1112 euro/W; mô-đun tập trung 210R (66/72 cell) ở mức 0,0991–0,1090 euro/W, và mô-đun tập trung 210mm (66/72 cell) ở mức 0,0995–0,1095 euro/W. Dựa trên giá trung bình theo loại mô-đun, giá kho tại Bồ Đào Nha và Hy Lạp cao hơn khoảng 2,2%–2,4% so với Rotterdam.
Người dùng cuối: Tuần này, mô-đun PV ghi nhận cả giá và khối lượng đều tăng. Theo thống kê của SMM, từ ngày 14 tháng 9 đến ngày 20 tháng 9 năm 2026, các doanh nghiệp Trung Quốc đã trúng thầu 53 dự án mô-đun PV, với giá trung bình có trọng số trong một tuần là 0,73 nhân dân tệ/W, tăng 0,01 nhân dân tệ/W so với kỳ thống kê trước. Tổng công suất mua sắm được trao là 5.444,44 MW, tăng 2.226,65 MW so với kỳ trước.
Theo phân tích của SMM, công suất trúng thầu chính trong kỳ thống kê hiện tại nằm trong khoảng 500 MW–5.000 MW, chiếm 82,65% tổng công suất trúng thầu được công bố. Phân tích theo khoảng công suất như sau:
Khoảng 0 MW–1 MW có 5 dự án, chiếm 0,03% công suất, với giá trung bình 0,773 nhân dân tệ/W;
khoảng 1 MW–6 MW có 5 dự án, chiếm 0,32% công suất, với giá trung bình 0,845 nhân dân tệ/W;
khoảng 6 MW–50 MW có 7 dự án, chiếm 2,58% công suất, với giá trung bình 0,696 nhân dân tệ/W;
khoảng 50 MW–100 MW có 2 dự án, chiếm 2,13% công suất, với giá trung bình 0,700 nhân dân tệ/W;
khoảng 100 MW–200 MW có 3 dự án, chiếm 6,78% công suất, giá trung bình không được công bố;
khoảng 200 MW–500 MW có 1 dự án, chiếm 5,51% công suất, với giá trung bình 0,782 nhân dân tệ/W;
khoảng 500 MW–1.000 MW có 2 dự án, chiếm 27,55% công suất, với giá trung bình 0,710 nhân dân tệ/W;
khoảng 2.000 MW–5.000 MW có 1 dự án, chiếm 55,10% công suất, giá trung bình không được công bố.
Theo phân tích của SMM, giá trung bình có trọng số trong kỳ thống kê hiện tại là 0,73 nhân dân tệ/W, tăng 0,01 nhân dân tệ/W so với tuần trước.
Về tổng công suất mua sắm được trao thầu, tuần này ghi nhận 5.444,44 MW, tăng 2.226,65 MW so với kỳ thống kê trước. Hai dự án mua sắm khung đã được mở thầu trong kỳ thống kê hiện tại: gói 3.000 MW của dự án "Mô-đun quang điện 2026-2027 của Công ty TNHH Công nghệ Thông tin Mạng lưới Xây dựng Đường sắt Trung Quốc" được trao cho Công ty TNHH TrinaSolar, cũng như Gói 1 của dự án "Mô-đun quang điện 2026-2027 của Tập đoàn Công ty TNHH Dẫn nước Nam-Bắc Trung Quốc", 1.000 MW được trao cho Công ty TNHH TrinaSolar với giá 0,71 nhân dân tệ/W, và Gói 2 của cùng dự án, 300 MW được trao cho Công ty TNHH Công nghệ Năng lượng Mặt trời LONGi với giá 0,782 nhân dân tệ/W.
Về phân bố khu vực, Bắc Kinh có công suất được trao lớn nhất tuần này, chiếm 79,03% tổng số, tiếp theo là Khu tự trị dân tộc Hồi Ninh Hạ và Vân Nam, lần lượt chiếm 9,18% và 3,85% tổng số.
Thông tin trao thầu chính trong kỳ thống kê (14 tháng 9 đến 20 tháng 9):
Trong dự án "Mô-đun quang điện 2026-2027 của Công ty TNHH Công nghệ Thông tin Mạng lưới Xây dựng Đường sắt Trung Quốc", Công ty TNHH TrinaSolar được trao 3.000 MW mô-đun quang điện.
Trong Gói 1 của dự án "Mô-đun quang điện 2026-2027 của Tập đoàn Công ty TNHH Dẫn nước Nam-Bắc Trung Quốc", Công ty TNHH TrinaSolar được trao 1.000 MW mô-đun quang điện với giá trung bình 0,71 nhân dân tệ/W.
Trong dự án "Mô-đun quang điện kính đôi silicon đơn tinh thể thuộc Dự án quang điện hỗn hợp Linh Vũ 500.000 kW của TCL Zhonghuan, CGN New Energy, Viện Bắc Kinh thuộc Công ty TNHH Xây dựng Điện lực Trung Quốc", Công ty TNHH Công nghệ Năng lượng Mới TCL Zhonghuan được trao 500 MW mô-đun quang điện.
Trong Gói 2 của dự án "Mô-đun quang điện 2026-2027 của Tập đoàn Công ty TNHH Dẫn nước Nam-Bắc Trung Quốc", Công ty TNHH Công nghệ Năng lượng Mặt trời LONGi được trao 300 MW mô-đun quang điện với giá trung bình 0,782 nhân dân tệ/W.
Kính quang điện: Tuần này, giá kính quang điện phân khúc thấp đã tăng, với quy cách 2,0 mm dẫn đầu mức tăng. Tính đến ngày 24 tháng 9, giá trung bình của kính phủ hai lớp 3,2 mm là 17,3 nhân dân tệ/m², không đổi so với tuần trước, trong khi giá trung bình của kính phủ hai lớp 2,0 mm tăng lên 11,25 nhân dân tệ/m², tăng 1,35% so với tuần trước. Giá giao dịch thực tế của các cầu thủ hàng đầu vẫn duy trì ở mức 11 nhân dân tệ/m² do khối lượng và các chính sách ưu đãi. Về triển vọng giá tiếp theo, SMM cho rằng nền tảng cho xu hướng tăng vẫn còn nguyên vẹn. Hỗ trợ cốt lõi nằm ở phía cung, nơi kỳ vọng vẫn yếu và việc cắt giảm sản lượng tháng 9 tại các lò nung sẽ tiếp tục làm suy yếu kỳ vọng nguồn cung tháng 10. Phía tồn kho cũng đang phối hợp, khi xu hướng giảm tồn kho theo ngày mà SMM theo dõi vẫn tiếp tục. Đồng thời, chúng ta cần đề phòng hai rủi ro lớn: thứ nhất, nếu mức độ chấp nhận giá kính cao của các nhà sản xuất mô-đun suy yếu và tốc độ tích trữ chậm lại, dư địa tăng giá sẽ bị nén đáng kể; thứ hai, nếu giá nhanh chóng phục hồi lên trên phạm vi có lợi nhuận, các dây chuyền sản xuất trước đây đã sửa chữa nguội có thể đẩy nhanh việc nối lại sản xuất, và việc bổ sung nguồn cung sẽ hạn chế đà tăng tiếp tục của giá.
Phim: Tuần này, phạm vi giá phim là 27.800–28.200 nhân dân tệ/tấn, và vòng đàm phán giá phim thứ hai đã dẫn đến điều chỉnh tăng. Tuần trước, các nhà sản xuất phim đã đẩy sớm vòng đàm phán thứ hai. Dưới ảnh hưởng kết hợp của giá thị trường nhựa EVA thượng nguồn tăng, giá nguyên liệu thô cao và nhu cầu cứng đảm bảo nguồn cung hạ nguồn vào giữa đến cuối tháng, các nhà sản xuất mô-đun có dư địa đàm phán tương đối hạn chế, và mức tăng cuối cùng đã được thực hiện thành công. Sắp tới, cần tập trung vào kết quả của vòng đàm phán hàng tháng mới vào cuối tháng, cũng như tác động tiếp tục của biến động giá nhựa EVA đối với phía chi phí phim.
EVA: Tuần này, giá giao ngay nhựa EVA cấp quang điện là 10.900-11.000 nhân dân tệ/tấn, với giá nhựa tăng. Về phía chi phí, giá dầu quốc tế đã giảm từ mức cao trước đó, nhưng các nguyên liệu thô như ethylene và vinyl acetate vẫn duy trì ở mức tương đối cao trong ngắn hạn, và hỗ trợ chi phí nhựa vẫn chưa nới lỏng đáng kể; về phía cung, hàng giao ngay có sẵn trên thị trường tương đối khan hiếm, tồn kho của các nhà máy hóa dầu thấp, và tâm lý giữ giá của các thương nhân vẫn còn, tạo hỗ trợ đáy cho giá. Nhìn chung, với sự cộng hưởng của tình trạng thắt chặt nguồn cung ngắn hạn và hỗ trợ chi phí, giá nhựa dự kiến sẽ vẫn vững, nhưng dư địa tăng thêm đã thu hẹp so với trước đó.
POE: Tuần này, giá giao POE tại Trung Quốc là 13.000-13.100 nhân dân tệ/tấn, với giá tiếp tục tăng. Do giá nguyên liệu thô tăng, các doanh nghiệp chịu áp lực chi phí sản xuất gia tăng, nhu cầu phục hồi lợi nhuận tăng cao. Tuy nhiên, nhu cầu hạ nguồn hiện tại đối với POE quang điện có độ cứng tương đối hạn chế, và mức độ chấp nhận tăng giá nhựa của các nhà sản xuất màng vẫn cần được quan sát. Trong ngắn hạn, mặc dù giá POE được hỗ trợ bởi chi phí và được thúc đẩy bởi nhu cầu phục hồi lợi nhuận của doanh nghiệp, việc tăng giá có thể duy trì hay không vẫn phụ thuộc vào giao dịch thực tế và mức độ chấp nhận của hạ nguồn.
Cát thạch anh độ tinh khiết cao: Tuần này, giá cát thạch anh độ tinh khiết cao nhìn chung ổn định, cát lớp trong ở mức 40.000-47.000 nhân dân tệ/tấn, cát lớp giữa ở mức 21.000-24.000 nhân dân tệ/tấn, cát lớp ngoài ở mức 12.500-18.000 nhân dân tệ/tấn, và đơn hàng cát nhập khẩu giao ngay ở mức 50.000-53.000 nhân dân tệ/tấn, với báo giá của tất cả các quy cách không thay đổi. Đối với nồi nấu, nồi 33 inch ở mức 5.400-5.700 nhân dân tệ/chiếc, và nồi 36 inch ở mức 6.450-6.600 nhân dân tệ/chiếc, với giá nồi nấu giảm lần lượt 100 nhân dân tệ và 50 nhân dân tệ so với tuần trước, và trung tâm giá dịch chuyển nhẹ xuống dưới. Gần đây, giá cát thạch anh về cơ bản đã củng cố ở mức thấp sau một loạt đợt giảm, nhưng kể từ nửa cuối năm, sản lượng nồi nấu giảm đã dẫn đến tồn kho cát thạch anh của Trung Quốc tăng. Gần đây, một số nhà sản xuất hạ nguồn đã bắt đầu bán tháo cát trong nước và cát nhập khẩu, điều này có thể có tác động nhất định đến giá cát trong thời gian tới. Nhưng cạnh tranh giá thấp ở phía nồi nấu vẫn chưa hoàn toàn lắng xuống. Với sự hỗ trợ của chi phí, dư địa cho một đợt giảm giá mạnh nữa trong thời gian tới là tương đối nhỏ, nhưng vẫn cần theo dõi chặt chẽ cạnh tranh nồi nấu gần đây. Trong quý 4, sản lượng tấm silicon dự kiến không cải thiện đáng kể, kỳ vọng cạnh tranh giữa các doanh nghiệp vẫn gay gắt, và khả năng mặc cả giá tương đối mạnh.
Tái chế mô-đun: Tuần trước, giá thị trường tái chế mô-đun quang điện trong nước đã phục hồi phần nào.
Các mẫu có khung khổ nhỏ đầu kỳ tăng khoảng 0,5-1,5 nhân dân tệ/khối, với giá kính đơn hàng đầu trong khoảng 98-114 nhân dân tệ/khối, trong khi các mẫu không khung tăng 31-34 nhân dân tệ/tấn, với giá kính đơn hàng đầu trong khoảng 2.112-2.172 nhân dân tệ/khối. Ngoài các mô-đun khổ nhỏ đầu kỳ, giá khổ lớn cũng cho thấy xu hướng phục hồi, với giá mẫu có khung tăng khoảng 2-3 nhân dân tệ/khối và mẫu không khung tăng khoảng 26-30 nhân dân tệ/tấn.
Đợt điều chỉnh giá lần này chịu ảnh hưởng từ sự phục hồi của giá giao ngay các kim loại tái chế chính. Tuần trước, giá bạc giao ngay tăng nhẹ, trong khi giá nhôm tiếp tục dao động ở mức cao. Theo SMM, giá bạc giao ngay số 1 dao động tăng từ 15.492 nhân dân tệ/kg vào ngày 16 tháng 9 lên 16.161 nhân dân tệ/kg vào ngày 23 tháng 9; giá nhôm A00 tiếp tục dao động ở mức cao, từ 24.160 nhân dân tệ/tấn vào ngày 16 tháng 9 lên 24.240 nhân dân tệ/tấn vào ngày 23 tháng 9.