SMM, ngày 24 tháng 9 năm 2026:
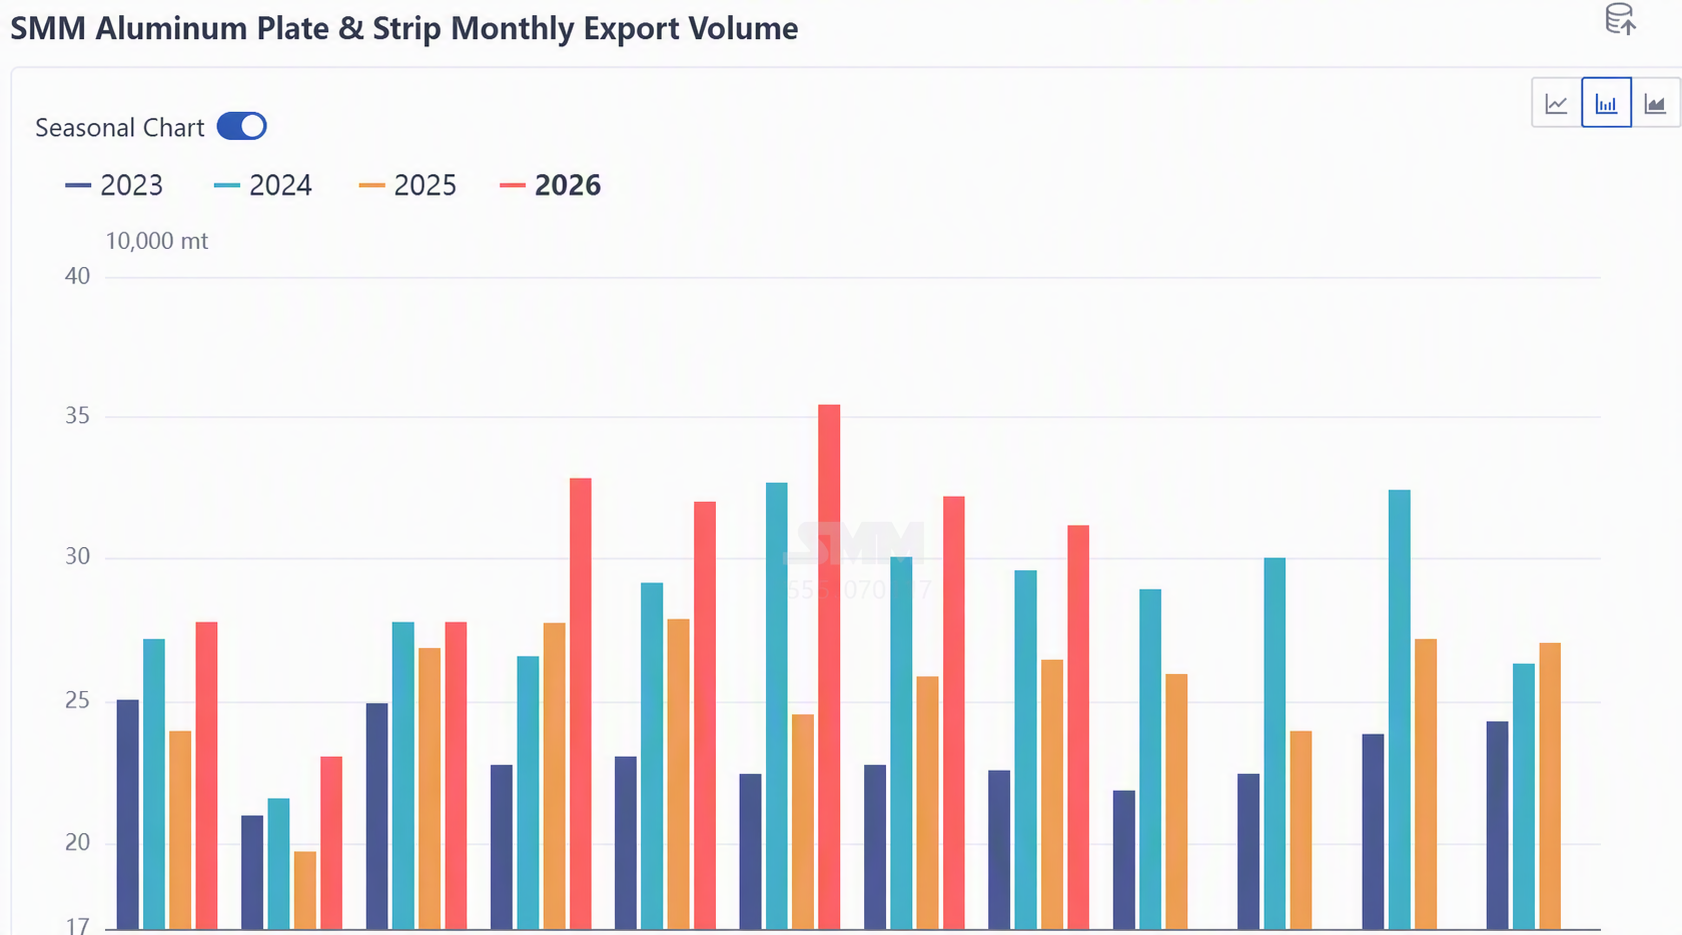
Số liệu hải quan cho thấy tổng xuất khẩu tấm/dải nhôm của Trung Quốc đạt 31,19 triệu tấn trong tháng 8 năm 2026, giảm 3,3% so với tháng trước (giảm 1,07 triệu tấn so với 322.700 tấn trong tháng 7), tăng 17,7% so với cùng kỳ năm ngoái. Đây là tháng giảm thứ hai liên tiếp sau mức giảm 9,0% so với tháng trước của tháng 7, dù tốc độ giảm đã thu hẹp đáng kể, với xuất khẩu nhìn chung vẫn duy trì ở mức cao lịch sử. Trong tháng 1-8, xuất khẩu tấm/dải nhôm lũy kế của Trung Quốc đạt 2,427 triệu tấn, tăng 19,3% so với cùng kỳ năm ngoái, với mức nền xuất khẩu cao hơn một cách có hệ thống so với cùng kỳ năm trước. Nhìn vào đường cong xuất khẩu hàng tháng, xuất khẩu tấm/dải nhôm đã tăng rõ rệt kể từ tháng 4 năm 2026, đạt mức cao nhất từ đầu năm vào tháng 5-6 (354.544 tấn trong tháng 6), trước khi bước vào kênh thoái lui khỏi mức cao trong tháng 7-8. Mức 311.931 tấn của tháng 8 tương đương 88% đỉnh tháng 6, nhưng vẫn cao hơn 18% so với cùng kỳ năm ngoái (265.096 tấn).
Theo khu vực, Bắc Mỹ (Mỹ + Canada + Mexico) đã vượt qua Đông Nam Á với thị phần 23,9% để trở thành khu vực xuất khẩu lớn nhất trong tháng 8, chủ yếu được thúc đẩy bởi mức tăng trưởng mạnh +43,0% của Mexico. Thị phần Đông Nam Á giảm xuống còn 23,7%, trong khi Trung Đông và châu Âu lần lượt giảm 15,4% và 15,4%, là những nguồn chính gây ra mức giảm chung trong tháng. Theo quốc gia, Mexico vươn lên vị trí dẫn đầu với 49.934 tấn, tăng 43,0% so với tháng trước, trở thành động lực tăng trưởng cốt lõi trong tháng 8. Trong khi đó, xuất khẩu sang Mỹ giảm mạnh từ 16.240 tấn trong tháng 7 xuống còn 7.192 tấn (-55,7%).
Xuất khẩu tháng 8 của Mexico tăng vọt 43,0% so với tháng trước để chiếm vị trí dẫn đầu, nhưng sự tăng vọt này không đến từ mở rộng nhu cầu—mà là động thái gom hàng tập trung trước kỳ vọng về một vòng thuế quan mới đối với Trung Quốc. Kể từ năm 2026, thuế quan của Mexico đối với Trung Quốc đã leo thang theo ba giai đoạn: bắt đầu từ tháng 1, thuế 10%-50% được áp dụng đối với khoảng 1.463 dòng thuế cho các quốc gia không có hiệp định thương mại tự do; vào ngày 24 tháng 4, mức thuế bổ sung 5%-35% được áp dụng đối với 185 dòng thuế; và vào ngày 18 tháng 8, Bloomberg đưa tin Mexico đang xem xét các hạn chế thương mại tiếp theo đối với các sản phẩm như thép và ô tô, với Bộ Kinh tế xác nhận đã tham vấn với các doanh nghiệp. Điều này đã làm dấy lên kỳ vọng tăng thuế—các nhà xuất khẩu đẩy nhanh việc giao hàng trước khi thuế có hiệu lực, và các nhà nhập khẩu Mexico tích trữ hàng trước khi thuế tăng, dẫn đến sự tăng vọt kiểu xung trong xuất khẩu tháng 8. Trong bối cảnh tổng xuất khẩu của Trung Quốc giảm 3,3% so với tháng trước, Mexico đơn độc đi ngược xu hướng, với thị phần tăng vọt từ 10,9% trong tháng 7 lên 16,0%. Nhìn dài hạn hơn, xuất khẩu lũy kế sang Mexico trong tháng 1-8 đạt tổng cộng 307.304 tấn, giảm 4,3% so với cùng kỳ năm trước, kém mức tăng trưởng xuất khẩu chung (+19,2%) tới 23 điểm phần trăm. Sự cùng tồn tại của mức giảm lũy kế và mức tăng đột biến trong một tháng chính là kết quả của hai lực đối lập: sự kìm hãm của thuế trong nửa đầu năm và việc chạy trước do kỳ vọng mới trong tháng 8.
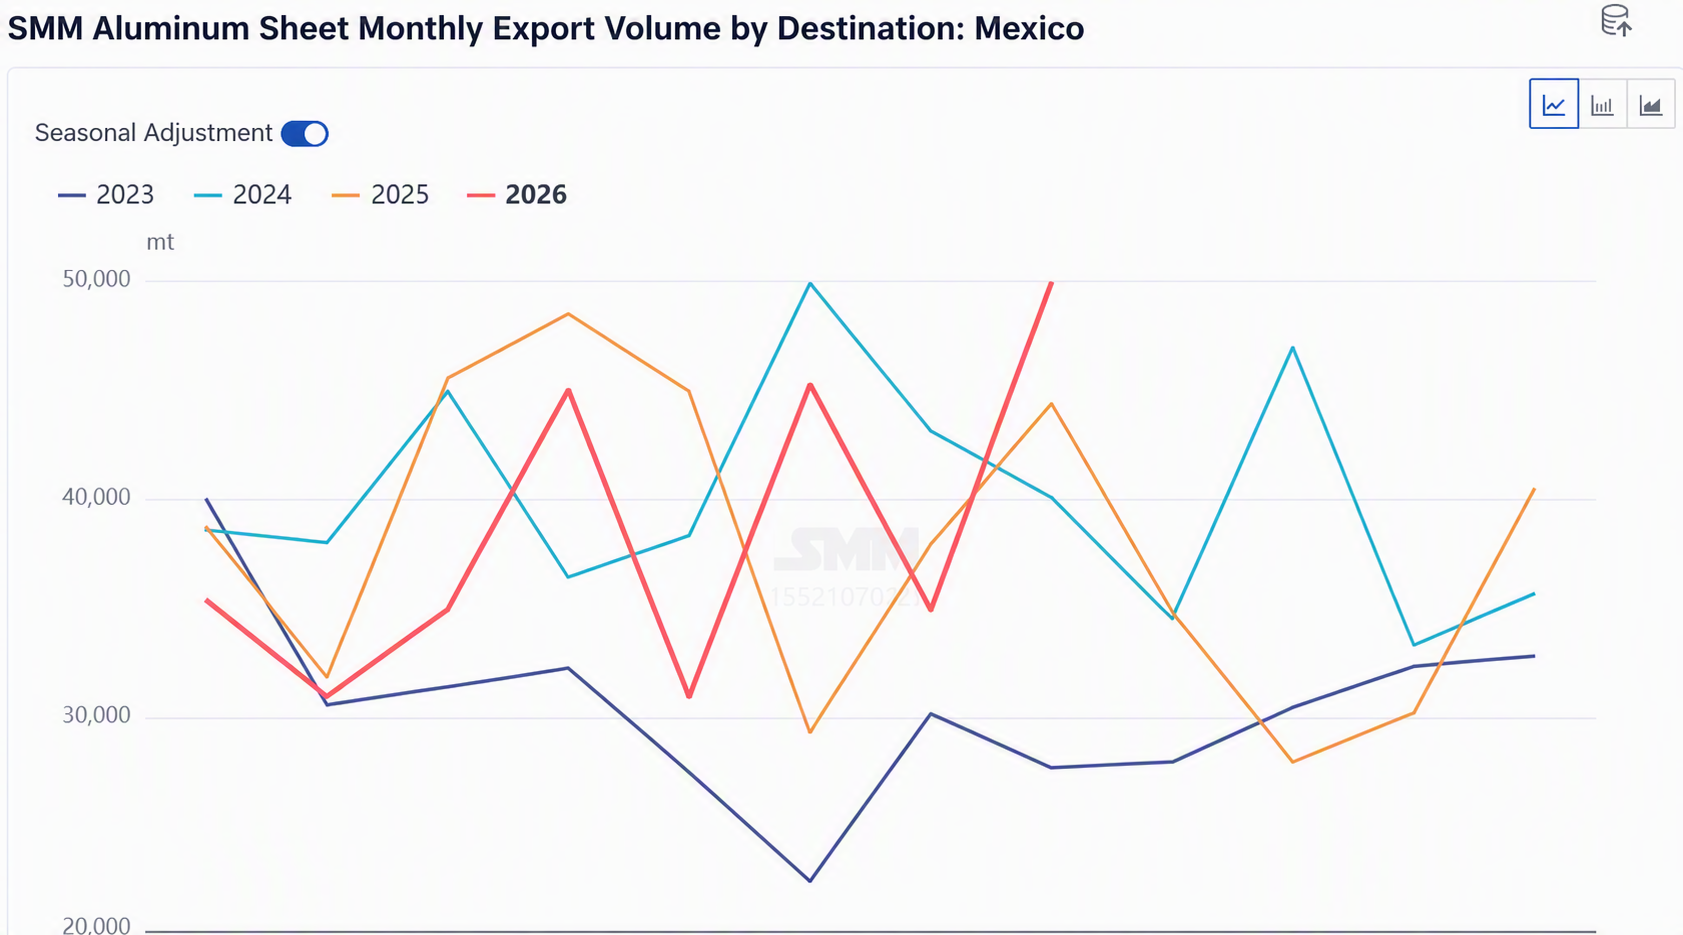
Nhìn về nửa cuối năm, xuất khẩu sang Mỹ dự kiến sẽ giảm về mức thấp. Tỷ giá SHFE/LME ngày càng nới rộng sẽ tiếp tục gây áp lực lên các đơn hàng mới. Xuất khẩu dự kiến sẽ giảm thêm từ tháng 9, với mức xuất khẩu trung bình hàng tháng quý 4 rơi vào khoảng 260.000-300.000 tấn. Với nền tảng vững chắc 2,427 triệu tấn trong tháng 1-8, và ước tính trung tính cho tháng 9-12 (trung bình hàng tháng 270.000 tấn, tổng cộng khoảng 1,08 triệu tấn trong bốn tháng), xuất khẩu cả năm vẫn dự kiến đạt 3,45-3,6 triệu tấn, vượt mức 3,07 triệu tấn năm 2025 và có khả năng vượt mức 3,43 triệu tấn năm 2024. Theo thị trường, hiệu ứng chạy trước của Mexico có khả năng kéo dài đến khoảng vòng đàm phán Washington Mỹ-Mexico lần thứ tư (cuối tháng 9), với xuất khẩu tháng 9 sang Mexico dự kiến duy trì ở mức cao 45.000-50.000 tấn. Bước vào quý 4, nếu thỏa thuận khung Mỹ-Mexico được hoàn tất vào cuối năm và Mexico áp thuế cao đối với thép và nhôm Trung Quốc theo Mục 232, xuất khẩu sang Mexico sẽ chịu áp lực đáng kể, với mức trung bình hàng tháng có thể giảm về 30.000-35.000 tấn. Trong trung và dài hạn, nền tảng nhu cầu sản xuất gần bờ của Mexico vẫn còn nguyên vẹn, nhưng kênh "chuyển tải sang Mỹ qua Mexico" đang dần bị chặn bởi các quy tắc nấu chảy và đúc. Kết hợp với các bức tường thuế ngày càng cao, thị phần tấm/dải nhôm của Trung Quốc tại Mexico có khả năng giảm dần, với xuất khẩu ngày càng phụ thuộc vào nhu cầu thực sự từ ngành gia công nội địa Mexico.