SMM, ngày 20 tháng 9:
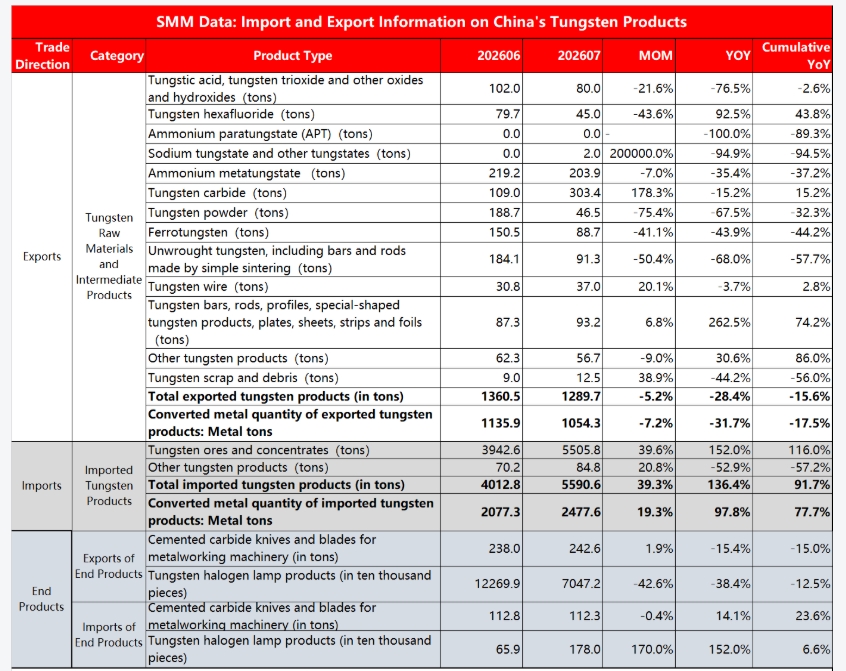
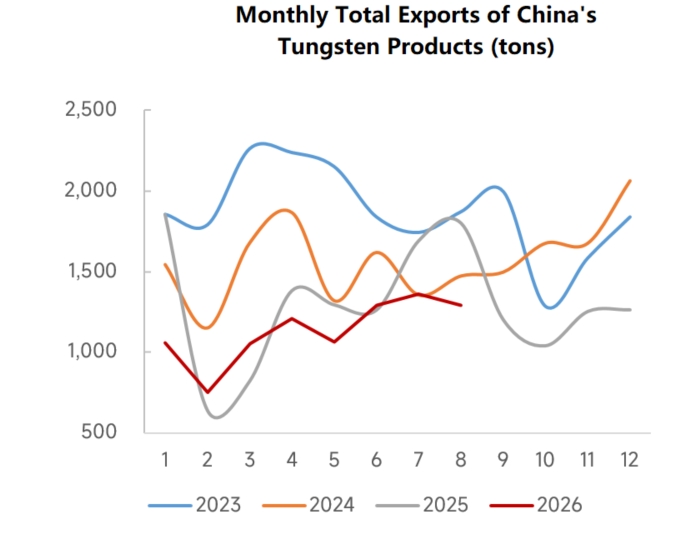
Theo dữ liệu hải quan mới nhất, tổng nhập khẩu sản phẩm vonfram của Trung Quốc trong tháng 8 năm 2026 đạt 5.590,6 tấn, tăng 39,3% so với tháng trước. Dựa trên hàm lượng vonfram của các sản phẩm liên quan, SMM ước tính nhập khẩu tháng 8 đạt 2.477,6 tấn quy đổi theo hàm lượng kim loại, tăng 97,8% so với cùng kỳ năm ngoái. Lũy kế nhập khẩu sản phẩm vonfram năm 2026 đạt 25.839,5 tấn, tăng 91,7% so với cùng kỳ. Về xuất khẩu, tổng khối lượng vẫn chịu áp lực. Xuất khẩu sản phẩm vonfram tháng 8 đạt 1.289,7 tấn, giảm 5,2% so với tháng trước và giảm 28,4% so với cùng kỳ. Xuất khẩu quy đổi theo hàm lượng kim loại đạt 1.054,3 tấn, giảm 31,7% so với cùng kỳ. Lũy kế xuất khẩu sản phẩm vonfram năm 2026 đạt 9.071 tấn quy đổi theo hàm lượng kim loại, giảm 15,6% so với cùng kỳ. Vonfram là kim loại hiếm chiến lược quan trọng của Trung Quốc và là nguyên liệu thô cốt lõi cho hợp kim cứng, chất bán dẫn, thiết bị cao cấp và vật liệu quân sự. Mặc dù trữ lượng vonfram của Trung Quốc chiếm khoảng 80% trữ lượng toàn cầu, nhưng hàm lượng quặng trong nước đang suy giảm qua từng năm, việc bảo vệ môi trường và chấn chỉnh tuân thủ ngày càng siết chặt, sản lượng tinh quặng trong nước tăng thêm hạn chế, và nhiều quốc gia ở nước ngoài đang đẩy mạnh dự trữ quặng vonfram. Trong bối cảnh này, việc tăng nhập khẩu nguyên liệu thô vonfram ban đầu có thể mang ý nghĩa chiến lược dài hạn và tầm quan trọng đối với sự phát triển bền vững của thị trường vonfram.
Trên thị trường nhập khẩu:
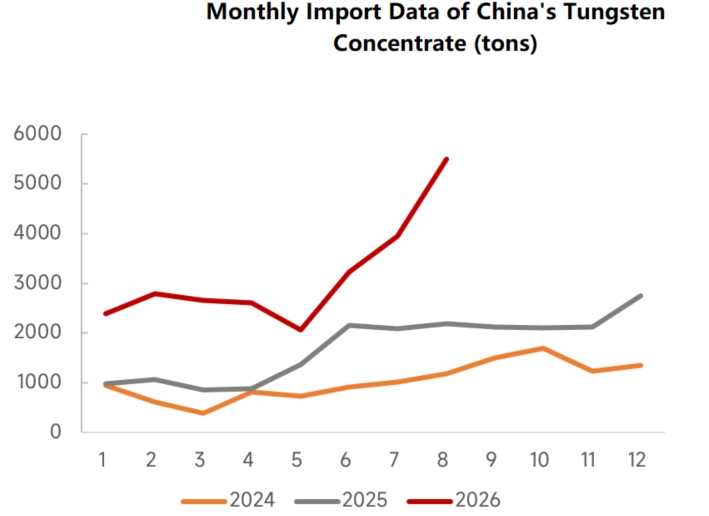
Dữ liệu hải quan SMM cho thấy trong tháng 8 năm 2026, nhập khẩu tinh quặng vonfram của Trung Quốc theo khối lượng vật chất đạt 5.505,8 tấn, tăng 39,6% so với tháng trước, với mức tăng so với cùng kỳ lên tới 152%. Lũy kế nhập khẩu tinh quặng vonfram năm 2026 đạt 25.026,4 tấn, tăng 116,0% so với cùng kỳ. Cuộc tranh giành tài nguyên quặng vonfram ở nước ngoài vẫn tiếp diễn. Việc Trung Quốc hấp thụ quy mô lớn nguồn quặng từ nước ngoài về bản chất là sử dụng quặng nước ngoài giá rẻ để bổ sung nguyên liệu luyện kim trong khuôn khổ kiểm soát chiến lược tài nguyên vonfram, từ đó giảm tiêu thụ quặng vonfram chất lượng cao trong nước.
Theo nguồn cung, nhập khẩu tinh quặng vonfram tháng 8 chủ yếu đến từ Myanmar (46%) và Mozambique (26%), tiếp theo là Kazakhstan (14%). Hầu hết quặng chảy vào Trung Quốc từ Myanmar và Mozambique là quặng đa kim liên sinh cấp thấp, với đơn giá nhập khẩu thấp. Các khu vực này thiếu quy trình tuyển quặng đa kim hỗ trợ, trong khi công nghệ tuyển và luyện vonfram của Trung Quốc tương đối hoàn thiện và có thể xử lý hiệu quả một số nguồn tài nguyên vonfram cấp thấp và liên sinh ở nước ngoài. Việc đa dạng hóa nguồn quặng nước ngoài giúp giảm rủi ro nguồn cung từ bất kỳ quốc gia đơn lẻ nào. Trong ngắn hạn, nhập khẩu tinh quặng vonfram cho thấy xu hướng tăng lượng và giảm giá, khi quặng nước ngoài giá thấp tiếp tục chảy vào, bù đắp áp lực tăng giá tinh quặng vonfram trong nước. Kể từ tháng 6, nhập khẩu quặng vonfram Mozambique đã tăng theo từng tháng, đạt 1.432 tấn vào tháng 8, chủ yếu được vận chuyển đến Hồ Nam. Năm nay, Hồ Nam đã tăng cường hợp tác kinh tế và thương mại, và các thương nhân quặng trong tỉnh đã tăng cường khai thác và nhập khẩu tài nguyên khoáng sản của Mozambique. Mozambique không có mỏ vonfram nguyên sinh đơn lẻ lớn; quặng vonfram chảy vào Trung Quốc về cơ bản là quặng đa kim liên sinh cấp thấp, với vonfram là sản phẩm phụ và các khoáng vật chính là khoáng vật cát nặng như ziricon, titan, tantal và niobi.
Thị trường xuất khẩu:
Với các biện pháp kiểm soát chặt chẽ được áp dụng, xuất khẩu sản phẩm vonfram đang dần chuyển dịch sang gia công sâu. Trong tháng 7, xuất khẩu sản phẩm vonfram của Trung Quốc tăng 5,5% so với tháng trước lên khoảng 1.360 tấn, với mức tăng trưởng chính đến từ các mặt hàng phi lưỡng dụng như vonfram hexafluoride, amoni metatungstat và ferovonfram. Trong tháng 1-7, tổng xuất khẩu sản phẩm vonfram của Trung Quốc đạt 7.781 tấn, giảm 13% so với cùng kỳ năm trước. Trong số đó, APT, bột vonfram và thanh và que vonfram chưa gia công chứng kiến mức giảm so với cùng kỳ lớn nhất. Axit vonframic, vonfram hexafluoride và thanh và que vonfram dẫn đầu tăng trưởng xuất khẩu.
- Xuất khẩu APT trong tháng 8 bằng 0, lũy kế so cùng kỳ giảm mạnh; amoni metatungstat, axit tungstic, và wolfram trioxit cùng các oxit khác trong tháng đều giảm mạnh so cùng kỳ, khi xuất khẩu nguyên liệu hóa chất wolfram sơ cấp tiếp tục bị siết chặt nhằm ngăn chặn tài nguyên chiến lược chảy ra ngoài dưới dạng nguyên liệu giá rẻ.
- Tuy nhiên, các sản phẩm wolfram cao cấp lại cho thấy điểm sáng về cơ cấu: xuất khẩu cacbua wolfram trong tháng 8 đạt 303,4 tấn, tăng vọt 178,3% so tháng trước; thanh, cây, profile wolfram và các sản phẩm wolfram định hình khác tăng 262,5% so cùng kỳ trong tháng, lũy kế tăng 74,2% so cùng kỳ; wolfram hexaflorua (vật liệu wolfram đặc chủng dùng cho bán dẫn) lũy kế năm 2026 tăng 43,8% so cùng kỳ. Một số đơn hàng xuất khẩu cacbua wolfram sang Nhật Bản đã được phê duyệt, thúc đẩy dữ liệu xuất khẩu tháng phục hồi, nhưng nhìn chung phê duyệt xuất khẩu trong nước vẫn nghiêm ngặt, xuất khẩu các mặt hàng lưỡng dụng khó có khả năng tăng trưởng đáng kể trong ngắn hạn. Ngoài ra, xét về đơn giá xuất khẩu cacbua wolfram, phần lớn bột cacbua wolfram xuất sang Nhật Bản trong tháng 8 là sản phẩm cao cấp, đơn giá chủ yếu trên 2.000 nhân dân tệ/kg, trong khi sản phẩm xuất sang Hàn Quốc và các điểm đến khác chủ yếu tập trung ở mức 1.100 nhân dân tệ/kg. Đơn giá xuất khẩu cacbua wolfram của Trung Quốc vẫn rẻ hơn nhiều so với thị trường ngoài Trung Quốc. Cùng kỳ, giá APT tại thị trường châu Âu tiếp tục dao động quanh 3.000 USD/mtu, trong khi giá giao ngay cacbua wolfram châu Âu lên tới 300 USD/kg, tạo ra chênh lệch giá lên tới 900 nhân dân tệ/kg so với một số sản phẩm xuất khẩu của Trung Quốc.
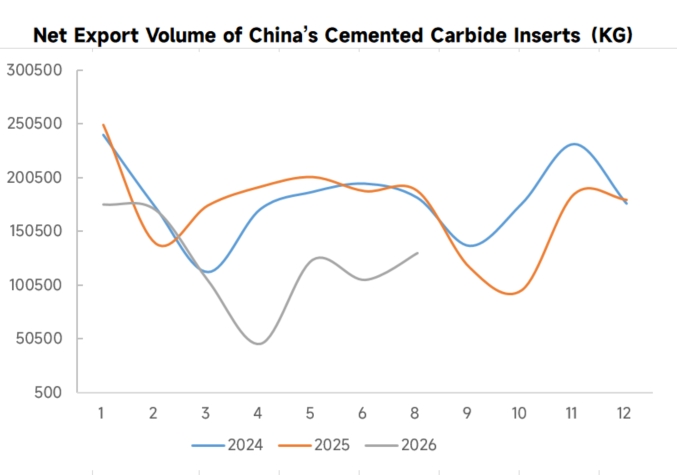
Ở nhóm sản phẩm cuối là lưỡi dao hợp kim cứng, sản phẩm đầu cuối cho thấy sự phân hóa về cơ cấu. Xuất khẩu lưỡi dao gia công kim loại hợp kim cứng tăng nhẹ 1,9% so tháng trước nhưng giảm 15,4% so cùng kỳ, trong khi nhập khẩu về cơ bản đi ngang, phản ánh nhu cầu đầu cuối yếu trong ngành sản xuất ở nước ngoài. Đáng chú ý là trong khi xuất khẩu nguyên liệu cacbua wolfram thượng nguồn phục hồi mạnh trong ngắn hạn, xuất khẩu dụng cụ thành phẩm không cải thiện tương ứng, cho thấy các doanh nghiệp hợp kim cứng ở nước ngoài chủ yếu đang bổ sung tồn kho nguyên liệu, còn nhu cầu cắt gọt của máy công cụ đầu cuối vẫn chưa phục hồi thực chất. Xuất khẩu đèn halogen vonfram giảm mạnh 42,6% so với tháng trước, phản ánh xu hướng dài hạn LED thay thế nguồn sáng truyền thống, trong khi nhập khẩu tăng vọt 170% so với tháng trước. Tuy nhiên, lượng nhập khẩu tuyệt đối rất nhỏ, chỉ thể hiện xung đơn hàng ngắn hạn trong lĩnh vực chiếu sáng công nghiệp đặc biệt. Chủng loại này chiếm tỷ trọng thấp trong tiêu thụ vonfram và có tác động hạn chế đến cục diện cung cầu vonfram tổng thể.
Từ góc độ rủi ro chiến lược và điểm yếu, cơ cấu xuất nhập khẩu hiện nay vẫn còn hai điểm đau cốt lõi. Thứ nhất, mức độ phụ thuộc vào nguyên liệu nhập khẩu đang tăng nhanh, nguồn nhập khẩu tương đối tập trung, biến động về nguồn cung quặng ở nước ngoài, logistics và địa chính trị dễ gây ra cú sốc ngắn hạn cho chuỗi ngành trong nước, do đó tính ổn định của nguồn cung tài nguyên cần được tăng cường hơn nữa. Thứ hai, mặc dù tỷ trọng xuất khẩu sản phẩm vonfram cao cấp đã tăng, một số vật liệu gốc vonfram siêu chính xác và hợp kim vonfram đặc biệt vẫn gặp rào cản kỹ thuật, và trên thị trường cao cấp vẫn còn áp lực cạnh tranh từ các doanh nghiệp ngoài Trung Quốc, do đó năng lực định giá cao ở đỉnh chuỗi ngành vẫn chưa được củng cố hoàn toàn. Đồng thời, sự thu hẹp tổng lượng xuất khẩu cũng ở mức độ nhất định đã nén không gian thị trường nước ngoài của năng lực sản xuất tầng trung trong nước, và độ chính xác của việc khớp cung cầu vẫn cần được tối ưu hóa. Nhìn chung, sự điều chỉnh hiện nay của cơ cấu xuất nhập khẩu vonfram Trung Quốc là thay đổi lành tính phù hợp với chiến lược quốc gia, thích ứng với nâng cấp công nghiệp và phù hợp với cục diện toàn cầu. Trong ngắn hạn, cục diện mở rộng nhập khẩu và thu hẹp xuất khẩu có thể tạm thời gây áp lực lên giá thị trường vonfram trong nước, nhưng từ góc độ giai đoạn chuyển tiếp luôn cần thời gian để đổi lấy không gian, trong trung và dài hạn, cơ cấu xuất khẩu cao cấp, định giá cao sẽ tiếp tục nâng cao năng lực cạnh tranh toàn cầu và quyền định giá của chuỗi ngành vonfram Trung Quốc.