Giá đồng đã chạm đáy trong hai tuần qua, sau khi mở cửa giảm với khoảng trống giá trong nhiều phiên liên tiếp dưới áp lực giảm kép từ “bất ổn về thuế đồng của Mỹ” và “đợt tăng lãi suất tháng 9 của Fed Mỹ đã được thực hiện”. Khi giá đồng thoái lui khỏi mức cao, tăng trưởng đơn hàng hạ nguồn rất đáng chú ý, và phí bảo hiểm đã âm thầm tăng lên. Với sự gián đoạn nguồn cung đồng cathode ngày càng gia tăng, người mua hạ nguồn buộc phải chấp nhận điều kiện thị trường “ba cao” trong bối cảnh tâm lý mua hàng kịp thời và dự trữ trước kỳ nghỉ.
Luồng logic cho đợt biến động thị trường này như sau:
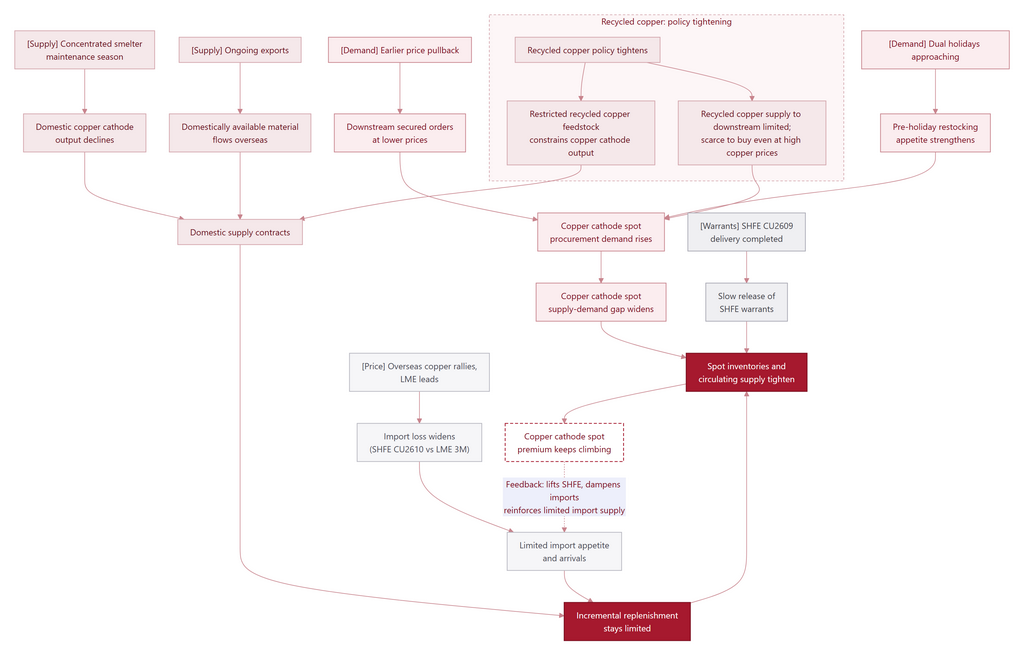
Nhìn về giai đoạn trước kỳ nghỉ, phí bảo hiểm đồng giao ngay tại Thượng Hải đã bị đẩy lên trên 1.000 nhân dân tệ/tấn. Hàng hóa từ các nhà luyện kim lớn ở nhiều khu vực phần lớn đã được người mua hạ nguồn đặt trước, và lượng đồng nội địa về trong kỳ nghỉ Tết Trung thu và Quốc khánh dự kiến sẽ tương đối hạn chế.
Về phía nhập khẩu, lượng hàng có thể chảy vào Trung Quốc trước đó rất hạn chế, nhưng một số lô hàng vẫn chưa cập cảng do tắc nghẽn cảng và dự kiến sẽ về trong tuần này và quanh kỳ nghỉ Quốc khánh. Đáng chú ý là hợp đồng kỳ hạn đồng SHFE vẫn duy trì chênh lệch giá âm hơn 1.000 nhân dân tệ/tấn so với đồng LME 3 tháng, về lý thuyết điều này không khuyến khích xuất khẩu. Trong khi đó, với phí bảo hiểm giao ngay nội địa ở mức cao, các nhà luyện kim cũng có ít động lực xuất khẩu. Mặc dù nhập khẩu giao ngay hiện cho thấy một số lợi nhuận, biên lợi nhuận nhập khẩu thực tế tương đối nhỏ vì phí bảo hiểm giao ngay khó khóa trước. Cũng cần chú ý liệu hàng hóa bị hủy từ các kho LME ở châu Á có chảy về Trung Quốc hay không.
Phí bảo hiểm giao ngay nội địa dự kiến sẽ duy trì ở mức cao trước kỳ nghỉ Quốc khánh. Sau kỳ nghỉ, thị trường sẽ dần chuyển sang logic giao hàng, và phí bảo hiểm giao ngay có thể chịu áp lực từ BACK gần hạn tăng cao (chênh lệch giá kỳ hạn đảo ngược). Tuy nhiên, hợp đồng mở trong hợp đồng đồng SHFE 2610 vẫn ở mức cao, trong khi số ngày giao dịch thực tế trong tháng 10 có hạn, khiến thời gian giảm vị thế trước ngày giao dịch cuối cùng tương đối eo hẹp. Chênh lệch BACK gần hạn vẫn còn dư địa để nới rộng thêm.
Khi thị trường chuyển sang hợp đồng 2611, chênh lệch giá cao có thể một phần chuyển vào phí bảo hiểm giao ngay, và phí bảo hiểm giao ngay so với hợp đồng 2611 dự kiến sẽ duy trì ở mức tương đối cao. Xét đến các yếu tố như bảo trì và cắt giảm sản lượng của nhà luyện kim, phí bảo hiểm giao ngay trong tháng 10 thậm chí có thể còn dư địa tăng thêm, và người tham gia thị trường nên cảnh giác với rủi ro biến động trong môi trường phí bảo hiểm cao và chênh lệch giá kỳ hạn rộng.