Khoảng ngày 20 tháng 9 năm 2026, dữ liệu xuất nhập khẩu tháng 8 của các sản phẩm trong chuỗi ngành công nghiệp pin lithium và coban đã được công bố tập trung. Dữ liệu cho thấy nhập khẩu spodumene của Trung Quốc trong tháng 8 năm 2026 đạt 906.600 tấn tính theo khối lượng vật lý, tăng khoảng 22,6% so với tháng trước từ mức 739.300 tấn của tháng 7, tương đương khoảng 76.000 tấn LCE, tăng khoảng 18% so với 64.200 tấn LCE của tháng 7. Tuy nhiên, mặc dù nhập khẩu spodumene tính theo khối lượng vật lý trong tháng 8 đạt mức cao mới, mức tăng nguồn cung hóa chất lithium thực tế có thể chuyển đổi từ quặng nhập khẩu lại tương đối khiêm tốn do tỷ lệ quặng thô cấp thấp cao. Về lithium carbonate, Trung Quốc đã nhập khẩu 30.391 tấn lithium carbonate trong tháng 8, tăng 14% so với tháng trước và tăng 39% so với cùng kỳ năm ngoái...... SMM đã tổng hợp dữ liệu xuất nhập khẩu vật liệu pin từ tháng 1 đến tháng 8 như sau:
Thượng nguồn
Tinh quặng lithium
Theo dữ liệu Hải quan Trung Quốc, nhập khẩu spodumene của Trung Quốc trong tháng 8 năm 2026 đạt 906.600 tấn tính theo khối lượng vật lý, tăng khoảng 22,6% so với tháng trước từ mức 739.300 tấn của tháng 7, tương đương khoảng 76.000 tấn LCE, tăng khoảng 18% so với 64.200 tấn LCE của tháng 7.
Theo quốc gia nguồn, các nhà cung cấp chính cho thấy diễn biến phân hóa: nhập khẩu từ Australia đạt 326.400 tấn, giảm khoảng 5,4% so với tháng trước, vẫn là quốc gia nguồn lớn nhất với thị phần khoảng 36%; nhập khẩu từ Nam Phi đạt 222.900 tấn, tăng khoảng 104,5% so với tháng trước, trở thành quốc gia nguồn lớn thứ hai; nhập khẩu từ Nigeria đạt 135.500 tấn, tăng khoảng 29,4% so với tháng trước; nhập khẩu từ Zimbabwe đạt 74.600 tấn, tăng khoảng 245% so với tháng trước, với lượng hàng về cảng phần lớn phù hợp kỳ vọng do ảnh hưởng vận chuyển. Nhập khẩu từ Mali đạt 64.700 tấn, tăng khoảng 68,9% so với tháng trước; nhập khẩu từ Brazil đạt 62.000 tấn, giảm khoảng 46,6% so với tháng trước, do tốc độ hàng về tập trung của quặng mịn cấp thấp từ giai đoạn trước chậm lại. Ngoài ra, nhập khẩu từ Canada khoảng 16.700 tấn, với lượng hàng lẻ tẻ từ UAE, Mozambique, Rwanda và các nơi khác với khối lượng tương đối nhỏ.
Nhìn chung, mặc dù nhập khẩu spodumene tính theo khối lượng vật lý trong tháng 8 đạt mức cao mới, mức tăng nguồn cung hóa chất lithium thực tế có thể chuyển đổi từ quặng nhập khẩu lại tương đối khiêm tốn do tỷ lệ quặng thô cấp thấp cao.
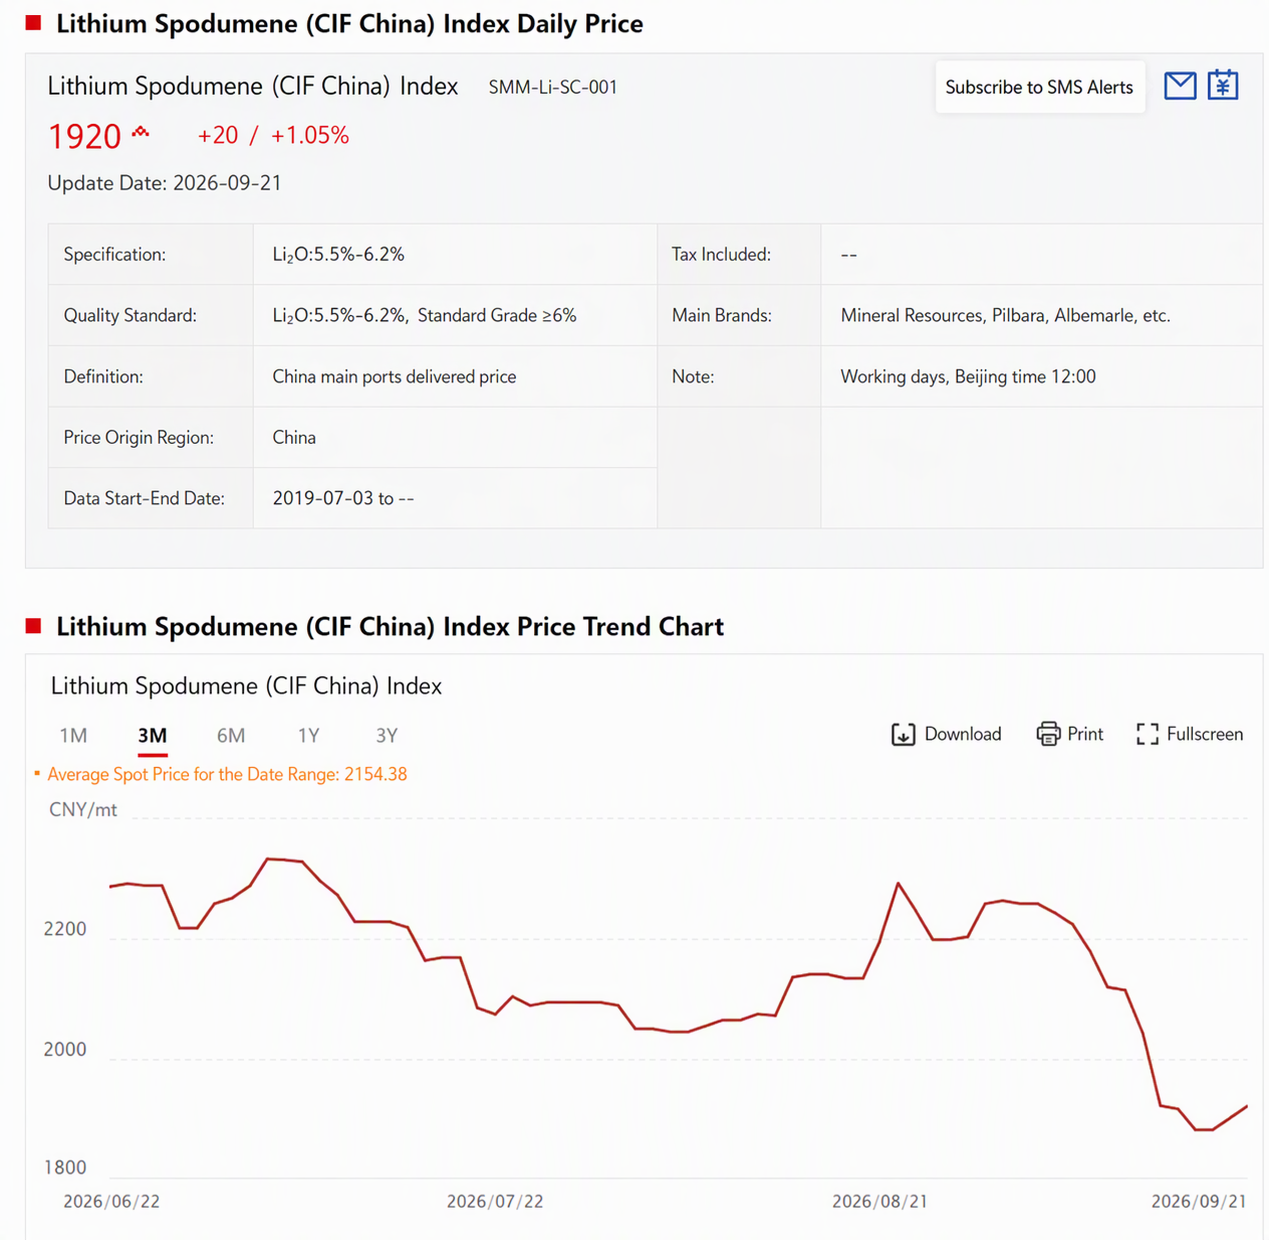
Về giá tinh quặng spodumene (CIF Trung Quốc), theo dữ liệu giá giao ngay của SMM, giá giao ngay tinh quặng spodumene (CIF Trung Quốc) tháng 8 cho thấy xu hướng tăng trước rồi giảm nhẹ, đạt đỉnh 2.295 USD/tấn trong tháng trước khi giảm nhẹ. Tính đến ngày 31 tháng 8, giá giao ngay trung bình của tinh quặng spodumene (CIF Trung Quốc) được báo cáo ở mức 2.260 USD/tấn, tăng 210 USD/tấn so với mức 2.050 USD/tấn vào đầu tháng, tương đương mức tăng 10,24%. Giá giao ngay trung bình trong tháng 8 là 1.417,55 USD/tấn, giảm 59,28 USD/tấn so với mức 1.476,83 USD/tấn của tháng 7, tương đương mức giảm 4,01%.
Theo SMM, trong tháng 8, lợi nhuận lý thuyết giao ngay đối với tinh quặng spodumene mua ngoài vẫn nằm trong vùng thua lỗ suốt cả tháng, duy trì trong phạm vi đảo ngược dòng tiền. Mặc dù có những giai đoạn thu hẹp, mức lỗ tổng thể vẫn tương đối sâu. Giá quặng tương đối vững trong khi giá hóa chất lithium chịu áp lực, khiến chênh lệch giá trong khâu chế biến liên tục bị siết chặt. Trong tháng 8, lợi nhuận lý thuyết giao ngay đối với tinh quặng lepidolite mua ngoài cho thấy xu hướng thu hẹp dần. Đầu tháng vẫn còn không gian lợi nhuận biên tương đối dồi dào, nhưng vào giữa và cuối tháng, do ảnh hưởng từ giá hóa chất lithium suy yếu, lợi nhuận bị nén đáng kể. Đến cuối tháng, điểm hòa vốn về cơ bản đã chạm tới, và tính kinh tế giao ngay đối với các doanh nghiệp không tích hợp mua tinh quặng lepidolite bên ngoài đã ở trạng thái nguy cấp.
Bước sang tháng 9, giá giao ngay của tinh quặng spodumene (CIF Trung Quốc) giảm liên tục, chỉ phục hồi phần nào trong những phiên giao dịch gần đây. Tính đến ngày 21 tháng 9, giá giao ngay của tinh quặng spodumene (CIF Trung Quốc) ở mức 1.920 USD/tấn, giảm đáng kể so với tháng 8.
Theo tìm hiểu mới nhất của SMM, thị trường quặng lithium tuần này nhìn chung duy trì xu hướng biến động, với giá quặng vẫn tương đối mạnh hơn so với lithium carbonate. Hiện tại, phía quặng chưa có áp lực bán giao ngay rõ rệt. Các mỏ chủ lực của Australia có tỷ lệ hợp đồng dài hạn và định giá theo công thức tương đối cao, và ý chí giữ giá vẫn mạnh mẽ. Một số thương nhân cũng thiếu động lực chủ động giảm giá bán sau đợt điều chỉnh giá. Trong khi đó, biến động giá hóa chất lithium tiếp tục siết chặt lợi nhuận luyện kim đối với quặng mua ngoài, và các nhà máy hóa chất lithium vẫn chủ yếu mua vào để đáp ứng nhu cầu sản xuất thông qua việc bổ sung hàng thiết yếu, với mức chấp nhận quặng giá cao còn hạn chế. Cuộc chơi lợi nhuận giữa quặng và hóa chất lithium vẫn là cốt lõi của biến động giá ngắn hạn. Về phía cung, sản lượng và xuất hàng của các dự án ở nước ngoài nhìn chung đang trong quá trình phục hồi, và tăng trưởng tài nguyên châu Phi cũng đang dần thâm nhập thị trường Trung Quốc, nhưng quá trình tăng tốc dự án, vận chuyển và lịch trình vận tải biển vẫn gây ra biến động về tốc độ hàng thực tế cập cảng. Trong nước, kỳ vọng phục hồi nguồn cung lepidolite ở Giang Tây đang mạnh lên, nhưng việc giải phóng sản lượng mới vẫn cần thời gian. Nhìn chung, nguồn cung quặng lithium ngắn hạn đang cải thiện ở mức biên nhưng chưa thực sự dồi dào rõ rệt. Giá quặng dự kiến sẽ tiếp tục đi ngang theo giá lithium carbonate. Trong thời gian tới, nếu giá hóa chất lithium tiếp tục suy yếu trong khi giá quặng vẫn giữ được sức chống đỡ, lợi nhuận luyện kim sẽ bị nén thêm, và sự phản kháng của các nhà máy hóa chất lithium đối với quặng giá cao có thể mạnh lên, với áp lực giá quặng hội tụ trở lại về phía hóa chất lithium dần tăng lên.
Lithium carbonate
Theo dữ liệu hải quan , Trung Quốc đã nhập khẩu 30.391 tấn lithium carbonate trong tháng 8, tăng 14% so với tháng trước và tăng 39% so với cùng kỳ năm ngoái. Trong đó, nhập khẩu từ Chile là 19.950 tấn, chiếm 66% tổng nhập khẩu; nhập khẩu từ Argentina là 8.719 tấn, chiếm 29% tổng nhập khẩu; và nhập khẩu từ Indonesia là 1.040 tấn, chiếm 3% tổng nhập khẩu. Nhập khẩu lithium carbonate lũy kế của Trung Quốc trong tháng 1-8 đạt 236.000 tấn, tăng 54% so với cùng kỳ năm ngoái.
Xuất khẩu lithium carbonate của Trung Quốc trong tháng 8 là 260 tấn, tăng 23% so với tháng trước nhưng giảm 30% so với cùng kỳ năm ngoái. Xuất khẩu lithium carbonate lũy kế của Trung Quốc trong tháng 1-8 là 2.820 tấn, giảm 12% so với cùng kỳ năm ngoái.
Nhập khẩu lithium sulfate của Trung Quốc trong tháng 8 là 8.785 tấn, giảm 46% so với tháng trước và giảm 9% so với cùng kỳ năm ngoái. Nhập khẩu lithium sulfate lũy kế của Trung Quốc trong tháng 1-8 là 109.600 tấn, tăng 72% so với cùng kỳ năm ngoái. Trong đó, nhập khẩu từ Chile là 8.344 tấn và nhập khẩu từ Zimbabwe là 441 tấn.
Về giá lithium carbonate, theo báo giá giao ngay của SMM, báo giá giao ngay lithium carbonate cấp pin trong tháng 8 tăng nhẹ, với mức cao nhất trong tháng leo lên 160.500 nhân dân tệ/tấn. Tính đến ngày 31 tháng 8, giá giao ngay trung bình của lithium carbonate cấp pin là 158.500 nhân dân tệ/tấn, tăng 18.500 nhân dân tệ/tấn so với 140.000 nhân dân tệ/tấn vào đầu tháng, tương đương mức tăng 13,21%.
Nhìn chung, SMM cho rằng trong tháng 8, giá lithium carbonate giao ngay tại Trung Quốc dao động với mức trung bình giảm nhẹ, giá trung bình tháng giảm 2% so với tháng trước. Từ góc độ cơ bản, gián đoạn nguồn cung tiếp tục gia tăng khi nhiều nhà máy hóa chất lithium bảo trì kéo dài suốt cả tháng. Về phía cầu, lịch sản xuất hạ nguồn duy trì ở mức cao, và khi gần cuối tháng, hoạt động tích trữ chủ động cho sản xuất tháng 9 diễn ra. Tình trạng mất cân đối cung cầu theo giai đoạn vẫn chưa được giải quyết. Các nhà máy hóa chất lithium thượng nguồn, do ảnh hưởng của bảo trì, tập trung vào cung ứng theo hợp đồng dài hạn, năng lực giao hàng giao ngay hạn chế, và tâm lý giữ giá, hạn chế bán vẫn tiếp diễn. Hạ nguồn có sự phân hóa: nhu cầu mua khi giá giảm mạnh dưới 150.000 nhân dân tệ/tấn, nhưng sau khi giá tăng vọt lên trên 160.000 nhân dân tệ/tấn, mức độ sẵn sàng mua đuổi không đủ, chủ yếu là mua theo nhu cầu tức thời.
Bước sang tháng 9, báo giá lithium carbonate giao ngay giảm liên tục, mức thấp trong tháng có lúc chạm 132.200 nhân dân tệ/tấn. Giá phục hồi nhẹ trong những phiên giao dịch gần đây. Tính đến ngày 22 tháng 9, báo giá lithium carbonate cấp pin giao ngay tăng lên 130.300-138.600 nhân dân tệ/tấn, với giá trung bình 134.450 nhân dân tệ/tấn.
Lithi Hydroxit
Theo dữ liệu Hải quan Trung Quốc, nhập khẩu lithi hydroxit của Trung Quốc trong tháng 8 năm 2026 đạt 5.115,17 tấn, giảm 38,5% so với tháng trước từ mức 8.322,16 tấn trong tháng 7. Xuất khẩu đạt 4.789,36 tấn, giảm 25,4% so với tháng trước từ mức 6.419,51 tấn trong tháng 7. Lithi hydroxit vẫn ở trạng thái nhập siêu trong tháng, với nhập khẩu ròng khoảng 325,81 tấn, thu hẹp đáng kể so với 1.902,65 tấn trong tháng 7.
Về phía nhập khẩu, Indonesia vẫn là nguồn chính trong tháng 8, với Trung Quốc nhập khẩu 2.592,19 tấn từ quốc gia này, chiếm 50,7% tổng nhập khẩu, nhưng giảm 41,7% so với tháng trước từ mức 4.444,37 tấn trong tháng 7. Tác động của việc hàng tồn đọng trước đó về dồn dập rõ ràng đã suy yếu. Nhập khẩu từ Hàn Quốc đạt 1.058,42 tấn, chiếm 20,7%; nhập khẩu từ Australia đạt 524,43 tấn; nhập khẩu từ các khu giám sát hải quan nội địa của Trung Quốc đạt 514,12 tấn; và nhập khẩu từ Đức đạt 420,00 tấn, tăng 42,4% so với tháng trước, là một trong số ít nguồn ghi nhận mức tăng so với tháng trước trong tháng.
Về xuất khẩu, xuất khẩu lithium hydroxide của Trung Quốc trong tháng 8 vẫn chủ yếu hướng tới Hàn Quốc và Nhật Bản. Xuất khẩu sang Hàn Quốc đạt 3.142,11 tấn, chiếm 65,6% tổng xuất khẩu, giảm 34,3% so với tháng trước; xuất khẩu sang Nhật Bản đạt 1.087,45 tấn, chiếm 22,7%, giảm 16,6% so với tháng trước; xuất khẩu sang Ba Lan đạt 360,04 tấn, trở thành điểm đến xuất khẩu lớn mới nổi trong tháng. Các điểm đến xuất khẩu khác gồm Ấn Độ 59 tấn, Singapore 40 tấn, Thổ Nhĩ Kỳ 23 tấn và Hà Lan 20 tấn, đều có khối lượng tương đối nhỏ.
Vật liệu pin
LiPF6
Theo dữ liệu Hải quan Trung Quốc, trong tháng 8/2026, tổng xuất khẩu LiPF6 của Trung Quốc đạt khoảng 1.130,8 tấn, giảm khoảng 14,6% so với tháng trước, trong khi tổng nhập khẩu LiPF6 đạt khoảng 24 tấn.
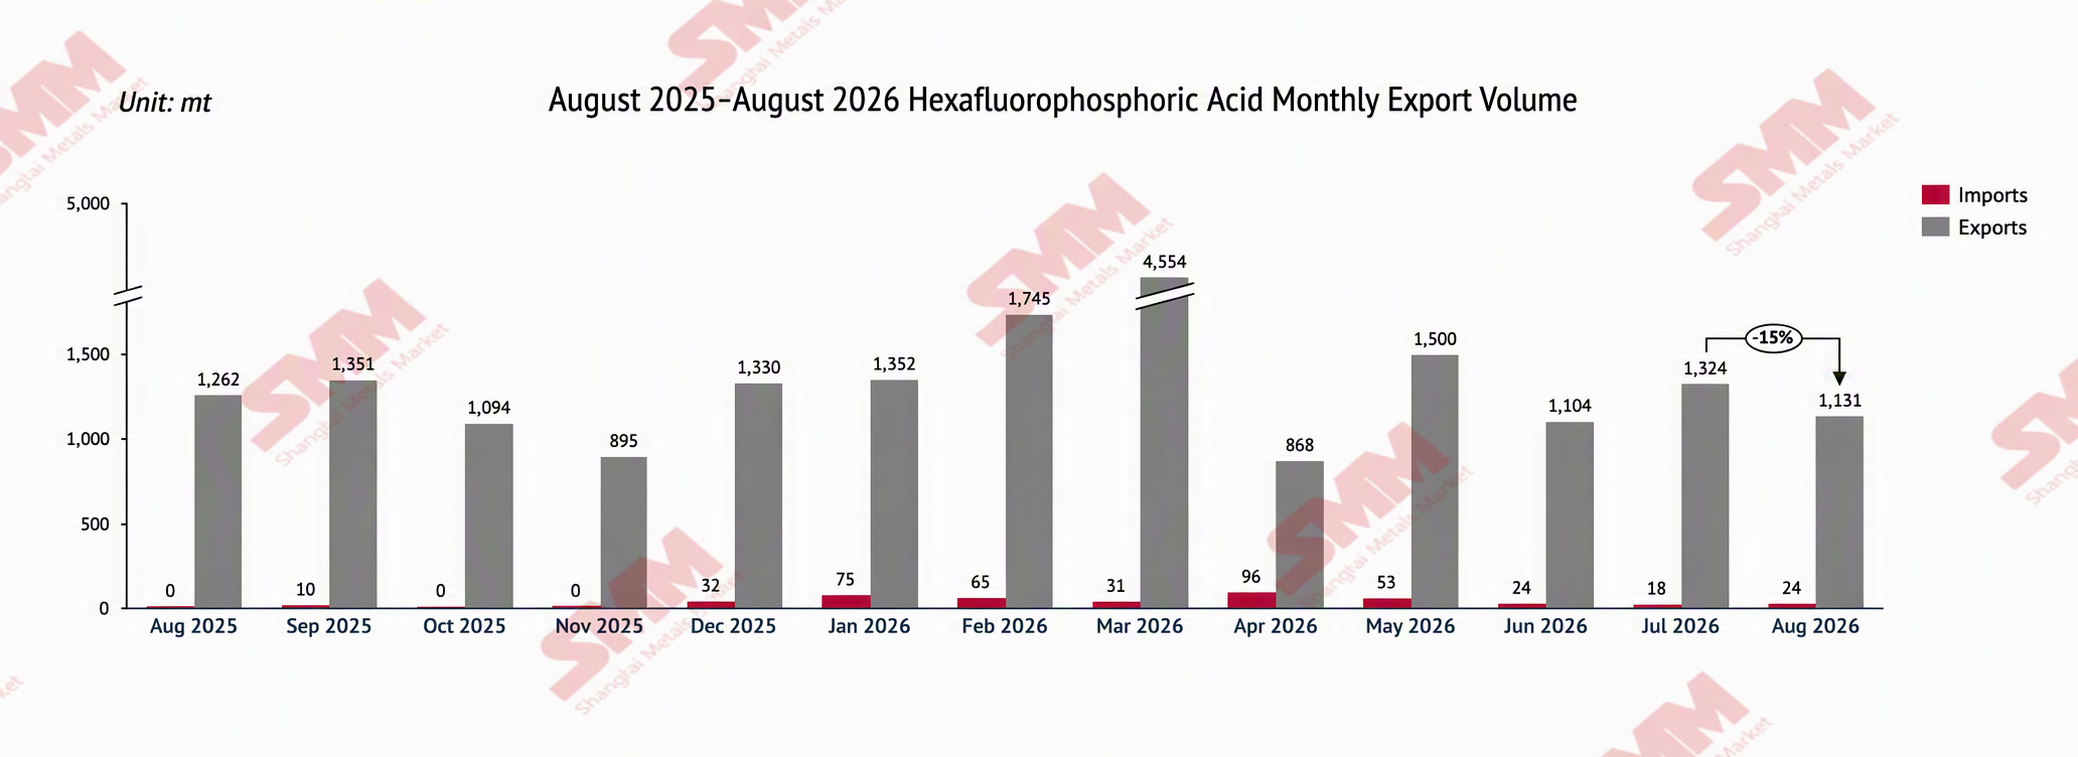
Về xuất khẩu, xuất khẩu LiPF6 của Trung Quốc trong tháng 8/2026 đạt khoảng 1.130,8 tấn, giảm khoảng 14,6% so với tháng 7 và giảm khoảng 10,4% so với cùng kỳ năm trước. Cụ thể, xuất khẩu LiPF6 tháng này chủ yếu hướng tới Hàn Quốc, Ba Lan, Mỹ và Nhật Bản. Xuất khẩu sang Mỹ đạt 247,526 tấn, tăng khoảng 105,53% so với tháng trước; xuất khẩu sang Hàn Quốc đạt 287,626 tấn, giảm khoảng 32,87% so với tháng trước; xuất khẩu sang Ba Lan đạt 185,81 tấn, giảm khoảng 39,56% so với tháng trước; xuất khẩu sang Nhật Bản đạt 111,555 tấn, giảm khoảng 40,98% so với tháng trước.
Nhìn chung, khối lượng thu mua LiPF6 ở nước ngoài giảm nhẹ trong tháng 8.
Graphit vảy
Trong tháng 8/2026, nhập khẩu graphit vảy của Trung Quốc đạt 9.368 tấn, tăng 62% so với tháng trước và tăng 425% so với cùng kỳ năm trước.
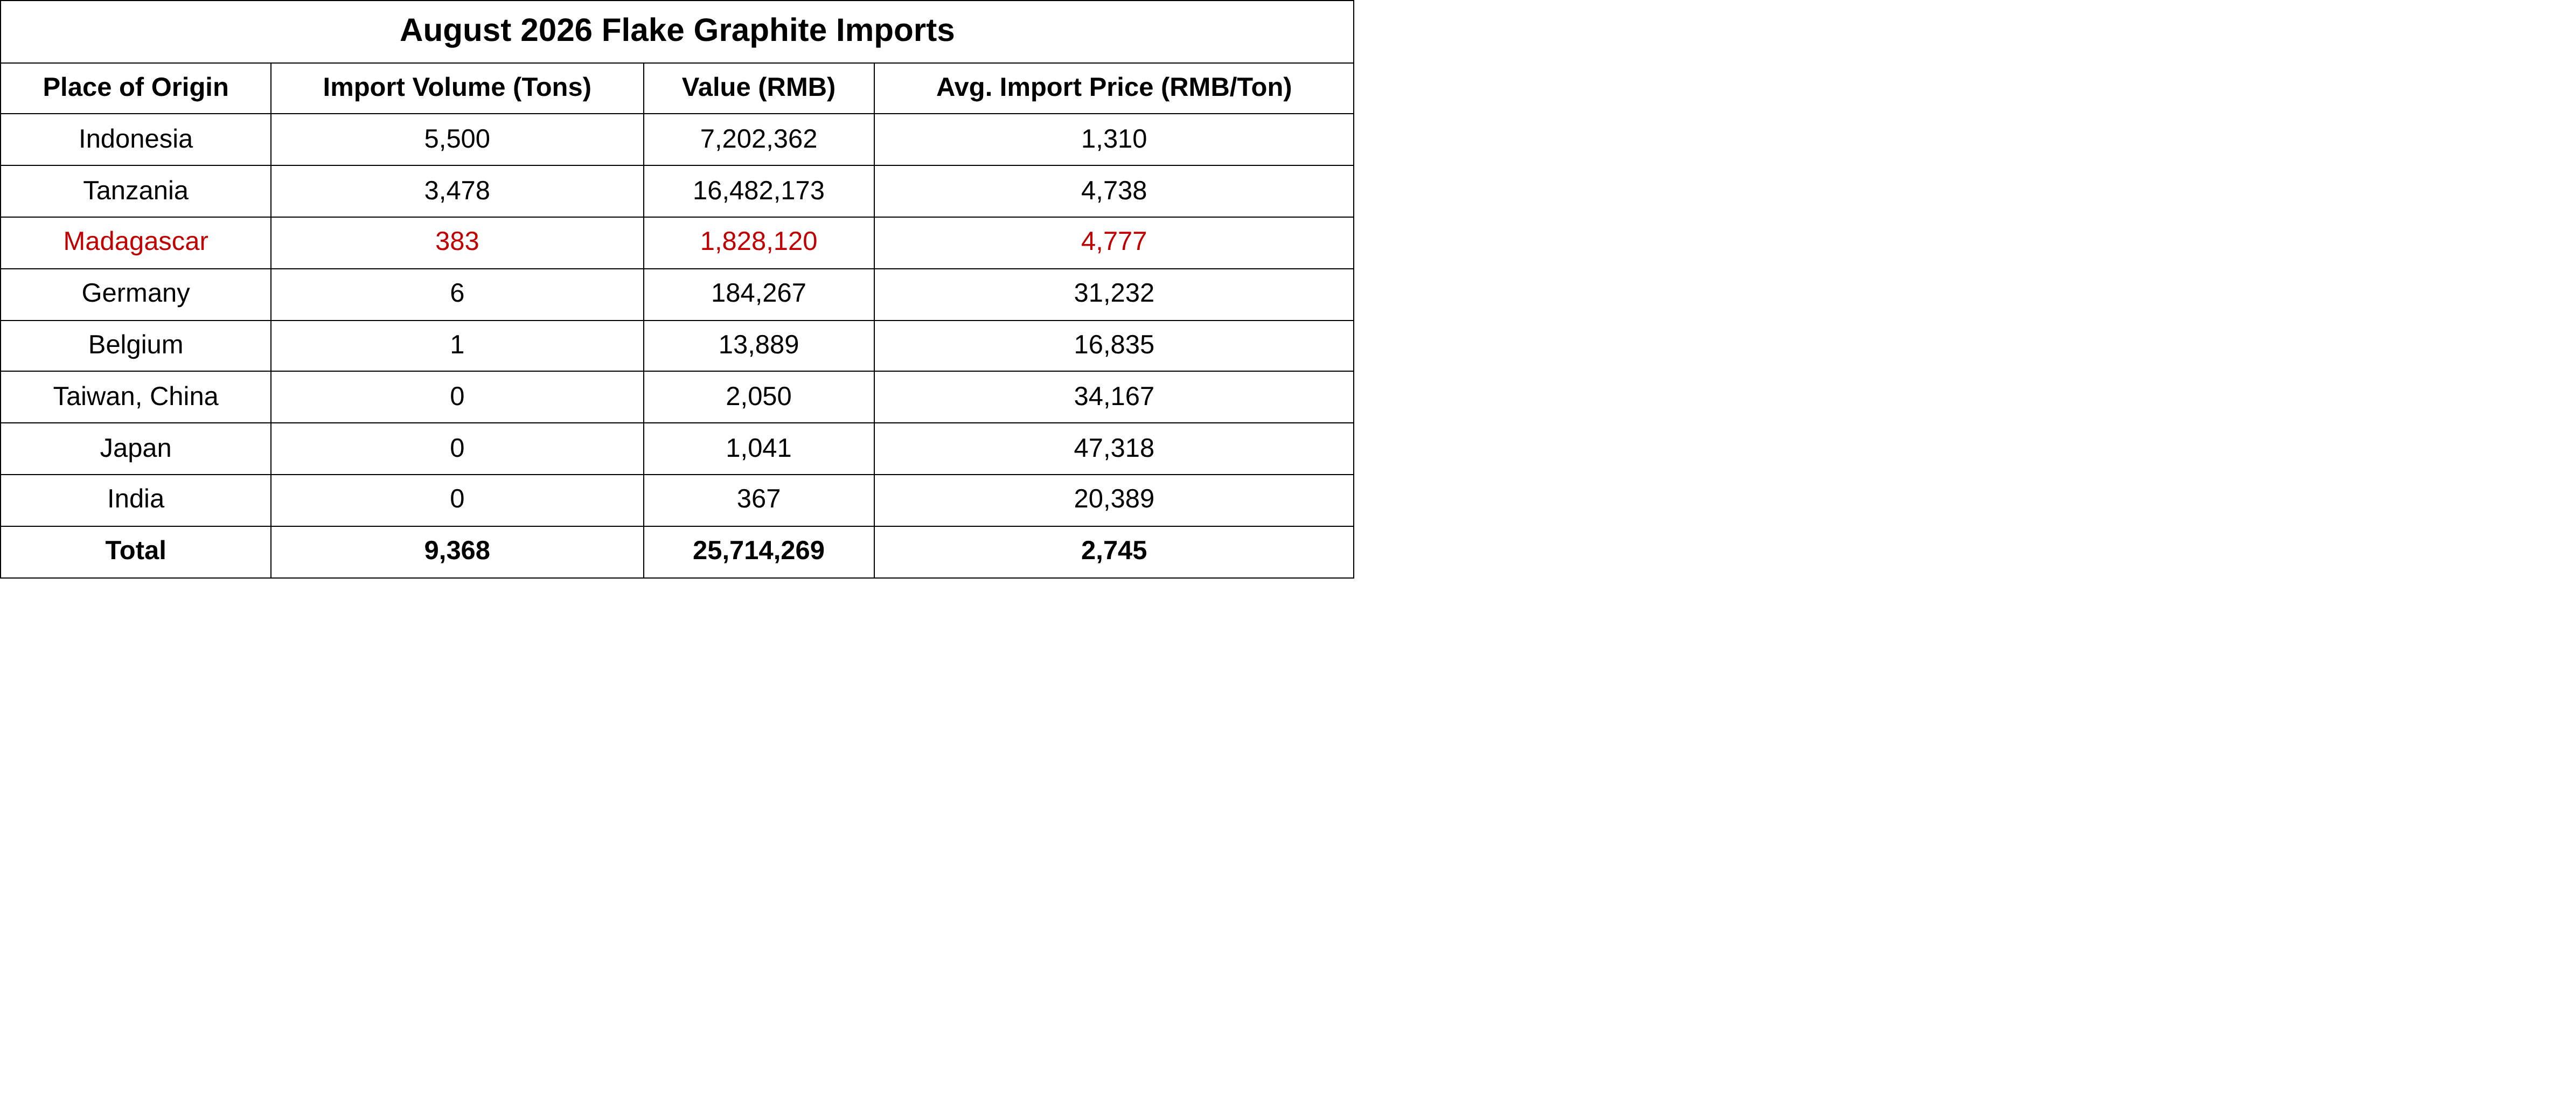
Nguồn: Hải quan Trung Quốc, SMM
Trong tháng 8/2026, về xuất khẩu, tổng xuất khẩu hàng tháng đạt 6.360 tấn, giảm 14% so với tháng trước và giảm 2% so với cùng kỳ năm trước.
Từ góc độ cơ cấu điểm đến xuất khẩu, diễn biến thị trường phân hóa rõ rệt: về phía tăng trưởng, Hàn Quốc tăng 523.000 tấn so với tháng trước (1,033 triệu tấn → 1,556 triệu tấn, +51%), vươn lên trở thành thị trường xuất khẩu lớn nhất; Nhật Bản tăng 85%; Tây Ban Nha tăng vọt 540% nhưng từ mức nền thấp; Iran tăng 87%; Việt Nam tăng 37.000 tấn. Về phía suy giảm, Đức giảm 966.000 tấn so với tháng trước (-61%), Mỹ giảm 32% so với tháng trước, Thổ Nhĩ Kỳ giảm 74% so với tháng trước và Nga giảm 48.000 tấn.
Than chì nhân tạo
Tháng 8/2026, nhập khẩu than chì nhân tạo của Trung Quốc đạt 637 tấn, giảm 18,3% so với tháng trước và giảm 7,2% so với cùng kỳ. Về giá nhập khẩu trung bình, tháng 8/2026, giá nhập khẩu trung bình than chì nhân tạo của Trung Quốc là 80.201 nhân dân tệ/tấn, tăng 22,0% so với tháng trước và tăng 27,8% so với cùng kỳ.
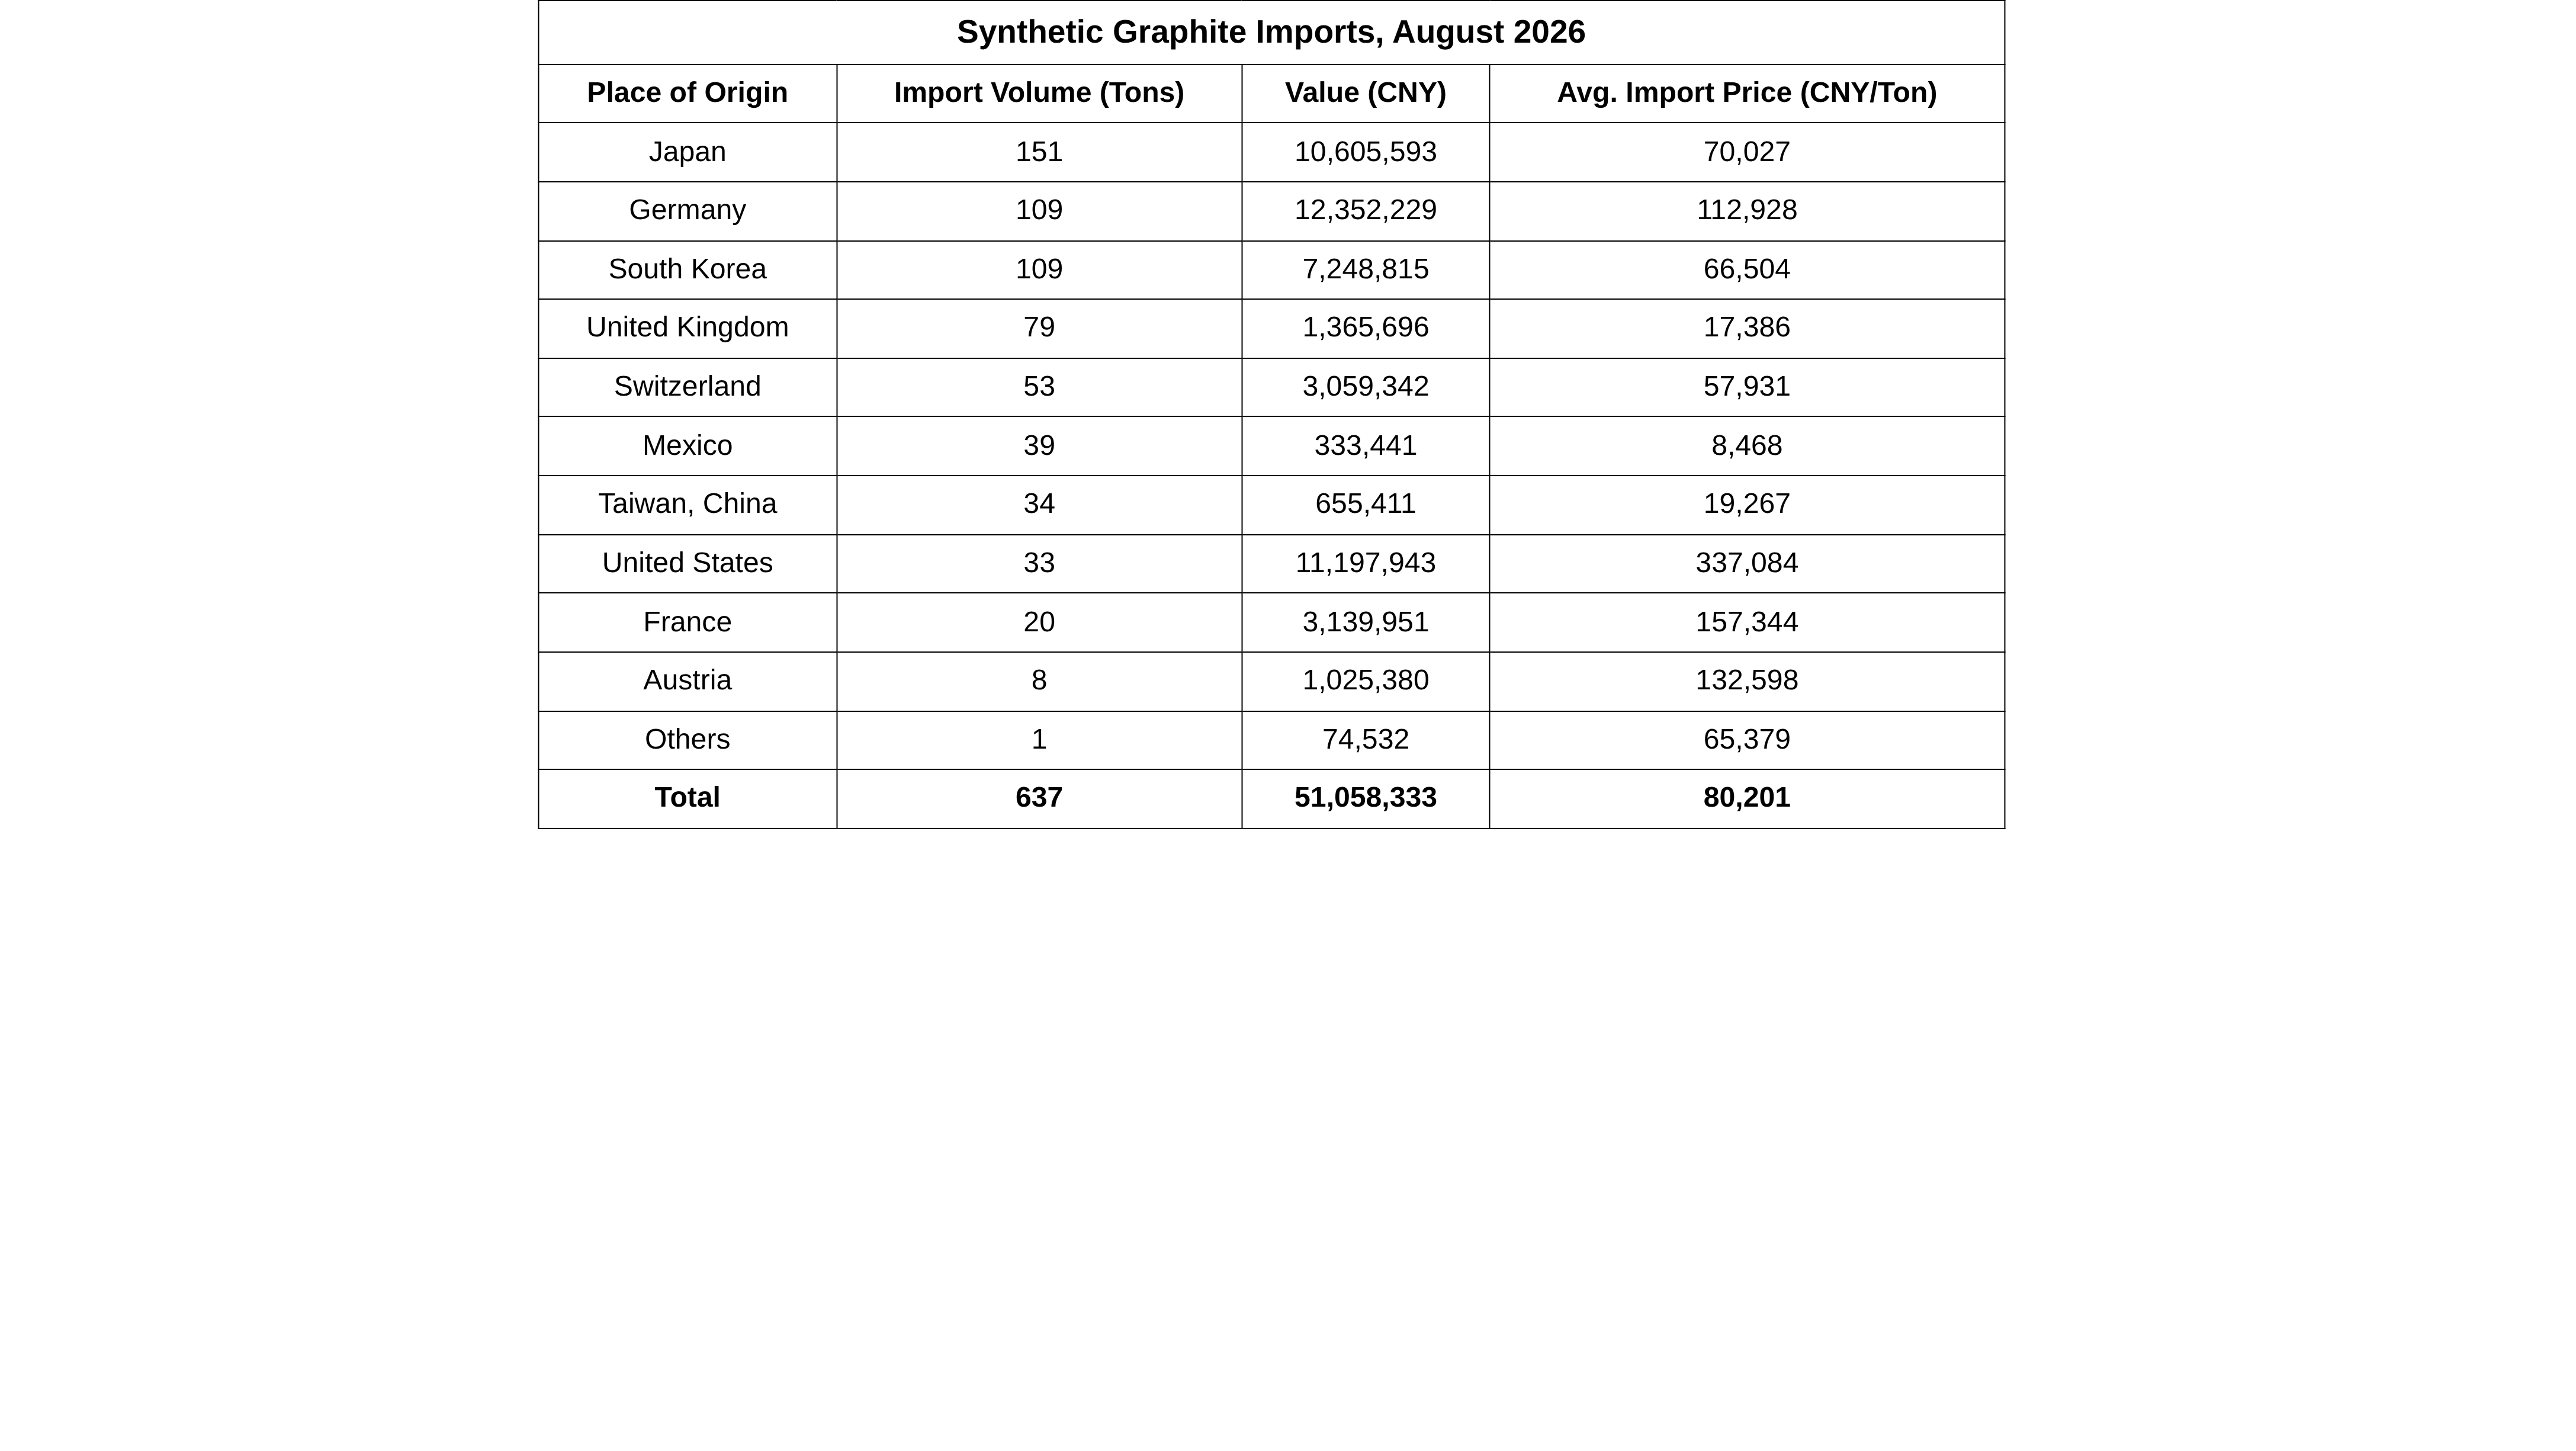
Nguồn dữ liệu: Hải quan Trung Quốc, SMM
Tháng 8/2026, xuất khẩu than chì nhân tạo của Trung Quốc đạt 57.867 tấn, tăng 17,9% so với tháng trước và tăng 3,1% so với cùng kỳ. Về giá xuất khẩu trung bình, tháng 8/2026, giá xuất khẩu trung bình than chì nhân tạo của Trung Quốc là 8.224 nhân dân tệ/tấn, giảm 10,9% so với tháng trước và giảm 4,0% so với cùng kỳ.
Về phía xuất khẩu, châu Âu là động lực tăng trưởng lớn nhất, trong đó Hà Lan tăng gấp đôi so với tháng trước (4.839 tấn→10.060 tấn, tăng 108% so với tháng trước), trở thành thị trường đơn lẻ đóng góp lớn nhất cho mức tăng hàng tháng; Anh tăng 150% so với tháng trước, Tây Ban Nha tăng 113% so với tháng trước và Bỉ tăng 203% so với tháng trước, với mức tăng trên diện rộng; châu Á cho thấy Nam Á dẫn đầu mức tăng, với Ấn Độ (7.141 tấn→11.117 tấn, tăng 56% so với tháng trước), Bangladesh tăng 409% so với tháng trước và Pakistan tăng 32% so với tháng trước, trong khi Thổ Nhĩ Kỳ giảm 50% so với tháng trước, trở thành lực cản lớn nhất ở châu Á; Đông Á: Nhật Bản tăng 51% so với tháng trước, Hàn Quốc tăng 7% so với tháng trước, Thái Lan tăng 12% so với tháng trước và Indonesia giảm 36% so với tháng trước; châu Phi ghi nhận những đột phá mạnh mẽ từ con số 0, bao gồm Angola (0→160 tấn), Zimbabwe (0→26 tấn), Nigeria (0→18 tấn), Ethiopia (0→2 tấn) và Tanzania (0→48 tấn); tại Bắc Mỹ, Mỹ là thị trường lớn suy giảm mạnh nhất ở Bắc Mỹ (2.805 tấn→589 tấn, giảm 79% so với tháng trước); Canada (0,002 tấn→260 tấn, tăng 1.157% so với tháng trước) và Mexico về cơ bản đi ngang.
Quặng phốt phát
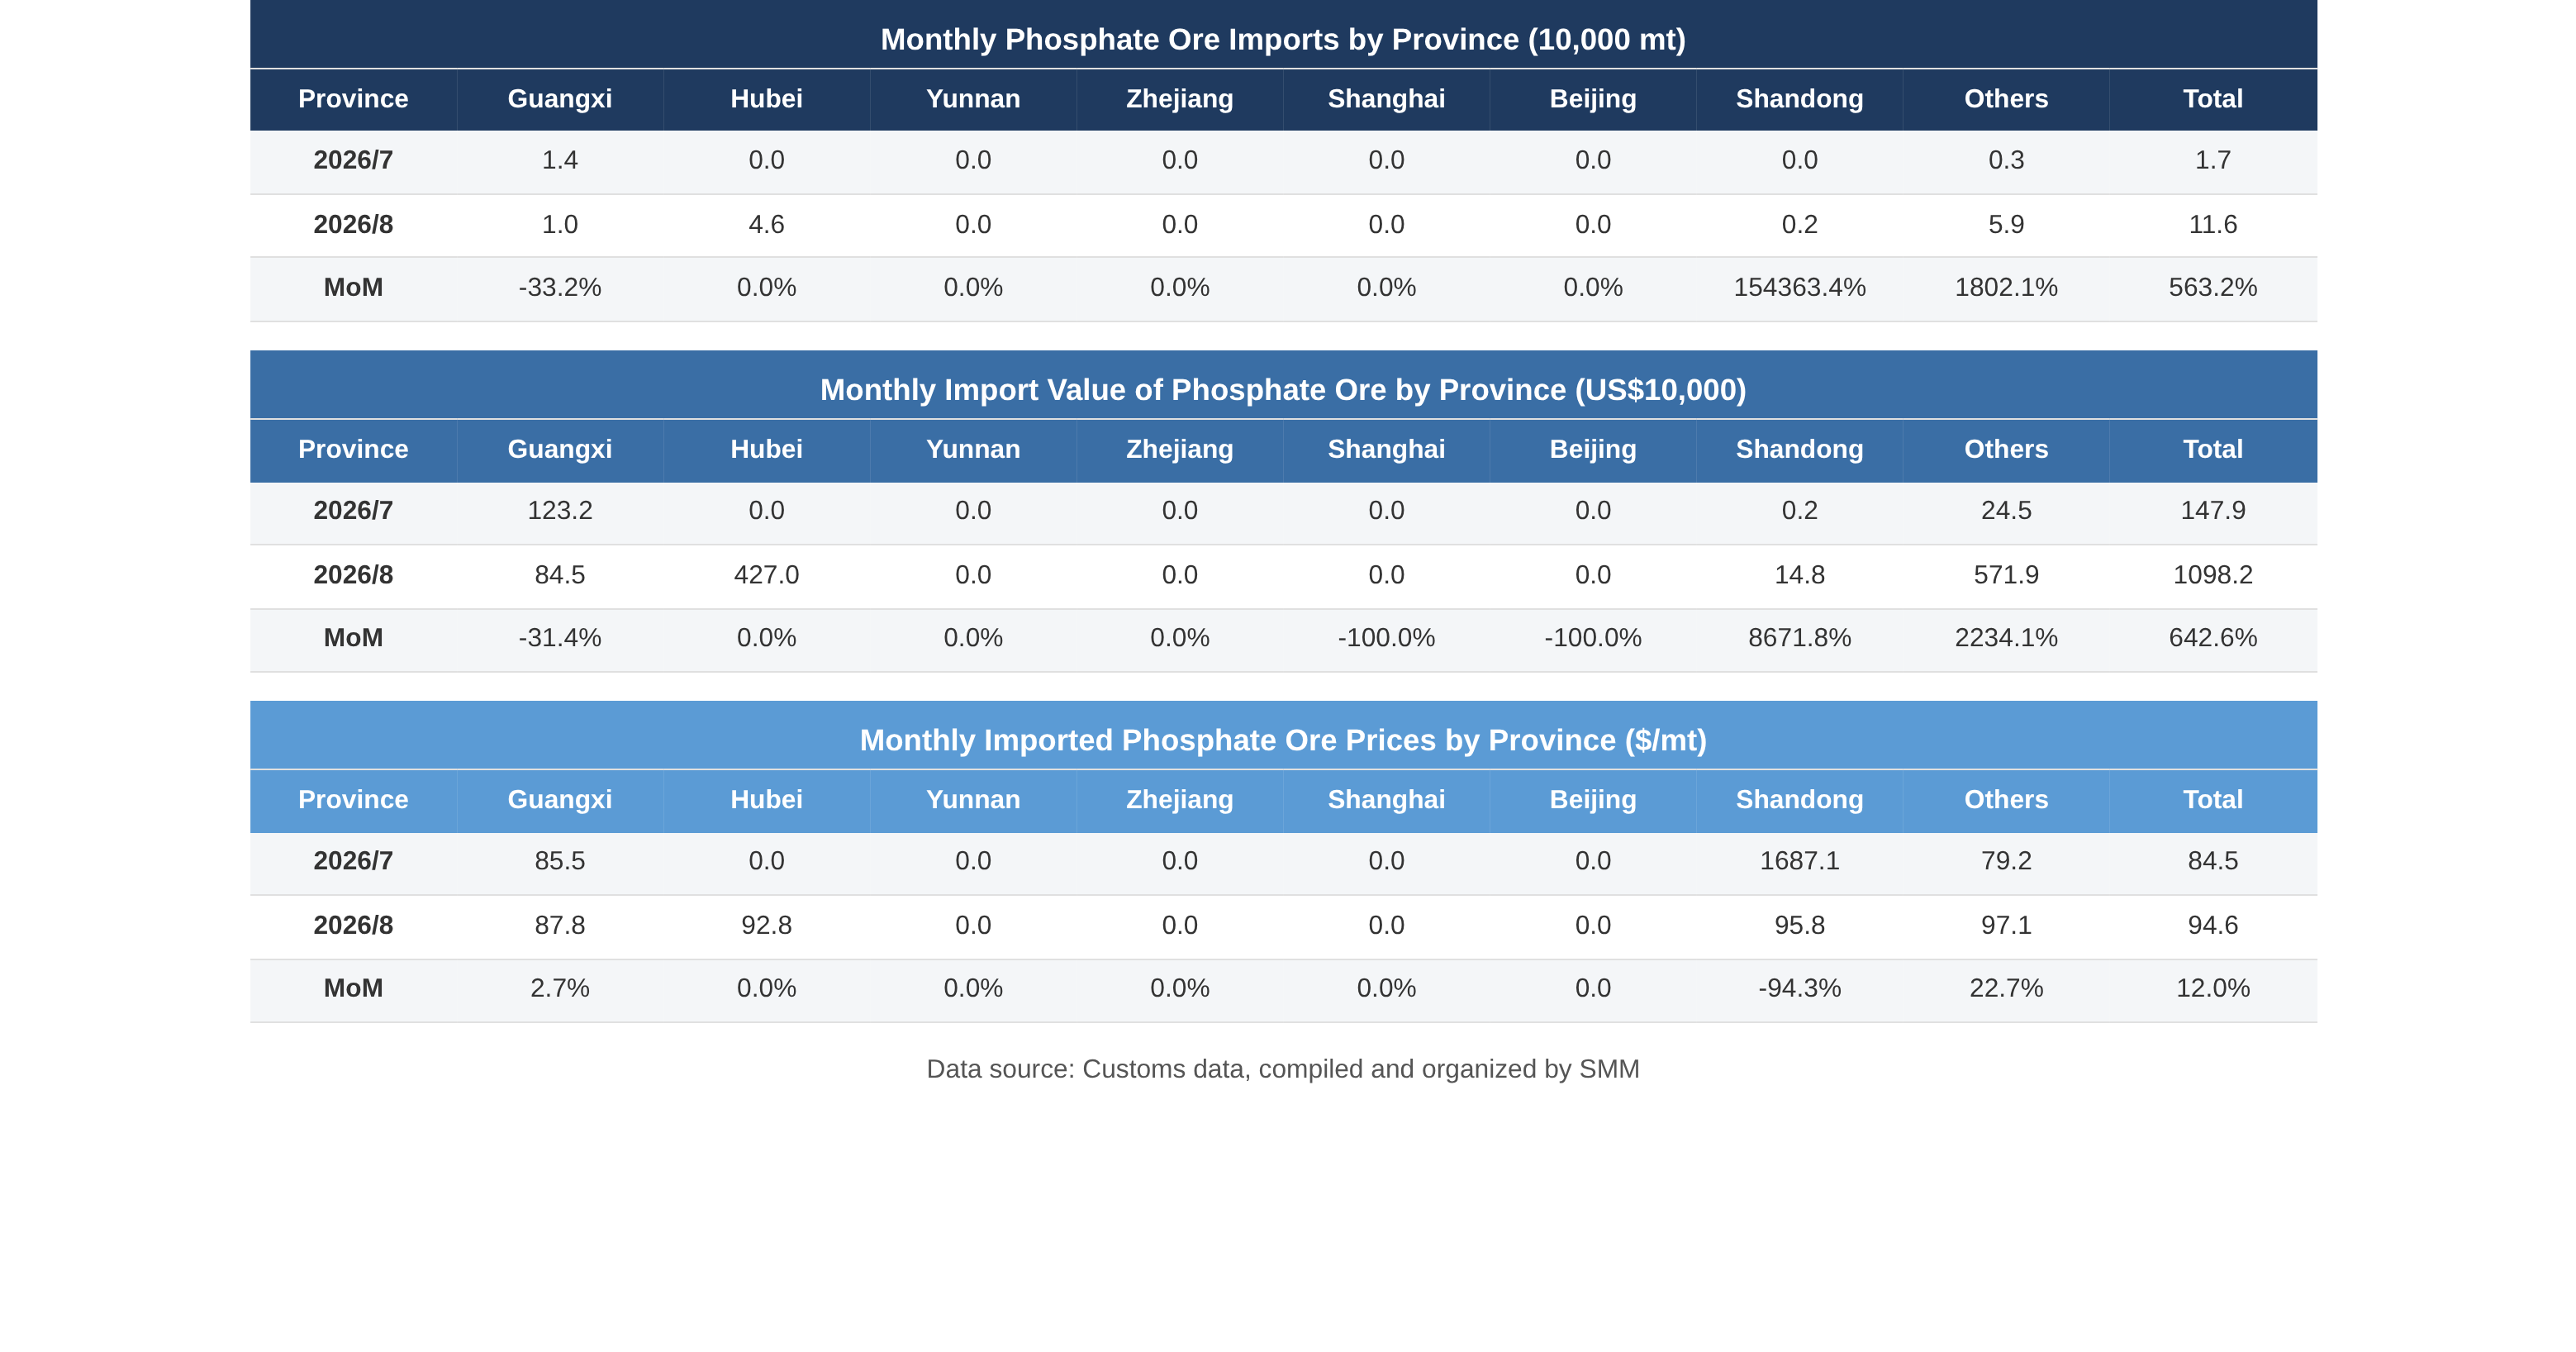
Tháng 8/2026, nhập khẩu quặng phốt phát của Trung Quốc tăng vọt so với tháng trước và trung tâm giá dịch chuyển lên cao. Tổng nhập khẩu hàng tháng đạt 116.000 tấn, tăng 563,2% so với tháng trước, phần lớn phục hồi mức nền cực thấp do lệnh cấm xuất khẩu hồi tháng 7 gây ra; giá nhập khẩu trung bình phục hồi lên 94,6 USD/tấn, tăng 12,0% so với tháng trước; Ai Cập và Jordan cùng chiếm tới 98,3%, làm gia tăng thêm mức độ tập trung nguồn cung; trong khi đó, về phía xuất khẩu, sau nhiều tháng liên tiếp không có giao dịch, tháng 8 bất ngờ tăng vọt lên 61.000 tấn, đánh dấu sự khởi động của thị trường trước khi kết thúc thời hạn cấm xuất khẩu phân lân.
......
Tháng 8, nhập khẩu quặng phốt phát đạt 116.000 tấn, tăng 563,2% so với tháng trước; xuất khẩu tăng từ 0 lên 61.000 tấn, giá trung bình phục hồi lên 94,6 USD/tấn. Số liệu ấn tượng nhưng chủ yếu nhờ mức nền cực thấp sau lệnh cấm xuất khẩu tháng 7, cùng với việc gom hàng trước khi nối lại xuất khẩu phân lân vào tháng 9. Dự trữ phân bón vụ thu đang dần khởi động, nhu cầu mua kịp thời hỗ trợ giá, nhưng nguồn nhập vẫn tập trung cao ở Ai Cập và Jordan, khối lượng tuyệt đối còn ở mức thấp. Mùa cao điểm có thực sự đến hay không sẽ phụ thuộc vào việc đơn hàng xuất khẩu tháng 9 và công suất vận hành hạ nguồn có tiếp tục phục hồi hay không. Dự kiến phục hồi ngắn hạn, nhưng mùa cao điểm theo xu hướng vẫn cần xác nhận.
Lưu huỳnh & Axit Sunfuric
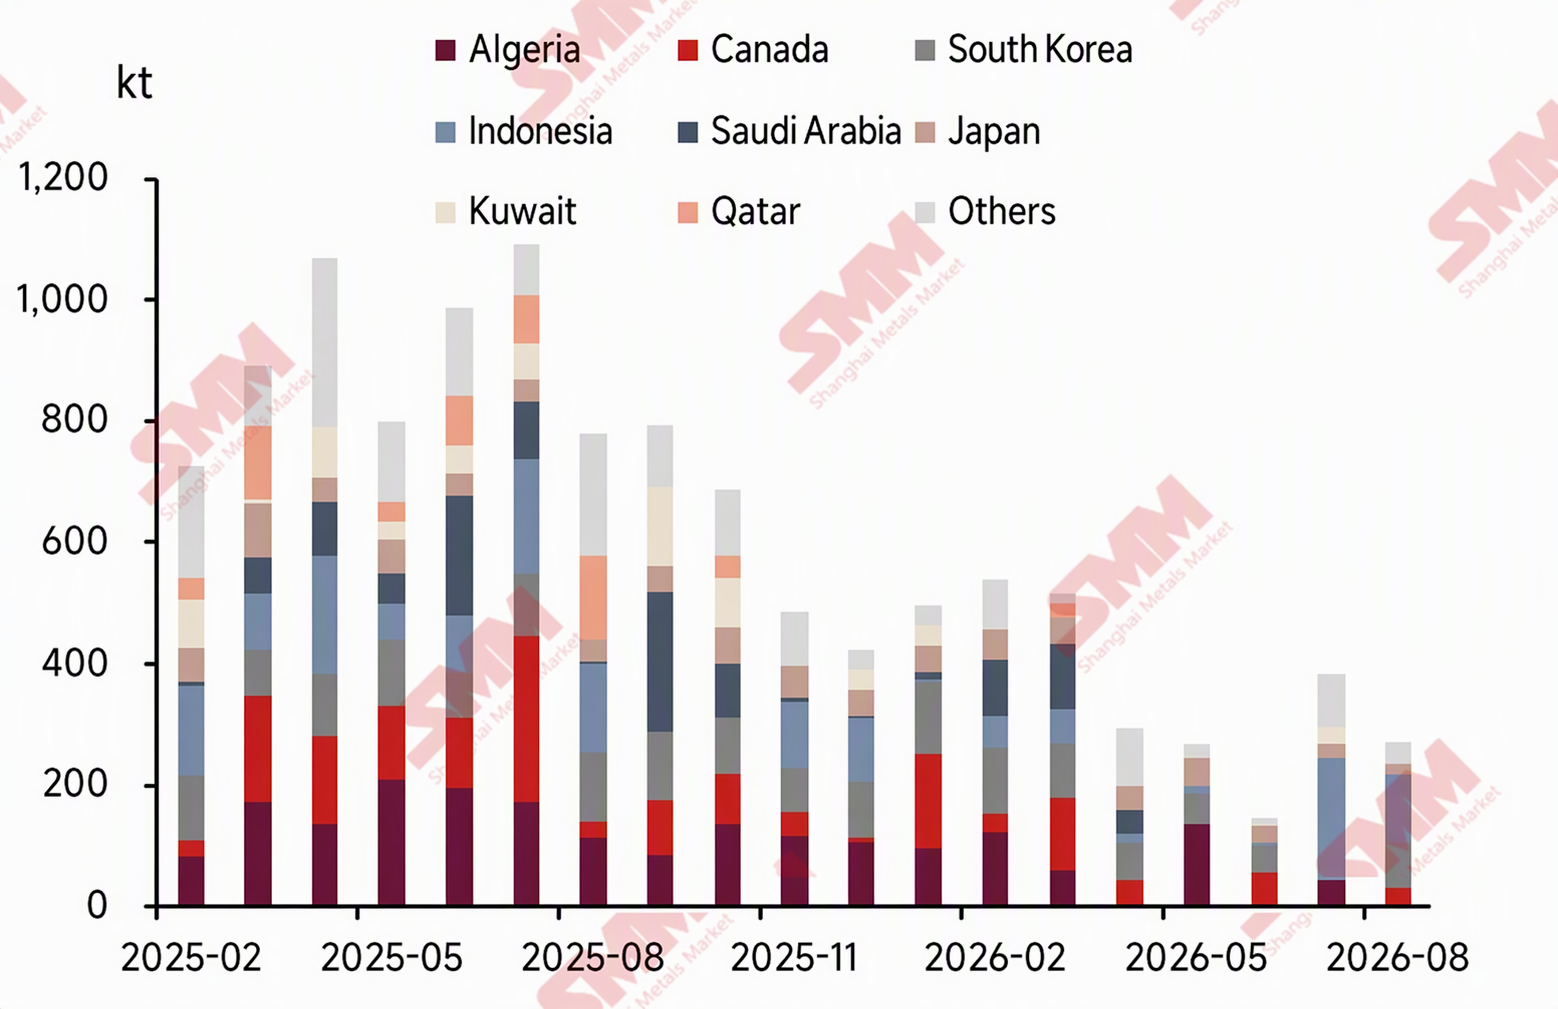
Tháng 8/2026, nhập khẩu lưu huỳnh hàng tháng của Trung Quốc đạt 272.323,414 tấn hàm lượng thực, giảm 29,34% so với tháng trước và giảm 65,03% so với cùng kỳ, nguồn nhập chính gồm UAE, Hàn Quốc, Canada, Nhật Bản, Kazakhstan, Việt Nam, Singapore và Philippines;
xuất khẩu lưu huỳnh hàng tháng của Trung Quốc đạt 48 tấn hàm lượng thực, giảm 96,34% so với tháng trước và tăng 26,32% so với cùng kỳ, điểm đến chính là Indonesia và Hàn Quốc;
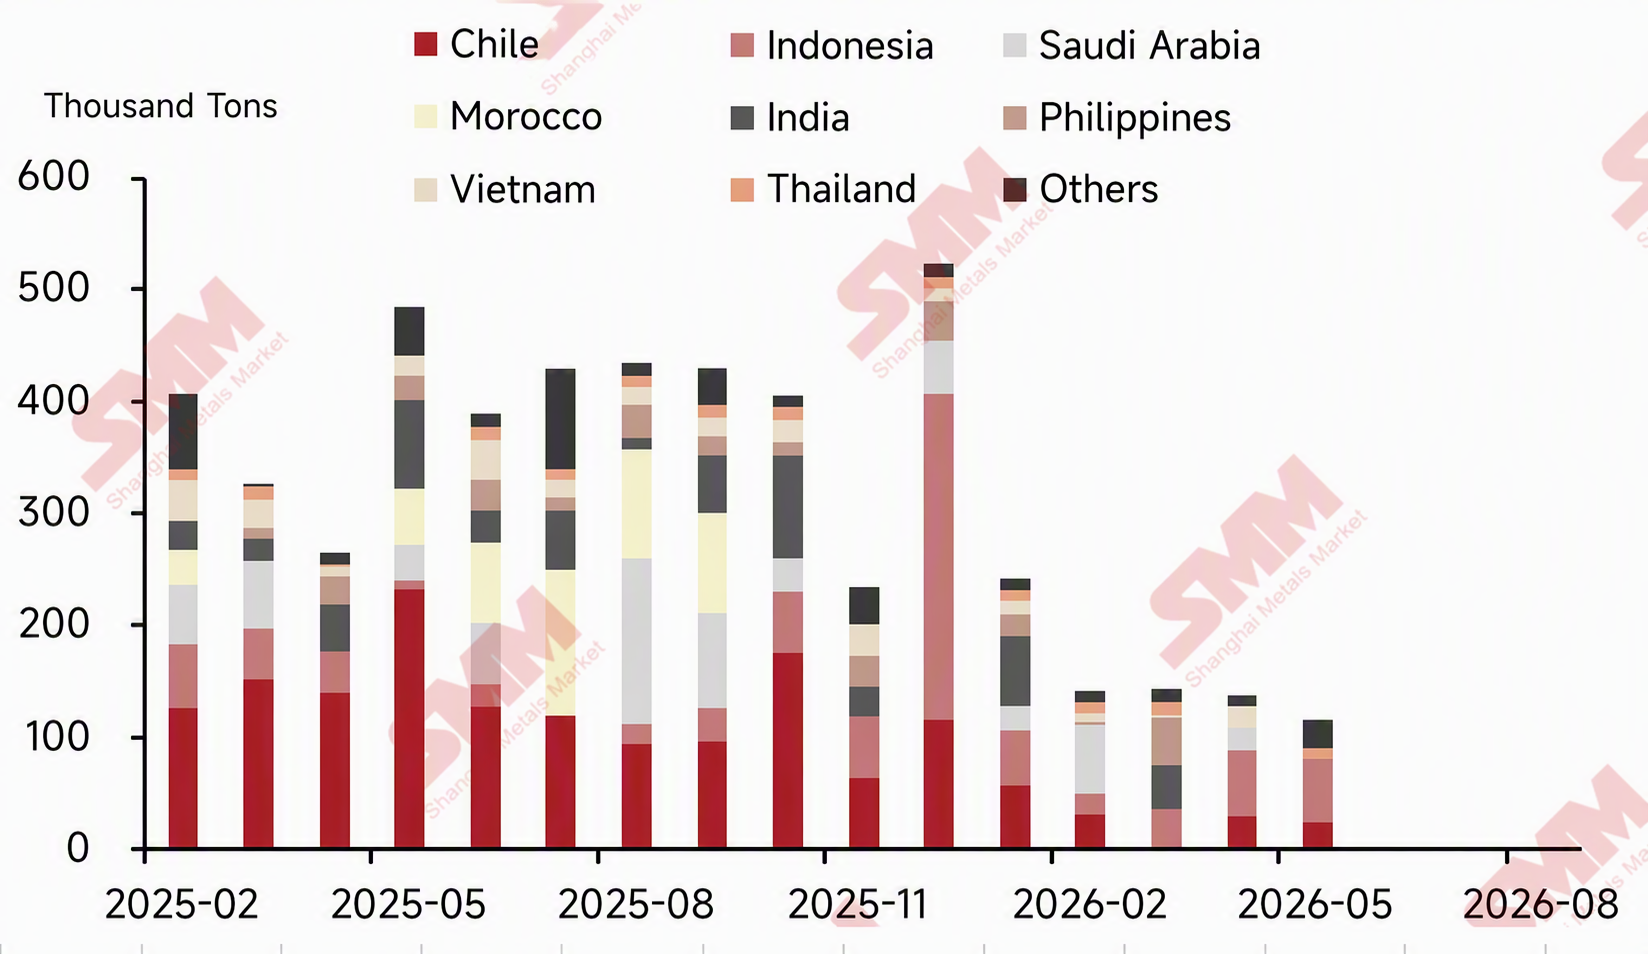
nhập khẩu axit sunfuric hàng tháng của Trung Quốc đạt 9.938,436 tấn hàm lượng thực, tăng 831,85% so với tháng trước và tăng 1.051,37% so với cùng kỳ, nguồn nhập chính gồm Hàn Quốc, Đài Loan, Trung Quốc, Đức và Mỹ;
xuất khẩu axit sunfuric hàng tháng của Trung Quốc đạt 2.474,46 tấn hàm lượng thực, tăng 153,47% so với tháng trước và giảm 99,43% so với cùng kỳ, điểm đến chính gồm Angola, Ghana, Campuchia, Hồng Kông, Trung Quốc, Việt Nam, Singapore, Malaysia và Tanzania.
Số liệu xuất khẩu axit sunfuric của Trung Quốc
Số liệu nhập khẩu lưu huỳnh của Trung Quốc
Coban
Sản phẩm trung gian thủy luyện coban
Nhập khẩu: Bão làm gián đoạn hàng cập cảng; lượng hàng trong kho ngoại quan giảm rõ rệt
Tháng này, khoảng 3.682 tấn hàm lượng thực sản phẩm trung gian Trung Quốc nhập từ CHDC Congo vào các tỉnh Chiết Giang và Quảng Đông qua hình thức mậu dịch chuyển khẩu theo khu vực giám sát hải quan đặc biệt, chiếm 46,8% tổng nhập khẩu của Trung Quốc; mậu dịch thông thường chiếm khoảng 3.913 tấn hàm lượng thực, tương đương 49,7%; gia công với nguyên liệu nhập khẩu chiếm khoảng 179 tấn hàm lượng thực, tương đương 2,3%. Ngoài ra, trong tháng này, Trung Quốc đã nhập khẩu tổng cộng 101 tấn hàm lượng vật chất các sản phẩm trung gian từ Nam Phi, Việt Nam và Zambia thông qua hình thức mậu dịch thông thường. Về thay đổi cơ cấu, sự sụt giảm nhập khẩu trong tháng này chủ yếu thể hiện ở khối lượng hàng hóa lưu kho ngoại quan bị thu hẹp: nhập khẩu ngoại quan trong tháng 8 giảm khoảng 63% so với 10.046 tấn hàm lượng vật chất trong tháng 7, tỷ trọng giảm từ 62,9% xuống 46,8%; trong khi đó, nhập khẩu theo hình thức mậu dịch thông thường về cơ bản đi ngang so với tháng trước, duy trì ở mức khoảng 3.900 tấn hàm lượng vật chất, cho thấy hoạt động mua hàng kịp thời của các nhà luyện kim vẫn được duy trì, nhưng ý chí tích trữ hàng ngoại quan đã hạ nhiệt rõ rệt.
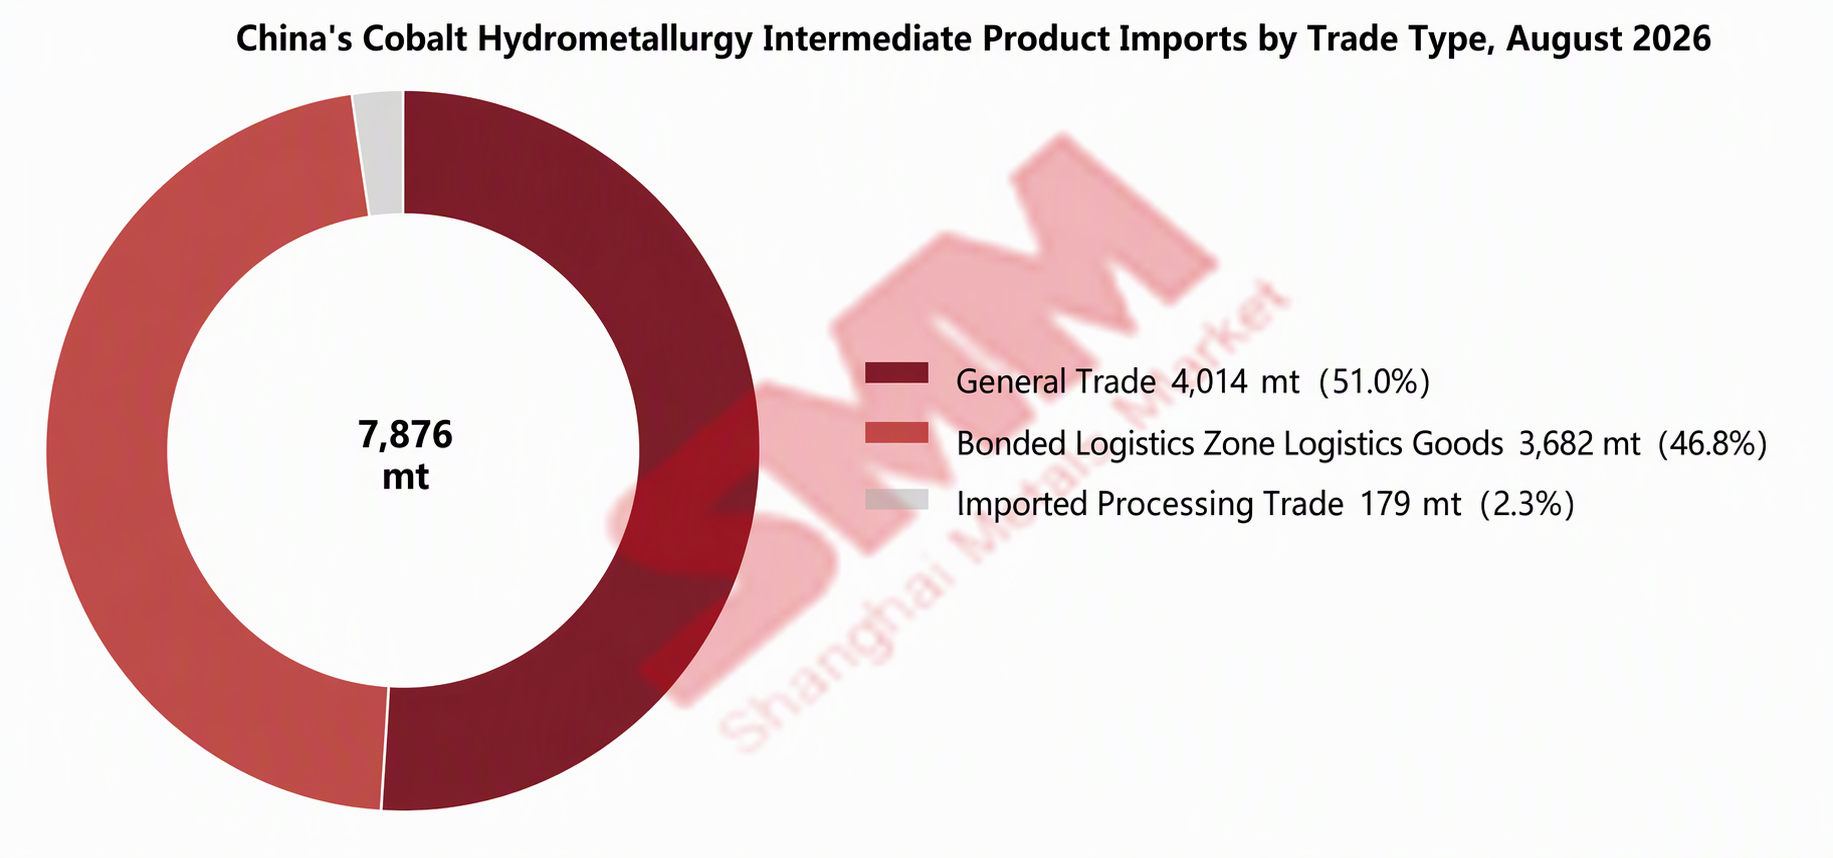
Sự sụt giảm nhập khẩu trong tháng này chủ yếu do hai yếu tố. Thứ nhất, bão làm gián đoạn lịch trình tàu cập cảng. Trong tháng 8, bão "Baiji" đổ bộ hai lần vào Chiết Giang và "Saudel" liên tiếp ảnh hưởng đến bờ biển phía đông Trung Quốc, nhiều cảng phải đóng cửa hơn một tuần, làm gián đoạn lịch trình bốc dỡ tàu và khiến một số hàng hóa dự kiến đến vào tháng 8 bị trì hoãn sang tháng 9. Thứ hai, giá muối coban giảm đều trong tháng 8, làm giảm ý chí mua nguyên liệu thô của các nhà luyện kim. Các cuộc đấu thầu mới của các công ty khai thác khó đạt được thỏa thuận, và một số công ty khai thác đã chọn lưu kho hàng hóa tại các khu vực khác ngoài Trung Quốc, chờ nhu cầu phục hồi trước khi vận chuyển. Ngoài ra, mức tăng 50% so với cùng kỳ năm ngoái của nhập khẩu tháng này chủ yếu do nền tảng thấp của năm ngoái—nhập khẩu tháng 8 năm 2025 chỉ đạt 5.241 tấn hàm lượng vật chất do ảnh hưởng của chính sách xuất khẩu của DRC, và khối lượng nhập khẩu hiện tại vẫn chưa trở lại mức của các năm bình thường.
.....
Triển vọng thị trường: Các yếu tố tăng trưởng và hạn chế đan xen; lượng hàng thực tế đến trong tháng 9 vẫn rất bất định
Nhìn về phía trước, nhập khẩu sản phẩm trung gian trong tháng 9 dự kiến sẽ có một số tăng trưởng, nhưng lượng hàng thực tế đến vẫn phụ thuộc vào cuộc giằng co cung-cầu. Về phía tăng trưởng, thứ nhất, lượng hàng thực tế xuất đi từ DRC ở mức cao. Theo dữ liệu CTCPM của DRC, xuất khẩu coban của DRC trong nửa đầu năm 2026 đạt 41.100 tấn hàm lượng kim loại, riêng tháng 6 xuất khẩu khoảng 11.800 tấn hàm lượng kim loại, tăng 92,9% so với tháng trước và chiếm 48,9% xuất khẩu quý 2. Vận chuyển từ Durban đến Trung Quốc thường mất khoảng hai tháng, do đó lượng hàng xuất đi tập trung trong tháng 6 sẽ dần thể hiện trong lượng hàng đến từ tháng 9 trở đi. Thứ hai, các lô hàng bị trì hoãn do bão vào tháng 8 sẽ dồn sang tháng 9. Về phía hạn chế, giá muối coban vẫn chưa ngừng giảm, mức độ sẵn sàng mua nguyên liệu của các nhà luyện kim vẫn thấp, và các cuộc đấu thầu của thợ mỏ tiếp tục khó đạt được thỏa thuận. Nếu tình trạng giằng co về giá giữa người mua và người bán kéo dài, một số thợ mỏ vẫn có thể chọn lưu kho hàng bên ngoài Trung Quốc và trì hoãn giao hàng. Nhìn chung, nhập khẩu sản phẩm trung gian coban của Trung Quốc có thể phục hồi vào tháng 9, nhưng mức độ phục hồi vẫn chưa chắc chắn.
Coban chưa gia công
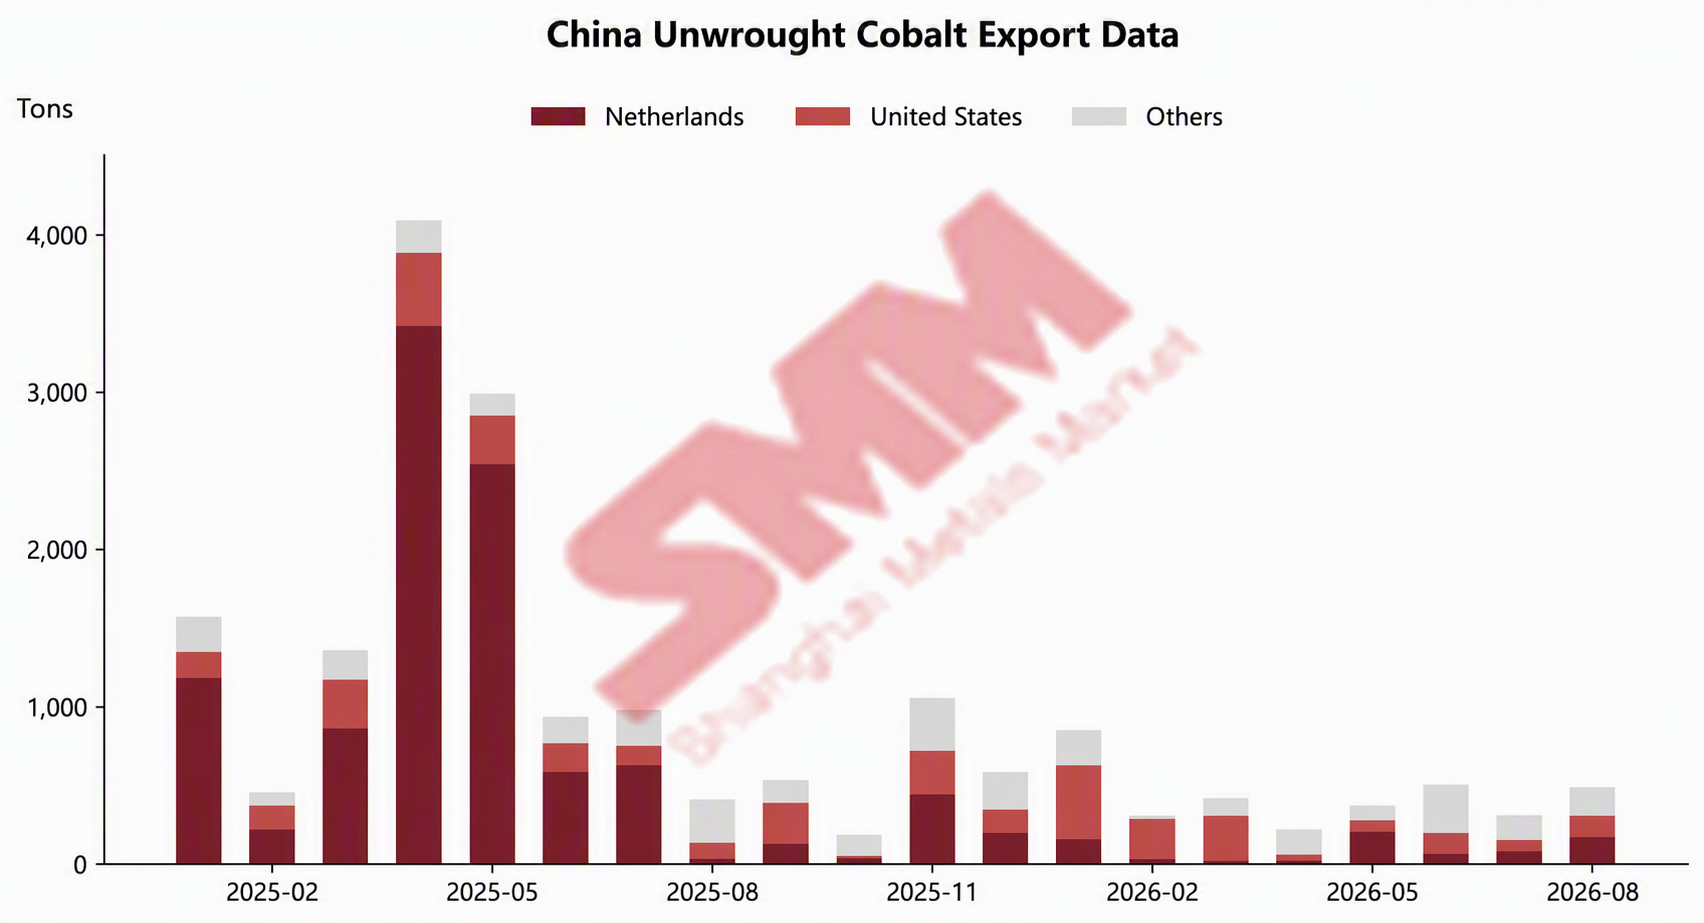
Nhập khẩu coban chưa gia công của Trung Quốc vào tháng 8 năm 2026 đạt khoảng 1.011 tấn, giảm 4% so với tháng trước và tăng 134% so với cùng kỳ năm trước; xuất khẩu coban chưa gia công của Trung Quốc vào tháng 8 năm 2026 đạt khoảng 486 tấn, tăng 55% so với tháng trước và tăng 18% so với cùng kỳ năm trước.
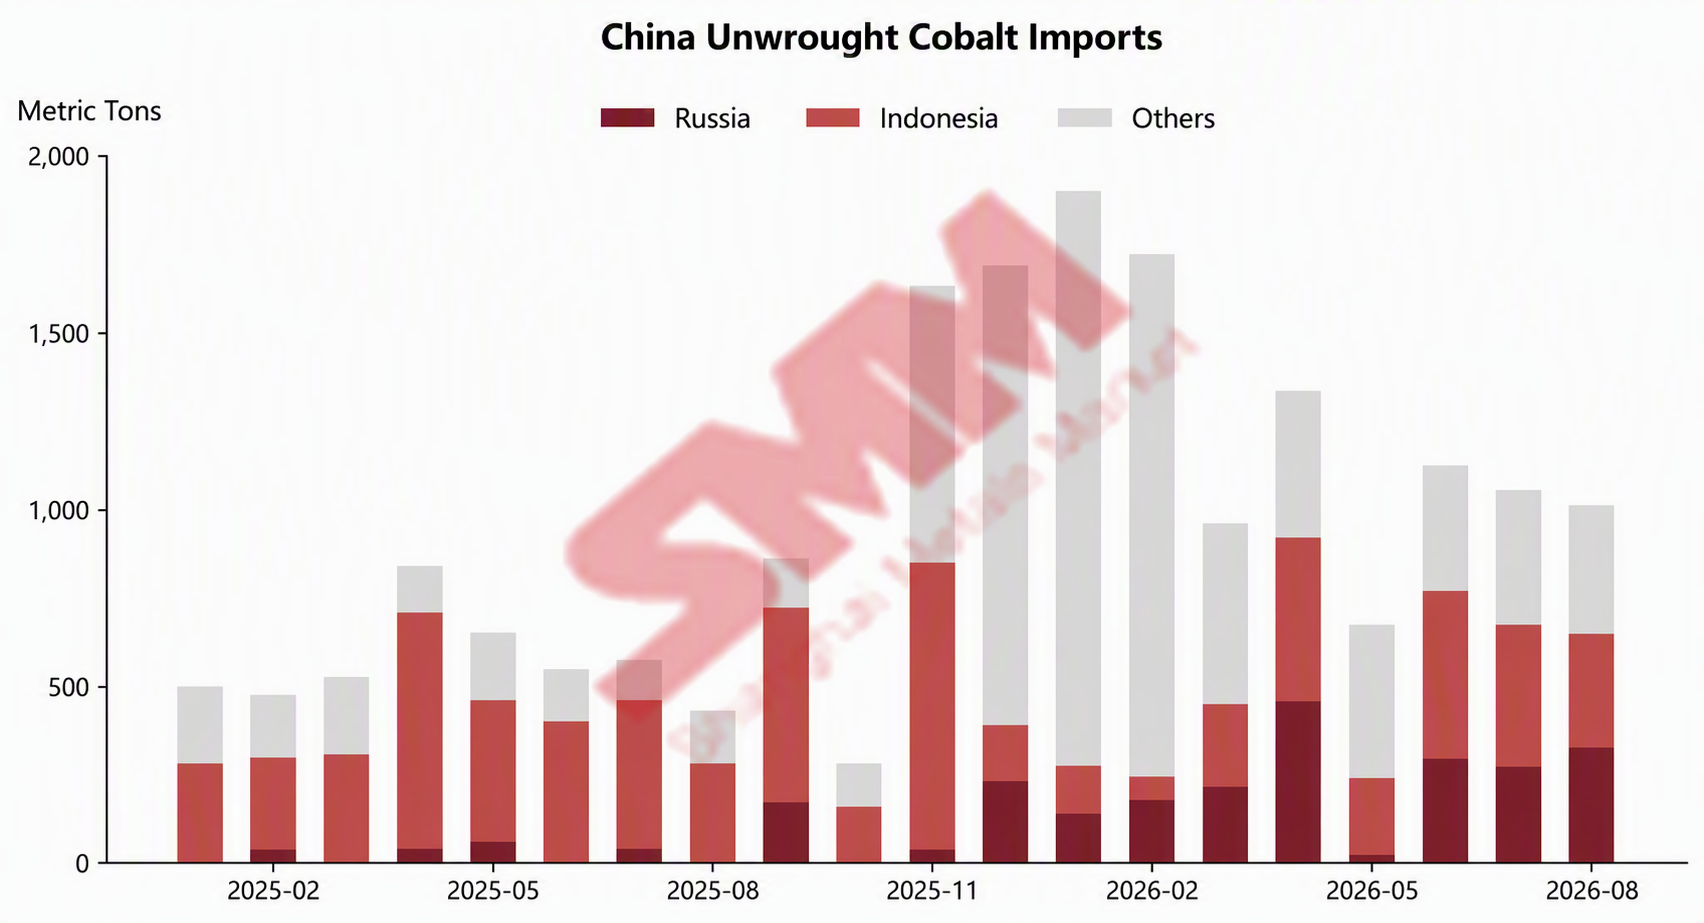
Cửa sổ nhập khẩu đóng sâu; nhập khẩu quy mô nghìn tấn được duy trì nhờ hợp đồng dài hạn
Nhập khẩu coban chưa gia công của Trung Quốc vào tháng 8 năm 2026 đạt khoảng 1.011 tấn, giảm 4% so với tháng trước và tăng 134% so với cùng kỳ năm trước. Theo quốc gia, ba nguồn nhập khẩu coban tinh luyện hàng đầu trong tháng 8 là Nga, Indonesia và Madagascar, với khối lượng nhập khẩu lần lượt là 325 tấn, 321 tấn và 51 tấn. Nhập khẩu từ Nga tăng 20% so với tháng trước, và toàn bộ hàng Indonesia vào qua các cảng Chiết Giang theo hình thức hậu cần bảo thuế.
Theo phương thức thương mại, nhập khẩu theo hình thức Thương mại chuyển khẩu qua Khu vực kiểm soát đặc biệt của Hải quan trong tháng 8 đạt khoảng 591 tấn, chiếm 58,4%, giảm đáng kể so với mức 75,4% trong tháng 7. Nhập khẩu theo hình thức Thương mại thông thường đạt khoảng 420 tấn, với tỷ trọng tăng lên 41,6%. Tốc độ dòng chảy vào "bể chứa" bảo thuế chậm lại, và tỷ trọng hàng hóa được thông quan vào lưu thông nội địa tăng lên.
Trong tháng 8, giá coban tinh luyện của Trung Quốc tiếp tục giảm mạnh. Giá coban tinh luyện SMM mức thấp giảm từ 338.000 nhân dân tệ/tấn vào đầu tháng xuống còn 300.000 nhân dân tệ/tấn vào cuối tháng, mức giảm khoảng 11% trong tháng. Cùng kỳ, giá coban tinh luyện mức thấp tại kho Rotterdam bên ngoài Trung Quốc giảm từ 25,35 USD/lb xuống 24,6 USD/lb, mức giảm tương đối hạn chế. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài tiếp tục nới rộng, với mức lỗ nhập khẩu lý thuyết đối với coban tinh luyện mở rộng từ khoảng 98.000 nhân dân tệ/tấn vào đầu tháng lên khoảng 130.000 nhân dân tệ/tấn vào giữa tháng, khiến cửa sổ nhập khẩu đóng sâu. Tuy nhiên, do một số thương hiệu cobalt tinh luyện vẫn cần được vận chuyển đến Trung Quốc theo các hợp đồng dài hạn hoặc yêu cầu vận hành, nhập khẩu vẫn duy trì trên 1 nghìn tấn trong tháng thứ hai liên tiếp. Nhập khẩu tăng gấp đôi so với cùng kỳ năm trước, chủ yếu do tháng 8 năm 2025 chịu ảnh hưởng từ lệnh cấm xuất khẩu của DRC, khiến mức nền tháng đó chỉ đạt 431 tấn.
Về giá nhập khẩu trung bình, giá nhập khẩu trung bình cobalt chưa gia công của Trung Quốc trong tháng 8 năm 2026 là 51.752 USD/tấn, giảm 12,72% so với tháng trước. Nhập khẩu lũy kế từ tháng 1 đến tháng 8 năm 2026 đạt 9.775 tấn, tăng 115% so với cùng kỳ năm trước.
......
Triển vọng thị trường: nhập khẩu vẫn phụ thuộc vào hỗ trợ từ hợp đồng dài hạn, đà xuất khẩu dự kiến tiếp tục
Bước sang tháng 9, giá cobalt tinh luyện của Trung Quốc tiếp tục giảm nhẹ từ mức thấp. Tính đến ngày 18 tháng 9, giá cobalt tinh luyện SMM ở mức thấp đã giảm xuống 275.000 nhân dân tệ/tấn, trong khi giá Rotterdam ở mức thấp ngoài Trung Quốc giảm xuống 23 USD/lb. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài tiếp tục nới rộng: mức lỗ nhập khẩu lý thuyết mở rộng lên khoảng 140.000 nhân dân tệ/tấn, với ít dấu hiệu cho thấy cửa sổ nhập khẩu sẽ mở trong ngắn hạn. Nhập khẩu tháng 9 dự kiến vẫn được hỗ trợ bởi các hợp đồng dài hạn và hàng hóa trong kho ngoại quan. Mặc dù lợi nhuận xuất khẩu lý thuyết biến động, nhưng vẫn duy trì ở mức dương, khoảng 13.000-23.000 nhân dân tệ/tấn vào giữa tháng 9. Cửa sổ xuất khẩu vẫn mở và xuất khẩu tháng 9 dự kiến duy trì ở mức tương đối cao.