Thuộc tính chiến lược của kim loại magie tiếp tục nổi bật, và cấu trúc cung cầu cùng thương mại magie nguyên sinh toàn cầu đang được tái định hình
Với sự phát triển nhanh chóng của các ngành công nghiệp nhẹ hóa toàn cầu, năng lượng mới và thiết bị cao cấp, thuộc tính tài nguyên chiến lược của kim loại magie tiếp tục gia tăng, và vị thế nhu cầu cứng của nó trong giảm trọng lượng ô tô, hàng không vũ trụ, biến tính hợp kim cao cấp và hỗ trợ vật liệu then chốt tiếp tục được củng cố. Trong thời gian dài, nguồn cung magie nguyên sinh toàn cầu tập trung cao độ ở Trung Quốc, trong khi bên ngoài Trung Quốc, do hạn chế về tài nguyên, năng lượng, bảo vệ môi trường và thiếu hụt hỗ trợ chuỗi ngành, công suất magie nguyên sinh có quy mô nhỏ và tính linh hoạt yếu. Ngành magie toàn cầu hiện đang thể hiện sự phân hóa cấu trúc rõ rệt: bên ngoài Trung Quốc, trọng tâm là lấp đầy khoảng trống công suất magie nguyên sinh nội địa và thúc đẩy phi Trung Quốc hóa chuỗi cung ứng. Trong khi đó, Trung Quốc, tận dụng lợi thế toàn chuỗi ngành, đang nâng cấp từ xuất khẩu nguyên liệu thô sang hợp kim magie và sản phẩm cuối đúc áp lực cao cấp. Cấu trúc cung cầu và dòng chảy thương mại magie nguyên sinh toàn cầu có khả năng sẽ được tái định hình trong dài hạn.
Nhu cầu nước ngoài tiếp tục mở rộng, với nhu cầu cứng từ sản xuất cao cấp củng cố mức phụ thuộc nhập khẩu cao
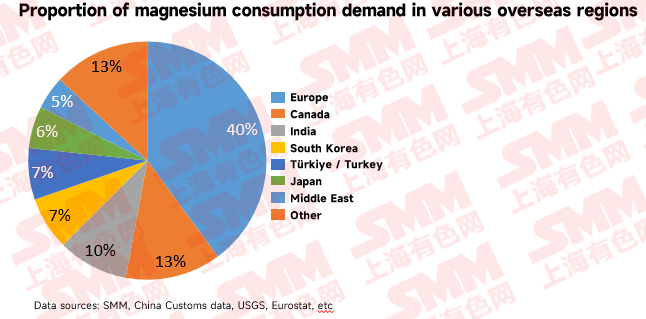
Tăng trưởng tiêu thụ magie toàn cầu được thúc đẩy chung bởi nhiều khu vực nước ngoài. Nhu cầu nhẹ hóa ở châu Âu, Mỹ, Nhật Bản, Hàn Quốc và các thị trường mới nổi đang được giải phóng ổn định, nhưng công suất magie nguyên sinh nội địa bên ngoài Trung Quốc về cơ bản không tồn tại, duy trì cấu trúc dài hạn “nhu cầu tăng trưởng, cung thiếu hụt và phụ thuộc nhập khẩu từ Trung Quốc”.
Châu Âu là thị trường tiêu thụ magie cốt lõi toàn cầu. Theo thống kê thương mại của Eurostat, tiêu thụ magie của EU năm 2025 khoảng 110.000 tấn. Được thúc đẩy bởi các quy định nghiêm ngặt về phát thải carbon, nhu cầu nhẹ hóa xe năng lượng mới của châu Âu tiếp tục tăng trưởng cứng, và tỷ lệ thâm nhập hợp kim magie đang tăng đều đặn. Tuy nhiên, EU không có công suất luyện magie nguyên sinh nội địa, với 97% nguồn cung magie nguyên sinh phụ thuộc vào nhập khẩu từ Trung Quốc, làm nổi bật rủi ro chuỗi cung ứng đơn lẻ rõ rệt.
Công suất magie nguyên sinh ở Bắc Mỹ đã bị loại bỏ hoàn toàn. Đúc khuôn tích hợp cỡ lớn cho xe năng lượng mới và mua sắm quốc phòng đã trở thành động lực tăng trưởng nhu cầu cốt lõi, đẩy mức tiêu thụ magie khu vực tăng đều đặn. Đồng thời, Mỹ và Canada đã xác định magie là khoáng sản chiến lược trọng yếu và tiếp tục thúc đẩy các chính sách hỗ trợ chuỗi cung ứng nội địa, nhưng khoảng trống công suất trong ngắn hạn vẫn chưa được lấp đầy.
Nhu cầu tại các thị trường như Nhật Bản, Hàn Quốc, Ấn Độ và Thổ Nhĩ Kỳ cũng tăng trưởng ổn định. Nhật Bản và Hàn Quốc phụ thuộc rất lớn vào nhập khẩu nguyên liệu magie từ Trung Quốc, với nhu cầu tập trung vào giảm trọng lượng ô tô, hàng không vũ trụ và điện tử 3C. Ấn Độ và Thổ Nhĩ Kỳ, nhờ sự phát triển của ngành ô tô nội địa, đang chứng kiến nhu cầu về đúc khuôn magie, biến tính hợp kim và khử lưu huỳnh thép tiếp tục được giải phóng. Nền tảng nhu cầu cứng ở nước ngoài nhìn chung vẫn vững chắc, và mô hình phụ thuộc nhập khẩu khó có thể đảo ngược trong ngắn hạn.
Công suất ổn định nhưng yếu của các nhà sản xuất magie ngoài Trung Quốc, với sự phân hóa cung-cầu khu vực rõ rệt
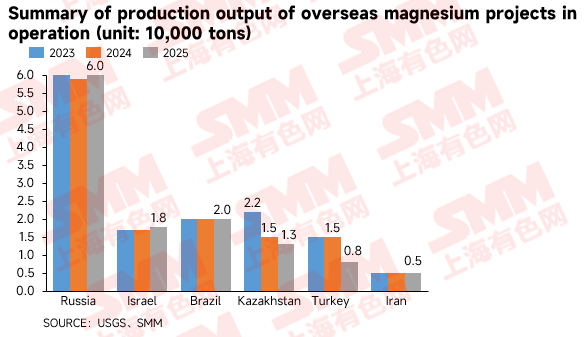
Theo dữ liệu của SMM, tổng sản lượng magie nguyên sinh toàn cầu năm 2025 đạt khoảng 1,09 triệu tấn, trong đó Trung Quốc sản xuất 1,02 triệu tấn, chiếm tới 93%; tổng sản lượng ngoài Trung Quốc chỉ khoảng 70.000 tấn, chiếm chưa đến 7%. Nguồn cung magie nguyên sinh toàn cầu tập trung cao độ tại Trung Quốc, trong khi nguồn cung ngoài Trung Quốc có quy mô cực nhỏ, phân tán cao và thiếu linh hoạt. Công suất vận hành ngoài Trung Quốc tập trung ở một số quốc gia, gồm Nga, Israel, Brazil, Thổ Nhĩ Kỳ, Kazakhstan và Iran, nhìn chung có đặc điểm quy mô nhỏ, hạ tầng hỗ trợ yếu, độ linh hoạt kém và tăng trưởng hạn chế. Cục diện này khó có thể bị xáo trộn đáng kể trong trung hạn.
Theo dữ liệu của USGS, tổng sản lượng magie nguyên sinh ngoài Trung Quốc năm 2025 khoảng 130.000 tấn, nhưng khối lượng magie thương mại có thể xuất khẩu nhỏ hơn nhiều. Tổng sản lượng magie nguyên sinh của Nga năm 2025 khoảng 60.000 tấn (gồm cả chuyển giao nội bộ), trong đó Solikamsk Magnesium Works sản xuất khoảng 15.000 tấn magie thương mại, chiếm 60% sản lượng magie thương mại của Nga; Solikamsk Magnesium Works nắm giữ 1,4% thị phần toàn cầu. Magie của VSMPO-AVISMA chủ yếu được sản xuất để tự dùng trong sản xuất titan xốp, với lượng xuất khẩu khoảng 6.000 tấn. Tổng lượng magie thương mại thực tế có thể xuất khẩu của hai công ty chỉ khoảng 21.000 tấn. ICL Dead Sea Magnesium Ltd của Israel sản xuất 17.800 tấn magie kim loại năm 2025, với công suất thiết kế 33.000 tấn/năm và tỷ lệ sử dụng công suất khoảng 54%. Sản phẩm chủ yếu xuất khẩu sang các thị trường cao cấp ở châu Âu và Mỹ, và đây là nhà sản xuất magie nguyên sinh duy nhất của Israel. Rima Industrial của Brazil sản xuất khoảng 20.000 tấn và là nhà sản xuất magie nguyên sinh duy nhất ở Nam bán cầu. Công ty có kế hoạch tăng sản lượng 20% vào năm 2026 và mở rộng xuất khẩu sang Mỹ, Nhật Bản và Hàn Quốc. Nhà máy Eczacibasi Esan của Thổ Nhĩ Kỳ có công suất thiết kế 15.000 tấn/năm, nhưng tỷ lệ sử dụng công suất lâu nay ở mức thấp, sản lượng thực tế ước tính 5.000-8.000 tấn, và xuất khẩu chủ yếu nhắm vào thị trường châu Âu. Nhà máy Titan-Magie Ust-Kamenogorsk (UKTMP) của Kazakhstan sản xuất khoảng 13.000 tấn magie. Là sản phẩm đồng hành của sản xuất titan xốp, sản lượng magie của nhà máy đã giảm cùng với sản lượng titan. Shemsh Felez Royal của Iran sản xuất khoảng 5.000 tấn, về cơ bản để đáp ứng nhu cầu cứng từ các ngành công nghiệp cơ bản trong nước. Công suất magie nguyên sinh của Mỹ đã thực sự rời khỏi thị trường. USGS xác nhận sản lượng magie nguyên sinh của Mỹ bằng 0 từ năm 2023 đến 2025, và nhà sản xuất duy nhất US Magnesium đã đóng cửa hoàn toàn sau khi phá sản vào năm 2025. EU không có công suất luyện kim quy mô lớn, và các dự án như Verde Magnesium ở Romania vẫn ở giai đoạn đầu.
Nhìn chung, Trung Quốc chiếm hơn 90% sản lượng magie nguyên sinh toàn cầu, phần còn lại của thế giới cộng lại chưa đến 10%. Hơn nữa, khối lượng magie thực tế có thể xuất khẩu thậm chí còn nhỏ hơn so với con số tổng sản lượng, khiến thị trường phụ thuộc rất lớn vào nguồn cung Trung Quốc. Cấu trúc này khó có thể bị phá vỡ đáng kể trong trung hạn.
 Nhiều quốc gia đang triển khai các dự án magie carbon thấp mới để tăng cường quyền tự chủ chuỗi cung ứng
Trong bối cảnh an ninh nguyên liệu thô trọng yếu toàn cầu và giảm thiểu rủi ro chuỗi cung ứng, châu Âu, Mỹ và các quốc gia giàu tài nguyên đang ráo riết lên kế hoạch cho các dự án magie nguyên sinh carbon thấp mới nhằm phá vỡ sự phụ thuộc vào Trung Quốc và tái thiết hệ thống cung ứng nội địa. Các dự án luyện magie hiện đang được lên kế hoạch tại Australia, Mỹ, Canada, Romania, Iceland và Saudi Arabia, với quy trình mới và công suất carbon thấp là trọng tâm cốt lõi của danh mục dự án ở nước ngoài. Các dự án nước ngoài cụ thể đang triển khai được tóm tắt dưới đây:
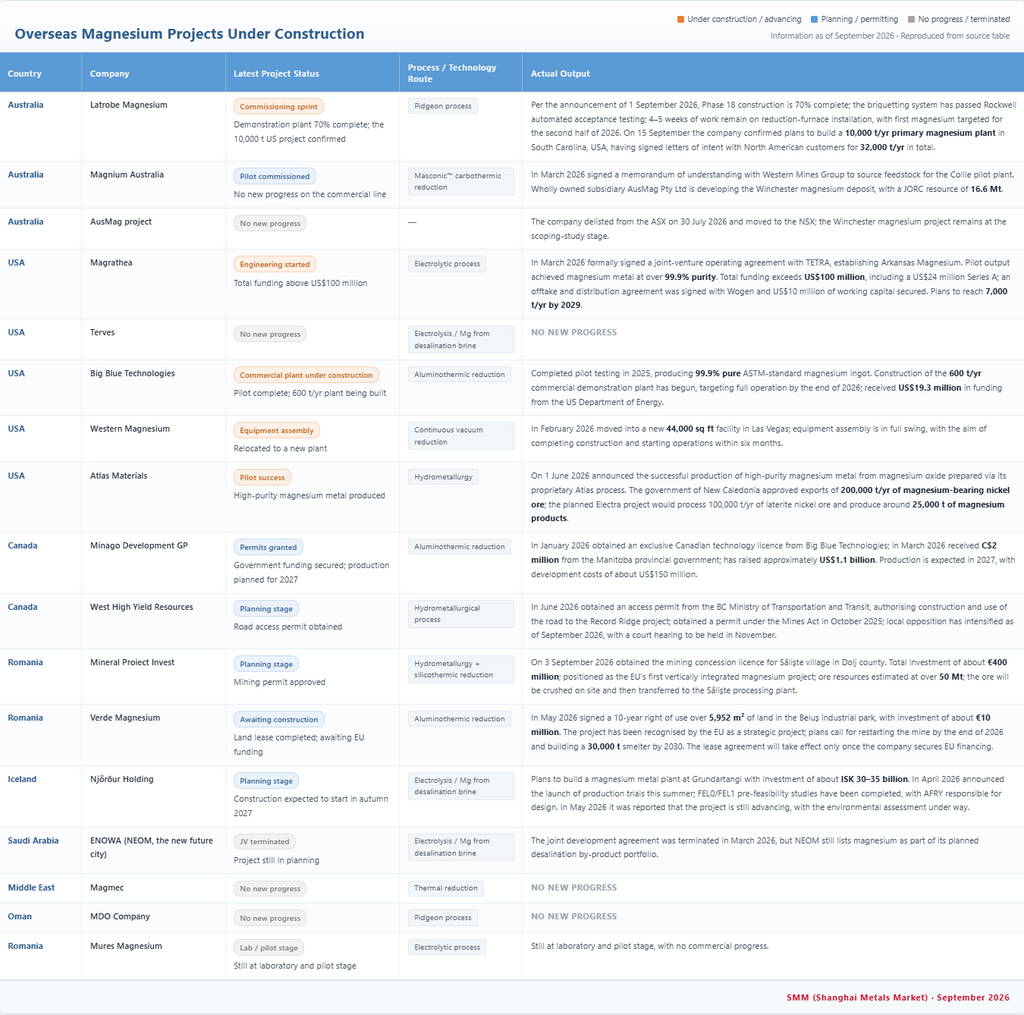
Về tiến độ, các dự án nước ngoài cho thấy sự phân hóa rõ ràng. Một số ít đã bước vào giai đoạn thí điểm cuối hoặc xây dựng trình diễn, trong khi phần lớn vẫn ở trạng thái lập kế hoạch hoặc đình trệ. Theo châu lục, phân bổ như sau:
Châu Đại Dương: Nhà máy trình diễn của Latrobe Magnesium đã hoàn thành 70%, thiết bị đóng bánh đã vượt qua nghiệm thu, và việc lắp đặt lò hoàn nguyên đang tiến triển ổn định. Sản lượng kim loại đầu tiên dự kiến vào nửa cuối năm 2026, nhưng dây chuyền thương mại 10.000 tấn vẫn cần phê duyệt tài chính. Các dự án như Magnium Australia và AusMag chưa có tiến triển thực chất.
Bắc Mỹ: Big Blue Technologies đã hoàn thành hơn 50 lần thử nghiệm thí điểm vào năm 2025, sản xuất thỏi magie độ tinh khiết 99,9%, và đã bắt đầu xây dựng nhà máy thương mại 600 tấn/năm với khoản hỗ trợ 19,3 triệu USD từ Bộ Năng lượng Mỹ (DOE). Mag One đã huy động hơn 100 triệu USD tài chính tích lũy và thành lập liên doanh với TETRA để thúc đẩy thiết kế nhà máy thương mại giai đoạn 1 tại Arkansas, với kế hoạch đạt sản lượng hàng năm 7.000 tấn trước năm 2029. Atlas Materials công bố sản xuất thí điểm thành công magie kim loại độ tinh khiết cao vào tháng 6 năm 2026. West Magnesium đã chuyển đến nhà máy mới tại Las Vegas, với việc lắp ráp thiết bị đang tiến hành. Minago của Canada nhận được 3,4 triệu USD đầu tư từ chính phủ, có giấy phép môi trường sửa đổi và ký giấy phép quy trình độc quyền tại Canada với Big Blue. Terves chưa có tiến triển thực chất. Châu Âu: Verde Magnesium của Romania đã ký hợp đồng thuê đất 10 năm, nhưng việc khởi động vẫn chờ tài trợ từ EU. Mures Magnesium chưa có tiến triển thực chất.
Châu Á: Magmec (Saudi Arabia) và MDO (Oman) đều chưa có tiến triển thực chất.
Nam Mỹ: Hiện chưa có dự án magie nguyên sinh mới, chỉ có Rima Industrial của Brazil đang sản xuất.
Nhìn chung, công suất mới ở nước ngoài thường gặp phải tình trạng xác nhận quy trình chưa đầy đủ, chu kỳ phê duyệt tài chính kéo dài và tiến độ thí điểm chậm trễ. Trong ngắn hạn, lượng công suất mới hiệu quả được giải phóng trong giai đoạn 2026-2028 sẽ hạn chế, khó có thể nhanh chóng thu hẹp khoảng cách cung-cầu. Về dài hạn, khi các quy trình mới được lặp lại và trợ cấp chính sách được triển khai, công suất magie carbon thấp ở nước ngoài có thể hình thành tăng trưởng biên và dần định hình lại cấu trúc cung ứng toàn cầu.
Cục diện thương mại magie toàn cầu chuyển biến về chất: Trung Quốc nâng cấp từ xuất khẩu nguyên liệu thô sang xuất khẩu thành phẩm cao cấp
Xét đến động thái cung-cầu toàn cầu và xu hướng lặp lại công suất, các bên nước ngoài đang giải quyết vấn đề "tự cung tự cấp nguyên liệu magie nguyên sinh", trong khi Trung Quốc đang nâng cấp theo hướng "thống trị giá trị trên toàn chuỗi ngành". Logic của thương mại magie toàn cầu sẽ dần được tái cấu trúc.
Sự phân hóa trong cơ cấu xuất khẩu chứng minh rằng sự phụ thuộc của nước ngoài vào magie Trung Quốc đang sâu sắc hơn, chứ không suy yếu. Theo dữ liệu hải quan, xuất khẩu thỏi magie của Trung Quốc năm 2025 đạt 251.300 tấn, giảm 5,54% so với cùng kỳ; xuất khẩu hợp kim magie đạt 99.600 tấn, tăng 4,51% so với cùng kỳ, là hạng mục duy nhất có tăng trưởng dương. Sự phân hóa này rõ rệt nhất tại thị trường châu Âu: theo phân tích của SMM, xuất khẩu thỏi magie của Trung Quốc sang châu Âu giảm 16,38% so với cùng kỳ trong nửa đầu năm 2025, trong khi xuất khẩu hợp kim magie sang Hà Lan đi ngược xu hướng với mức tăng 0,75% cùng kỳ. Khách hàng châu Âu không ngừng mua magie; thay vào đó, họ đã chuyển trọng tâm mua sắm từ thỏi magie nguyên sinh sang hợp kim magie—bởi EU không còn công suất luyện magie nguyên sinh, và quy trình hợp kim hóa cần thiết cho giảm trọng lượng ô tô không thể bỏ qua nguồn cung Trung Quốc. Từ tháng 1 đến tháng 6 năm 2026, xuất khẩu thỏi magie đạt 136.500 tấn, tăng 11,89% so với cùng kỳ; xuất khẩu hợp kim magie đạt 52.700 tấn, tăng 7,55% so với cùng kỳ; xuất khẩu bột magie đạt 36.400 tấn, giảm 3,45% so với cùng kỳ; và xuất khẩu magie gia công tăng 91,67% so với cùng kỳ. Mô hình tiếp tục thu hẹp ở các hạng mục cấp thấp cùng với khối lượng và giá tăng ở các hạng mục giá trị gia tăng cao đã được củng cố thêm. Về dài hạn, lợi thế gia công sâu của Trung Quốc sẽ khó bị lung lay. Baowu Magnesium đã xây dựng chuỗi ngành hoàn chỉnh trải dài "khai thác dolomite—luyện magie nguyên sinh—nấu chảy hợp kim magie—gia công sâu—tái chế và thu hồi", với sản phẩm xuất khẩu sang châu Âu, Bắc Mỹ và Đông Nam Á. Các dự án nước ngoài đang triển khai vẫn mắc kẹt ở giai đoạn magie nguyên sinh: nhà máy trình diễn của Latrobe Magnesium đã hoàn thành 70%, nhưng nhà máy thương mại 10.000 tấn sẽ không đi vào hoạt động cho đến nửa cuối năm 2028; Big Blue Technologies chỉ có 600 tấn/năm, dự kiến bắt đầu vận hành vào cuối năm 2026. Các bên nước ngoài thường gặp chu kỳ tài chính dài và thiếu hỗ trợ gia công sâu, nên lượng công suất mới hiệu quả từ năm 2026 đến 2028 sẽ hạn chế. Nguồn cung nước ngoài lấp "khoảng trống nguyên liệu thô", trong khi Trung Quốc nắm giữ "điểm nghẽn của chuỗi ngành".
Điều này có nghĩa là trọng tâm cạnh tranh của thương mại magie toàn cầu đã chuyển từ "ai có tài nguyên" sang "ai có năng lực". Ngay cả khi công suất mới ở nước ngoài đi vào hoạt động đúng kế hoạch, nó chỉ có thể cung cấp sự bổ sung hạn chế ở giai đoạn magie nguyên sinh, trong khi lợi thế chuỗi ngành của Trung Quốc ở các phân khúc trung-cao cấp như hợp kim hóa, đúc khuôn và linh kiện cho người dùng cuối sẽ khó được tái tạo trong ngắn hạn. Ngành magie của Trung Quốc đang nâng cấp từ "hòn đá dằn" của nguồn cung toàn cầu thành "người dẫn dắt chuỗi" của chuỗi ngành toàn cầu.