

Tổng quan
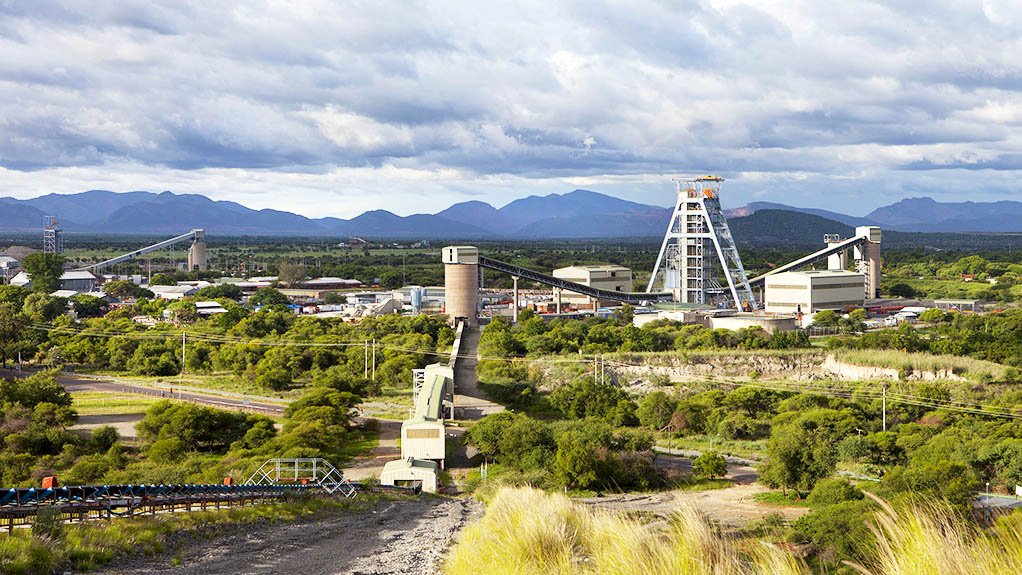
Valterra Platinum bắt đầu hoạt động dưới tên hiện tại vào năm 2025, khi Anglo American Platinum đổi tên và hoàn tất việc tách khỏi Anglo American. Lịch sử hoạt động của công ty trải dài qua nhiều thập kỷ báo cáo của Anglo American Platinum. Công ty vẫn là một nhà sản xuất tích hợp: quặng được khai thác tại Nam Phi và Zimbabwe, sau đó được tuyển quặng, nấu luyện, tinh chế và bán thông qua cùng một hệ thống tập đoàn rộng lớn hơn, chủ yếu tại Nam Phi.
Sự tích hợp này rất quan trọng khi đọc các con số. Một mỏ có thể tiếp tục sản xuất quặng trong khi bộ chuyển đổi hoặc nhà máy tinh chế không khả dụng. Kim loại khi đó tích tụ dưới dạng sản phẩm dở dang thay vì trở thành thành phẩm. Khi nhà máy hoạt động trở lại, sản lượng tinh chế có thể tăng mạnh ngay cả khi các mỏ không sản xuất nhiều hơn đáng kể. Do đó, sản lượng hàng năm có thể cho chúng ta biết nhiều về quá trình chế biến và tồn kho cũng như về hoạt động khai thác.
Phân tích này bao gồm các năm dương lịch từ 2010 đến 2025. Phân tích sử dụng sản lượng tinh chế do công ty báo cáo cho bạch kim, palađi và rhodi cùng giá bán trung bình hàng năm đạt được cho ba kim loại đó, rutheni và iridi. Các mốc chuẩn riêng của Cục Khảo sát Địa chất Hoa Kỳ cung cấp bối cảnh thị trường cho rutheni và iridi. Các số liệu là tổng của tập đoàn và bao gồm hoạt động tại Zimbabwe của Valterra, Unki.
Phát hiện chính là lịch sử của Valterra chứa đựng hai chu kỳ liên quan nhưng khác nhau. Sản lượng tinh chế bị định hình bởi các cuộc đình công, gián đoạn nhà máy, tồn kho tích lũy và những thay đổi trong định nghĩa báo cáo. Giá kim loại biến động mạnh hơn nhiều và thường theo hướng khác. Để hiểu doanh nghiệp sẽ cần cả hai mặt của hồ sơ.
Sản lượng tinh chế và cơ sở báo cáo
Chuỗi sản lượng thay đổi định nghĩa trong giai đoạn này. Từ năm 2010 đến 2018, chuỗi báo cáo tổng sản lượng tinh chế bao gồm kim loại tinh chế gia công. Tinh chế gia công nghĩa là chế biến nguyên liệu cho chủ sở hữu khác, thường để lấy phí. Kim loại đi qua các nhà máy của Valterra nhưng không thuộc về công ty theo cách giống như sản lượng của chính công ty. Chuỗi này loại trừ hoạt động gia công trong năm 2019 và 2020. Từ năm 2021 đến 2025, chuỗi báo cáo sản lượng tinh chế thuộc sở hữu, loại trừ hoạt động gia công. Những thay đổi định nghĩa này tạo ra các điểm gián đoạn trong đường lịch sử.
Sản lượng bạch kim, palađi và rhodi được báo cáo đạt tổng cộng khoảng 4,35 triệu ounce vào năm 2010 và duy trì trên 4 triệu ounce cho đến năm 2013. Sản lượng giảm khoảng 18% xuống còn 3,34 triệu ounce vào năm 2014, năm diễn ra cuộc đình công kéo dài trên khắp vành đai bạch kim của Nam Phi. Sản lượng phục hồi lên 4,36 triệu ounce vào năm 2015 và đạt 4,50 triệu ounce vào năm 2017, mức tổng ba kim loại cao nhất trong bộ dữ liệu.
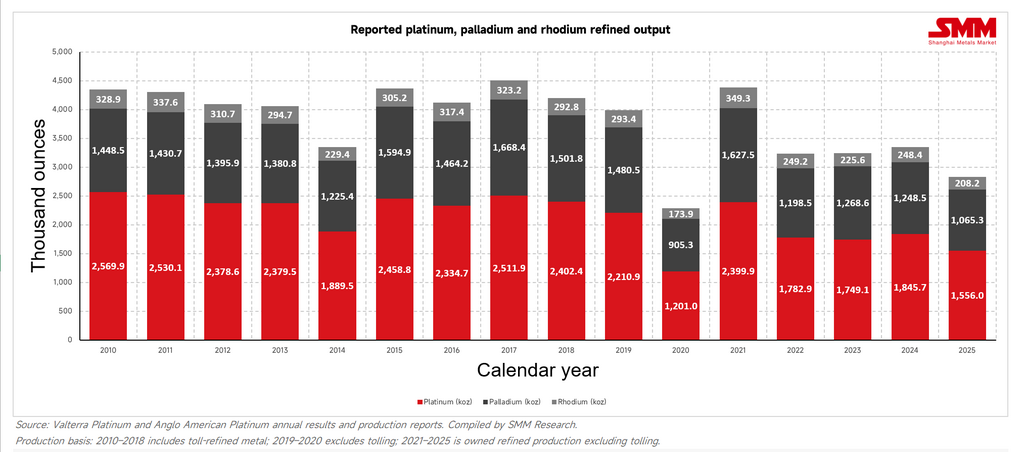
Việc loại trừ kim loại tinh luyện gia công từ năm 2019 có nghĩa là các số liệu sau này không thể so sánh trực tiếp với mức đỉnh trước đó. Ngay cả trong phạm vi cơ sở mới, diễn biến cũng không đồng đều. Bước ngoặt rõ rệt nhất đến vào năm 2020. Sản lượng tinh luyện ba kim loại giảm khoảng 43% từ 3,98 triệu ounce năm 2019 xuống còn 2,28 triệu ounce. Công ty báo cáo rằng các hạn chế do Covid-19 đã ảnh hưởng đến hoạt động khai thác ở cả Nam Phi và Zimbabwe, trong khi việc tạm dừng hoạt động của Nhà máy chuyển đổi Anglo đã hạn chế công tác tinh luyện. Tổng sản lượng PGM từ khai thác và tinh quặng giảm 14%, nhưng sản lượng tinh luyện không bao gồm gia công giảm 42%. Khoảng 1 triệu ounce PGM tích lũy dưới dạng sản phẩm dở dang để giải phóng sau này.
Sự khác biệt này cho thấy vì sao sản lượng tinh luyện không thể được xem là sản lượng khai thác. Mức giảm 42% trong sản lượng tinh luyện không có nghĩa là hoạt động khai thác giảm cùng mức đó. Nút thắt nằm ở phía sau trong chuỗi chế biến. Khi lò chuyển đổi hoạt động trở lại, sản lượng bạch kim, palladium và rhodium được báo cáo tăng lên 4,38 triệu ounce vào năm 2021, gần gấp đôi mức của năm 2020. Một phần của sự phục hồi đó phản ánh lượng kim loại đã khai thác trước đó đang đi qua các nhà máy. Cơ sở báo cáo cũng thay đổi một lần nữa sang sản lượng tinh luyện thuộc sở hữu, vì vậy mức tăng vọt này không nên được hiểu là hiệu suất khai thác tăng gấp đôi một cách đơn giản.
Sản lượng ổn định ở mức khoảng 3,23 triệu ounce trong cả năm 2022 và 2023, sau đó tăng lên 3,34 triệu ounce vào năm 2024. Năm 2025, sản lượng giảm khoảng 15% xuống còn 2,83 triệu ounce: 1,56 triệu ounce bạch kim, 1,07 triệu ounce palladium và 208.200 ounce rhodium. Theo thước đo rộng hơn của công ty, bao gồm các kim loại khác, sản lượng PGM tinh luyện thuộc sở hữu là 3,41 triệu ounce, thấp hơn 13% so với năm 2024. Trận lũ lụt tháng 2 tại Amandelbult đã ảnh hưởng đến nguồn cung từ mỏ, trong khi quý đầu tiên ghi nhận sản lượng tinh luyện thấp bất thường. Sản lượng phục hồi vào cuối năm khi Amandelbult trở lại hoạt động ổn định và hệ thống chế biến giải phóng lượng tồn kho sản phẩm dở dang.
Từ "thuộc sở hữu" cũng cần được hiểu cẩn thận. Nó không có nghĩa là mỗi ounce đều đến từ một mỏ của Valterra. Năm 2025, công ty báo cáo 2,06 triệu ounce sản lượng PGM tự khai thác và 1,14 triệu ounce từ tinh quặng mua ngoài. Khi mua tinh quặng, kim loại thu được thuộc về Valterra, nhưng không phải do công ty tự khai thác. Do đó, sản lượng tinh luyện phản ánh các mỏ của công ty, nguyên liệu mua vào, hiệu suất nhà máy và biến động tồn kho. Đây là thước đo lượng kim loại thành phẩm được giao, không phải thước đo độc lập về năng suất khai thác hầm lò.
Cơ cấu kim loại và chu kỳ giá thực tế
Platinum vẫn là kim loại lớn nhất trong ba kim loại được báo cáo riêng. Năm 2025, platinum chiếm 55,0% tổng sản lượng platinum, palladium và rhodium đã công bố. Palladium chiếm 37,6% và rhodium chỉ 7,4%. Cơ cấu vật chất thay đổi dần dần vì các kim loại này cùng tồn tại trong quặng. Valterra không thể đơn giản chuyển mỏ sang khai thác kim loại có giá cao nhất.
Giá cả kém ổn định hơn nhiều so với sản lượng. Bộ dữ liệu sử dụng giá trung bình năm của công ty tính bằng đô la Mỹ trên mỗi ounce troy. Đây là mức giá thực tế đạt được trong năm, không phải giá giao ngay cao nhất và cũng không phải thước đo đầy đủ về doanh thu. Cách diễn đạt và xử lý có khác biệt đôi chút giữa các báo cáo của công ty, bao gồm việc loại trừ hoạt động kinh doanh khỏi một số số liệu về sau, vì vậy chuỗi dữ liệu này nên được hiểu là mức độ tiếp xúc thị trường hàng năm của công ty hơn là giá giao dịch được chuẩn hóa hoàn hảo.
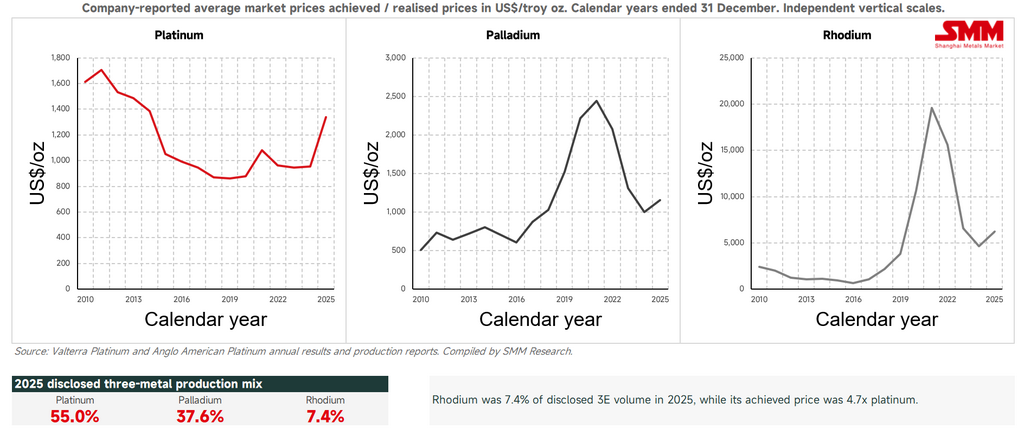
Giá thực tế của platinum đạt 1.707 đô la Mỹ một ounce vào năm 2011, sau đó giảm trong phần lớn thập kỷ và chạm đáy ở mức 861 đô la Mỹ vào năm 2019. Năm 2024, giá vẫn chỉ ở mức 955 đô la Mỹ trước khi tăng khoảng 40% lên 1.338 đô la Mỹ vào năm 2025. Đây là mức phục hồi mạnh mẽ, nhưng mức trung bình năm 2025 vẫn thấp hơn khoảng 22% so với mức năm 2011.
Palladium diễn biến theo hướng khác. Giá thực tế của palladium tăng từ 507 đô la Mỹ năm 2010 lên 2.439 đô la Mỹ năm 2021. Sau đó giảm xuống còn 1.003 đô la Mỹ năm 2024 trước khi phục hồi lên 1.157 đô la Mỹ năm 2025. Ngay cả sau mức tăng đó, mức trung bình năm 2025 vẫn thấp hơn khoảng 53% so với đỉnh năm 2021.
Rhodium có biến động lớn nhất. Giá thực tế của rhodium giảm xuống còn 680 đô la Mỹ năm 2016, sau đó leo lên 19.613 đô la Mỹ năm 2021. Đến năm 2024, giá đã giảm xuống còn 4.637 đô la Mỹ. Mức phục hồi năm 2025 đưa giá lên 6.236 đô la Mỹ, cao hơn khoảng 34% so với năm 2024 nhưng vẫn thấp hơn 68% so với mức trung bình năm 2021.
Do đó, tỷ trọng vật chất nhỏ của rhodium có thể che giấu tầm quan trọng về mặt tài chính của nó. Năm 2025, giá thực tế của rhodium cao gấp khoảng 4,7 lần giá platinum. Ở đỉnh năm 2021, con số này cao hơn 18 lần giá platinum. Sự thay đổi của rhodium có thể làm thay đổi đáng kể giá trị của rổ kim loại dù nó chỉ đóng góp rất ít ounce. Điều ngược lại cũng đúng: rhodium giảm mạnh có thể làm suy yếu rổ kim loại mà không có sự thay đổi tương ứng về sản lượng.
Số liệu năm 2025 minh họa sự tách biệt giữa giá và khối lượng. Sản lượng tinh chế ba kim loại giảm khoảng 15%, nhưng giá thực hiện lại tăng đối với platinum, palladium và rhodium. Valterra báo cáo giá rổ PGM thực hiện bằng USD cả năm tăng 26%. Điều này không có nghĩa là giá đã bù đắp hoàn toàn sự sụt giảm sản lượng hay lợi nhuận có thể được tính bằng cách nhân giá trên biểu đồ với sản lượng tinh chế. Sản lượng, thời điểm bán hàng, tinh quặng mua vào, gia công, biến động tồn kho, tỷ giá hối đoái và chi phí đều ảnh hưởng đến kết quả cuối cùng.
Hạn chế dữ liệu về Ruthenium và Iridium
Ruthenium và iridium có tầm quan trọng thương mại, nhưng hồ sơ công khai ít đầy đủ hơn. Valterra công bố giá thực hiện hàng năm cho cả hai kim loại từ năm 2014 đến 2025. Công ty không cung cấp chuỗi dữ liệu tương ứng về sản lượng ruthenium và iridium riêng lẻ từ năm 2010 đến 2025. Các ounce này nằm trong tổng số các kim loại khác rộng hơn, nên không thể tính toán đóng góp riêng của chúng vào doanh số hoặc doanh thu từ bộ dữ liệu này.
Chuỗi giá thực hiện vẫn cho thấy những biến động đáng kể. Ruthenium giảm xuống 40 USD một ounce vào năm 2016 và tăng lên 687 USD vào năm 2025. Iridium ở mức 526 USD vào năm 2015, đạt 4.765 USD vào năm 2021 và duy trì ở mức 4.227 USD vào năm 2025. Các chu kỳ này không đơn thuần lặp lại platinum, palladium hay rhodium.
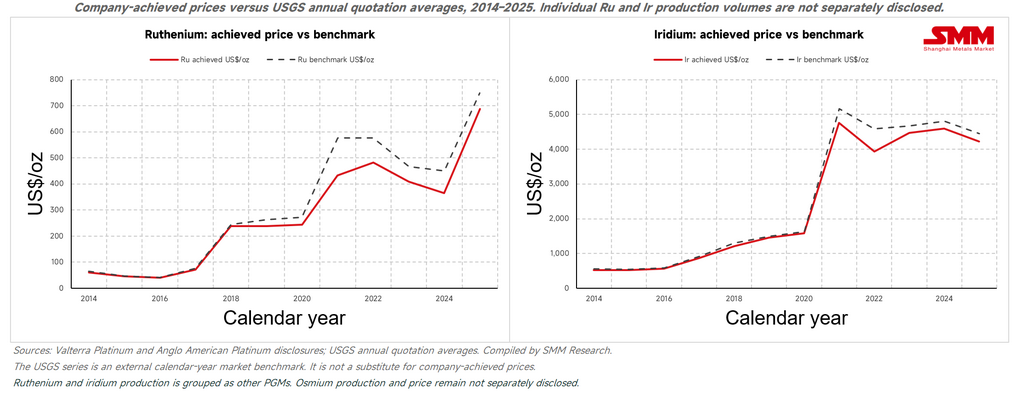
Các mốc chuẩn của Cục Khảo sát Địa chất Hoa Kỳ cung cấp một so sánh bên ngoài. Năm 2025, mốc chuẩn ruthenium hàng năm vào khoảng 749 USD một ounce, so với giá thực hiện 687 USD của Valterra. Mốc chuẩn iridium vào khoảng 4.448 USD, so với mức 4.227 USD mà công ty thực hiện. Giá trung bình hàng năm của Valterra thấp hơn mốc chuẩn USGS trong mọi năm trùng lặp, nhưng điều này không nên tự động được gọi là chiết khấu hay hiệu quả bán hàng kém. Giá công ty và báo giá thị trường có thể khác nhau do các điều khoản hợp đồng, ngày giao hàng, kỳ tính giá trung bình và thời điểm bán hàng.
Osmium là một khoảng trống dữ liệu rõ ràng hơn. Các công bố của công ty được xem xét không cung cấp chuỗi dữ liệu riêng về sản lượng hoặc giá thực hiện hàng năm của osmium. Giá trị thiếu không được coi là bằng không. Không nên quy phần chênh lệch chưa được giải thích trong tổng lượng kim loại rộng hơn cho osmi, rutheni hoặc iridi nếu không có công bố của công ty.
Thuật ngữ tạo ra một ranh giới khác. Tổng PGM mà Valterra báo cáo bao gồm platin, paladi, rhodi, rutheni và iridi cộng với vàng. Vàng không phải là kim loại nhóm platin, trong khi osmi không được bao gồm. Do đó, tổng của công ty không thể được hiểu là sản lượng của cả sáu PGM.
Dữ liệu hải quan Nam Phi cũng bị loại khỏi chuỗi số liệu của công ty. Thống kê hải quan đo lường thương mại qua biên giới, không phải sản lượng hay giá đạt được của Valterra. Cùng một ounce có thể xuất hiện trước tiên trong sản lượng mỏ, sau đó trong sản lượng tinh luyện và lại xuất hiện trong xuất khẩu. Việc kết hợp các thước đo đó sẽ có nguy cơ tính trùng, trong khi hồ sơ thương mại không xác định một cách đáng tin cậy công ty chịu trách nhiệm cho từng lô hàng. Những giới hạn này làm giảm độ chính xác giả tạo và giữ cho các so sánh gắn với những gì Valterra thực sự công bố.
Kết luận và Triển vọng
Thành tích giai đoạn 2010–2025 của Valterra cho thấy vì sao sản lượng tinh luyện cần bối cảnh. Cuộc đình công năm 2014 làm giảm nguồn cung. Sự gián đoạn bộ chuyển đổi và các hạn chế đại dịch năm 2020 tạo ra lượng tồn đọng chế biến lớn. Sự phục hồi năm 2021 phản ánh việc giải phóng sản phẩm dở dang cũng như sản lượng hiện tại. Những thay đổi sau đó về định nghĩa gia công và sở hữu đã làm thay đổi chính phép đo. Biểu đồ có giá trị, nhưng nó không phải là thước đo liên tục về năng suất mỏ trên một cơ sở không đổi.
Diễn biến giá mang một thông điệp khác. Paladi và rhodi mang lại mức tăng phi thường cho đến năm 2021, rồi trả lại phần lớn mức tăng đó. Platin phục hồi mạnh vào năm 2025 sau nhiều năm giá yếu hơn. Rổ kim loại năm 2025 được hưởng lợi ngay cả khi khối lượng tinh luyện giảm. Đây là lợi thế kinh tế và rủi ro của thân quặng đa kim loại: nhà sản xuất nhận nhiều kim loại cùng lúc, nhưng giá của chúng không biến động cùng nhau.
Kết quả nửa đầu năm 2026 của Valterra mở rộng câu chuyện ra ngoài bộ dữ liệu lịch sử. Sản lượng tự khai thác tăng 9% lên khoảng 1 triệu ounce PGM, trong khi sản lượng tinh luyện tăng 25% lên 1,7 triệu ounce và khối lượng bán hàng tăng 18% lên 1,7 triệu ounce. Công ty cho biết mức tăng tinh luyện được hưởng lợi từ sản lượng mỏ cao hơn, tối ưu hóa tồn kho và việc hoãn một số hoạt động bảo trì chế biến sang quý ba. Một lần nữa, sản lượng hoàn thành lại dịch chuyển vì nhiều lý do cùng lúc.
Giá kim loại tăng cao đóng góp đáng kể. Giá rổ kim loại quy đổi theo đô la thực tế tăng 85% lên 2.801 đô la Mỹ một ounce. Doanh thu tăng 93% lên 82 tỷ rand và EBITDA điều chỉnh tăng 404% lên 33,4 tỷ rand. Tiền mặt ròng đạt 23,7 tỷ rand và chi phí duy trì toàn diện giảm 21% xuống còn 996 đô la Mỹ cho mỗi ounce ba kim loại bán ra. Đây là các thước đo nửa năm của tập đoàn trên cơ sở kim loại mở rộng và không nên so sánh trực tiếp với các biểu đồ hằng năm về bạch kim, palađi và rhodi.
Sự cải thiện này không loại bỏ các rủi ro vận hành. Ba nhân viên đã tử vong trong các sự cố liên quan đến công việc trong nửa đầu năm 2026, dẫn đến việc ngừng hoạt động an toàn trên toàn công ty và các biện pháp can thiệp tiếp theo. Valterra giữ nguyên hướng dẫn cả năm ở mức 3,0–3,4 triệu ounce PGM cho cả kim loại trong tinh quặng và sản lượng tinh luyện. Công ty cũng giữ nguyên hướng dẫn chi phí đơn vị ở mức 19.000–20.000 rand cho mỗi ounce PGM, hướng dẫn chi phí duy trì toàn diện ở mức 1.050 đô la Mỹ cho mỗi ounce ba kim loại bán ra và chi tiêu vốn ở mức 17–18 tỷ rand. Đây là các mục tiêu của công ty, không phải kết quả được đảm bảo.
Sau năm 2026, Dự án Ngầm Sandsloot tại Mogalakwena là quyết định chính cần theo dõi. Valterra dự kiến hoàn thành nghiên cứu khả thi và đưa ra quyết định đầu tư trong nửa đầu năm 2027. Dự án có thể hỗ trợ kế hoạch mỏ dài hạn, nhưng giá trị của nó sẽ phụ thuộc vào kỷ luật vốn và rổ kim loại trong tương lai hơn là chỉ riêng quy mô tài nguyên.
Triển vọng trước mắt mạnh hơn so với những gì biểu đồ sản lượng năm 2025 có thể gợi ý. Giá đã phục hồi, Amandelbult đã trở lại mức sản xuất ổn định hơn và hiệu suất chế biến đã được cải thiện. Độ bền vững của sự cải thiện đó sẽ phụ thuộc vào việc Valterra có thể duy trì sản lượng mỏ an toàn, hoàn thành bảo trì hoãn lại mà không tích thêm hàng tồn kho và kiểm soát chi phí khi giá kim loại ít hỗ trợ hơn hay không. Năm đầu tiên với tư cách là một công ty độc lập đã mang lại cho công ty vị thế tiền mặt ròng mạnh. Hiệu quả dài hạn sẽ phụ thuộc vào mức độ thận trọng khi sử dụng năng lực tài chính đó.
Tài liệu tham khảo
- .
- , .
- .
- .
- , .
- , .
- , .
- .



