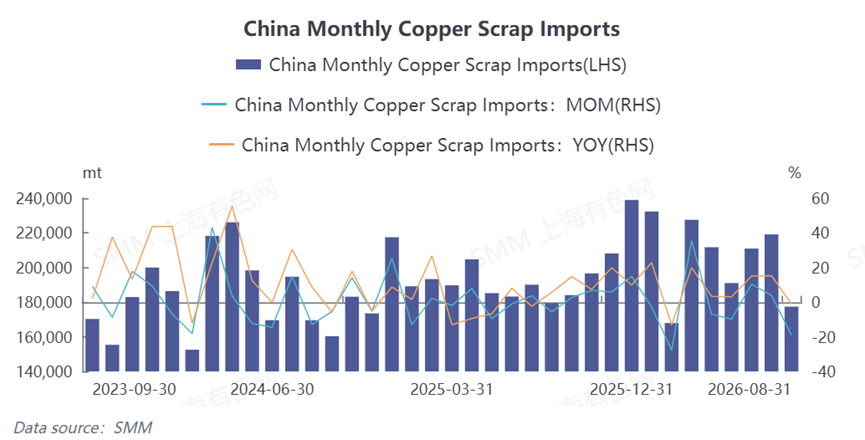
Theo số liệu mới nhất từ Tổng cục Hải quan, nhập khẩu phế liệu đồng của Trung Quốc giảm nhẹ trong tháng 8/2026, với lượng nhập khẩu phế liệu đồng và phế liệu đồng vụn đạt 177.400 tấn hàm lượng thực, giảm 19,04% so với tháng trước và giảm 1,05% so với cùng kỳ năm trước. Lũy kế nhập khẩu từ tháng 1 đến tháng 8/2026 đạt 1,638 triệu tấn hàm lượng thực, tăng 8,14% so với cùng kỳ năm trước. (Mã HS: 74040000)
Về cơ cấu nguồn nhập khẩu, nguồn nhập khẩu phế liệu đồng của Trung Quốc trong tháng 8 về cơ bản vẫn duy trì mô hình hiện có, với Thái Lan và Nhật Bản tiếp tục giữ vững hai vị trí dẫn đầu là nguồn cung nguyên liệu thô cốt lõi nhất cho thị trường nội địa.
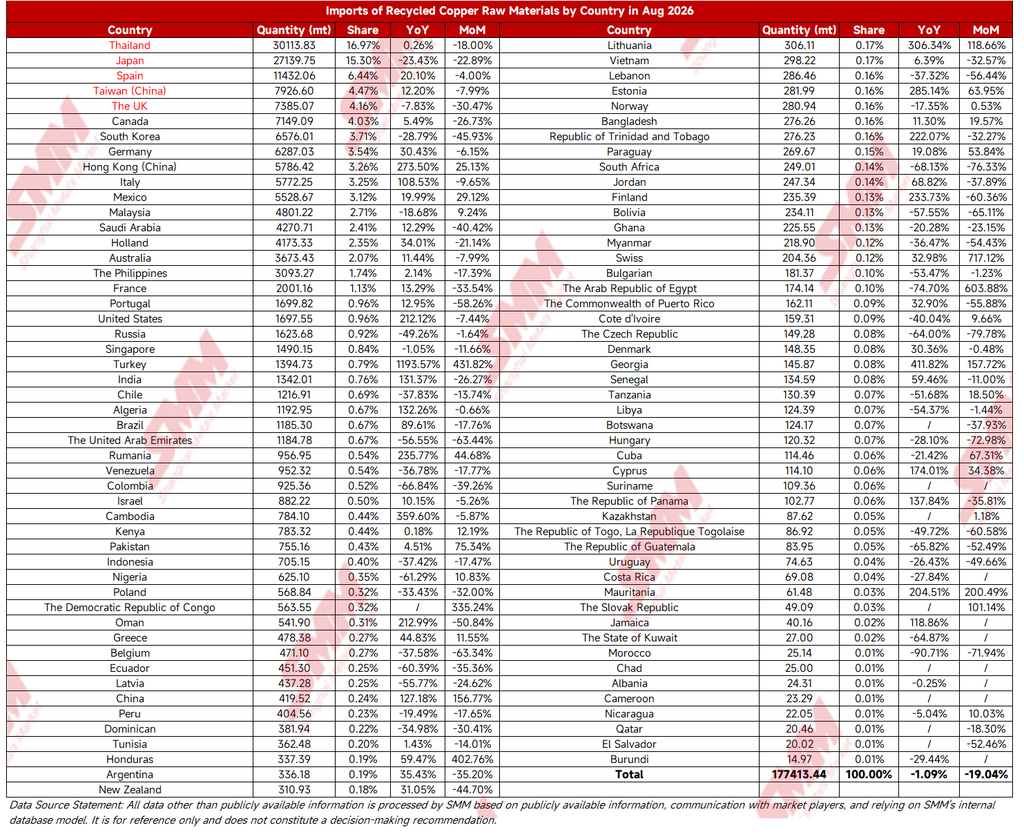
Thái Lan: Lượng nhập khẩu phế liệu đồng từ Thái Lan trong tháng 8 đạt 30.100 tấn hàm lượng thực, chiếm 16,97% tổng lượng nhập khẩu tháng, tăng 0,26% so với cùng kỳ năm trước và giảm 18,00% so với tháng trước. Thái Lan vẫn là nguồn cung phế liệu đồng lớn nhất của Trung Quốc, giữ mức ổn định với mức tăng nhẹ so với cùng kỳ.
Nhật Bản: Lượng nhập khẩu từ Nhật Bản trong tháng 8 đạt 27.100 tấn hàm lượng thực, chiếm 15,3%, giảm 23,43% so với cùng kỳ năm trước và giảm 22,89% so với tháng trước. Lượng nhập khẩu giảm từ mức cao nhưng vẫn giữ vững vị trí thứ hai về nguồn cung.
Tây Ban Nha: Lượng nhập khẩu từ Tây Ban Nha trong tháng 8 đạt 11.400 tấn hàm lượng thực, chiếm 6,44%, tăng 20,10% so với cùng kỳ năm trước và giảm 4,00% so với tháng trước. Nguồn cung từ châu Âu tiếp tục duy trì ở mức tương đối cao.
Lượng nhập khẩu từ Đài Loan, Trung Quốc đạt 7.900 tấn hàm lượng thực, chiếm 4,47%, tăng 12,20% so với cùng kỳ năm trước và giảm 7,99% so với tháng trước. Lượng nhập khẩu từ Anh đạt 7.400 tấn hàm lượng thực, chiếm 4,16%, giảm 7,83% so với cùng kỳ năm trước và giảm 30,47% so với tháng trước. Lượng nhập khẩu từ Canada đạt 7.100 tấn hàm lượng thực, chiếm 4,03%, tăng 5,49% so với cùng kỳ năm trước và giảm 26,73% so với tháng trước.
Theo khu vực, Đông Nam Á vẫn là phân khúc cung ứng quan trọng nhất đối với phế liệu đồng của Trung Quốc, với nguồn cung từ Thái Lan giữ ổn định. Lượng nhập khẩu từ nhiều nước châu Âu nhìn chung giảm so với tháng trước, nhưng Tây Ban Nha vẫn duy trì mức tăng trưởng cao so với cùng kỳ, và đóng góp của châu Âu như một nguồn cung tăng thêm vẫn được giữ nguyên. Các quốc gia khác cho thấy sự phân hóa rõ rệt, với một số nhà cung cấp nhỏ hơn có biến động mạnh. Ví dụ, Lithuania và Oman ghi nhận mức tăng đáng kể so với cùng kỳ, còn Algeria và Kenya cũng có mức tăng trưởng đáng kể so với cùng kỳ, nhưng nền tảng tổng thể vẫn ở mức thấp, hạn chế tác động đến tổng lượng nhập khẩu. 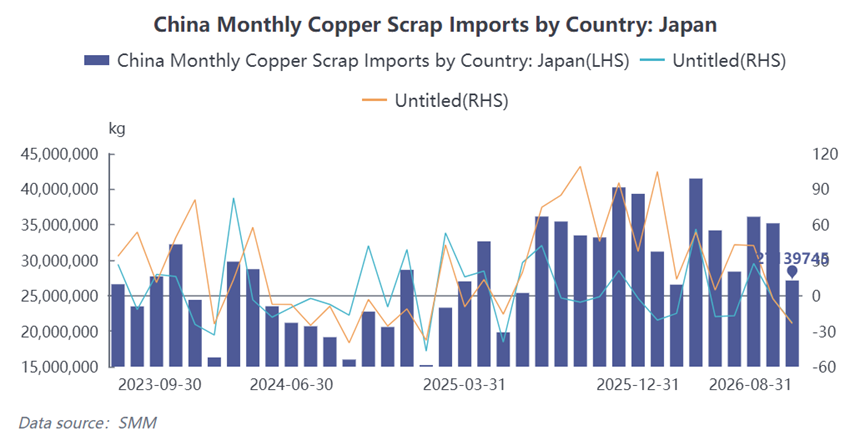
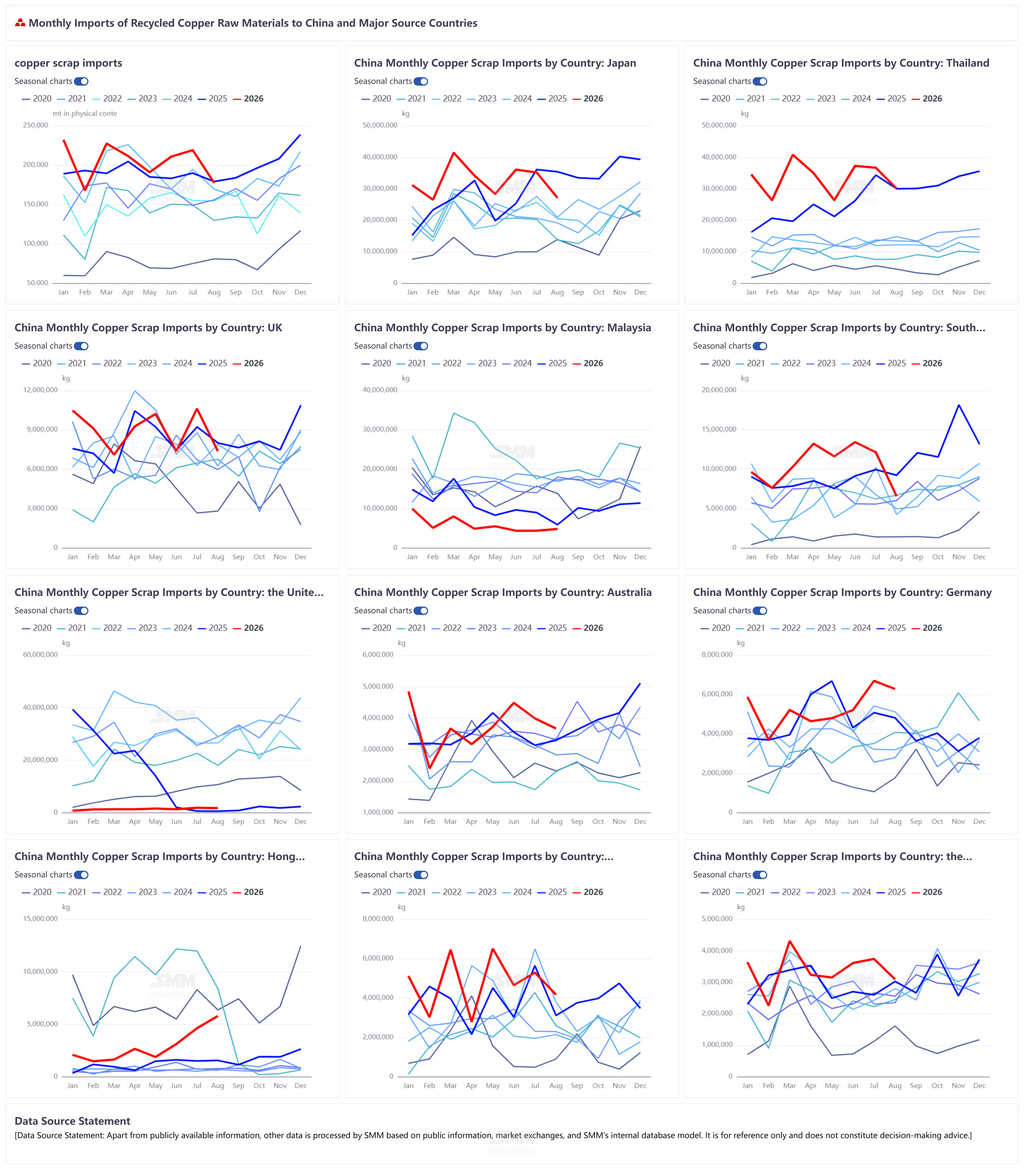
Về phía nhu cầu, các nhà luyện đồng thứ cấp Trung Quốc vẫn có nhu cầu cứng đối với nguyên liệu đạt chuẩn, nhưng tiêu thụ hạ nguồn yếu đang đè nặng lên nhiệt tình mua hàng của doanh nghiệp. Nhập khẩu tháng 8 giảm đáng kể so với tháng trước, một phần do nền cao của tháng 7, sau đó tốc độ giao hàng từ ngoài Trung Quốc chậm lại, với các nước nguồn chính như Thái Lan, Nhật Bản, Anh và Canada đều ghi nhận mức giảm so với tháng trước; mặt khác, giá đồng quốc tế dao động ở mức cao, cửa sổ nhập khẩu vẫn yếu, và các thương nhân thận trọng trong việc mua hàng, chủ yếu mua theo nhu cầu.
Nhìn về phía trước, SMM cho rằng nhập khẩu nguyên liệu đồng thứ cấp trong tháng 9 dự kiến sẽ đi ngang.Tình trạng thiếu hụt cơ cấu nguyên liệu đồng thứ cấp đạt chuẩn tại Trung Quốc vẫn tiếp diễn, và nhu cầu cứng của các nhà luyện kim tạo nền cho nhập khẩu; sự đa dạng hóa nguồn cung nước ngoài tiếp tục, với lượng giao hàng từ Đông Nam Á, châu Âu, Trung Đông và các khu vực khác vẫn ổn định. Tuy nhiên, bị hạn chế bởi lợi nhuận nhập khẩu kém và nhu cầu hạ nguồn trì trệ, nhập khẩu khó có thể tăng vọt mạnh trở lại, và xu hướng chung dự kiến sẽ đi ngang. (Dưới đây là phân tích chi tiết nhập khẩu nguyên liệu đồng thứ cấp theo từng quốc gia trong tháng 8.)