

Bước sang tháng 9, giá đồng không kéo dài đà giảm sau khi Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất. Thay vào đó, giá nhanh chóng phục hồi sau một thời gian ngắn chịu áp lực. Đồng trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) trở lại mức cao, trong khi đồng trên Sàn giao dịch kim loại London (LME) lại tiến gần mức đỉnh trước đó. Sự phục hồi nhanh chóng này không thể chỉ được giải thích bằng kỳ vọng vĩ mô. Chính xác hơn, việc thị trường đã phản ánh đầy đủ đợt tăng lãi suất và hoạt động mua bù khống sau đó là những chất xúc tác tức thời, trong khi phí gia công (TC) âm sâu đối với tinh quặng đồng nhập khẩu, hoạt động bảo trì lò luyện mở rộng hơn và tồn kho đồng tinh chế xã hội của Trung Quốc giảm mạnh đã tạo nền tảng cơ bản vững chắc.
Tình trạng khan hiếm nguyên liệu thô dai dẳng và bảo trì lò luyện thường xuyên khiến nguồn cung bị hạn chế
Vào ngày 18 tháng 9, Chỉ số tinh quặng đồng nhập khẩu SMM ở mức -221,89 USD/tấn khô, giảm thêm 12,19 USD/tấn khô so với lần công bố trước và lập mức thấp kỷ lục mới. Phí gia công đối với đồng anode cũng đang ở mức thấp lịch sử, phản ánh tình trạng khan hiếm liên tục của nguồn cung đồng anode. Trong khi đó, giá axit sunfuric đã giảm trong khoảng hai tháng rưỡi liên tiếp, làm xói mòn dần thu nhập từ sản phẩm phụ của các lò luyện và gia tăng áp lực vận hành trong toàn ngành luyện kim.
Một số lò luyện đồng Trung Quốc dự kiến tiến hành bảo trì vào tháng 10 và tháng 11. Với nguồn cung nguyên liệu lạnh bổ sung bị hạn chế, các nút thắt về nguyên liệu thô đang tạo ra rủi ro giảm đối với sản lượng đồng tinh chế. Các nguồn tin thị trường cho biết một số lò luyện đã phát tín hiệu ý định cắt giảm sản xuất và thông báo với khách hàng rằng lượng giao hàng theo hợp đồng dài hạn sẽ bị giảm, mặc dù quy mô cắt giảm vẫn chưa được xác định cụ thể. SMM sẽ tiếp tục theo dõi việc thực hiện kế hoạch bảo trì, phạm vi cắt giảm sản xuất thực tế và tác động biên của giá axit sunfuric đến tỷ lệ vận hành của các lò luyện.
Dựa trên lịch bảo trì, cường độ bảo trì lò luyện đồng trong quý II năm 2026 cao hơn đáng kể so với năm 2025.
|
Chỉ số |
2025 |
2026 |
Thay đổi |
|
Số đợt bảo trì |
30 |
38 |
Tăng 8, tương đương 26,7% |
|
Thời gian bảo trì trung bình |
33,8 ngày |
35,2 ngày |
Tăng 1,4 ngày |
|
Bảo trì kéo dài từ 40 ngày trở lên |
7 |
14 |
Tăng gấp đôi |
|
Bảo trì kéo dài từ 60 ngày trở lên |
2 |
5 |
Tăng 3 |
Số đợt bảo trì được lên kế hoạch cho cả năm tăng từ 30 lên 38, trong khi các đợt bảo trì dài hạn kéo dài từ 40 ngày trở lên tăng từ bảy lên 14 đợt. Về mặt thời gian, đợt bảo trì cao điểm đã dịch chuyển từ tháng 4–5 năm 2025 sang tháng 3–6 năm 2026, với đợt bảo trì tập trung thứ hai vẫn được lên kế hoạch vào tháng 10–11. Dựa trên dữ liệu hiện có, tổng sản lượng tổn thất thực tế và dự kiến trong năm 2026 đã nhỉnh hơn mức tác động thực tế ghi nhận năm 2025. Do một số đợt bảo trì sắp tới chưa công bố ước tính, mức gián đoạn tổng thể đối với nguồn cung đồng tinh luyện từ hoạt động bảo trì lò luyện dự kiến sẽ lớn hơn trong năm 2026 so với năm 2025.
Lượng tồn kho giảm nhanh khiến thị trường chuyển từ bù hoãn mua sang bù hoãn bán
Biến động tồn kho là tín hiệu cơ bản rõ ràng nhất đằng sau đợt phục hồi giá đồng gần đây.
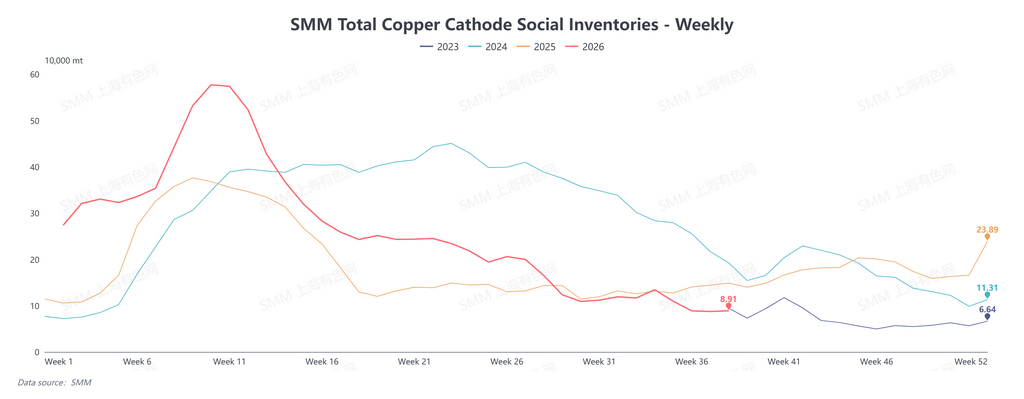
Khoảng thời gian nghỉ Tết Nguyên đán 2026, tồn kho xã hội đồng tinh luyện của Trung Quốc tăng nhanh, có thời điểm đạt khoảng 570.000–580.000 tấn. Tồn kho giảm đều sau kỳ nghỉ, xuống còn khoảng 200.000 tấn vào tuần 25. Đà giảm tăng tốc hơn nữa trong quý III, với lượng tồn kho giảm xuống còn khoảng 90.000 tấn trong các tuần 36–37.
So với cùng kỳ các năm trước, tồn kho hiện tại không chỉ thấp hơn đáng kể so với mức năm 2024 và 2025 mà còn tiến gần đến mức thấp theo mùa của những năm gần đây. Tính từ đỉnh trong năm, tồn kho xã hội trong nước đã giảm gần 500.000 tấn, tương đương mức giảm hơn 80%.
Điều này có nghĩa là lớp đệm tồn kho của thị trường đã mỏng đi đáng kể. Khi tồn kho ở mức cao, biến động vài chục nghìn tấn trong lượng hàng đến hoặc tiêu thụ có thể chưa đủ làm thay đổi cấu trúc thị trường vật chất. Tuy nhiên, một khi tồn kho giảm xuống mức thấp, việc nhập khẩu chậm trễ, lượng giao hàng từ lò luyện giảm hoặc hoạt động dự trữ định kỳ của các nhà sản xuất hạ nguồn có thể nhanh chóng khuếch đại tình trạng thắt chặt trên thị trường vật chất.
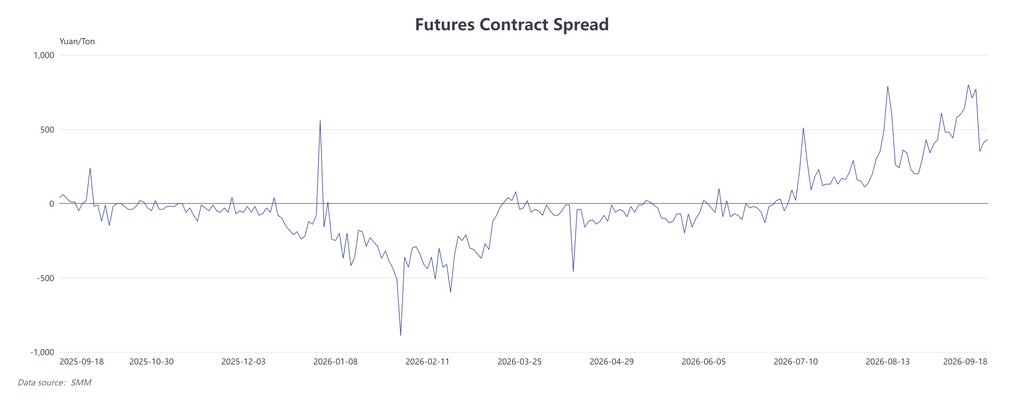
Việc cấu trúc thị trường chuyển từ bù hoãn mua sang bù hoãn bán chính là cách mức tồn kho thấp này được phản ánh trên thị trường kỳ hạn. Khi nguồn cung vật chất sẵn có ngay lập tức giảm, các hợp đồng gần hạn có mức chênh lệch giá cao hơn so với hợp đồng xa hạn, người bán có xu hướng giữ giá chắc hơn và chênh lệch giá giữa các kỳ hạn gần theo đó nới rộng. Nói cách khác, bù hoãn bán không phải là động lực độc lập của đợt tăng giá đồng hiện tại. Đúng hơn, đó là kết quả của tồn kho thấp và nguồn cung vật chất thắt chặt, đồng thời củng cố kỳ vọng về tình trạng thiếu hụt nguồn cung trong ngắn hạn.
Cần lưu ý rằng không nên đơn giản đánh đồng việc tồn kho giảm với nhu cầu của người dùng cuối tăng mạnh. Lượng tồn kho tại Trung Quốc giảm nhanh không chỉ phản ánh sự hỗ trợ từ tiêu thụ mà còn do sức hút của các đơn vị đồng sang thị trường Mỹ, thua lỗ nhập khẩu, thời điểm hàng cập cảng và hoạt động bảo trì lò luyện. Do đó, mô tả chính xác hơn về tình trạng thắt chặt vật chất hiện tại là nhu cầu chưa suy yếu đáng kể, trong khi nguồn cung bổ sung chưa đến đủ nhanh, dẫn đến lượng tồn kho sẵn có giảm nhanh chóng.
Triển vọng: Giá đồng vẫn được hỗ trợ, nhưng căng thẳng thị trường có thể dịch chuyển ở mức cao
Trong ngắn hạn, tồn kho xã hội của Trung Quốc vẫn ở mức thấp. Khi kỳ nghỉ Quốc khánh và Trung thu đến gần, các nhà sản xuất hạ nguồn cũng có khả năng dự trữ trước, tiếp tục hỗ trợ cho phí bảo hiểm giao ngay và bù hoãn bán kỳ hạn gần. Tuy nhiên, đồng thời, chênh lệch C/L đã chuyển sang âm nhẹ và cửa sổ chênh lệch giá liên thị trường để vận chuyển đồng sang Mỹ phần lớn đã đóng lại. Do đó, dòng chảy đồng toàn cầu có thể bắt đầu dịch chuyển, tạo áp lực nguồn cung tiềm ẩn cho thị trường vật chất Trung Quốc.
Thứ nhất, thay đổi trong chênh lệch C/L và khả năng quay trở lại của hàng hóa nước ngoài. Chênh lệch C/L tiếp tục thu hẹp từ mức cao trước đó và hiện đã chuyển nhẹ sang vùng âm, cho thấy động lực giá của thị trường Mỹ đối với các đơn vị đồng nước ngoài đã suy yếu đáng kể. Nếu chênh lệch âm này kéo dài, các lô hàng tăng thêm trước đây chảy sang Mỹ có thể được chuyển hướng sang Trung Quốc và các thị trường châu Á khác. Lượng hàng nhập khẩu vào Trung Quốc do đó có thể tăng lên, gây áp lực lên phí bảo hiểm giao ngay và bù hoãn bán.
Tuy nhiên, đàm phán thương mại, ký kết hợp đồng, bốc xếp, chuyển hướng tàu và vận chuyển đều có độ trễ thời gian. Do đó, bất kỳ sự chuyển hướng hàng hóa nào sẽ không được phản ánh ngay lập tức vào tồn kho trong nước; tác động của nó có nhiều khả năng trở nên rõ ràng sau đó thông qua lượng hàng nhập khẩu và thay đổi trong tồn kho khu vực ngoại quan. Ngược lại, nếu kỳ vọng về thuế quan của Mỹ đối với đồng tinh luyện tăng trở lại và chênh lệch C/L mở rộng, áp lực từ hàng hóa quay trở lại có thể giảm bớt.
Thứ hai, dự trữ trước kỳ nghỉ và diễn biến của phí bảo hiểm giao ngay. Khi kỳ nghỉ đến gần, các nhà sản xuất hạ nguồn sẽ cần đảm bảo nguyên liệu trước để đáp ứng yêu cầu sản xuất và lịch trình hậu cần trong thời gian nghỉ. Trong bối cảnh tồn kho xã hội thấp và nguồn cung sẵn có ngay lập tức hạn chế, người bán có khả năng giữ vững giá chào. Phí bảo hiểm giao ngay có thể tăng thêm, trong khi mức bù hoãn bán kỳ hạn gần có thể sâu hơn tương ứng.
Tuy nhiên, việc dự trữ trước kỳ nghỉ một phần phản ánh nhu cầu bị kéo sớm. Khi việc dự trữ phần lớn hoàn tất, giá đồng cao có thể kìm hãm hoạt động mua vào của khâu hạ nguồn và hoạt động giao dịch vật chất có thể hạ nhiệt nhanh chóng. Do đó, tính bền vững của phí bảo hiểm trước kỳ nghỉ tăng mạnh cần được đánh giá dựa trên giao dịch thực tế và biến động tồn kho sau kỳ nghỉ.
Thứ ba, phí xử lý tinh quặng đồng nhập khẩu và tốc độ cắt giảm sản lượng thực tế của các lò luyện. Phí xử lý tinh quặng đồng nhập khẩu đã ở mức âm sâu, và tính kinh tế của việc xử lý tinh quặng nhập khẩu giao ngay tiếp tục xấu đi. Do đó, một số lò luyện đã thể hiện ý chí mạnh mẽ hơn trong việc giảm sản xuất. Câu hỏi then chốt là liệu những ý định này có chuyển thành tổn thất sản lượng thực tế hay không.
Nếu việc bảo trì và cắt giảm tỷ lệ vận hành mở rộng hơn nữa, sự thu hẹp nguồn cung đồng tinh luyện của Trung Quốc sẽ giúp bù đắp áp lực từ lượng hàng nhập khẩu quay trở lại. Ngược lại, nếu sản lượng phục hồi nhanh chóng sau khi bảo trì kết thúc trong khi hàng nước ngoài đồng thời được chuyển hướng sang Trung Quốc, áp lực nguồn cung trong nước có thể tăng rõ rệt.
Thứ tư, liệu sản lượng lò luyện của Trung Quốc có thể phục hồi hay không. Khi việc bảo trì tại một số lò luyện kết thúc, sản lượng đồng tinh luyện phục hồi trong quý IV, kết hợp với lượng hàng nhập khẩu tăng tập trung, có thể khiến tồn kho trong nước chuyển từ giảm tồn sang ổn định hoặc thậm chí tích lũy.
Nhìn chung, việc dự trữ trước kỳ nghỉ và tồn kho thấp sẽ tiếp tục hỗ trợ phí bảo hiểm giao ngay trong ngắn hạn. Tuy nhiên, chênh lệch C/L âm cho thấy lực kéo của Mỹ đối với các đơn vị đồng toàn cầu đã đạt đến điểm uốn tiềm năng. Thử thách then chốt tiếp theo của thị trường là liệu việc cắt giảm nguồn cung tại các lò luyện có thể bù đắp cho lượng hàng nhập khẩu quay trở lại hay không, và liệu tiêu thụ cơ bản có thể tiếp tục hấp thụ giá đồng cao khi việc dự trữ tập trung trước kỳ nghỉ kết thúc hay không.



