SMM, ngày 18 tháng 9:
“Mùa cao điểm tháng 9” được kỳ vọng tại Trung Quốc đã không thành hiện thực. Trong bối cảnh cung cầu đều yếu, giá các sản phẩm trong chuỗi ngành vonfram nội địa tuần này giảm nhẹ, khối lượng giao dịch thu hẹp. Các nhà luyện kim trung nguồn, chịu sức ép từ biên lợi nhuận gia công liên tục bị nén, tiếp tục cắt giảm công suất vận hành, chủ động hạ tỷ lệ hoạt động và ưu tiên tiêu thụ hàng tồn kho. Giao dịch toàn chuỗi ngành ảm đạm, tâm lý chờ đợi chiếm ưu thế. Giá trung bình tuần của quặng wolframit (≥65%) giảm 3.000 nhân dân tệ/tấn xuống 409.500 nhân dân tệ/tấn; giá trung bình tuần của APT (nội địa) giảm 5.000 nhân dân tệ/tấn xuống 590.000 nhân dân tệ/tấn, chênh lệch giá giữa đơn hàng giao ngay và hợp đồng dài hạn lại nới rộng. Phân khúc bột cũng suy yếu theo, giá trung bình của bột vonfram, bột cacbua vonfram và bột cacbua vonfram tái chế lần lượt giảm 10 nhân dân tệ/kg xuống 910, 860 và 790 nhân dân tệ/kg, cùng với lượng xuất hàng kém. Xét trong khoảng thời gian dài hơn, kể từ ngày 18 tháng 8, quặng scheelit (≥65%) đã giảm lũy kế 7.000 nhân dân tệ/tấn tiêu chuẩn (khoảng -1,7%), APT giảm 15.000 nhân dân tệ/tấn (khoảng -2,5%), trong khi các sản phẩm trung nguồn và hạ nguồn như bột vonfram và AMT ghi nhận mức giảm sâu hơn (bột vonfram -7,1% so với tháng trước, AMT -3,3%), phản ánh áp lực giá rõ rệt hơn ở phân khúc trung và hạ nguồn của chuỗi ngành.
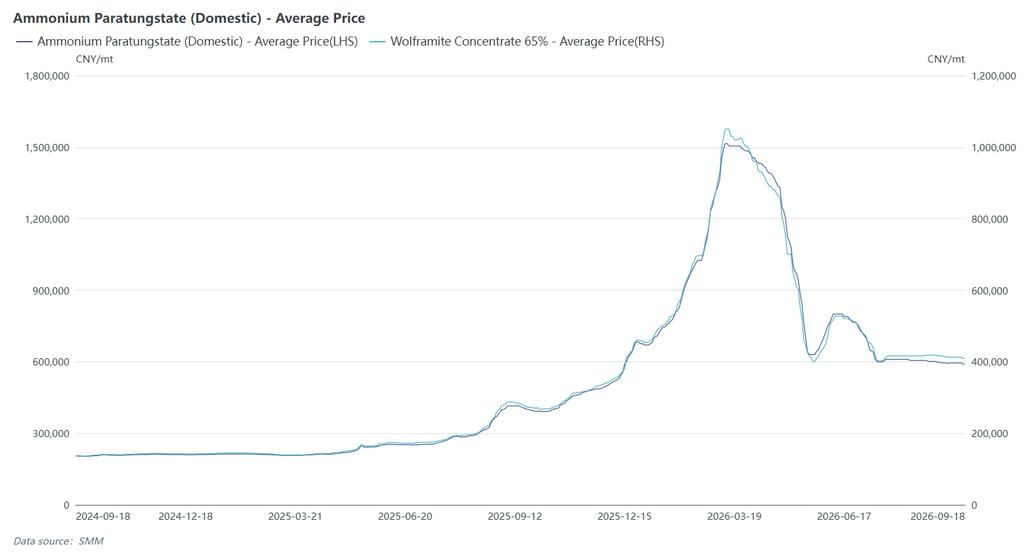
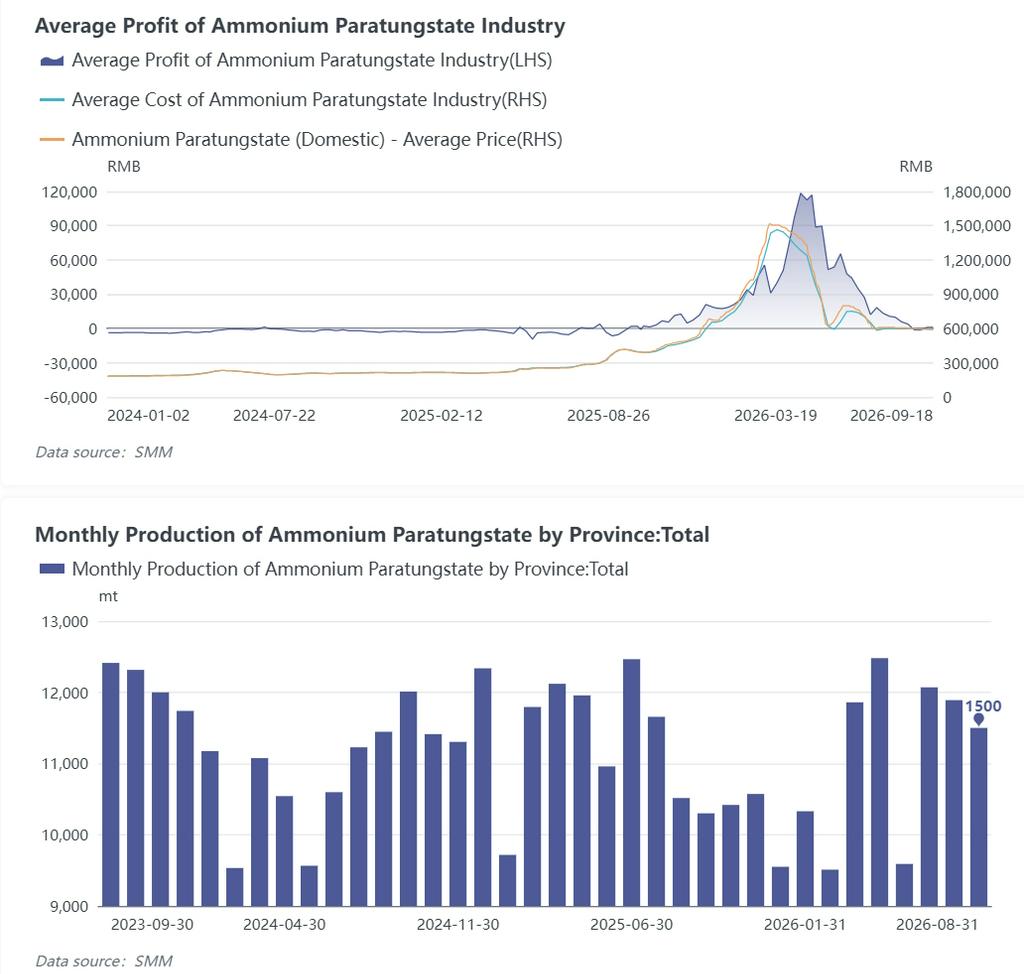
Nhiều doanh nghiệp đã công bố giá hợp đồng dài hạn thống nhất cho tháng 9. Trong nửa đầu tháng 9, quặng wolframit 55% chủ yếu được giao dịch ở mức 413.000 nhân dân tệ/tấn tiêu chuẩn và quặng scheelit ở mức 412.000 nhân dân tệ/tấn tiêu chuẩn, trong khi APT chủ yếu được giao dịch ở mức 600.000 nhân dân tệ/tấn. Các nhà sản xuất lớn đã tích cực bình ổn thị trường, nhưng lượng đơn hàng theo sau không đủ. Tuần trước, một số doanh nghiệp tại Hạ Môn và Hồ Nam đã tham gia thị trường để mua APT, nhưng khối lượng giao dịch hạn chế. Nguồn cung thị trường vẫn dồi dào, và các nhà luyện APT đối mặt với áp lực vốn đáng kể, buộc phải cắt giảm tỷ lệ vận hành và thanh lý hàng tồn kho để ứng phó với tình hình hiện tại. Tính đến nay, tỷ lệ vận hành APT nội địa đã giảm xuống dưới 70%, và sản lượng APT tháng 9 dự kiến giảm khoảng 15% so với tháng trước. Các doanh nghiệp bột hạ nguồn cũng báo cáo đơn hàng yếu, giá giao dịch bột chủ yếu giảm dần.
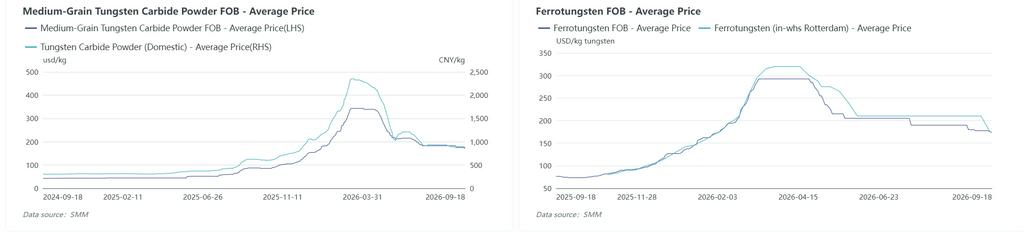
Tại các thị trường ngoài Trung Quốc, giá APT châu Âu giữ ổn định trong tuần này, trong khi thị trường ferrotungsten hội tụ từ mức cao: giá APT trung bình tuần CIF Rotterdam được báo cáo ở mức 3.000 USD/mtu, giữ ổn định trong bốn tuần liên tiếp; giá ferrotungsten trung bình tuần tại kho Rotterdam giảm mạnh 35 USD/kg W xuống còn 175 USD/kg W, mức giảm hàng tuần khoảng 16,7%, do mức phí bảo hiểm cao của ferrotungsten ở nước ngoài nhanh chóng thu hẹp. Về mặt vĩ mô, Cục Dự trữ Liên bang Mỹ đã tăng lãi suất 25 điểm cơ bản như dự kiến tại cuộc họp tháng 9 lên 3,75%-4,00% (lần tăng đầu tiên kể từ tháng 7 năm 2023). Biểu đồ chấm cho thấy có thể còn một lần tăng lãi suất nữa trong năm, với đồng USD mạnh hơn và lợi suất trái phiếu kho bạc cao hơn gây áp lực lên định giá kim loại và làm gia tăng tâm lý chờ đợi của người mua ở nước ngoài. Phân khúc xuất khẩu cho thấy sự phân hóa cơ cấu rõ rệt: bột tungsten và bột cacbua tungsten, là các mặt hàng lưỡng dụng, phải chịu sự phê duyệt xuất khẩu nghiêm ngặt, và các đơn hàng xuất khẩu trong nửa đầu năm nay chủ yếu có mức phí bảo hiểm cao. Tuy nhiên, trong bối cảnh nhu cầu nội địa yếu và áp lực tồn kho đáng kể tại một số doanh nghiệp, mức phí bảo hiểm chào giá xuất khẩu đối với bột đã thu hẹp đáng kể. Đối với các đơn hàng xuất khẩu có quy trình phê duyệt nhanh hơn và khối lượng mua lớn hơn, các doanh nghiệp chủ yếu chỉ chào mức phí bảo hiểm nhỏ so với chênh lệch giá giao ngay-giao sau trên hàng giao ngay. Tính đến hiện tại, báo giá FOB cacbua tungsten của SMM đóng cửa ở mức 165–170 USD/kg, trong khi một số giao dịch tại thị trường châu Âu vẫn ở mức khoảng 300 USD/kg. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài vẫn ở mức cao, và giá sản phẩm tungsten của Trung Quốc đang ở mức tương đối thấp trong hệ thống giá tungsten toàn cầu, điều này ở một mức độ nào đó kích thích xuất khẩu sản phẩm tungsten. Tuy nhiên, mâu thuẫn cốt lõi nằm ở việc thắt chặt phê duyệt xuất khẩu đối với các sản phẩm tungsten cốt lõi, trong khi nhu cầu ở nước ngoài đối với các sản phẩm không bị kiểm soát (như ferrotungsten) yếu, và lợi thế chênh lệch giá không rõ ràng — báo giá FOB ferrotungsten của SMM là 170–175 USD/kg, trong khi ferrotungsten tại Rotterdam, châu Âu được chào ở mức 170–180 USD/kg. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài gần như không đáng kể, và cửa sổ chênh lệch giá xuất khẩu đã thu hẹp rõ rệt.
Trong ngắn hạn, tỷ lệ vận hành APT của Trung Quốc giảm và hạn chế cứng nhắc về nguồn cung quặng vẫn hỗ trợ phần nào cho giá vonfram thượng nguồn. Tuy nhiên, các doanh nghiệp bột và cacbua xi măng hạ nguồn đang tiêu hóa hàng tồn kho giá cao chậm, và phục hồi đơn hàng cần thời gian. Giá thiếu động lực tăng và dự kiến sẽ duy trì ảm đạm với sự củng cố và dịch chuyển nhẹ xuống dưới của trung tâm. Tuần tới, cần chú ý đến hướng dẫn từ báo giá hợp đồng dài hạn nửa cuối tháng 9 và việc thực hiện thực tế các đơn hàng mùa cao điểm. Tại các thị trường ngoài Trung Quốc, cần theo dõi xu hướng đồng đô la Mỹ, nhu cầu bổ sung hàng mùa cao điểm ở châu Âu, và liệu việc thu hẹp phí bảo hiểm ferrotungsten Rotterdam có tiếp tục lan truyền đến giá APT và phế liệu vonfram hay không. Trong trung và dài hạn, nguồn tài nguyên của Trung Quốc đối với 14 khoáng sản bao gồm vonfram, với trữ lượng đứng đầu thế giới, cùng với các chính sách kiểm soát như kiểm soát tổng sản lượng khai thác và cấp phép xuất khẩu, vẫn cung cấp hỗ trợ đáy cho giá vonfram. Trong khi đó, phát triển quặng ở nước ngoài đang tăng tốc, nhưng trang bị năng lực luyện kim hạ nguồn vẫn cần chu kỳ thời gian dài hơn. Các mâu thuẫn trong chuỗi cung ứng ngành vonfram toàn cầu tương đối tập trung, và hệ thống giá vonfram có thể đang dần tái cấu trúc. Sự chênh lệch giá cấu trúc giữa thị trường Trung Quốc và nước ngoài sẽ diễn biến thế nào vẫn cần theo dõi chặt chẽ.