Điểm tin thị trường tuần
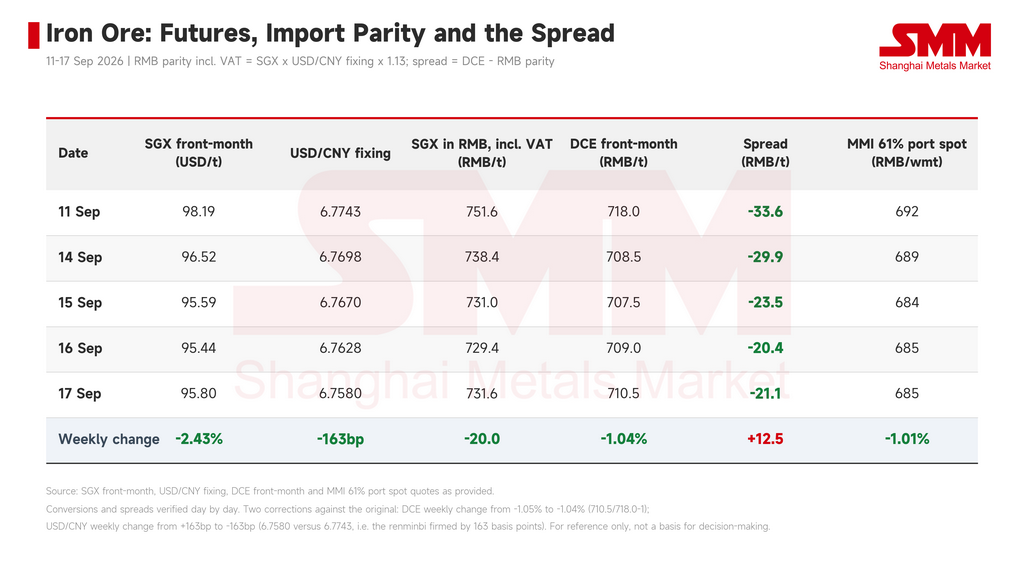
Giá quặng sắt tuần này cho thấy sự phân hóa rõ rệt giữa thị trường trong nước và nước ngoài. Hợp đồng giao dịch nhiều nhất trên SGX giảm từ 98,19 USD/tấn ngày 11/9 xuống 95,80 USD/tấn ngày 17/9, lỗ lũy kế trong tuần là 2,39 USD, tương đương 2,43%, chạm mức thấp nhất trong phiên là 95,44 USD vào ngày 16/9. Cùng kỳ, hợp đồng giao dịch nhiều nhất trên DCE giảm từ 718,0 NDT/tấn xuống 710,5 NDT/tấn, giảm 1,05%, trong khi chỉ số giá quặng sắt giao ngay tại cảng MMI 61% giảm từ 692 NDT/tấn ướt xuống 685 NDT/tấn ướt, giảm 1,01%.
Mức giảm ở nước ngoài gấp đôi thị trường trong nước. DCE chạm đáy ở mức 707,5 NDT vào ngày 15/9 trước khi phục hồi hai phiên liên tiếp, giá giao ngay tại cảng cũng ổn định vào ngày 16/9, trong khi mức thấp của SGX xuất hiện muộn hơn một phiên. Mức giảm của giá kỳ hạn và giá giao ngay trong nước bám sát nhau ở mức khoảng 1%, cho thấy chuỗi định giá trong nước vận hành trơn tru và động lực của đợt suy yếu này chủ yếu đến từ bên ngoài Trung Quốc.
Các yếu tố cơ bản: Áp lực phía cung trở nên rõ ràng
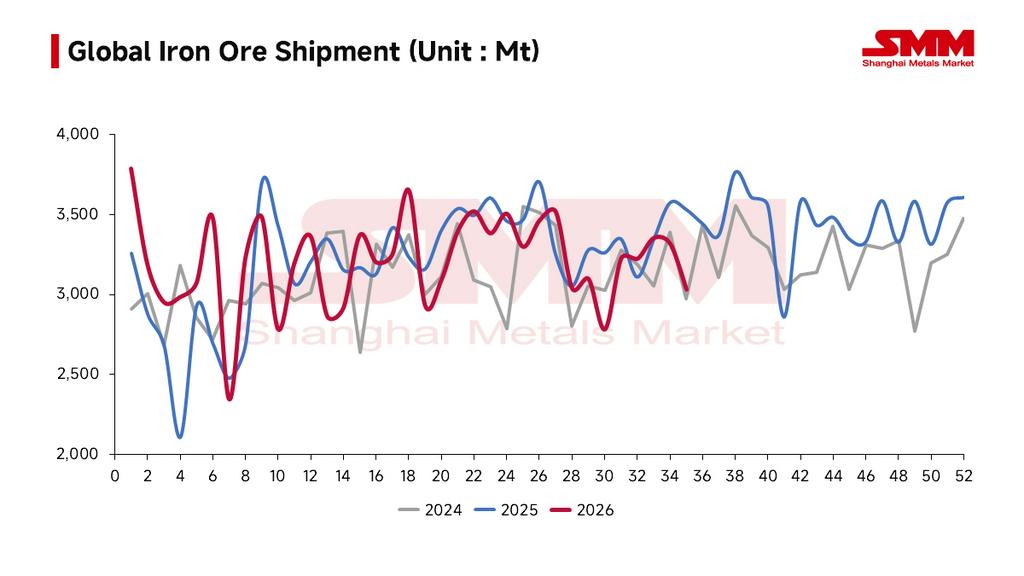
Lượng hàng xuất bến tăng vọt tuần thứ hai liên tiếp. Lượng quặng sắt xuất bến từ 123 cảng tăng từ 30,3182 triệu tấn trong tuần 28/8 lên 34,4481 triệu tấn trong tuần 4/9, và tăng tiếp lên 37,4058 triệu tấn trong tuần 11/9, mức tăng lũy kế hai tuần khoảng 23%. Lượng hàng cập cảng tại 61 cảng tăng theo từ 22,6493 triệu tấn lên 26,9126 triệu tấn, duy trì ở mức cao 26,9105 triệu tấn trong tuần 11/9.
Tồn kho chuyển từ giảm sang tăng. Tồn kho quặng sắt nhập khẩu theo SMM đạt 143,91 triệu tấn ngày 4/9, giảm nhẹ xuống 143,49 triệu tấn ngày 11/9, sau đó phục hồi lên 144,33 triệu tấn ngày 18/9 — mức tăng hàng tuần 840.000 tấn, phá vỡ xu hướng giảm tồn kho trước đó. Quá trình truyền dẫn từ lượng xuất bến tăng cao đến lượng cập cảng rồi đến tồn kho tại cảng hiện đã hoàn tất, khiến đây trở thành biến số cơ bản được xác lập rõ ràng nhất gây áp lực lên giá kỳ hạn tuần này.
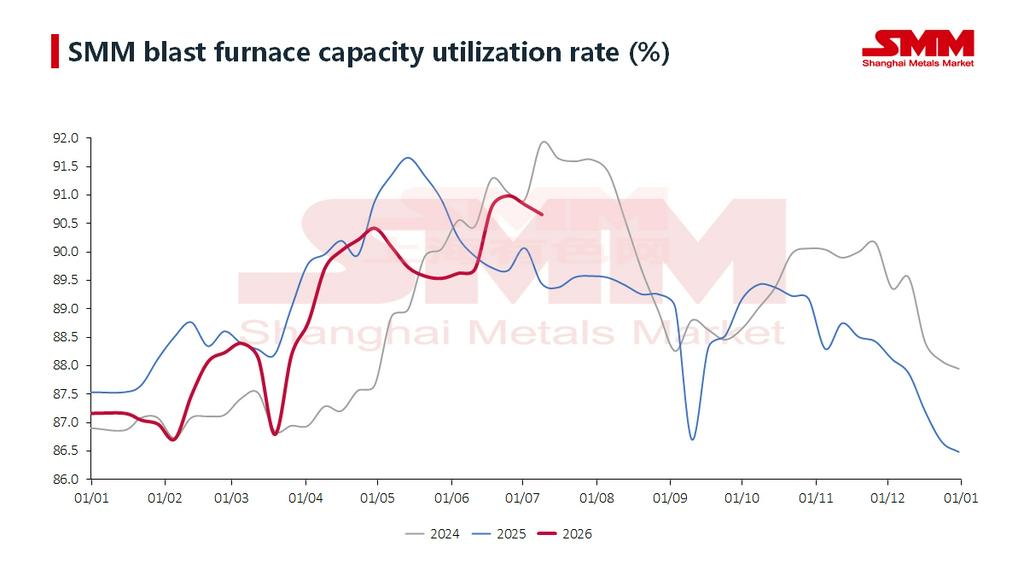
Nhu cầu giữ ổn định và không đóng góp ở biên. Sản lượng gang lỏng trung bình hàng ngày tại 242 nhà máy thép giảm nhẹ từ 2,4028 triệu tấn ngày 9/9 xuống 2,3991 triệu tấn ngày 16/9, giảm 3.700 tấn/ngày so với tuần trước, trong khi tỷ lệ sử dụng công suất giảm từ 88,69% xuống 88,55%. Biên lợi nhuận của nhà máy vẫn bị bào mòn bởi chi phí than cốc, nhưng tốc độ cắt giảm diễn ra từ từ và nhu cầu không phải là động lực độc lập trong tuần này.
Các yếu tố vĩ mô và sự kiện
Đợt tăng lãi suất của Fed đã hạ cánh. Ngày 16/9, FOMC đã bỏ phiếu 12-0 để tăng lãi suất 25 điểm cơ bản, nâng phạm vi mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% — lần tăng đầu tiên kể từ năm 2023 — với biểu đồ chấm cũng chỉ ra khả năng có thêm một lần tăng nữa trong năm nay. Chỉ số đô la Mỹ mạnh lên mức khoảng 100, trong khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm giữ trên 5%. Các hợp đồng định giá bằng USD giao dịch ngoài khơi trên SGX nhạy cảm hơn đáng kể với điều kiện thanh khoản so với DCE, và sự trùng hợp giữa mức thấp hàng tuần của SGX với ngày ra quyết định chính sách cho thấy mối liên hệ rõ ràng.
Kỳ vọng đình công tại Port Hedland bị bác bỏ. Ngày 15/9, các công đoàn cảng của BHP tuyên bố rằng, sau hơn chín tháng đàm phán về thỏa thuận bốn năm không đạt được đồng thuận, họ sẽ nộp đơn lên Ủy ban Công bằng Lao động Úc để xin "tuyên bố bế tắc thương lượng". Tuyên bố như vậy chỉ có thể được yêu cầu khi đàm phán đã bế tắc trong chín tháng; một khi được chấp thuận, nếu tranh chấp vẫn chưa được giải quyết, Ủy ban sẽ trực tiếp xác định các điều khoản lao động. Thị trường diễn giải điều này là đàm phán đã đổ vỡ nhưng rủi ro đình công trong ngắn hạn đã được loại bỏ. Port Hedland đã xử lý 580,4 triệu tấn trong năm tài chính 2025-26, và một ngày ngừng hoạt động ảnh hưởng đến khoảng 80 triệu AUD giá trị hàng xuất bến; giá kỳ hạn trước đó đã định giá một khoản bù rủi ro tương ứng, và khoản này đã bị bào mòn một cách có hệ thống trong tuần này. Là một sự kiện cung trên biển, nó hầu như không được DCE định giá.
Triển vọng và những điểm cần theo dõi
Nhìn chung, tâm lý thị trường tuần này bị chi phối bởi hai yếu tố song hành là đợt tăng lãi suất đã hạ cánh và kỳ vọng đình công bị bác bỏ, cộng thêm áp lực cung trong tương lai từ lượng xuất bến tăng vọt — nền tảng logic đầy đủ cho sự suy giảm độc lập của thị trường nước ngoài. Mức giảm kiềm chế hơn của thị trường trong nước phản ánh sự hỗ trợ từ giao dịch tại cảng và nhu cầu bổ sung tồn kho trước kỳ nghỉ, cùng với việc không có sự sụp đổ rõ rệt nào trong sản lượng gang lỏng. Dù vậy, tồn kho quặng sắt của các nhà máy tương đối dồi dào, nên khối lượng nhu cầu mà việc bổ sung tồn kho trước kỳ nghỉ có thể giải phóng có thể khá hạn chế.
Trọng tâm giá quặng đang nghiêng nhẹ xuống trong ngắn hạn. Bất kỳ sự dịch chuyển lên nào của trọng tâm giá đều đòi hỏi biên lợi nhuận của nhà máy phục hồi và sản lượng gang lỏng ổn định rồi phục hồi trở lại. Các điểm cần theo dõi tuần tới: liệu nhu cầu bổ sung tồn kho trước kỳ nghỉ có được duy trì hay không, và liệu kỳ vọng tăng lãi suất trước cuộc họp FOMC có tiếp tục gây áp lực lên các hợp đồng định giá bằng USD hay không.