Kể từ cuối tháng 7 năm 2026, chuỗi cung ứng thép ở hai bờ Biển Đen đã đồng loạt đứt gãy trong vòng một tháng: ba nhà máy thép chủ lực của Ukraine lần lượt ngừng sản xuất do bị tấn công, khiến sản lượng thép thô tháng 8 giảm hơn một nửa so với cùng kỳ năm trước; các lô hàng phôi thép từ Biển Đen của Nga đã ngừng hoàn toàn kể từ đầu tháng 8, khi Novorossiysk liên tục bị tấn công và các hãng tàu lớn tạm ngừng nhận đặt chỗ. Thứ thực sự cắt đứt dòng chảy thương mại không chỉ là mất năng lực sản xuất, mà còn là cước vận tải và rủi ro chiến tranh—cước vận chuyển phôi thép tuyến Biển Đen–Thổ Nhĩ Kỳ đã tăng từ 25–35 USD/tấn lên 60–70 USD/tấn mà không có giao dịch thực tế nào được ký kết, vốn đã vượt quá chênh lệch giá giữa hai thị trường. Kết quả là Thổ Nhĩ Kỳ đã chuyển hướng thu mua bán thành phẩm sang châu Á và các tuyến đường bộ, trong khi châu Âu đang đẩy nhanh quá trình tách khỏi nguồn cung Ukraine dưới ba rào cản là hạn ngạch, CBAM và quy tắc “nấu chảy và rót”.
I. Một tháng, cả hai bờ đồng thời mất khả năng xuất hàng
Về phía Ukraine, tác động tập trung vào chính các nhà máy. Theo dữ liệu của Ukrmetalurgprom, nhà máy Zaporizhstal của Metinvest đã ngừng sản xuất hoàn toàn sau hai vụ tấn công bằng tên lửa đạn đạo vào ngày 11 và 27 tháng 8; trước khi dừng hoạt động, nhà máy chỉ sản xuất được 46.200 tấn trong tháng đó. Công ty xác nhận các vụ tấn công khiến 7 người thiệt mạng và 21 người bị thương, với thiệt hại nặng nề đối với các tổ máy luyện cốc, lò cao và năng lượng, và chưa có mốc thời gian khởi động lại. Nhà máy có công suất hàng năm 4 triệu tấn gang, 3,6 triệu tấn thép cán nóng và 1,2 triệu tấn sản phẩm cán nguội; gang của nhà máy chủ yếu được bán sang Mỹ, trong khi các sản phẩm thép dẹt chủ yếu xuất khẩu sang châu Âu.
Ngày 16 tháng 8, ArcelorMittal Kryvyi Rih, nhà sản xuất thép lớn nhất Ukraine, bị tấn công, khiến 2 người thiệt mạng và 14 người bị thương. Nguồn cung cấp điện và các cơ sở liên quan đến lò cao bị hư hại, buộc một số công đoạn phải dừng hoạt động. Ngày 5 tháng 9, các cơ sở sản xuất và hạ tầng trọng yếu tại Kametstal bị hư hại trong một vụ tấn công bằng tên lửa đạn đạo, cũng dẫn đến ngừng hoạt động hoàn toàn.
Dữ liệu sản xuất đã phản ánh tác động này. Sản lượng thép thô của Ukraine trong tháng 8 là 277.000 tấn, giảm 57,3% so với cùng kỳ năm trước và giảm 39,4% so với tháng trước; gang đạt 257.100 tấn, giảm 65,6% so với cùng kỳ; thép thành phẩm đạt 269.500 tấn, giảm 57,4% so với cùng kỳ. Sản lượng thép thô lũy kế từ tháng 1 đến tháng 8 đạt 4,3 triệu tấn, giảm 12,5% so với cùng kỳ năm ngoái; gang đạt 4,35 triệu tấn, giảm 14,8% so với cùng kỳ; thép thành phẩm đạt 3,59 triệu tấn, giảm 15,6% so với cùng kỳ. Nói cách khác, mức suy giảm hai chữ số của bảy tháng đầu năm đã khuếch đại thành mức giảm một nửa chỉ trong riêng tháng 8.
Phía nguyên liệu thô cũng bị tắc nghẽn tương tự. Kể từ ngày 23 tháng 7, các tàu thương mại đã ngừng cập cảng khu vực Greater Odesa; ngày 28 tháng 7, Ferrexpo xác nhận một tàu bị máy bay không người lái tấn công, và công ty tuyên bố không thể nối lại hoạt động vận chuyển trong tương lai gần, khiến 189.000 tấn viên quặng bị mắc kẹt trong kho, trị giá khoảng 20 triệu USD; ngày 3 tháng 8, Poltava Mining đã ngừng hoạt động do thiếu hụt vốn lưu động, đồng thời Southern Mining cũng dừng hoạt động; Metinvest dự kiến sản lượng khai thác tháng 8 của họ sẽ giảm khoảng 30%. Ukraine xuất khẩu khoảng 33 triệu tấn quặng sắt mỗi năm, trong đó khoảng 60% vận chuyển bằng đường biển. Việc phong tỏa hành lang hàng hải trực tiếp đe dọa khoảng 1 triệu tấn hàng xuất khẩu mỗi tháng, tương ứng với mức thất thu doanh thu xuất khẩu hàng tháng từ 60-70 triệu USD.
Về phía Nga, vấn đề không nằm ở các nhà máy mà ở cảng và tàu. Ngày 12 tháng 8, máy bay không người lái Ukraine đã tấn công bến cảng ngũ cốc Novorossiysk, khiến 3 người thiệt mạng; ngày 14 tháng 8, bến cảng Sheskharis, nơi xử lý khoảng 700.000 thùng dầu thô mỗi ngày, đã ngừng bốc hàng do cảnh báo máy bay không người lái; cuối tháng 8, Tuapse bị tấn công, dẫn đến tình trạng bất khả kháng. Ngày 26 tháng 8, MSC tuyên bố ngay lập tức đình chỉ các đơn đặt chỗ mới cho Novorossiysk sau khi tàu MSC ULSAN III của họ bị tấn công, chỉ giữ lại dịch vụ tại St. Petersburg và các cảng khác của Nga; ngày 9 tháng 9, Novorossiysk lại bị máy bay không người lái tấn công. Theo SMM, các chuyến hàng phôi thép Biển Đen của Nga đã hoàn toàn đình trệ kể từ đầu tháng 8, với lượng lớn tài nguyên bị mắc kẹt tại cảng, và hành lang Biển Baltic cũng đang phải đối mặt với sự quấy nhiễu của máy bay không người lái.
Đáng chú ý là ngành thép Nga vốn đã suy giảm. Sản lượng thép thô của Nga năm 2025 là 67 triệu tấn, giảm 12% so với năm 2021; sản lượng quý 1 năm 2026 là 15,6 triệu tấn, giảm 10,4% so với cùng kỳ năm ngoái, chạm mức thấp nhất trong 15 năm. Tiêu thụ thép nội địa giảm 14% trong năm 2025 và giảm thêm 15% vào đầu năm 2026. MMK ghi nhận khoản lỗ ròng 14,9 tỷ rúp vào năm 2025, với công suất sử dụng giảm xuống còn 60%; lợi nhuận của Severstal co lại còn một phần năm, với dòng tiền tự do ở mức âm 30,5 tỷ rúp. Sự gián đoạn cảng hoạt động như một ổ khóa bổ sung đối với một hệ thống vốn đã chịu tình trạng sử dụng công suất không đủ.
II. Khả năng bảo hiểm, không phải trọng tải, mới là thứ cắt đứt dòng chảy thương mại
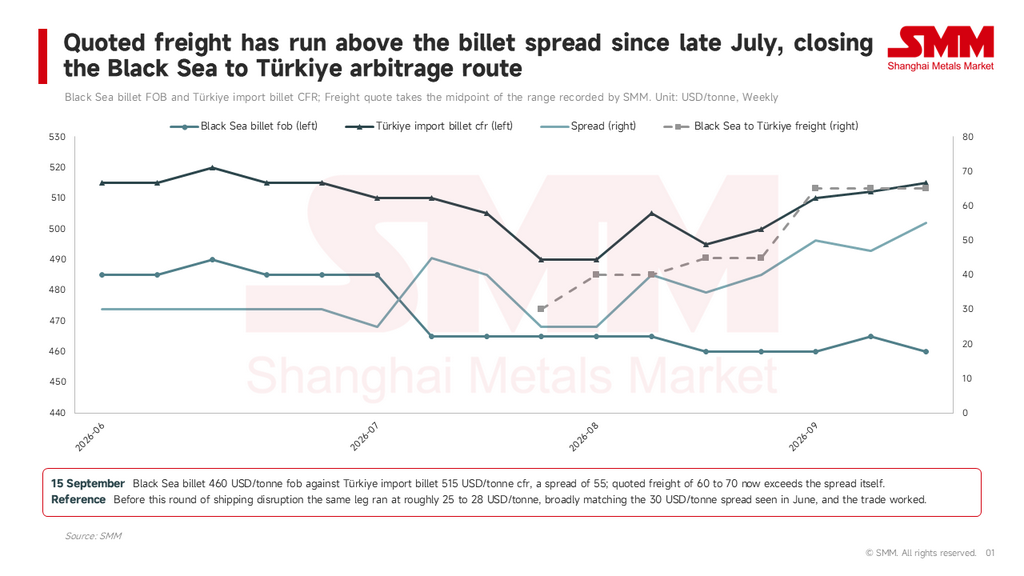
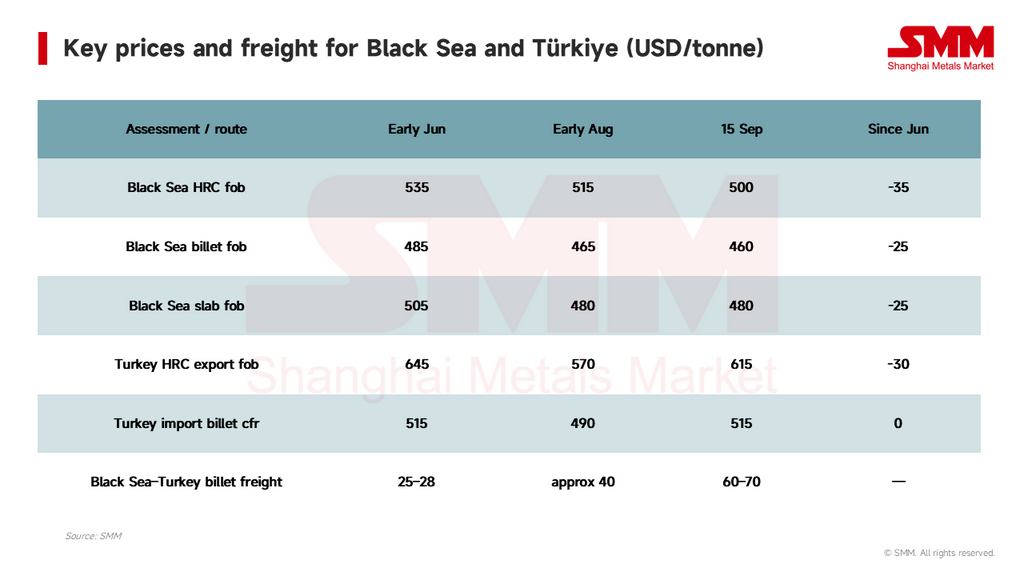
Thứ nhấn nút tạm dừng đối với xuất khẩu Biển Đen là rủi ro chiến tranh, không phải đạn pháo. Vào ngày 30 tháng 7, SMM đã ghi nhận bước ngoặt này trong bản tin thép quốc tế hàng ngày của mình: các công ty tái bảo hiểm Nga đã hủy bỏ bảo hiểm rủi ro chiến tranh, và cùng với việc nhiều tàu buôn bị tấn công, đánh chìm hoặc hư hại, các chủ tàu đã đình chỉ hành trình với lý do bất khả kháng. Giá cước vận chuyển phôi thép từ Biển Đen đến Thổ Nhĩ Kỳ đã leo lên 25–35 USD/tấn, và phí bảo hiểm tăng vọt lên 10–15 USD/tấn. Sau đó, giá cước tăng theo từng tuần—đạt khoảng 40 USD/tấn vào ngày 5 tháng 8, 45 USD/tấn vào ngày 19 tháng 8, và 60–70 USD/tấn trong tuần ngày 4 tháng 9, không có giao dịch thực tế nào được ghi nhận. Ngược lại, giá cước thông thường cho cùng tuyến đường trước khi xảy ra gián đoạn này là khoảng 25–28 USD/tấn.
Hậu quả của giá cước tăng phi mã có thể thấy rõ qua một phép tính đơn giản. Tính đến ngày 15 tháng 9, giá FOB phôi thép Biển Đen của SMM được chào ở mức 460 USD/tấn, và giá CFR phôi thép nhập khẩu của Thổ Nhĩ Kỳ là 515 USD/tấn, chênh lệch 55 USD/tấn; tuy nhiên, báo giá cước từ Biển Đen đến Thổ Nhĩ Kỳ đã đạt 60–70 USD/tấn. Điều này có nghĩa là ngay cả khi các nhà máy thép Nga đẩy giá FOB xuống mức đáy tuyệt đối, tổng chi phí giao hàng đến Thổ Nhĩ Kỳ vẫn cao hơn mức giá CFR mà người mua địa phương sẵn sàng trả. Đây là cơ chế định giá đằng sau tình trạng "có thể báo giá, không thể vận chuyển": không phải thiếu người mua, mà chính hành trình đã nuốt trọn toàn bộ chênh lệch giá.
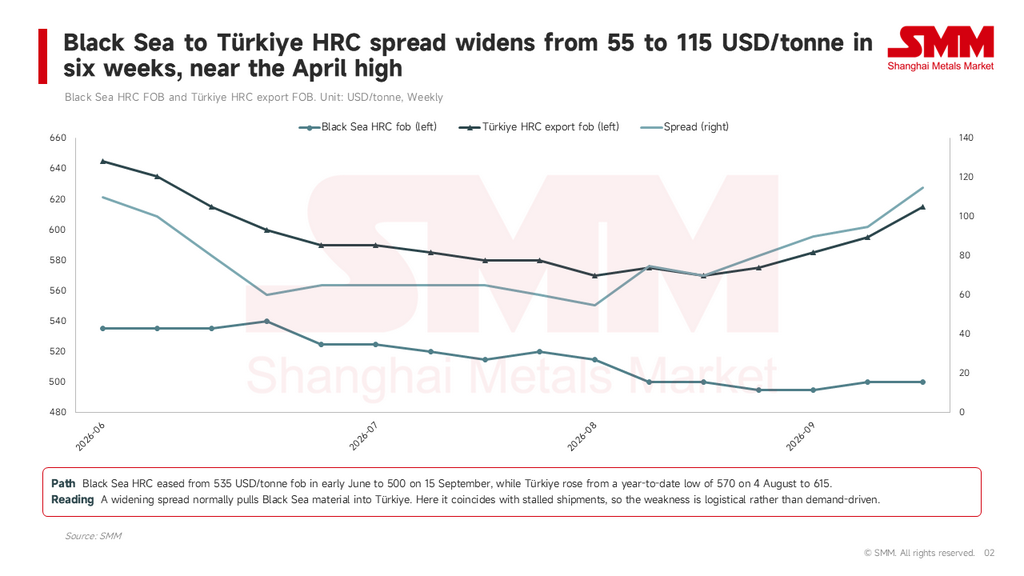
Khoảng cách đối với các sản phẩm dẹt thậm chí còn lớn hơn. Giá FOB HRC Biển Đen giảm từ 535 USD/tấn vào đầu tháng 6 xuống 495 USD/tấn vào cuối tháng 8, và phục hồi nhẹ lên 500 USD/tấn từ ngày 4 tháng 9; trong cùng kỳ, giá xuất khẩu HRC của Thổ Nhĩ Kỳ liên tục tăng từ mức thấp nhất từ đầu năm là 570 USD/tấn FOB vào đầu tháng 8 lên 615 USD/tấn FOB vào ngày 15 tháng 9, với giá EXW nội địa đồng thời tăng từ 580 USD/tấn EXW lên 610 USD/tấn EXW. Chênh lệch giá giữa hai khu vực đã tăng gấp đôi trong sáu tuần, từ mức thấp nhất từ đầu năm là 55 USD/tấn vào ngày 4 tháng 8 lên 115 USD/tấn vào ngày 15 tháng 9, tiến gần mức cao 130 USD/tấn từng thấy vào tháng 4. Trong lịch sử, nguồn cung Biển Đen chảy vào Thổ Nhĩ Kỳ và Địa Trung Hải chính là nhờ mức chênh lệch này. Giờ đây, chênh lệch càng rộng thì lượng hàng di chuyển càng ít—đây là chìa khóa để đánh giá bản chất của thị trường hiện tại: sự suy yếu của Biển Đen mang tính hậu cần, không phải do nhu cầu.
Phôi tấm là sản phẩm duy nhất có xu hướng mạnh lên ngược dòng. Sau khi liên tục trượt xuống 470 USD/tấn từ giữa tháng 7 đến cuối tháng 8, giá phôi tấm FOB Biển Đen của SMM đã phục hồi hai tuần liên tiếp trong tháng 9, đạt 480 USD/tấn vào ngày 15 tháng 9. Trong bối cảnh các lô hàng hoàn toàn đình trệ và người mua không thể nhận hàng, mức báo giá tăng phản ánh phần bù khan hiếm đối với hàng sẵn có, chứ không phải sự cải thiện trong giao dịch.
III. Ba sự chuyển hướng của dòng chảy thương mại: nội địa, châu Á, đường bộ
Thổ Nhĩ Kỳ là nơi hấp thụ chính sự gián đoạn nguồn cung Biển Đen và là trung tâm tái cấu trúc dòng chảy thương mại bán thành phẩm toàn cầu.
Sự chuyển hướng thứ nhất là thay thế nội địa. Vào ngày 30 tháng 7, giữa lúc các lô hàng Biển Đen tê liệt và phí bảo hiểm tăng vọt, Kardemir đã nâng báo giá phôi thép thêm 10 USD/tấn lên 525–530 USD/tấn EXW, sau đó bán được khoảng 100.000 tấn. Đây là bằng chứng xác thực đầu tiên cho thấy sự gián đoạn nguồn cung đã truyền dẫn đến giá nội địa.
Sự chuyển hướng thứ hai là bán thành phẩm châu Á. Vào ngày 19 tháng 8, SMM ghi nhận một nhà máy tại Izmir mua 50.000 tấn phôi nhập khẩu, và một nhà sản xuất thép hình khác đặt mua khoảng 50.000 tấn phôi Trung Quốc; giá phôi nhập khẩu của Thổ Nhĩ Kỳ được đánh giá vào thời điểm đó là 495–500 USD/tấn CFR, trong khi phôi Indonesia được chào ở mức 480 USD/tấn. Kể từ đó, làn sóng thu mua này tiếp tục dâng cao. Dữ liệu hải quan cho thấy từ tháng 1 đến tháng 7 năm 2026, xuất khẩu lũy kế các sản phẩm thép và phôi của Trung Quốc đạt khoảng 77,15 triệu tấn, tăng 2,2% so với cùng kỳ năm trước, nhưng mức tăng trưởng tổng này gần như hoàn toàn do phôi thúc đẩy: xuất khẩu phôi lũy kế đạt 12,12 triệu tấn, tăng 4,64 triệu tấn, tương đương 62,1% so với cùng kỳ, là sản phẩm duy nhất có mức tăng vượt 4 triệu tấn. Trong cùng kỳ, xuất khẩu thép thành phẩm của Trung Quốc sang Thổ Nhĩ Kỳ thực tế giảm 6% (xuống còn 2,89 triệu tấn), càng xác nhận rằng đợt thu mua mạnh hiện tại của Thổ Nhĩ Kỳ từ châu Á là phôi thép đầu nguồn, chứ không phải thép cuộn thành phẩm vốn sẽ tác động trực tiếp đến năng lực cán nội địa.
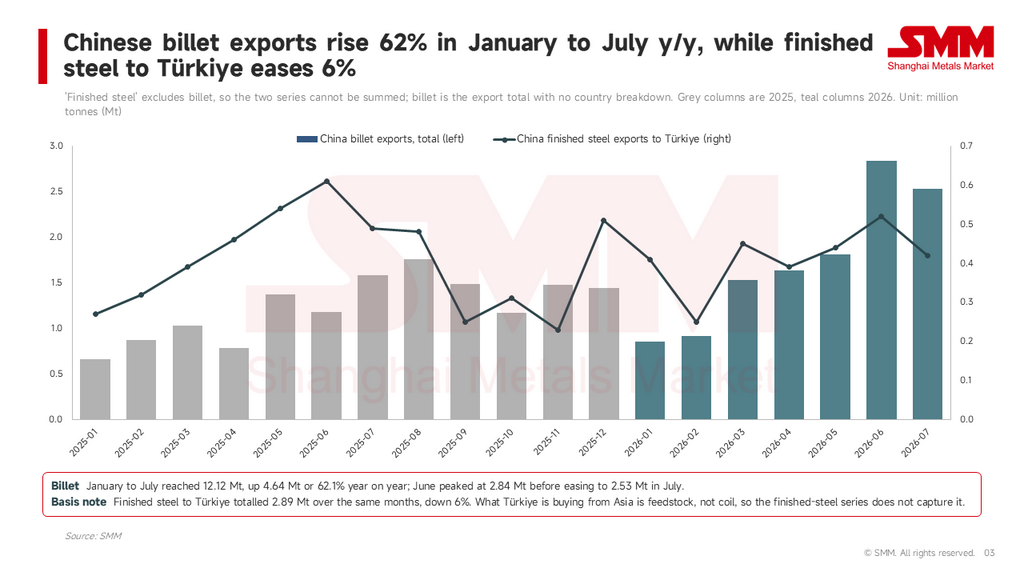
Cần lưu ý rằng điểm khởi đầu của sự tăng trưởng này là gián đoạn nguồn cung ở Trung Đông, còn sự gián đoạn Biển Đen đóng vai trò là làn sóng thứ hai chồng lấn—nhưng chính làn sóng thứ hai này đã đẩy Trung Quốc và Indonesia vào vị thế định giá biên cho bán thành phẩm của Thổ Nhĩ Kỳ. Giá CFR phôi nhập khẩu của Thổ Nhĩ Kỳ tăng từ mức thấp nhất từ đầu năm là 490 USD/tấn vào ngày 6 tháng 8 lên 515 USD/tấn vào ngày 15 tháng 9, tăng 25 USD/tấn, về cơ bản được đồng định giá bởi nguồn hàng châu Á và cước vận tải.
Sự chuyển hướng thứ ba là vận tải đường bộ. Vào ngày 5 tháng 8, SMM ghi nhận người mua Thổ Nhĩ Kỳ chuyển sang nguồn phôi Iran vận chuyển bằng đường sắt, với giá giao hàng 480–485 USD/tấn, trong khi giá CFR phôi nhập khẩu của Thổ Nhĩ Kỳ cùng thời điểm là 490 USD/tấn. Khi phí bảo hiểm hàng hải cộng cước vận tải vượt quá chi phí thời gian và hao hụt của vận tải đường bộ, đường sắt chuyển từ “phương án thay thế” thành “lựa chọn mặc định”.
Về phía Ukraine, sự chuyển hướng mang tính bị động. Với các tuyến hàng hải bị phong tỏa, xuất khẩu buộc phải chuyển hướng sang các cảng Danube cũng như các tuyến đường bộ và cảng tại Romania, Bulgaria và Ba Lan. Cả chi phí vận tải lẫn thời gian quay vòng đều tăng đồng thời, và các mặt hàng rời giá trị thấp như quặng sắt là nhạy cảm nhất với cước phí—đây là lý do trực tiếp khiến các mỏ ngừng hoạt động sớm hơn các nhà máy thép.
4. Châu Âu: Ba rào cản hạn ngạch, CBAM và “nấu và đúc”
Ngay cả khi hậu cần phục hồi, kênh châu Âu của Ukraine đã bị thu hẹp bởi chính sách.
Quy định thép EU (EU) 2026/1384 có hiệu lực từ ngày 1 tháng 7, giảm hạn ngạch miễn thuế toàn cầu xuống 18,3 triệu tấn/năm, cắt giảm khoảng 47% so với các biện pháp tự vệ trước đó, với thuế ngoài hạn ngạch nâng lên 50%. Ukraine được phân bổ 1,05 triệu tấn/năm, trong khi xuất khẩu thép sang châu Âu của nước này là 2,215 triệu tấn vào năm 2024 và tăng thêm 8% vào năm 2025; EU chiếm 79% xuất khẩu thép của Ukraine. ArcelorMittal Kryvyi Rih cho biết khối lượng được phân bổ không đủ để duy trì mức sản xuất phù hợp, bảo toàn việc làm hay đảm bảo năng lực cạnh tranh; Oleksandr Kalenkov, Chủ tịch Ukrmetalurgprom, thẳng thắn chỉ ra rằng trên thực tế, Ukraine không được hưởng ưu đãi nào. Ngược lại, trong khuôn khổ hiệp định thương mại của mình, Anh duy trì thuế suất bằng 0 và không áp dụng biện pháp hạn chế nào đối với thép Ukraine.
Chi phí carbon là rào cản thứ hai. Theo tính toán của SMM, giá trị mặc định CBAM của Ukraine là 2,48 tấn CO₂/tấn thép, tương ứng với chi phí khoảng 105 EUR/tấn (khoảng 121 USD/tấn). Trong quý đầu tiên, ArcelorMittal Kryvyi Rih chịu tổn thất khoảng 300.000 tấn xuất khẩu sang châu Âu khi CBAM làm tăng thêm 60–90 USD/tấn chi phí, khiến khách hàng châu Âu hủy đơn hàng; công ty ban đầu dự kiến xuất sang châu Âu 1,2–1,25 triệu tấn trong năm 2026, gần một nửa sản lượng của mình.
Rào cản thứ ba là truy xuất nguồn gốc. Vào ngày 1 tháng 9, hệ thống hạn ngạch mới của EU và các quy tắc truy xuất “Nấu và Đúc” được triển khai. Từ ngày 1 tháng 10, nhà nhập khẩu phải khai báo quốc gia nơi thép được nấu chảy lần đầu và đúc thành trạng thái rắn, cung cấp chứng chỉ kiểm định của nhà máy. Đối với các nhà xuất khẩu như Ukraine, vốn có sản xuất nội địa tích hợp và quốc gia nấu chảy rõ ràng, quy tắc mới tự thân không tạo thêm trở ngại, và thép cuộn cán nóng của họ vẫn có thể vào nhóm bổ sung chung của FTA (484.000 tấn cho HRC, 234.000 tấn cho thép tấm phủ) khi hạn ngạch quốc gia cạn kiệt—nhưng điều này cũng có nghĩa Ukraine sẽ cạnh tranh trực tiếp trong cùng nhóm với Nhật Bản, Hàn Quốc, Ấn Độ, Thổ Nhĩ Kỳ và Ai Cập.
Kết quả tổng hợp của ba rào cản này là châu Âu đã trải qua một diễn biến thị trường cộng hưởng “chính sách + sự cố” điển hình vào đầu tháng 9: việc triển khai hạn ngạch mới và quy tắc truy xuất nguồn gốc, cùng với việc hai nhà cung cấp phôi tấm Ý liên tiếp ngừng hoạt động và tuyên bố bất khả kháng, khiến giá HRC EXW của Tây Bắc Âu và Ý tăng trong nhiều ngày, với giá CFR nhập khẩu đồng loạt nhảy vọt. Khoảng trống đang được lấp đầy không phải bởi Ukraine, mà bởi Ấn Độ và Thổ Nhĩ Kỳ—báo giá của Ấn Độ sang châu Âu vẫn ở mức cao và họ đã bắt đầu lên lịch sản xuất cho hạn ngạch quý 4, trong khi Thổ Nhĩ Kỳ đang tận dụng cửa sổ chính sách mới để thăm dò tăng giá vào châu Âu. Đây là sự viết lại đáng kể nhất của dòng chảy thương mại do xung đột hiện tại gây ra: thị phần châu Âu mà Ukraine từ bỏ đang bị các bên thứ ba có lợi thế về hạn ngạch và chi phí carbon tiếp quản, và sự tiếp quản này có tính bám dính.
5. Ba xu hướng cần tiếp tục theo dõi
- Gang thỏi và nguyên liệu thô cho lò hồ quang điện Mỹ: Gang thỏi thương mại từ Zaporizhstal chủ yếu được bán sang Mỹ, và việc ngừng hoạt động của nhà máy này trực tiếp loại bỏ một nguồn nguyên liệu thô ít tạp chất chính cho các lò hồ quang điện (EAF) của Mỹ. Với độ co giãn thay thế hạn chế giữa thép phế và gang thỏi, khoảng trống này nhiều khả năng biểu hiện thành sự tăng giá gang thỏi giao tại Mỹ, thay vì chỉ là mất sản lượng.
- Chuyển dịch quyền định giá bán thành phẩm châu Á: Việc Thổ Nhĩ Kỳ liên tục thu mua phôi châu Á đang đẩy báo giá từ Trung Quốc và Indonesia từ “giá khu vực Đông Nam Á” tiến tới “giá chuẩn xuyên khu vực”. Tuy nhiên, tính bền vững của nhu cầu này cần được cảnh giác: nghiên cứu của SMM cho thấy tồn kho phôi của hầu hết các thương nhân Đông Nam Á đã ở mức cao, và chênh lệch giá giữa Trung Quốc và Ấn Độ đang hội tụ. Nếu hậu cần Biển Đen cải thiện ở mức biên, khối lượng trên tuyến này có thể sụt giảm nhanh chóng.
- Khả năng đảo ngược của việc ngừng sản xuất: Cả Zaporizhstal lẫn Kametstal đều chưa đưa ra mốc thời gian khởi động lại, và chu kỳ sửa chữa lò cao cùng các cơ sở luyện cốc thường được tính bằng quý. Đồng thời, quy mô khổng lồ phôi tấm Nga mắc kẹt tại các cảng Biển Đen cho thấy một khi hậu cần nối lại, thị trường sẽ đối mặt với một đợt bán tháo tập trung—nghĩa là sức mạnh hiện tại của giá phôi tấm FOB Biển Đen chứa đựng một thành phần có khả năng đảo ngược cao.
Lưu ý rủi ro: Tình hình khu vực Biển Đen và điều kiện bảo hiểm tàu thuyền đang thay đổi nhanh chóng; cước phí, phí bảo hiểm và giá cả được trích dẫn trong bài viết này là các giá trị đánh giá tại thời điểm tương ứng. Các tiêu chuẩn thực thi thực tế của hạn ngạch EU và quy tắc “nấu và đúc” vẫn có thể được điều chỉnh.