Khi Cơ chế điều chỉnh biên giới carbon của EU (CBAM) bước vào giai đoạn chính thức vào năm 2026, việc đánh giá khác biệt liên quan đến carbon trong mua sắm nhôm cán phẳng đòi hỏi phải xem xét đồng thời phân loại sản phẩm, giá trị mặc định theo xuất xứ, điều chỉnh phân bổ miễn phí và khối lượng thương mại. Mở rộng khung phân tích từ nghiên cứu trước đây của SMM về nhôm chưa gia công HS7601 và thanh định hình HS7604, phân tích này cho thấy Thổ Nhĩ Kỳ là nhà cung cấp bên ngoài lớn nhất của EU đối với HS7606. Tuy nhiên, Trung Quốc có tổng mức phơi nhiễm chứng chỉ lý thuyết lớn hơn khi áp dụng cùng quy tắc giá trị mặc định năm 2026 cho cả hai quốc gia. Serbia minh họa lý do tại sao việc chỉ định lộ trình nhôm thứ cấp trong bảng giá trị mặc định không nhất thiết hàm ý mức phơi nhiễm ròng trên mỗi tấn thấp hơn.
Áp dụng quy tắc năm 2026 cho cơ cấu thương mại cả năm 2025 tạo ra khoảng 1,5250 triệu tấn CO₂e phơi nhiễm chứng chỉ lý thuyết cho các xuất xứ có thể xác định trong phạm vi CBAM. Trung Quốc, Thổ Nhĩ Kỳ, Serbia, Ai Cập và Vương quốc Anh chiếm 78,6% tổng lượng đó. Những con số này thể hiện kịch bản chứng chỉ đã điều chỉnh theo chuẩn, không phải lượng phát thải đo được của nhà sản xuất hay nghĩa vụ thực tế phát sinh trong năm 2025.
Nhập khẩu tăng 11,7% trong năm 2025, với nguyên liệu thân lon đóng góp khoảng một nửa mức tăng
Tính toán của SMM sử dụng dữ liệu Eurostat cho thấy nhập khẩu HS7606 ngoài EU của EU27 tăng từ khoảng 969,64 nghìn tấn năm 2024 lên 1.083,26 nghìn tấn năm 2025, tăng 11,7%. Giá trị nhập khẩu tăng 12,4%, từ 3,495 tỷ euro lên 3,929 tỷ euro. Giá trị hải quan chia cho khối lượng trung bình khoảng 3.627 euro/tấn, tăng 0,6%. Đây là giá trị đơn vị thống kê trên các quy cách và xuất xứ khác nhau, không phải giá giao dịch cho một cấp sản phẩm cán phẳng nhất quán.
HS7606 bao gồm tấm, lá và dải nhôm có độ dày trên 0,2 mm, nhưng thành phần sản phẩm rất đa dạng. Năm 2025, nhập khẩu theo mã CN76061292, tấm và dải hợp kim nhôm hình chữ nhật khác ở dải độ dày mỏng hơn, đạt khoảng 309,29 nghìn tấn, tương đương 28,6% tổng lượng HS7606. Tấm và dải mỏng không hợp kim hình chữ nhật khác theo mã CN76061191 chiếm 176,23 nghìn tấn, tương đương 16,3%; sản phẩm hợp kim hình chữ nhật dày hơn theo mã CN76061299 đạt 160,63 nghìn tấn, tương đương 14,8%; và nguyên liệu thân lon đồ uống theo mã CN76061211 đạt 135,47 nghìn tấn, tương đương 12,5%. Bốn nhóm này cộng lại chiếm khoảng 72,2% tổng nhập khẩu.
Nhập khẩu thép tấm thân lon tăng từ 77,72 nghìn tấn năm 2024 lên 135,47 nghìn tấn năm 2025, tăng 74,3%. Mức tăng khoảng 57,75 nghìn tấn chiếm 50,8% mức tăng ròng của nhập khẩu HS7606. Trong khi đó, nhập khẩu CN76061292 tăng 8,6%. Do đó, tăng trưởng nhập khẩu tập trung vào một số sản phẩm cụ thể và không thể được hiểu là nhu cầu tăng đồng đều trên tất cả các nhóm sản phẩm cán phẳng.
Đối với tính toán CBAM, HS7606 khác với các nhóm HS7604 đã xem xét trước đây. Việc kiểm tra từng dòng trong 14 mã HS7606 gồm tám chữ số theo danh mục năm 2026 cho thấy chúng có cùng mức chuẩn lộ trình mặc định ở cột B hiện hành: 1,485 tCO₂e/t cho lộ trình K và 0,148 tCO₂e/t cho lộ trình L. Điều này cho phép gộp khối lượng HS7606 theo từng xuất xứ và năm trong kịch bản giá trị mặc định. Tuy nhiên, điều đó không làm cho các thông số kỹ thuật, giá cả, quy trình sản xuất hoặc tiêu chuẩn khách hàng của chúng có thể thay thế cho nhau.
Các xuất xứ được miễn trừ chiếm khoảng 30% nhập khẩu từ bên ngoài
Năm 2025, nhập khẩu của EU27 từ Thổ Nhĩ Kỳ đạt khoảng 221,48 nghìn tấn, tăng 9,0%, chiếm 20,4% nguồn cung ngoài EU. Thụy Sĩ cung cấp 206,11 nghìn tấn, tương đương 19,0%; Trung Quốc 123,15 nghìn tấn, tương đương 11,4%; Na Uy 122,74 nghìn tấn, tương đương 11,3%; và Vương quốc Anh 102,08 nghìn tấn, tương đương 9,4%.
Hàng hóa có xuất xứ từ Thụy Sĩ, Na Uy, Iceland và Liechtenstein nằm ngoài phạm vi CBAM. Nếu giữ các xuất xứ được miễn trừ trong tổng thương mại nhưng loại trừ khỏi tính toán chứng chỉ, thì có khoảng 328,90 nghìn tấn nguồn cung được miễn trừ, tương đương 30,4% nhập khẩu năm 2025, và 751,76 nghìn tấn từ các xuất xứ thuộc diện điều chỉnh có thể xác định, tương đương 69,4%. Thêm 2.609 tấn, tương đương 0,24%, được báo cáo theo các quốc gia và vùng lãnh thổ ngoài EU không xác định. Khối lượng này vẫn nằm trong tổng nhập khẩu nhưng không được gán giá trị mặc định theo xuất xứ cụ thể.
Việc miễn trừ xuất xứ không có nghĩa là lượng phát thải đo được của sản phẩm bằng không. Việc chuyển hàng hóa có xuất xứ từ nước thứ ba qua Thụy Sĩ hoặc một địa điểm được miễn trừ khác cũng không tự động mang lại quyền miễn trừ. Đánh giá mua sắm cần xác định xuất xứ, thay vì chỉ dựa vào địa chỉ của người bán hoặc cảng gửi hàng.
Mức phơi nhiễm trên mỗi tấn phụ thuộc vào cả giá trị mặc định và mức chuẩn tương ứng
Phân tích này sử dụng các giá trị mặc định cơ sở đã được điều chỉnh theo Quy định 2026/1740 và một kịch bản sản xuất năm 2026 thống nhất:
Chứng chỉ lý thuyết trên mỗi tấn = max[giá trị mặc định cơ sở × 1,10 − mức chuẩn cột B tương ứng × 0,975 × 1, 0].
Mức tăng 10% là hệ số điều chỉnh năm 2026 đối với giá trị mặc định của nhôm, 0,975 là hệ số CBAM năm 2026, và hệ số hiệu chỉnh liên ngành là 1. Tuyến K và L biểu thị các tuyến nhôm sơ cấp và thứ cấp được quy định trong các bảng giá trị mặc định. Các mức điều chỉnh phân bổ miễn phí thu được lần lượt là 1,447875 và 0,144300 tCO₂e/t. Hệ số 97,5% áp dụng cho mức chuẩn; điều đó không có nghĩa là chỉ 2,5% tổng lượng phát thải hàm chứa tạo ra nghĩa vụ chứng chỉ.
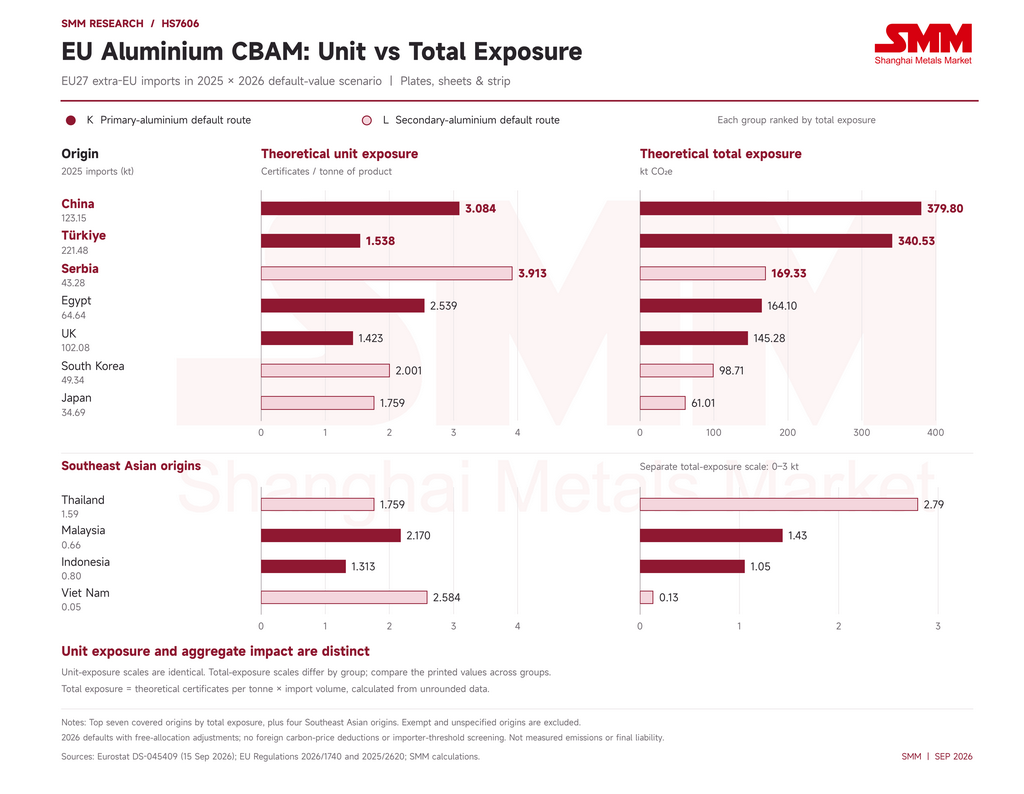
So sánh sau đây kết hợp khối lượng thương mại năm 2025 với các thông số năm 2026 tương tự. Nó khấu trừ mức điều chỉnh theo mức chuẩn nhưng loại trừ các khoản khấu trừ giá carbon nước ngoài và sàng lọc ngưỡng ở cấp nhà nhập khẩu.
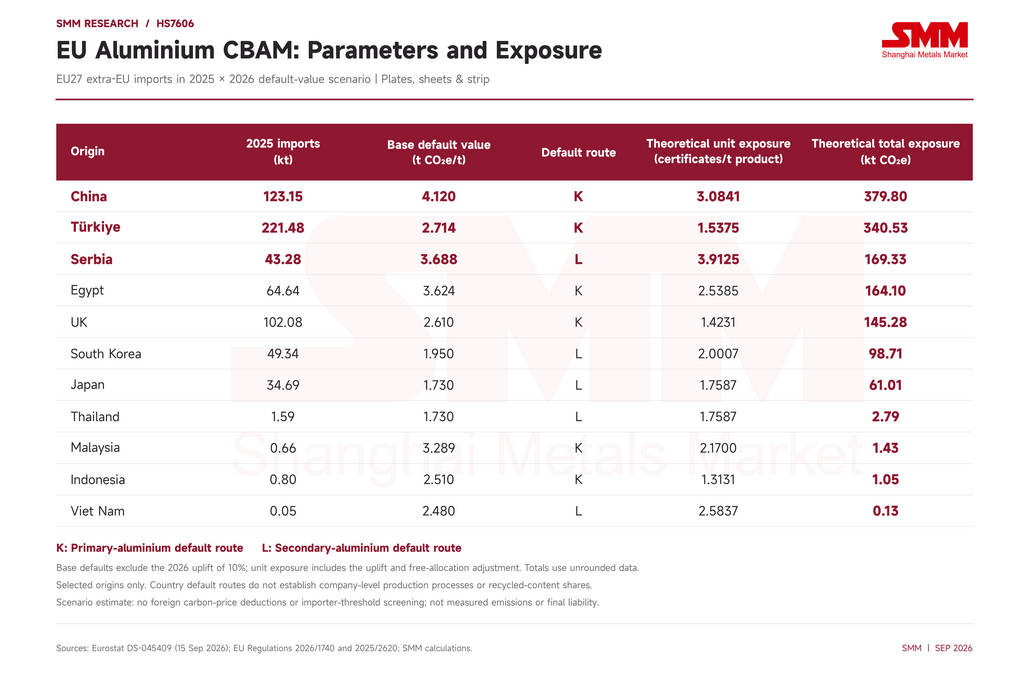 Lưu ý: Số chứng chỉ trên mỗi tấn tương đương về mặt số học với tCO₂e/t sản phẩm. Tổng mức phơi nhiễm sử dụng các đầu vào chưa làm tròn. Bảng so sánh các xuất xứ được chọn và không phải là bảng xếp hạng đầy đủ theo mức phơi nhiễm đơn vị. Nguồn: Eurostat, các quy định của EU và tính toán của SMM.
Mức phơi nhiễm đơn vị của Trung Quốc xấp xỉ gấp đôi Thổ Nhĩ Kỳ, đảo ngược thứ hạng về khối lượng
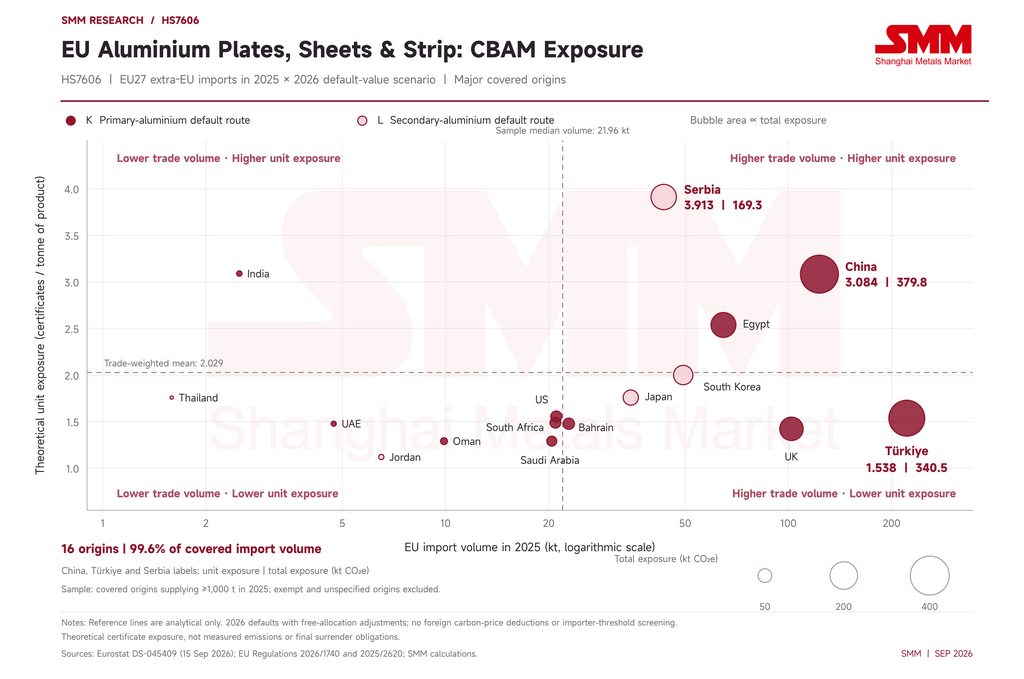
Trung Quốc cung cấp khoảng 55,6% khối lượng năm 2025 của Thổ Nhĩ Kỳ, nhưng mức phơi nhiễm đơn vị 3,0841 chứng chỉ/tấn của nước này gấp 2,01 lần mức 1,5375 của Thổ Nhĩ Kỳ. Kết hợp khối lượng và cường độ cho thấy tổng mức phơi nhiễm của Trung Quốc khoảng 379,80 kt CO₂e, cao hơn 11,5% so với mức 340,53 kt của Thổ Nhĩ Kỳ. Trung Quốc chiếm 11,4% khối lượng nhập khẩu ngoài EU nhưng chiếm 24,9% mức phơi nhiễm lý thuyết từ các xuất xứ được xác định và thuộc diện điều chỉnh. Thổ Nhĩ Kỳ chiếm 22,3% mức phơi nhiễm.
Điều này khác với phân tích trước đó về các nhóm hàng đùn ép HS7604 chính, trong đó khối lượng cung ứng lớn hơn nhiều của Thổ Nhĩ Kỳ chi phối tổng mức phơi nhiễm. Ở HS7606, quy mô thương mại của Trung Quốc đủ để mức phơi nhiễm đơn vị mặc định cao hơn của nước này tạo ra tổng quốc gia lớn nhất. Thổ Nhĩ Kỳ vẫn quan trọng đối với khối lượng mua sắm và tính liên tục của nguồn cung, trong khi sự khác biệt giữa dữ liệu nhà cung cấp đã xác minh và giá trị mặc định của Trung Quốc đáng được đặc biệt chú ý trong ngân sách chứng chỉ của nhà nhập khẩu.
Vương quốc Anh cho thấy một cấu hình khác: nước này cung cấp khoảng 102,08 kt vào năm 2025, nhưng mức phơi nhiễm đơn vị 1,4231 thấp hơn của Trung Quốc, Ai Cập và Serbia, tạo ra tổng cộng khoảng 145,28 kt CO₂e. Khối lượng mua sắm lớn và chi phí carbon đơn vị cao là hai chiều cạnh riêng biệt; chỉ xếp hạng theo giá trị mặc định hoặc chỉ xếp hạng theo khối lượng đều không nắm bắt được hiệu ứng tổng thể.
 Serbia và Việt Nam cho thấy vì sao giá trị mặc định cơ sở thấp hơn vẫn có thể tạo ra mức phơi nhiễm ròng cao hơn
Giá trị mặc định cơ sở của Serbia là 3,688, thấp hơn mức 4,120 của Trung Quốc. Tuy nhiên, Serbia được xếp vào tuyến L, có mức điều chỉnh theo chuẩn nhỏ hơn nhiều so với tuyến K. Mức phơi nhiễm đơn vị thu được là 3,9125 chứng chỉ/tấn, cao hơn mức 3,0841 của Trung Quốc. Áp dụng cho khoảng 43,28 kt thương mại năm 2025, điều này tạo ra tổng mức phơi nhiễm 169,33 kt CO₂e, nhiều hơn Ai Cập hoặc Vương quốc Anh dù khối lượng của họ lớn hơn và đưa Serbia lên vị trí thứ ba.
Cơ cấu tuyến cũng khác với phân tích HS7601 trước đó. Đối với HS7606 năm 2025, tuyến mặc định K chiếm 81,9% khối lượng nhập khẩu thuộc diện điều chỉnh và 77,7% mức phơi nhiễm, trong khi tuyến L chiếm 18,1% khối lượng và 22,3% mức phơi nhiễm. Do đó, tuyến L không phải là nhóm có mức phơi nhiễm thấp đồng đều. Việc chỉ định tuyến mặc định quốc gia cũng không thể xác lập hàm lượng tái chế thực tế mà một nhà máy cán cụ thể sử dụng.
So sánh Đông Nam Á củng cố thêm điểm này. Giá trị mặc định cơ sở của Việt Nam là 2,480, thấp hơn một chút so với mức 2,510 của Indonesia, nhưng mức phơi nhiễm ròng của họ lần lượt là 2,5837 và 1,3131 chứng chỉ/tấn. Kết quả của Việt Nam gần gấp đôi Indonesia. Malaysia ở mức 2,1700 và Thái Lan ở mức 1,7587. Cả phát thải mặc định lẫn các khoản khấu trừ theo chuẩn riêng của từng tuyến đều tạo ra những khác biệt này.
Tuy nhiên, quy mô thương mại vẫn hạn chế đóng góp hiện tại của các xuất xứ này vào tổng của EU. Việt Nam chỉ cung cấp khoảng 50 tấn HS7606 vào năm 2025. Khối lượng của nước này tăng lên 331 tấn trong nửa đầu năm 2026, từ khoảng 15 tấn một năm trước đó, nhưng vẫn chỉ chiếm 0,064% nhập khẩu ngoài EU của EU. Tăng trưởng từ một cơ sở nhỏ như vậy không xác lập Việt Nam là nhà cung cấp thay thế lớn cho thị trường cán phẳng châu Âu. Những diễn biến ở HS7604 đùn ép không thể đơn giản chuyển sang HS7606.
 Nhập khẩu nửa đầu năm 2026 giảm 7,8%, trong khi mức phơi nhiễm lý thuyết giảm 16,9%
Nhập khẩu ngoài EU của EU27 đối với HS7606 đạt tổng cộng khoảng 517,07 kt trong tháng 1–tháng 6 năm 2026, giảm 7,8% so với 560,63 kt cùng kỳ năm trước. Giá trị nhập khẩu về cơ bản không đổi ở mức 2,090 tỷ euro, trong khi giá trị đơn vị hải quan tăng 8,3% lên 4.042 euro/tấn. Những thay đổi về cơ cấu sản phẩm và xuất xứ có nghĩa là chỉ riêng con số này không thể xác lập mức tăng giá 8,3% cho một quy cách nhất quán.
Hiệu suất của các nhà cung cấp phân hóa. Thổ Nhĩ Kỳ cung cấp khoảng 103,90 kt, giảm 4,0%; Trung Quốc 48,60 kt, giảm 37,5%; Vương quốc Anh 45,30 kt, giảm 9,2%; Ai Cập 27,74 kt, giảm 11,2%; Serbia 17,72 kt, giảm 26,5%; và Hàn Quốc 7,64 kt, giảm 56,0%. Trong khi đó, Nhật Bản tăng nguồn cung 64,2% lên khoảng 24,38 kt, còn Oman tăng từ khoảng 2.390 tấn lên 13,38 kt.
Giữ nguyên các quy tắc mặc định năm 2026 cho cả hai giai đoạn, khối lượng từ các xuất xứ thuộc diện điều chỉnh giảm 11,6%, từ 385,52 kt xuống 340,88 kt. Mức phơi nhiễm đơn vị bình quân gia quyền theo thương mại giảm 6,0%, từ 2,084 xuống 1,959 chứng chỉ/tấn. Do đó, tổng mức phơi nhiễm giảm 16,9%, từ 803,41 kt CO₂e xuống 667,66 kt. Tỷ trọng của các xuất xứ được miễn trong nhập khẩu ngoài EU tăng từ khoảng 31,0% lên 33,9%.
Một phân tách tuần tự, trước tiên giữ nguyên mức phơi nhiễm đơn vị bình quân gia quyền của nửa đầu năm 2025, sau đó thay đổi các thuộc tính cơ cấu xuất xứ, quy khoảng 93,02 kt CO₂e trong mức giảm 135,75 kt cho khối lượng nhập khẩu thuộc diện điều chỉnh thấp hơn, và 42,73 kt cho những thay đổi trong cơ cấu nhà cung cấp. Các yếu tố này lần lượt chiếm 68,5% và 31,5% mức giảm. Khối lượng Trung Quốc thấp hơn làm giảm mức phơi nhiễm khoảng 90,00 kt CO₂e, tương đương 66,3% mức giảm ròng, trong khi nguồn cung tăng từ Nhật Bản và Oman bù đắp một phần mức giảm.
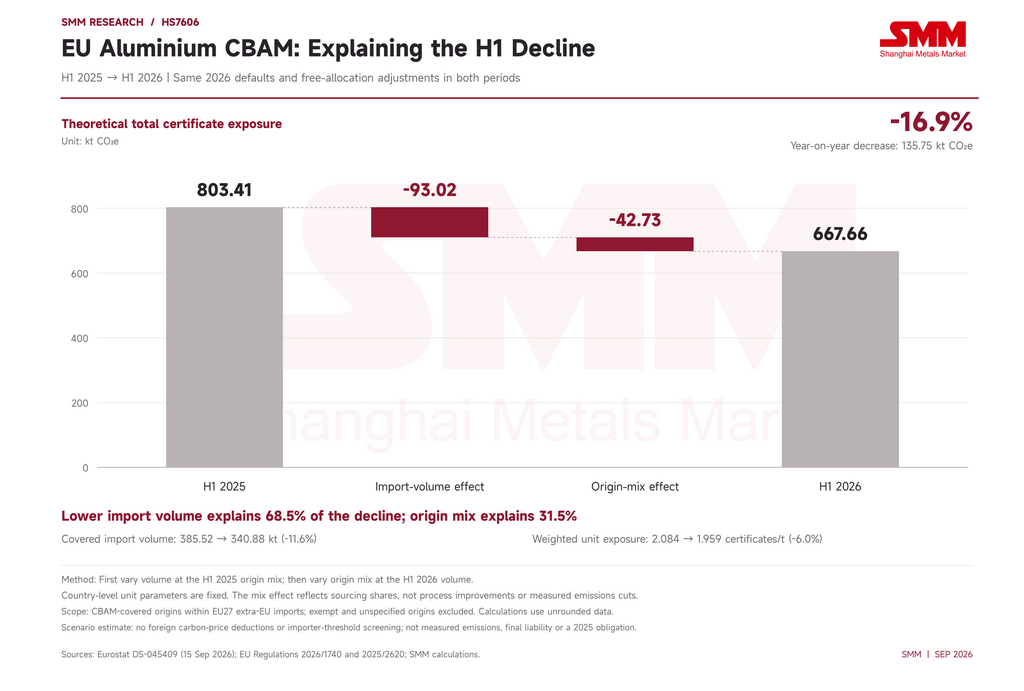 Mức phơi nhiễm đơn vị bình quân gia quyền thấp hơn là hiệu ứng cơ cấu thương mại theo các thông số quốc gia cố định, không phải bằng chứng về phát thải nhà máy đo được thấp hơn. Các số liệu thương mại này cũng không xác lập CBAM là nguyên nhân của những thay đổi: nhu cầu, quy cách kỹ thuật, các biện pháp thương mại hiện hành, giá cả và quyết định của nhà cung cấp đều có thể ảnh hưởng đến hoạt động mua sắm.
Giá chứng chỉ chuyển hóa khác biệt mức phơi nhiễm thành các kịch bản chi phí mua sắm
Sử dụng giá chứng chỉ chính thức quý II năm 2026 là 75,28 euro làm minh họa chung, chi phí dựa trên giá trị mặc định cho mỗi tấn HS7606 vào khoảng 232,17 euro đối với Trung Quốc, 115,74 euro đối với Thổ Nhĩ Kỳ, 294,53 euro đối với Serbia, 191,10 euro đối với Ai Cập, 107,13 euro đối với Vương quốc Anh, 150,61 euro đối với Hàn Quốc, 132,39 euro đối với Nhật Bản và Thái Lan, 163,36 euro đối với Malaysia, 98,85 euro đối với Indonesia và 194,50 euro đối với Việt Nam.
So sánh này sử dụng cùng quý và cùng lộ trình tính toán. Nó loại trừ các khoản khấu trừ giá carbon nước ngoài được áp dụng, ngưỡng nhà nhập khẩu, chi phí thẩm định và các chi phí thương mại khác. Đây không phải là ước tính giá quý III năm 2026. Giá chứng chỉ năm 2026 phụ thuộc vào quý nhập khẩu, nên giá quý II không thể được coi là giá thanh toán cho mọi giai đoạn.
Năng lực cạnh tranh cuối cùng phụ thuộc vào tiền chất và dữ liệu thực tế có thể xác minh
Các giá trị mặc định quốc gia không phải là cường độ carbon đo được của nhà máy. Đối với các nhà sản xuất cán phẳng, tính toán phát thải thực tế vượt ra ngoài công đoạn cán đến các tiền chất nhôm liên quan và phân bổ miễn phí hàm chứa tương ứng của chúng. Theo lộ trình dữ liệu thực tế, phương pháp hàng hóa phức hợp phải tính đến quy trình và tiền chất. Sẽ là không chính xác nếu chỉ trừ mức chuẩn chế biến 0,056 khỏi tổng phát thải thực tế của sản phẩm hoàn chỉnh, hoặc áp dụng một cách máy móc mức chuẩn cột B của lộ trình mặc định làm toàn bộ mức điều chỉnh của lộ trình thực tế.
Các tính toán CBAM hiện tại đối với nhôm bao gồm phát thải trực tiếp liên quan, gồm cả phát thải PFC hàm chứa trong các tiền chất nhôm sơ cấp liên quan. Phát thải điện gián tiếp hiện không nằm trong phạm vi chứng chỉ nhôm này. Do đó, điện carbon thấp hoặc dấu chân vòng đời đầy đủ thấp hơn không thể được chuyển đổi trực tiếp, tấn đổi tấn, thành khoản tiết kiệm chứng chỉ theo phân tích này. Sản xuất thứ cấp vẫn có thể liên quan đến đốt nhiên liệu và tiền chất mua ngoài; nó không tự động hàm ý phát thải bằng không hoặc chi phí bằng không.
Người mua EU nên đánh giá ngân sách chứng chỉ đáng kể gắn với khối lượng Trung Quốc và Thổ Nhĩ Kỳ, mức phơi nhiễm đơn vị mặc định tương đối cao của Serbia dù được xếp vào tuyến L, và sự kết hợp giữa tính phù hợp của sản phẩm, quy mô cung ứng và chất lượng dữ liệu phát thải mà các nhà cung cấp Nhật Bản, Hàn Quốc và Đông Nam Á mang lại. Phát thải thực tế đã xác minh tuân thủ và thông tin tiền chất có thể tạo ra kết quả khác biệt đáng kể so với giá trị mặc định quốc gia. Mọi mức giảm chi phí phải được đánh giá bằng cách tính cả phát thải thực tế lẫn phân bổ miễn phí tương ứng theo lộ trình thực tế.
Do đó, năng lực cạnh tranh CBAM ở HS7606 phản ánh đồng thời quy mô thương mại, mức phơi nhiễm đơn vị và năng lực dữ liệu. Các xuất xứ có giá trị mặc định cao hơn có động lực mạnh hơn để thiết lập dữ liệu nhà cung cấp có thể xác minh, trong khi các xuất xứ có giá trị mặc định thấp hơn không thể hứa hẹn lợi thế chi phí cuối cùng chỉ dựa trên nhãn quốc gia.