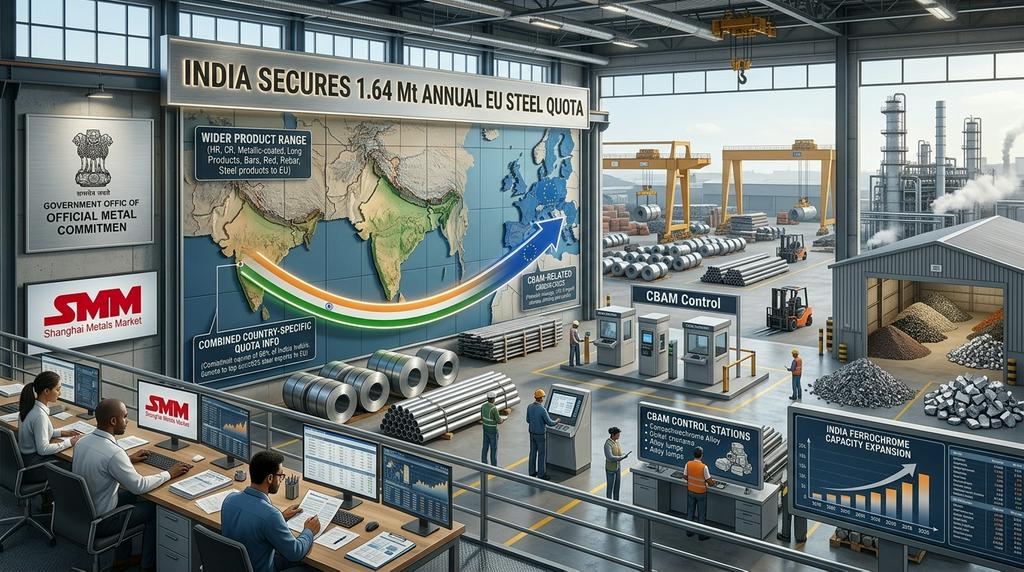
Ấn Độ đã đạt được hạn ngạch quốc gia hằng năm 1,64 triệu tấn cho xuất khẩu thép sang Liên minh châu Âu theo hiệp định thương mại tự do Ấn Độ-EU, bao gồm 946.616 tấn theo hạn ngạch tối huệ quốc hiện có và thêm 694.853 tấn theo FTA. Hạn ngạch kết hợp sẽ bao phủ khoảng 68% lượng thép xuất khẩu của Ấn Độ sang EU năm 2025, tăng từ mức khoảng 39% nếu chỉ tính riêng hạn ngạch hiện có, trong khi lượng xuất khẩu vượt hạn ngạch vẫn chịu mức thuế ngoài hạn ngạch 50% của EU. Thỏa thuận vẫn cần trải qua các quy trình phê duyệt và phê chuẩn liên quan trước khi có hiệu lực, dự kiến vào cuối năm 2026.
Hạn ngạch bao phủ nhiều chủng loại sản phẩm thép, gồm thép cuộn và thép dải cán nóng hợp kim và không hợp kim, thép cuộn cán nguội, thép cuộn mạ kim loại, sản phẩm thép không gỉ và nhiều sản phẩm dài như thép thanh, thép cốt bê tông và thép cuộn dây. Phân bổ lớn nhất dành cho thép cuộn và thép dải cán nóng ở mức 509.605 tấn, một nhóm thép cacbon dẹt không sử dụng ferrochrome làm nguyên liệu đầu vào. Bảng phân bổ hiện có không nêu rõ bao nhiêu phần trong hạn ngạch mở rộng của Ấn Độ áp dụng riêng cho nhóm thép không gỉ, loại sản phẩm liên quan trực tiếp nhất đến nhu cầu crôm, khiến quy mô lợi ích cụ thể cho thép không gỉ chưa rõ ràng từ các số liệu được công bố.
Riêng biệt, hạn ngạch mở rộng không miễn cho thép Ấn Độ khỏi Cơ chế điều chỉnh biên giới cacbon của EU, vốn áp dụng cho mọi mặt hàng thép nhập khẩu vào khối bất kể tình trạng hạn ngạch. Phân tích của Global Trade Research Initiative ước tính chi phí cacbon liên quan đến CBAM có thể trung bình khoảng 35% giá trị xuất khẩu khi cơ chế được áp dụng đầy đủ, mức chi phí có thể triệt tiêu một phần đáng kể lợi ích từ việc tiếp cận hạn ngạch rộng hơn.
Đối với thị trường crôm, khả năng tiếp cận mở rộng có thể hỗ trợ thêm cho xuất khẩu thép không gỉ của Ấn Độ và do đó thúc đẩy tiêu thụ ferrochrome, trong chừng mực các nhà máy Ấn Độ tăng sản lượng thép không gỉ để tận dụng phần hạn ngạch của mình. Ấn Độ cũng đang mở rộng công suất ferrochrome, nghĩa là cơ hội xuất khẩu thép hạ nguồn mạnh hơn có thể cải thiện mức sử dụng công suất hợp kim trong nước và có khả năng làm tăng cạnh tranh trên thị trường ferrochrome ở châu Âu và châu Á. Tuy nhiên, tác động thực tế đến nhu cầu ferrochrome sẽ phụ thuộc vào tốc độ triển khai FTA, mức tăng hạn ngạch được nhóm thép không gỉ so với thép cacbon nắm giữ bao nhiêu, mức độ chi phí CBAM làm xói mòn khả năng cạnh tranh của việc tiếp cận mở rộng, và mức sản xuất thép không gỉ tổng thể của Ấn Độ.