1. Kế hoạch sản xuất tháng 9: khôi phục và tăng sản lượng là chủ đạo, dự kiến tăng ròng 44.400 tấn
Mức tăng trưởng được thúc đẩy bởi ba tuyến chính.
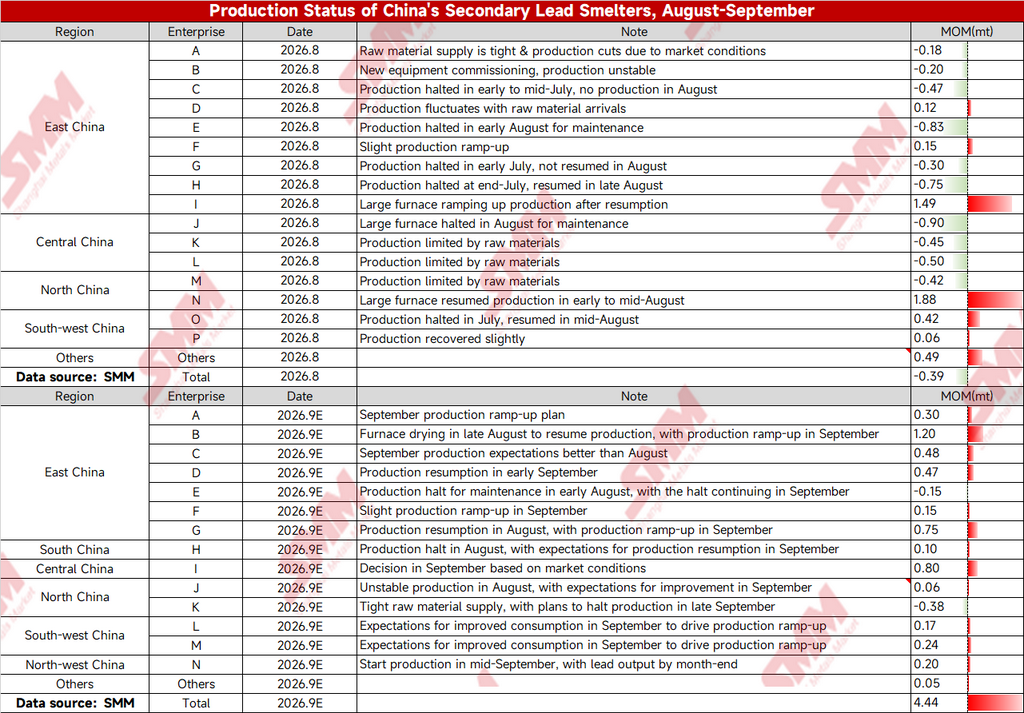
Thứ nhất, đồng loạt tăng sản lượng sau khi khôi phục tại miền Đông Trung Quốc. Trong 9 mẫu đang hoạt động, 7 mẫu tăng so với tháng trước: Doanh nghiệp 2 bắt đầu sấy lò vào cuối tháng 8 và tiếp tục tăng sản lượng trong tháng 9, dự kiến tăng 12.000 tấn; Doanh nghiệp 7 khôi phục sản xuất vào tháng 8 và tăng sản lượng trong tháng 9, đóng góp 7.500 tấn; Doanh nghiệp 3 (kỳ vọng sản xuất tháng 9 tốt hơn tháng 8) và Doanh nghiệp 4 (khôi phục sản xuất đầu tháng 9) lần lượt đóng góp 4.800 tấn và 4.700 tấn; Doanh nghiệp 1 dự kiến tăng sản lượng 3.000 tấn, và Doanh nghiệp 6 tăng nhẹ 1.500 tấn. Miền Đông Trung Quốc tổng cộng 33.500 tấn, là nguồn tăng trưởng cốt lõi của tháng 9.
Thứ hai, miền Tây Nam và Tây Bắc Trung Quốc bổ sung nguồn cung mới. Doanh nghiệp 12 và 13 ở Tây Nam lần lượt tăng sản lượng 1.700 tấn và 2.400 tấn dựa trên kỳ vọng tiêu thụ cải thiện trong tháng 9; Doanh nghiệp 14 ở Tây Bắc dự kiến bắt đầu sản xuất vào giữa tháng 9 và ra chì vào cuối tháng, đóng góp 2.000 tấn.
Thứ ba, miền Trung Trung Quốc vẫn còn dư địa tăng. Doanh nghiệp 9 chưa đặt lịch sản xuất rõ ràng sau khi kết thúc bảo trì lò lớn vào tháng 8, và với giả định sản lượng trung lập dựa trên lập trường chờ đợi thị trường, sản lượng tháng 9 tăng 8.000 tấn so với tháng trước; Doanh nghiệp 8 ở miền Nam có kỳ vọng khôi phục sản xuất trong tháng 9 sau khi ngừng sản xuất vào tháng 8, đóng góp 1.000 tấn.
Về phía cắt giảm, Doanh nghiệp 11 ở miền Bắc dự kiến ngừng sản xuất vào cuối tháng 9 do nguồn cung nguyên liệu thắt chặt, với tác động -3.800 tấn; việc bảo trì của Doanh nghiệp 5 ở miền Đông kéo dài sang tháng 9, giảm thêm -1.500 tấn. Sau khi trừ đi các khoản này, tổng mức tăng ròng tháng 9 là 44.400 tấn.
2. Đánh giá tháng 8: áp lực kép từ nguyên liệu và bảo trì, giảm ròng 3.900 tấn
Trong tháng 8, do nguồn cung ắc quy phế liệu khan hiếm và bảo trì tập trung, miền Đông và miền Trung Trung Quốc là các khu vực cắt giảm chính—6 mẫu ở miền Đông giảm khoảng -27.300 tấn so với tháng trước, và 3 mẫu ở miền Trung đều giảm khoảng -18.500 tấn; việc khôi phục sản xuất lò lớn của Doanh nghiệp 14 ở miền Bắc (18.800 tấn) và tăng sản lượng của Doanh nghiệp 9 ở miền Đông (14.900 tấn) đã bù đắp một phần mức giảm. Tổng mức giảm ròng cả tháng là -3.900 tấn.
3. Các yếu tố gây nhiễu thực tế trong tháng 9: nguyên liệu và vĩ mô song trùng đè nénLiệu kế hoạch sản xuất có thể thực hiện được hay không phụ thuộc vào hai manh mối thực tế.
Thứ nhất, nguồn cung nguyên liệu vẫn khan hiếm. Đầu tháng 9, lượng ắc quy phế liệu nhập về không có cải thiện rõ rệt, và một lò luyện lớn tại Nội Mông đã ngừng sản xuất sớm hơn kế hoạch, xác nhận rằng hạn chế nguyên liệu vẫn chưa được nới lỏng. Ý chí tăng sản lượng của các lò luyện nhạy cảm với nguyên liệu bị kìm hãm trực tiếp.
Thứ hai, nhiễu loạn vĩ mô đang gia tăng. Giữa tháng 9, kỳ vọng tăng lãi suất của Fed Mỹ nóng lên, và các bất thường vĩ mô kéo giá hàng hóa giảm trên diện rộng, giá chì suy yếu theo. Sự sụt giảm giá chì trực tiếp bóp nghẹt lợi nhuận luyện chì thứ cấp, và một số lò luyện vốn dự kiến tăng sản lượng trở nên do dự, với cả hoạt động giao dịch lẫn ý chí mua vào đều suy yếu đồng thời.
4. Triển vọng: Tăng trưởng thực tế tháng 9 nhiều khả năng sẽ thấp hơn 44.400 tấn
Nhìn chung, mức tăng 44.400 tấn theo kế hoạch sản xuất phần lớn dựa trên giả định "giá chì ổn định + lượng ắc quy phế liệu nhập về bình thường". Nếu vĩ mô tiếp tục gây áp lực giảm và giá chì vẫn ảm đạm, trong khi nguồn cung ắc quy phế liệu vẫn khan hiếm, thì độ dốc tăng sản lượng 12.000 tấn ở miền Đông và nguồn cung mới ở Tây Nam và Tây Bắc sẽ khó được hiện thực hóa đầy đủ. Tăng trưởng sản lượng chì tinh luyện thứ cấp tháng 9 nhiều khả năng sẽ thấp hơn kỳ vọng của kế hoạch sản xuất.
Nếu giá chì ổn định và phục hồi vào cuối tháng 9, lượng ắc quy phế liệu nhập về cải thiện đôi chút, và hoạt động bổ sung tồn kho hạ nguồn diễn ra trước kỳ nghỉ Quốc khánh, một số kế hoạch tăng sản lượng vẫn có thể được thực hiện trước cuối tháng, và sản lượng thực tế có thể tiến gần hơn đến mức kế hoạch. Tuy nhiên, nếu bi quan vĩ mô kéo dài, kỳ vọng cắt giảm sản lượng có thể lan từ Đông Bắc Trung Quốc sang các khu vực bị hạn chế nguyên liệu khác, làm gia tăng thêm khoảng cách giữa kế hoạch sản xuất và sản lượng thực tế.