Tin tức SMM ngày 14 tháng 9:
Theo dữ liệu của SMM, giá axit sunfuric của các nhà luyện kim đã chuyển từ mức cao sang xu hướng giảm kể từ quý 3, với giá tại các khu vực chính trong nước hiện giảm xuống còn 1.100–1.800 nhân dân tệ/tấn. Đồng thời, phí gia công tinh quặng kẽm (TC) tiếp tục giảm nhanh trong quý 3. Tính đến ngày 11 tháng 9, TC tinh quặng kẽm trung bình trong nước đã giảm xuống -2.100 nhân dân tệ/tấn kim loại, trong khi chỉ số tinh quặng kẽm nhập khẩu đã giảm xuống -112,91 đô la Mỹ/tấn khô. Với việc cả giá axit sunfuric và TC tinh quặng kẽm đều giảm, biên lợi nhuận của các nhà luyện kẽm đang bị siết chặt từ cả hai phía. Tại sao điều này lại xảy ra và có thể kỳ vọng gì trong quý 4?
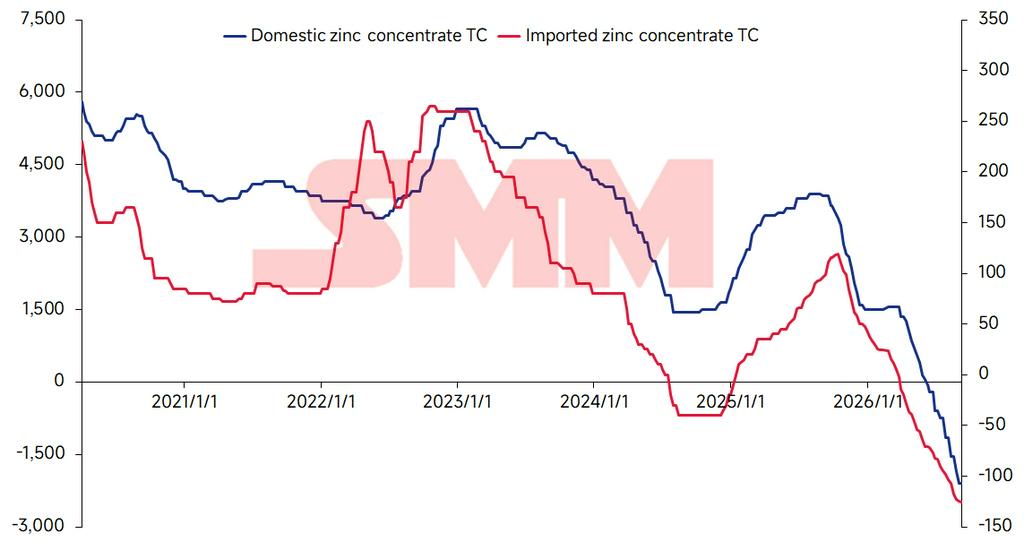
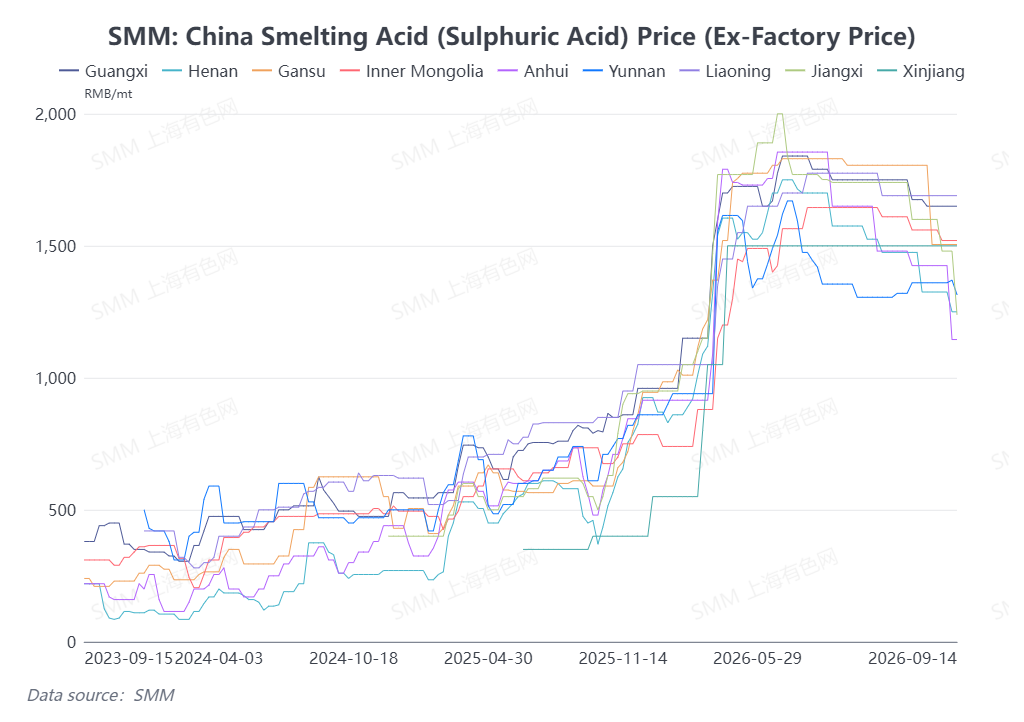
SMM cho rằng trong bối cảnh giá axit sunfuric giảm, sự sụt giảm nhanh chóng của TC tinh quặng kẽm Trung Quốc trong quý 3 chủ yếu do gián đoạn nguồn cung ngày càng rõ rệt.
Thị trường tinh quặng kẽm trong nước
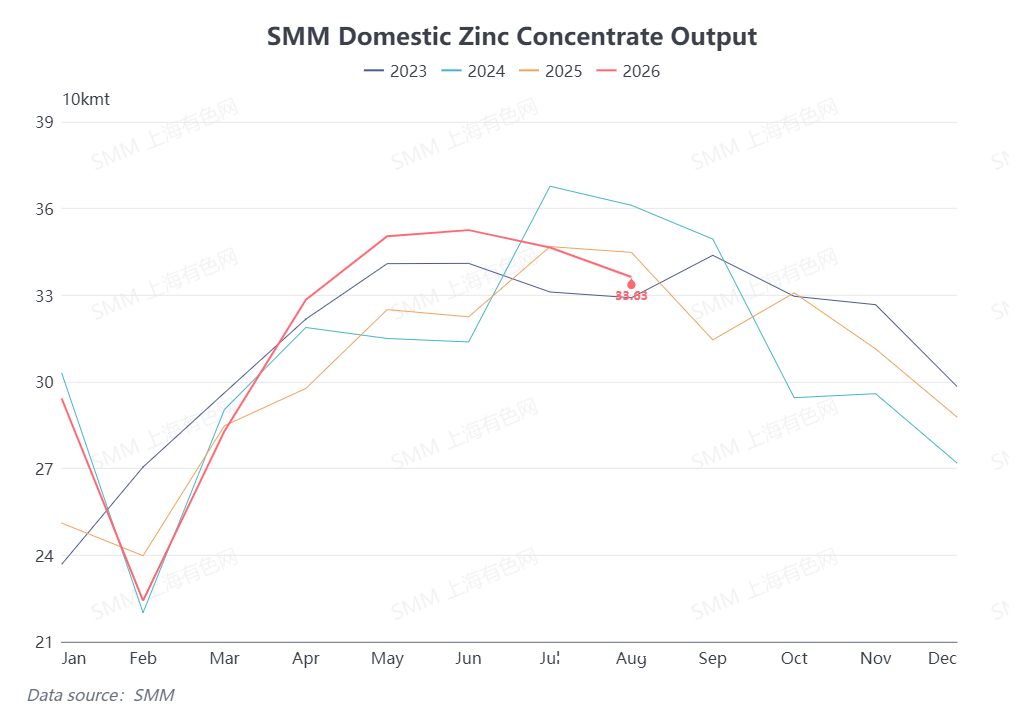
Dựa trên quy luật sản xuất của các năm trước, quý 3 thường là mùa cao điểm sản xuất tinh quặng kẽm trong nước, với sản lượng thường đạt mức cao nhất trong năm. Tuy nhiên, quy luật này không được quan sát thấy trong năm nay.
Một mặt, kể từ đầu quý 3, các sự cố bất ngờ đã khiến một số mỏ chì-kẽm ở Nội Mông, Quảng Đông và các tỉnh khác tạm ngừng sản xuất, gây ra một số tổn thất nguồn cung. Đồng thời, các sự cố này đã kích hoạt các đợt kiểm tra an toàn chặt chẽ hơn trên toàn quốc, ảnh hưởng đến các mỏ chì-kẽm ở nhiều tỉnh, với một số mỏ tạm thời giảm hoặc ngừng sản xuất.
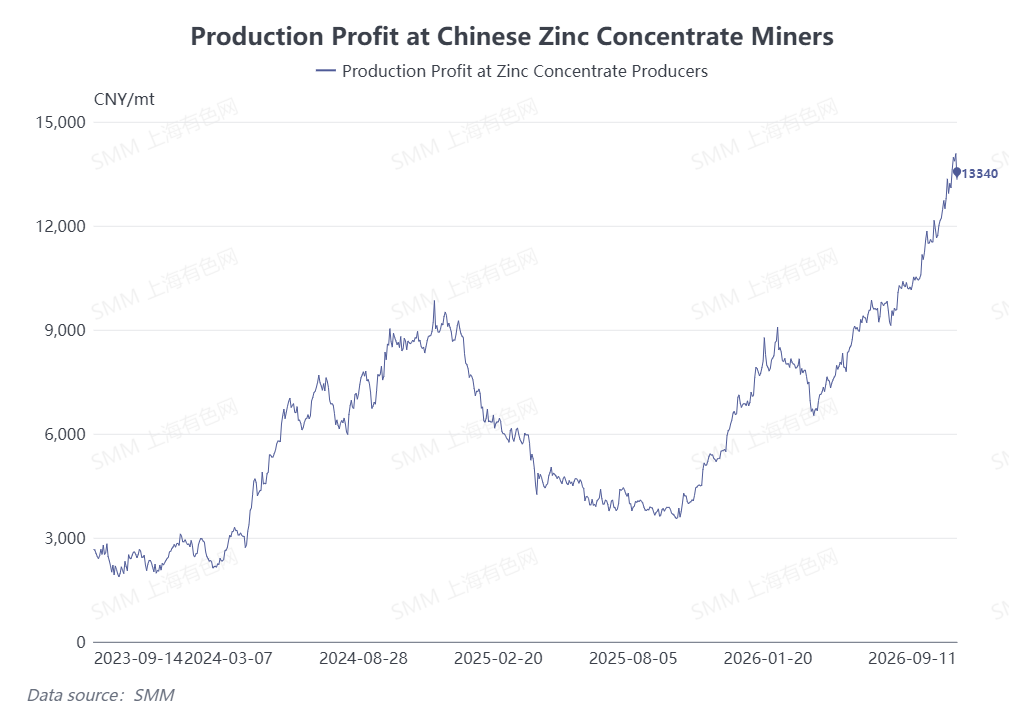
Mặt khác, khi TC tinh quặng kẽm tiếp tục giảm, lợi nhuận của các mỏ đã cải thiện đáng kể. Một số mỏ đã đạt được mục tiêu lợi nhuận hàng năm trước thời hạn, làm suy yếu động lực sản xuất của họ. Do đó, một số mỏ đã lên kế hoạch cắt giảm sản lượng và bảo trì trong nửa cuối năm, góp phần thêm vào tổn thất nguồn cung.
Tổng hợp lại, những gián đoạn này đã dẫn đến sự sụt giảm đáng kể theo quý trong sản lượng tinh quặng kẽm trong nước trong quý 3.
Thị trường tinh quặng kẽm nhập khẩu
SMM đã theo dõi hiệu suất sản xuất của 17 công ty khai thác lớn ở nước ngoài. Dựa trên dữ liệu sản xuất được báo cáo, tổng sản lượng quặng kẽm từ 17 công ty đạt 2,4578 triệu tấn kim loại trong nửa đầu năm 2026, giảm 8,9% so với cùng kỳ năm trước, cho thấy sự sụt giảm đáng kể trong sản lượng tinh quặng kẽm ở nước ngoài trong nửa đầu năm.
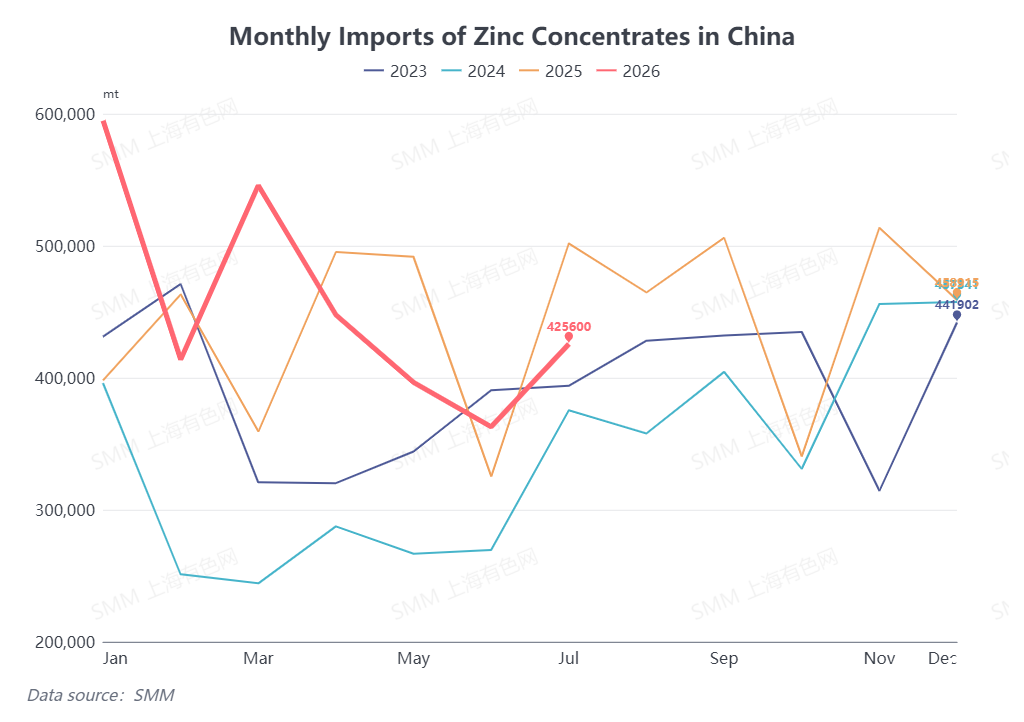
Sản lượng khai thác mỏ ở nước ngoài sụt giảm đã ảnh hưởng đến dòng chảy tinh quặng kẽm nhập khẩu vào Trung Quốc. Theo dữ liệu nhập khẩu, nhập khẩu tinh quặng kẽm của Trung Quốc giảm đáng kể trong quý 2 so với quý 1, trong khi tổng khối lượng nhập khẩu dự kiến cũng chỉ tăng trưởng hạn chế trong quý 3.
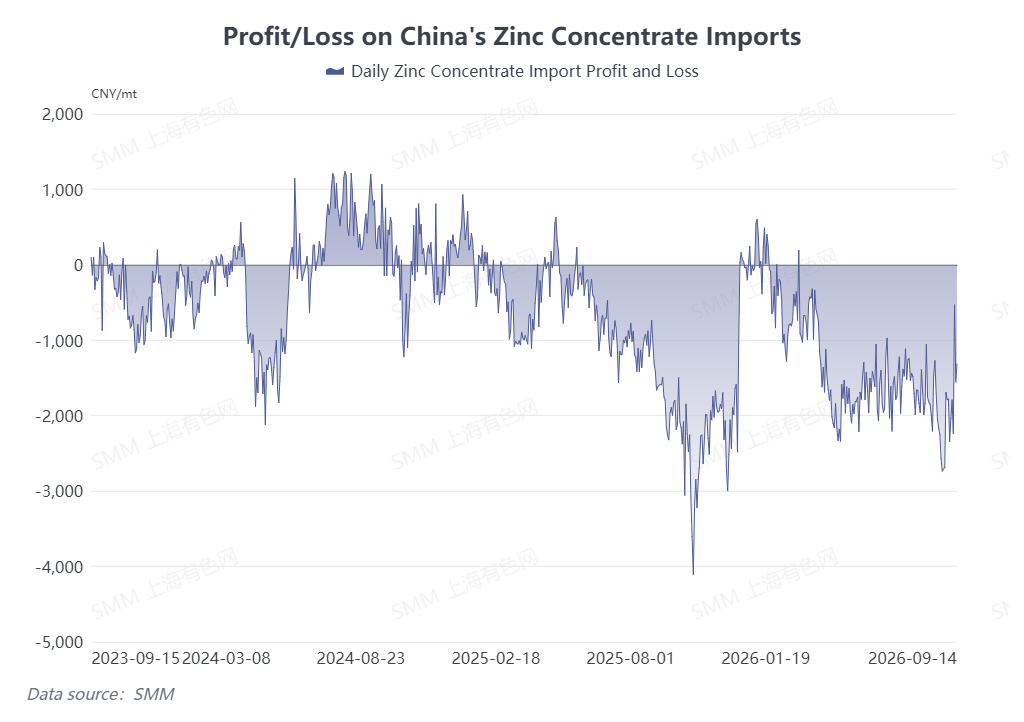
Từ góc độ giá cả, tỷ lệ chênh lệch giá nhập khẩu kẽm liên tục suy yếu kể từ đầu năm. Từ tháng 4, mức thua lỗ khi nhập khẩu tinh quặng kẽm vào Trung Quốc đã mở rộng lên khoảng 2.000 nhân dân tệ/tấn kim loại và duy trì ở mức này cho đến hết quý 3. Khi quặng nội địa trở nên cạnh tranh hơn về mặt kinh tế, các nhà luyện kim đã tích cực tăng cường thu mua tinh quặng kẽm nội địa trong quý 2 và quý 3.
Trong bối cảnh nguồn cung tinh quặng giảm, mặc dù quý 3 cũng là mùa bảo trì truyền thống của các nhà luyện kẽm trong nước và sản lượng kẽm tinh luyện theo đó sụt giảm, tình trạng thắt chặt chung của thị trường tinh quặng không có cải thiện đáng kể khi cả cung và cầu đều giảm. Điều này đã đẩy phí gia công tinh quặng kẽm giảm liên tiếp trong suốt quý.
Triển vọng quý 4
Theo SMM, mặc dù các mỏ trước đây đã tạm dừng hoặc cắt giảm sản xuất dự kiến sẽ dần hoạt động trở lại trong quý 4, quý 4 cũng là mùa bảo trì truyền thống của các mỏ trong nước. Do đó, nguồn cung tinh quặng kẽm nội địa nhìn chung dự kiến không có cải thiện đáng kể so với quý trước.
Mặc dù lợi nhuận giảm đang làm suy yếu động lực sản xuất của các nhà luyện kẽm trong nước, nhu cầu bổ sung tồn kho cho mùa đông vẫn còn. Do đó, cân bằng cung cầu tổng thể trên thị trường tinh quặng kẽm khó có thể cải thiện đáng kể, và phí gia công tinh quặng kẽm dự kiến sẽ duy trì ở mức thấp trong quý 4.
(Thông tin trên dựa trên thu thập thị trường và đánh giá tổng hợp của nhóm nghiên cứu SMM. Thông tin trong bài viết này chỉ mang tính tham khảo. Bài viết này không cấu thành lời khuyên trực tiếp cho nghiên cứu đầu tư và ra quyết định. Khách hàng nên đưa ra quyết định thận trọng và không nên thay thế phán đoán độc lập của mình bằng thông tin này. Mọi quyết định của khách hàng đều không liên quan đến SMM.)