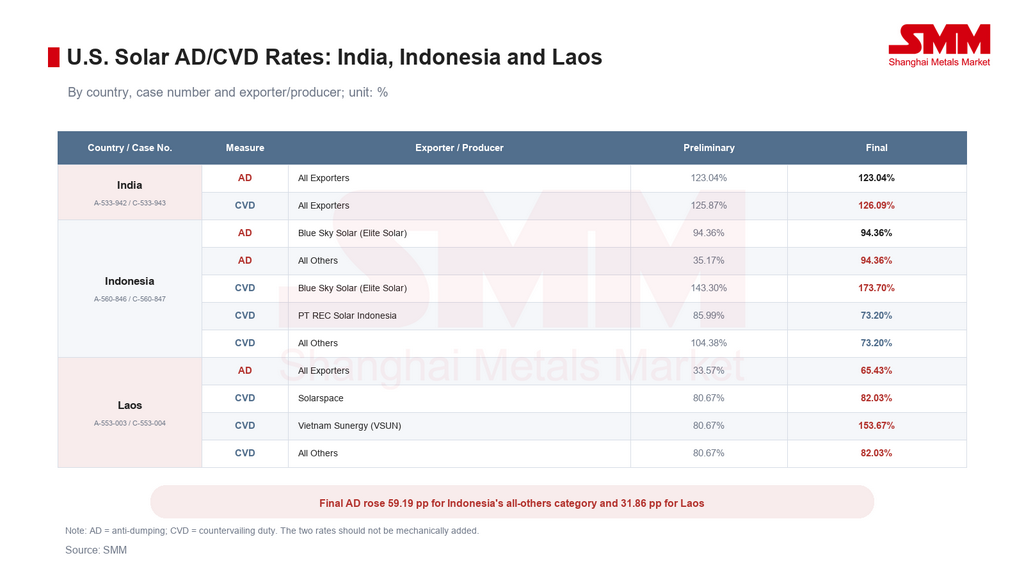
Ngày 11 tháng 9, Bộ Thương mại Hoa Kỳ đã công bố quyết định cuối cùng về thuế chống bán phá giá và thuế chống trợ cấp đối với pin quang điện silicon tinh thể, dù đã lắp ráp thành mô-đun hay chưa, từ Ấn Độ, Indonesia và Lào. Biên độ phá giá cuối cùng được ấn định là 123,04% đối với Ấn Độ, 94,36% đối với Indonesia và 65,43% đối với Lào. Mức trợ cấp cuối cùng đạt 126,09% đối với Ấn Độ, dao động từ 73,20% đến 173,70% đối với Indonesia và từ 82,03% đến 153,67% đối với Lào.
Các quyết định này mở rộng phạm vi các biện pháp phòng vệ thương mại năng lượng mặt trời của Hoa Kỳ. Sau khi lệnh thuế chống bán phá giá/chống trợ cấp được áp dụng đối với Campuchia, Malaysia, Thái Lan và Việt Nam vào năm 2025, Hoa Kỳ hiện đã đưa ba trung tâm sản xuất mới hơn vào khuôn khổ tương tự. Con đường dịch chuyển chuỗi cung ứng từ Trung Quốc sang bốn quốc gia Đông Nam Á ban đầu, rồi tiếp tục sang Ấn Độ, Indonesia và Lào, đang dần bị thu hẹp.
Quyết định của Bộ Thương mại không giống như lệnh áp thuế chính thức. Ủy ban Thương mại Quốc tế Hoa Kỳ dự kiến sẽ đưa ra quyết định cuối cùng về thiệt hại vào ngày 14 tháng 10. Nếu kết luận khẳng định, Bộ Thương mại sẽ ban hành lệnh thuế chống bán phá giá/chống trợ cấp; nếu kết luận phủ định, các cuộc điều tra sẽ chấm dứt và tiền đặt cọc bằng tiền mặt sẽ được xử lý theo các thủ tục hiện hành. Ngày 11 tháng 9 đã ấn định biên độ phá giá và mức trợ cấp cuối cùng, nhưng ngày 14 tháng 10 vẫn là ngày quyết định tiếp cận thị trường.
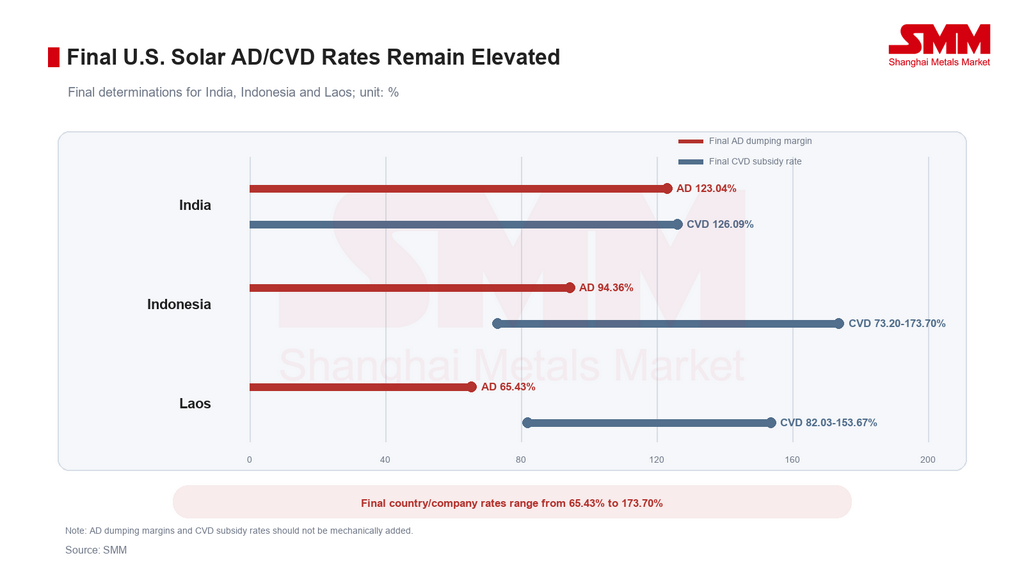
Mức thuế cuối cùng cao, nhưng không nên cộng máy móc các con số thuế chống bán phá giá và thuế chống trợ cấp
Kết quả cuối cùng của Ấn Độ chỉ thay đổi không đáng kể. Biên độ phá giá vẫn ở mức 123,04%, trong khi mức trợ cấp tăng nhẹ từ 125,87% ở giai đoạn sơ bộ lên 126,09%. Sau khi khấu trừ trợ cấp, mức đặt cọc tiền mặt thuế chống bán phá giá đã điều chỉnh là 107,17%, thấp hơn biên độ phá giá cuối cùng.
Indonesia chứng kiến thay đổi lớn nhất về biên độ phá giá đối với nhóm "tất cả các nhà sản xuất khác", tăng từ 35,17% ở giai đoạn sơ bộ lên 94,36%, tức tăng 59,19 điểm phần trăm. Kết quả thuế chống trợ cấp có sự khác biệt theo từng nhà sản xuất: mức trợ cấp của Blue Sky Solar tăng từ 143,30% lên 173,70%, trong khi PT REC Solar Indonesia và nhóm "tất cả các nhà sản xuất khác" nhận mức cuối cùng là 73,20%, thấp hơn mức sơ bộ tương ứng của họ.
Biên độ phá giá của Lào tăng từ 33,57% lên 65,43%, tức tăng 31,86 điểm phần trăm. Mức thuế suất tiền gửi tiền mặt AD đã điều chỉnh của công ty là 65,03%. Solarspace và nhóm các công ty khác nhận mức thuế trợ cấp cuối cùng là 82,03%, tăng từ 80,67%, trong khi mức thuế của Vietnam Sunergy tăng từ 80,67% lên 153,67%.
Biên độ bán phá giá, mức thuế suất tiền gửi tiền mặt AD đã điều chỉnh và mức thuế trợ cấp CVD là các thước đo riêng biệt. Số tiền thu được tại thời điểm nhập cảnh và nghĩa vụ thuế cuối cùng phụ thuộc vào tổ hợp nhà sản xuất - nhà xuất khẩu, các khoản bù trừ trợ cấp, hướng dẫn hải quan và các đợt rà soát hành chính tiếp theo. Do đó, không nên cộng hai mức thuế chính này lại và trình bày như một mức thuế hiệu lực thống nhất. Ngay cả khi không cộng lại, các mức thuế cuối cùng cũng đủ cao để làm suy yếu đáng kể khả năng cạnh tranh của các xuất xứ bị áp thuế trên thị trường Mỹ.
Tăng trưởng nhập khẩu nhanh chóng giải thích lý do cuộc điều tra được mở rộng
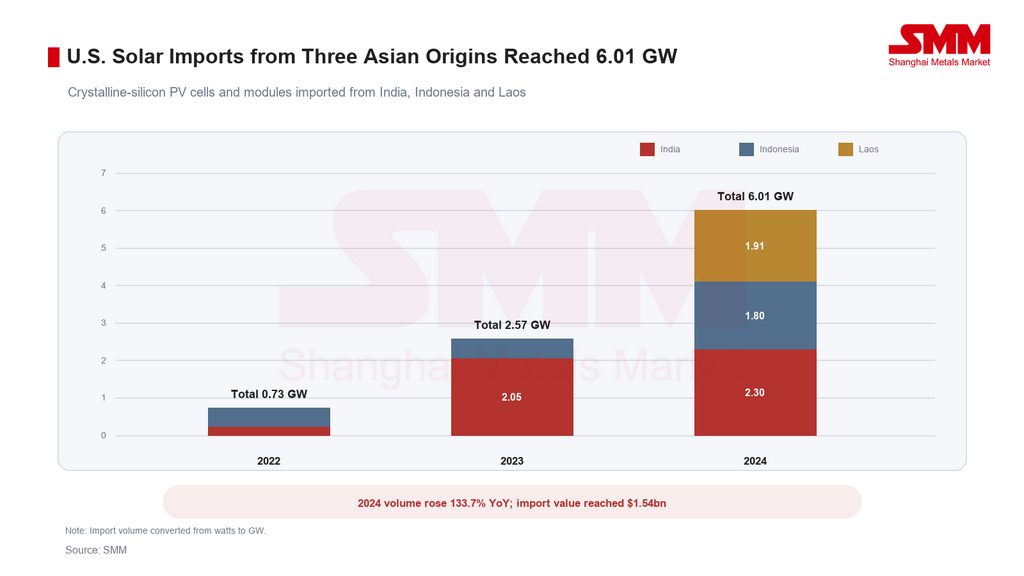
Nhập khẩu pin và mô-đun PV silicon tinh thể của Mỹ từ Ấn Độ, Indonesia và Lào đã tăng từ mức tổng cộng 0,73 GW vào năm 2022 lên 2,57 GW vào năm 2023 và 6,01 GW vào năm 2024. Khối lượng năm 2024 tăng 133,7% so với cùng kỳ năm trước và cao hơn 721,5% so với năm 2022. Giá trị nhập khẩu tương ứng tăng từ 261 triệu USD vào năm 2022 lên 1,54 tỷ USD vào năm 2024.
Ấn Độ cung cấp khoảng 2,30 GW trị giá 793 triệu USD vào năm 2024, với khối lượng tăng 12,1% so với cùng kỳ năm trước. Indonesia cung cấp khoảng 1,80 GW trị giá 415 triệu USD, với khối lượng tăng 245,7%. Các lô hàng từ Lào đạt khoảng 1,91 GW và 336 triệu USD sau khi gần như bằng không vào năm 2023. Mức tăng mạnh từ Indonesia và Lào cho thấy hoạt động tìm nguồn cung của Mỹ đã bắt đầu chuyển sang các trung tâm sản xuất mới ở châu Á sau khi các tuyến cung ứng ban đầu ở Đông Nam Á bị điều tra.
Để so sánh về quy mô, số liệu thống kê nhập khẩu được sử dụng trong vụ việc bốn quốc gia trước đó cho thấy Mỹ nhập khẩu khoảng 36,38 GW từ Campuchia, Malaysia, Thái Lan và Việt Nam vào năm 2023. Khối lượng 6,01 GW do ba xuất xứ mới cung cấp vào năm 2024 chỉ tương đương khoảng 16,5% khối lượng trước đó. Mặc dù so sánh giữa các năm khác nhau, điều này cho thấy Ấn Độ, Indonesia và Lào đóng vai trò là các tuyến cung ứng bổ sung và mới nổi thay vì thay thế hoàn toàn cho bốn quốc gia ban đầu.
Hướng di chuyển quan trọng hơn khối lượng tuyệt đối. Sau khi Hoa Kỳ khởi xướng các cuộc điều tra đối với bốn quốc gia vào tháng 4 năm 2024, dòng vốn đầu tư, thương mại và đơn hàng bắt đầu dịch chuyển sang các địa điểm sản xuất khác. Các vụ việc mới nhắm vào Ấn Độ, Indonesia và Lào diễn ra tiếp theo vào tháng 7 năm 2025. Các kết luận cuối cùng cho thấy việc thực thi của Hoa Kỳ đang bám sát những thay đổi trong dòng chảy thương mại: một khi lượng hàng xuất khẩu từ một xuất xứ mới tăng trưởng nhanh chóng, xuất xứ đó có thể sớm phải đối mặt với sự giám sát bổ sung.
Các biện pháp kiểm soát của Hoa Kỳ mở rộng từ bốn xuất xứ lên bảy xuất xứ
Các biện pháp kiểm soát thương mại năng lượng mặt trời của Hoa Kỳ đã phát triển từ các hành động riêng lẻ đối với từng quốc gia thành một khuôn khổ nhiều tầng. Pin và tấm pin Trung Quốc từ lâu đã phải chịu các biện pháp chống bán phá giá/chống trợ cấp. Campuchia, Malaysia, Thái Lan và Việt Nam bước vào một loạt lệnh áp thuế mới vào tháng 6 năm 2025. Ấn Độ, Indonesia và Lào đã đạt đến giai đoạn kết luận cuối cùng của Bộ Thương mại vào tháng 9 năm 2026 và đang chờ quyết định ngày 14 tháng 10 của ITC.
Riêng biệt, các biện pháp theo Mục 232 áp dụng cho polysilicon và các sản phẩm phái sinh của nó dự kiến có hiệu lực vào ngày 4 tháng 12 năm 2026. Các biện pháp này đặt ra mức giá nhập khẩu tối thiểu là 0,22 USD/W đối với pin mặt trời và 0,38 USD/W đối với tấm pin, cùng với mức thuế theo giá trị bổ sung 15% đối với các sản phẩm phái sinh thuộc phạm vi điều chỉnh. Mục 232 và các vụ việc chống bán phá giá/chống trợ cấp theo từng quốc gia là những công cụ chính sách khác nhau, nhưng kết hợp lại chúng có thể làm tăng chi phí nhập khẩu và định hình lại khả năng tiếp cận thị trường.
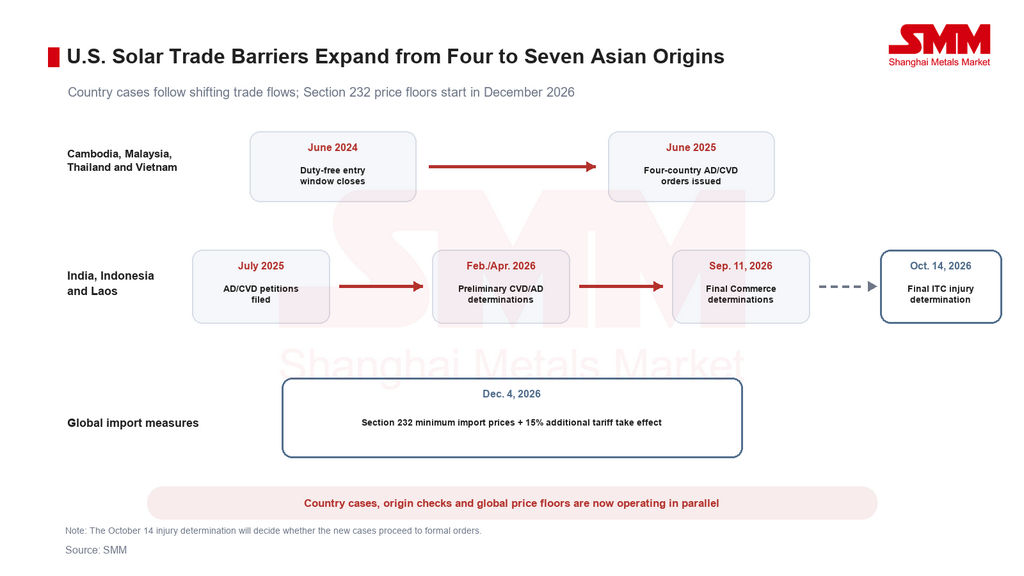
Do đó, khuôn khổ của Hoa Kỳ đang chuyển dịch từ thuế theo từng quốc gia sang việc sử dụng đồng thời các vụ việc chống bán phá giá/chống trợ cấp, xác minh xuất xứ và giá sàn toàn cầu. Giá trị tuân thủ của một nhà máy sẽ không còn chỉ phụ thuộc vào vị trí địa lý của nó. Xuất xứ pin, các công đoạn sản xuất thực tế, khả năng truy xuất chuỗi cung ứng, mức thuế riêng của từng công ty và điều kiện đủ tiêu chuẩn theo các thỏa thuận giá và đầu tư mới của Hoa Kỳ cũng sẽ có ý nghĩa quan trọng.
Phạm vi của các vụ việc mới nhất đặc biệt chú trọng đến nơi sản xuất pin. Các tấm pin được lắp ráp tại một quốc gia thứ ba sử dụng pin sản xuất tại Ấn Độ, Indonesia hoặc Lào có thể vẫn nằm trong phạm vi điều chỉnh. Ngược lại, các tấm pin được lắp ráp tại một trong ba quốc gia này sử dụng pin sản xuất ở nơi khác thường nằm ngoài phạm vi của các cuộc điều tra này. Sự phân biệt này khiến hoạt động sản xuất thực chất và xuất xứ pin được ghi nhận trở nên quan trọng hơn quốc gia xuất khẩu cuối cùng.
Philippines vẫn nằm ngoài hai nhóm vụ việc bảy quốc gia, nhưng không nên coi đây là nơi trú ẩn thuế quan tự động. Theo khảo sát thị trường của SMM, Philippines hiện đóng vai trò lớn hơn trong giao dịch khu vực, kho bãi, trung chuyển và bàn giao dự án so với vai trò trong sản xuất pin và tấm pin tích hợp.
Việc trung chuyển đơn thuần, chuyển đổi chứng từ hoặc gia công hạn chế không làm thay đổi xuất xứ pin. Các tấm pin được lắp ráp tại Philippines với pin từ một xuất xứ thuộc phạm vi điều chỉnh vẫn có thể nằm trong phạm vi liên quan. Sự gia tăng đột ngột lượng hàng xuất khẩu từ Philippines sang Hoa Kỳ cũng có thể kích hoạt hoạt động kiểm tra chặt chẽ hơn đối với dòng chảy thương mại, quy trình sản xuất và chứng từ xuất xứ, đồng thời có thể làm tăng nguy cơ xảy ra một cuộc điều tra khác.
Do đó, Philippines nên được nhìn nhận như một trung tâm hậu cần và bàn giao khu vực hơn là một tuyến xuất khẩu thay thế sang Hoa Kỳ. Bất kỳ nhà sản xuất nào cân nhắc bổ sung sản xuất tại đây trước tiên cần xác minh nguồn cung pin, các yêu cầu về chuyển đổi đáng kể, bằng chứng chuỗi cung ứng hỗ trợ và mức thuế áp dụng của Hoa Kỳ.
Nếu không có mức giá ưu đãi của Hoa Kỳ, các cơ sở sản xuất châu Á phải đối mặt với cạnh tranh trực tiếp với Trung Quốc
Logic thương mại ban đầu đối với một số khoản đầu tư sản xuất bên ngoài Trung Quốc là chấp nhận chi phí sản xuất cao hơn để đổi lấy khả năng tiếp cận thị trường Hoa Kỳ và giá bán cao hơn. Logic đó đang suy yếu khi bảy xuất xứ châu Á rơi vào tầm ngắm của các biện pháp chống bán phá giá/chống trợ cấp và mức giá nhập khẩu tối thiểu theo Mục 232 đang tiến gần đến giai đoạn thực thi.
Bên ngoài Hoa Kỳ, các tấm pin có xuất xứ Trung Quốc vẫn có thể tiếp cận châu Âu, Mỹ Latinh, Trung Đông, châu Phi và phần lớn châu Á. Các nhà sản xuất Trung Quốc vẫn giữ lợi thế về chiều sâu chuỗi cung ứng, quy mô, phát triển sản phẩm và năng lực giao hàng. Dữ liệu của SMM cho thấy tấm pin TOPCon tiêu chuẩn ở mức 0,104-0,110 USD/W giá FOB cảng Trung Quốc vào ngày 10 tháng 9. Mức giá nhập khẩu tối thiểu đối với tấm pin theo Mục 232 là 0,38 USD/W, gấp khoảng 3,5 lần điểm giữa của khoảng giá FOB đó. Các điều kiện thương mại không thể so sánh trực tiếp, nhưng khoảng cách này cho thấy cấu trúc giá ngày càng khác biệt giữa thị trường Hoa Kỳ và thị trường ngoài Hoa Kỳ.
Khi các cơ sở sản xuất bên ngoài Trung Quốc không còn đảm bảo được mức giá ưu đãi của Hoa Kỳ, tiêu chuẩn cạnh tranh của họ chuyển từ giá dự án tại Hoa Kỳ trở lại giá FOB Trung Quốc. Các nhà máy này thường phải đối mặt với chi phí nguyên vật liệu đầu vào cao hơn, mạng lưới nhà cung cấp địa phương mỏng hơn, chi phí sản xuất đơn vị cao hơn và tỷ lệ sử dụng công suất biến động hơn. Nếu không có sự bảo hộ hàm lượng nội địa, lợi thế thuế quan hoặc thời gian giao hàng ngắn hơn đáng kể, lợi nhuận sẽ chịu áp lực.
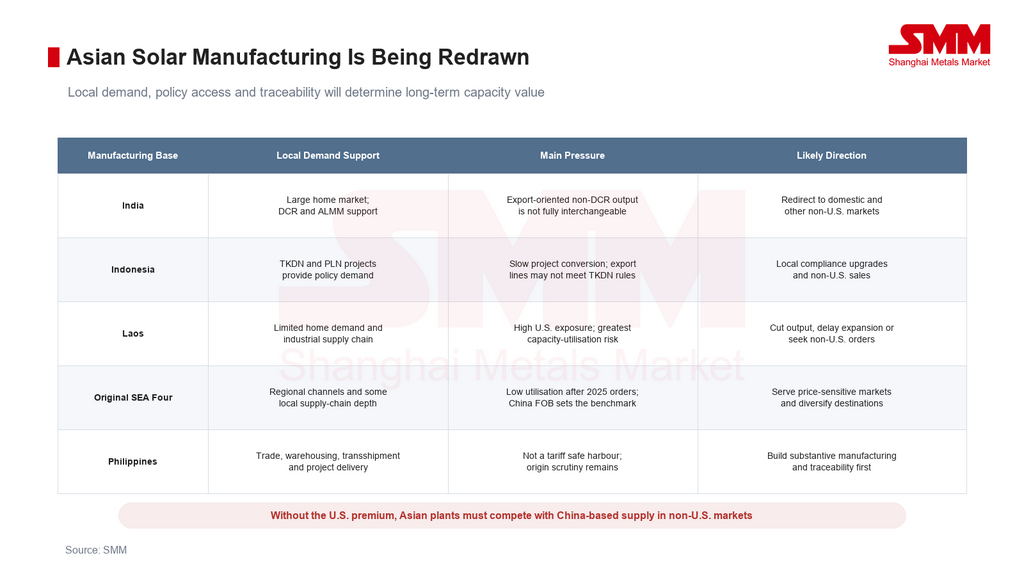
Tác động sẽ khác nhau tùy theo quốc gia. Ấn Độ có thị trường nội địa lớn, trong khi các chính sách Danh sách mẫu và nhà sản xuất được phê duyệt và Yêu cầu hàm lượng nội địa cung cấp một số hỗ trợ cho sản xuất trong nước. Tuy nhiên, các sản phẩm không thuộc DCR ban đầu được sản xuất cho Hoa Kỳ không thể tự động chuyển hướng sang các dự án DCR. Các yêu cầu về chứng nhận, nguồn nguyên liệu đầu vào và mục đích sử dụng cuối cùng là khác nhau. Nếu doanh số bán hàng tại Hoa Kỳ trở nên không hiệu quả về mặt kinh tế, các dây chuyền không thuộc DCR có thể chuyển hướng sang Trung Đông, châu Âu và các thị trường châu Á khác, nơi họ sẽ cạnh tranh trực tiếp với nguồn cung có xuất xứ Trung Quốc.
Indonesia có nhu cầu tiềm năng từ các dự án tuân thủ TKDN và hoạt động mua sắm của công ty điện lực nhà nước PLN, trong khi tham vọng năng lượng mặt trời 100 GW dài hạn của nước này có thể hỗ trợ sản xuất trong nước. Tuy nhiên, khả năng hấp thụ thực tế sẽ phụ thuộc vào việc trao thầu dự án, tài chính, triển khai lưu trữ và đầu tư lưới điện. Các dây chuyền định hướng xuất khẩu được xây dựng cho Hoa Kỳ có thể không tự động tuân thủ các quy tắc TKDN và có thể đối mặt với khoảng trống đơn hàng ngắn hạn và tỷ lệ sử dụng công suất thấp hơn.
Lào có thị trường nội địa nhỏ hơn và chuỗi cung ứng công nghiệp kém phát triển hơn, khiến các nhà máy mới của nước này phụ thuộc nhiều hơn vào đơn hàng xuất khẩu. Lượng hàng xuất khẩu sang Hoa Kỳ tăng từ gần như bằng không lên 1,91 GW vào năm 2024, cho thấy thị trường Hoa Kỳ là điểm đến chính cho việc mở rộng công suất của nước này. Nếu lệnh áp thuế được ban hành, Lào có ít dư địa nhất để chuyển hướng sản lượng sang thị trường nội địa và đối mặt với nguy cơ cao hơn về cắt giảm sản xuất, trì hoãn mở rộng hoặc định giá quyết liệt tại các thị trường ngoài Hoa Kỳ.
Campuchia, Malaysia, Thái Lan và Việt Nam đang trải qua quá trình đánh giá lại tương tự. Sau khi các lệnh áp thuế năm 2025 làm giảm khả năng tiếp cận cơ sở khách hàng Hoa Kỳ ban đầu, khảo sát thị trường của SMM cho thấy tỷ lệ vận hành tại một số nhà máy pin và tấm pin ở bốn quốc gia này đã giảm xuống mức thấp. Các nhà sản xuất ngày càng áp dụng hình thức sản xuất theo đơn đặt hàng, giảm ca làm việc, bảo trì theo lịch hoặc trì hoãn khởi động lại để kiểm soát hàng tồn kho và dòng tiền. Malaysia vẫn giữ mức thuế thấp hơn cho một số công ty, trong khi Việt Nam và Thái Lan có chuỗi cung ứng công nghiệp sâu hơn và một số nhu cầu khu vực. Các cơ sở tại Campuchia và các thị trường khác có khả năng hấp thụ nội địa hạn chế đối mặt với rủi ro sử dụng công suất lớn hơn.
Doanh số từ bốn xuất xứ Đông Nam Á ban đầu không còn tập trung độc quyền vào Hoa Kỳ. Một phần sản lượng đã được chuyển hướng sang các thị trường nhạy cảm về giá tại Mỹ Latinh, Trung Đông, Nam Á và châu Phi. Tại một số khu vực Nam Á và trên một số tuyến Trung Đông và châu Phi được chọn, các nhà máy Đông Nam Á có thể đạt được lợi thế tương đối từ thời gian vận chuyển, chu kỳ giao hàng, kênh khách hàng đã thiết lập hoặc các thỏa thuận giao dịch cụ thể. Bất kỳ lợi thế nào tại Mỹ Latinh đều phụ thuộc nhiều hơn vào cảng đích, tuyến đường và thị trường vận tải và không mang tính phổ quát.
Hầu hết các thị trường ngoài Hoa Kỳ này cũng có thể mua trực tiếp từ Trung Quốc. Do đó, câu hỏi quyết định đã chuyển từ việc một nhà máy có thể vào được Hoa Kỳ hay không sang việc chi phí giao hàng của nhà máy đó có thể cạnh tranh với các tấm pin có xuất xứ Trung Quốc hay không. Khi giá FOB Trung Quốc vẫn ở mức thấp, bất kỳ lợi thế hậu cần nào cũng có thể không đủ để bù đắp chi phí sản xuất cao hơn và gánh nặng chi phí đơn vị do tỷ lệ sử dụng công suất yếu tạo ra.
Nhìn về năm 2027, nếu các yêu cầu về hiệu suất và các yêu cầu khác theo tiêu chuẩn tấm pin quang điện mới của Trung Quốc làm tăng giá xuất khẩu, các thị trường có thể tiếp cận đối với sản xuất tại Trung Quốc và sản xuất ở nước ngoài có thể trở nên phân khúc hơn. Được hỗ trợ bởi chuỗi cung ứng tích hợp, năng lực R&D mạnh hơn và nhiều nền tảng công nghệ, các nhà sản xuất Trung Quốc có thể tập trung nhiều hơn vào các dự án có yêu cầu khắt khe về hiệu suất, công suất, độ tin cậy, khả năng tài trợ và chứng nhận. Những dự án này bao gồm các ứng dụng phát điện phân tán cao cấp tại châu Âu, các dự án quy mô tiện ích tại Trung Đông và các phân khúc đòi hỏi chứng nhận cao tại Nhật Bản, Hàn Quốc và Úc. Các sản phẩm TOPCon công suất cao, tiếp xúc mặt sau, dị thể và sản phẩm dành riêng cho từng ứng dụng có thể hỗ trợ mức phí công nghệ và thương hiệu cao hơn.
Một số nhà máy tại bốn quốc gia Đông Nam Á ban đầu có thể gặp khó khăn hơn trong việc theo kịp các nhà cung cấp Trung Quốc về nâng cấp công nghệ, độ rộng sản phẩm và chiều sâu chuỗi cung ứng. Nếu giá xuất khẩu Trung Quốc tăng và khoảng cách chi phí thu hẹp, các cơ sở đó có thể ngày càng nhắm đến nhu cầu nhạy cảm về giá tại Mỹ Latinh, châu Phi, Nam Á và một số thị trường Trung Đông được chọn. Họ có thể cạnh tranh thông qua lợi thế vận tải theo tuyến cụ thể, chu kỳ giao hàng ngắn hơn, kho bãi khu vực, quan hệ khách hàng đã thiết lập và khả năng phản ứng với đơn hàng nhỏ. Họ cũng có thể trở thành một phần của chiến lược đa dạng hóa chuỗi cung ứng tại các thị trường được chọn.
Sự phân chia này không được đảm bảo. Nó sẽ phụ thuộc vào mức tăng thực tế của giá FOB Trung Quốc, chi phí vận tải, tỷ lệ sử dụng công suất của các nhà máy ở nước ngoài và sự hỗ trợ của chuỗi cung ứng địa phương. Nếu các tấm pin có xuất xứ Trung Quốc vẫn giữ được lợi thế chi phí rõ ràng và lợi ích hậu cần của các nhà máy ở nước ngoài vẫn quá nhỏ để hỗ trợ việc khởi động lại trên diện rộng, nhiều cơ sở có thể tiếp tục vận hành ở mức tải thấp và chỉ sản xuất theo đơn hàng đã xác nhận.
Thị trường Hoa Kỳ có vùng đệm ngắn hạn, nhưng chi phí mua sắm có thể tăng
Hàng tồn kho hiện có, hợp đồng và năng lực sản xuất tấm pin của Hoa Kỳ sẽ cung cấp một số biện pháp bảo vệ nguồn cung ngắn hạn. Chỉ riêng các kết luận của Bộ Thương mại sẽ không gây ra tình trạng thiếu hụt ngay lập tức. Một số nhà cung cấp cũng có thể tìm cách duy trì việc giao hàng bằng cách thay đổi nguồn cung pin, kéo dài vòng đời của các cấu hình sản phẩm hiện có hoặc hợp tác với các nhà sản xuất chịu mức thuế thấp hơn.
Tuy nhiên, nếu ITC đưa ra kết luận khẳng định về thiệt hại vào ngày 14 tháng 10 và các lệnh áp thuế chính thức được ban hành sau đó, mức thuế cao sẽ làm giảm mạnh khả năng thương mại của việc tiếp tục xuất khẩu từ ba xuất xứ này. Việc thực thi mức giá nhập khẩu tối thiểu theo Mục 232 vào ngày 4 tháng 12 và mức thuế bổ sung 15% sẽ tạo thêm một lớp áp lực chi phí nữa.
Năng lực sản xuất pin của Hoa Kỳ sẽ cần thời gian để xây dựng và tăng tốc. Có thể xuất hiện sự không khớp tạm thời giữa nguồn nhập khẩu đang thu hẹp và nguồn cung nội địa chưa đạt quy mô đầy đủ. Điều đó có thể đẩy giá chào tấm pin lên cao, kéo dài thời gian mua sắm và khiến một số nhà phát triển tính toán lại lợi nhuận dự án hoặc trì hoãn xây dựng.
Triển vọng: chiến lược công suất phải chuyển từ tiếp cận dựa trên thuế quan sang phù hợp với chính sách thị trường
Đánh giá của SMM là tác động trung tâm của các kết luận cuối cùng này không chỉ đơn thuần là khối lượng đơn hàng Hoa Kỳ mà Ấn Độ, Indonesia và Lào có thể mất. Logic đầu tư cho sản xuất năng lượng mặt trời bên ngoài Trung Quốc đang được định nghĩa lại.
Các dự án sản xuất trong tương lai sẽ cần trả lời năm câu hỏi:
- Thị trường mục tiêu có cung cấp đủ nhu cầu lắp đặt nội địa không?
- Cơ sở có đủ điều kiện hưởng DCR, TKDN hoặc các ưu đãi mua sắm nội địa khác không?
- Việc tìm nguồn cung pin và nguyên liệu đầu vào quan trọng có đáp ứng yêu cầu về xuất xứ và truy xuất nguồn gốc không?
- Chi phí sản xuất có cạnh tranh được với nguồn cung xuất khẩu từ Trung Quốc sau khi lợi thế tại thị trường Mỹ biến mất không?
- Nhà máy có thể chuyển đổi sản phẩm, khách hàng và thị trường đích nếu chính sách thương mại thay đổi không?
Vòng đời chính sách hiệu quả của chiến lược dựa trên việc tái lập sản xuất Trung Quốc tại một quốc gia chi phí thấp khác và xuất khẩu chủ yếu sang Mỹ đang ngày càng ngắn lại. Các cơ sở sản xuất có giá trị bền vững thường kết hợp nhu cầu thị trường nội địa, khả năng tiếp cận các dự án nội địa hóa, quy trình sản xuất thực chất, bằng chứng xuất xứ rõ ràng và khả năng bán hàng tại nhiều khu vực.
Những diễn biến chính cần theo dõi gồm phán quyết thiệt hại ngày 14/10 của ITC, các lệnh áp thuế và hướng dẫn ký quỹ tiền mặt có thể ban hành sau đó, chi tiết thực thi các biện pháp Mục 232 ngày 4/12, thay đổi nhập khẩu của Mỹ từ Philippines và các thị trường châu Á khác, quá trình tăng công suất pin tại Mỹ, cũng như khả năng các dự án nội địa của Ấn Độ và Indonesia hấp thụ sản lượng hướng xuất khẩu.
Lưu ý: Số liệu AD trong bài là biên độ phá giá cuối cùng, còn số liệu CVD là mức trợ cấp cuối cùng. Không nên cộng gộp hai mức này và coi là thuế nhập khẩu hiệu lực. Mức thuế và ký quỹ tiền mặt áp dụng tùy thuộc vào tổ hợp nhà sản xuất - nhà xuất khẩu, lệnh chính thức và hướng dẫn hải quan.
Người viết:
Ryan Tey Tze Yang | Chuyên viên phân tích PV của SMM
+60 127179370 | ryan.tey@metal.com