Tại do Shanghai Metals Market (SMM) tổ chức, ông Chen Bolin, Chuyên gia phân tích cấp cao về LFP của SMM, đã chia sẻ những hiểu biết về "Bối cảnh ngành sắt photphat (Lithi) toàn cầu năm 2026 & Cơ chế truyền dẫn chi phí nguyên liệu thô và tái cấu trúc cơ chế định giá."
Công suất sắt photphat đang mở rộng nhanh chóng, với dư địa cải thiện thêm về tỷ lệ sử dụng công suất
SMM dự báo từ năm 2023 đến 2030, công suất sắt photphat của Trung Quốc sẽ tăng trưởng với tốc độ tăng trưởng kép hàng năm là 22%, công suất danh nghĩa đạt khoảng 1,25 triệu tấn vào năm 2030 và tỷ lệ sử dụng công suất dự kiến sẽ tăng từ mức 31% trước đây lên khoảng 86%.
Nhìn chung, SMM cho rằng việc mở rộng công suất LFP của Trung Quốc đang vượt xa tốc độ giải phóng sản lượng và khi nhu cầu hạ nguồn bắt kịp, tỷ lệ sử dụng công suất sẽ dần tăng lên.
Quy trình gốc amoni vẫn là chủ đạo, trong khi tỷ trọng quy trình gốc sắt tăng lên
Theo SMM, từ năm 2024 đến 2026, quy trình gốc amoni sẽ vẫn là chủ đạo, mặc dù tỷ trọng của quy trình gốc sắt tiếp tục tăng, với tỷ trọng dự kiến tăng khoảng 8 điểm phần trăm vào năm 2026. Nhìn chung, việc lựa chọn lộ trình quy trình cũng là một quyết định mua sắm nguyên liệu thô và tính sẵn có, giá cả cũng như tốc độ tăng sản lượng của nguồn sắt sẽ ngày càng ảnh hưởng đến khả năng cạnh tranh.
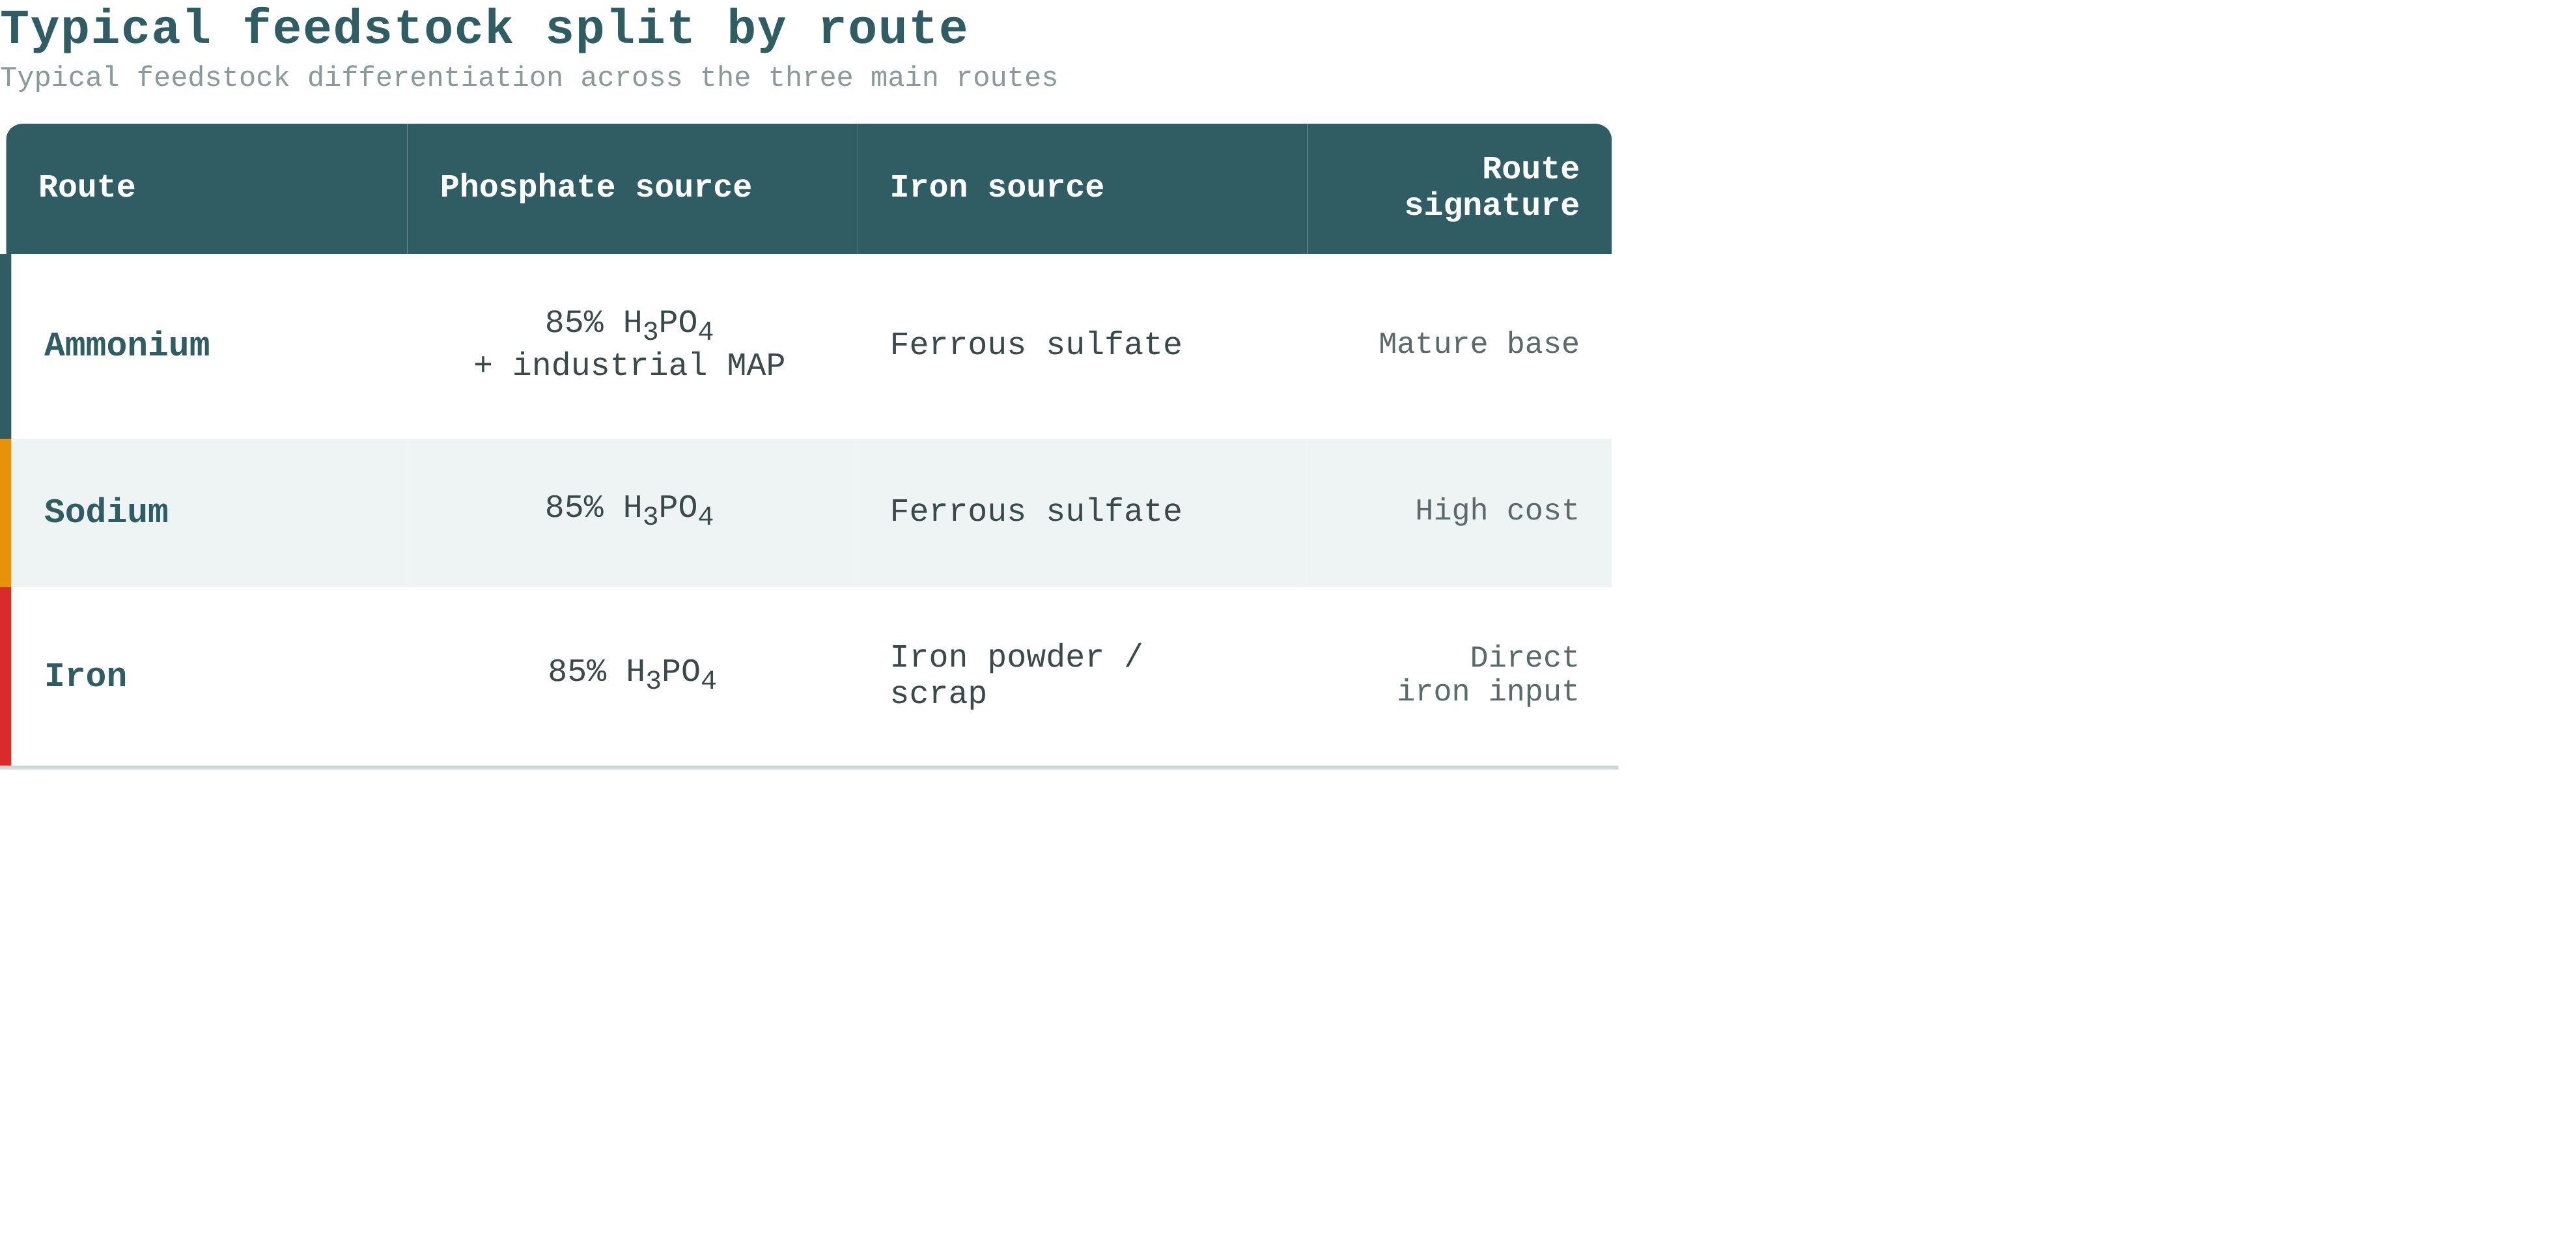
Nguồn photpho tương đối phổ biến ở các quy trình; điều thực sự tạo nên sự khác biệt giữa các lộ trình quy trình là nguồn sắt và quá trình xử lý hỗ trợ đi kèm.
Giá lưu huỳnh truyền dẫn theo chuỗi nguồn photpho, trở thành biến số mang tính hệ thống trong chi phí sắt photphat
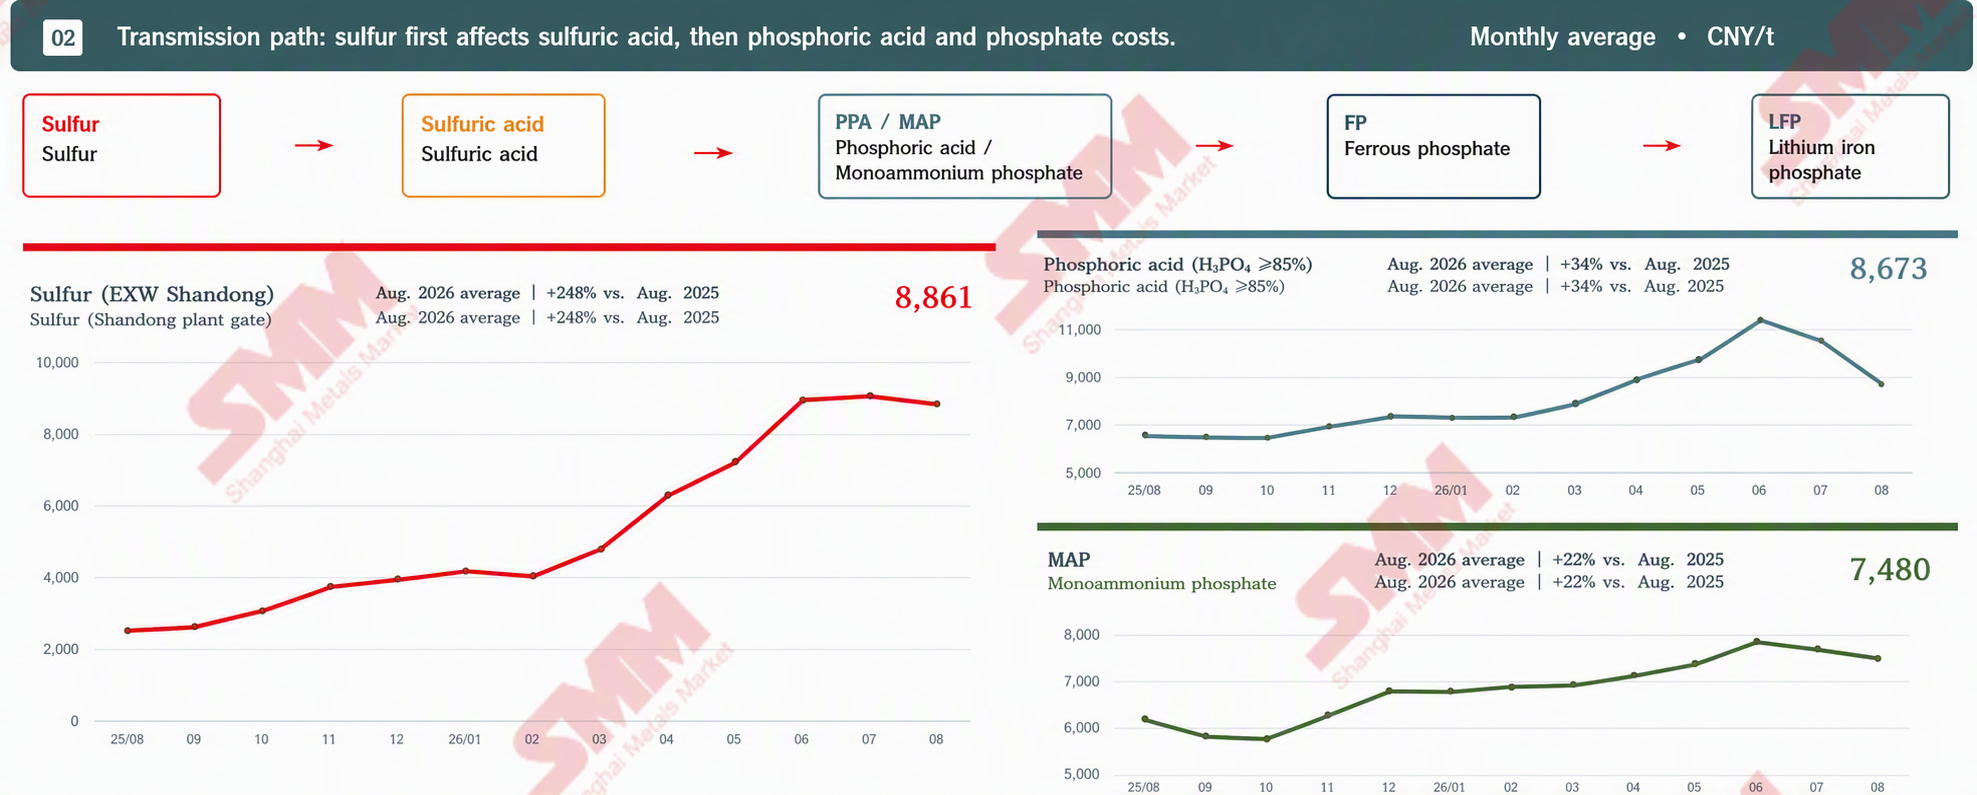
Theo phân tích của SMM, giá lưu huỳnh tăng đã nâng đáng kể trung tâm chi phí của nguồn photpho. Tuy nhiên, từ tháng 7 đến tháng 8 năm 2026, giá axit photphoric giảm nhiều hơn so với lưu huỳnh, phản ánh rằng nhu cầu sử dụng cuối cùng, mức tồn kho và khả năng thương lượng trong chuỗi ngành có thể gây ra sự phân kỳ giá tạm thời. Do đó, trong đánh giá thị trường, cần đồng thời theo dõi áp lực chi phí do lưu huỳnh mang lại cũng như hiệu quả truyền dẫn chi phí thực tế của axit photphoric và MAP cấp công nghiệp, thay vì chỉ dựa vào lưu huỳnh như một biến số duy nhất để dự báo giá giao ngay.
Phân kỳ giá nguồn sắt: sắt sunfat giảm trở lại, trong khi bột sắt và oxit sắt đỏ vẫn ổn định
Giá sắt không biến động theo lưu huỳnh: sắt sunfat tăng vọt trong quý 2 năm 2026 trước khi giảm trở lại, trong khi bột sắt cấp pin và oxit sắt đỏ bước vào phạm vi ổn định hẹp.
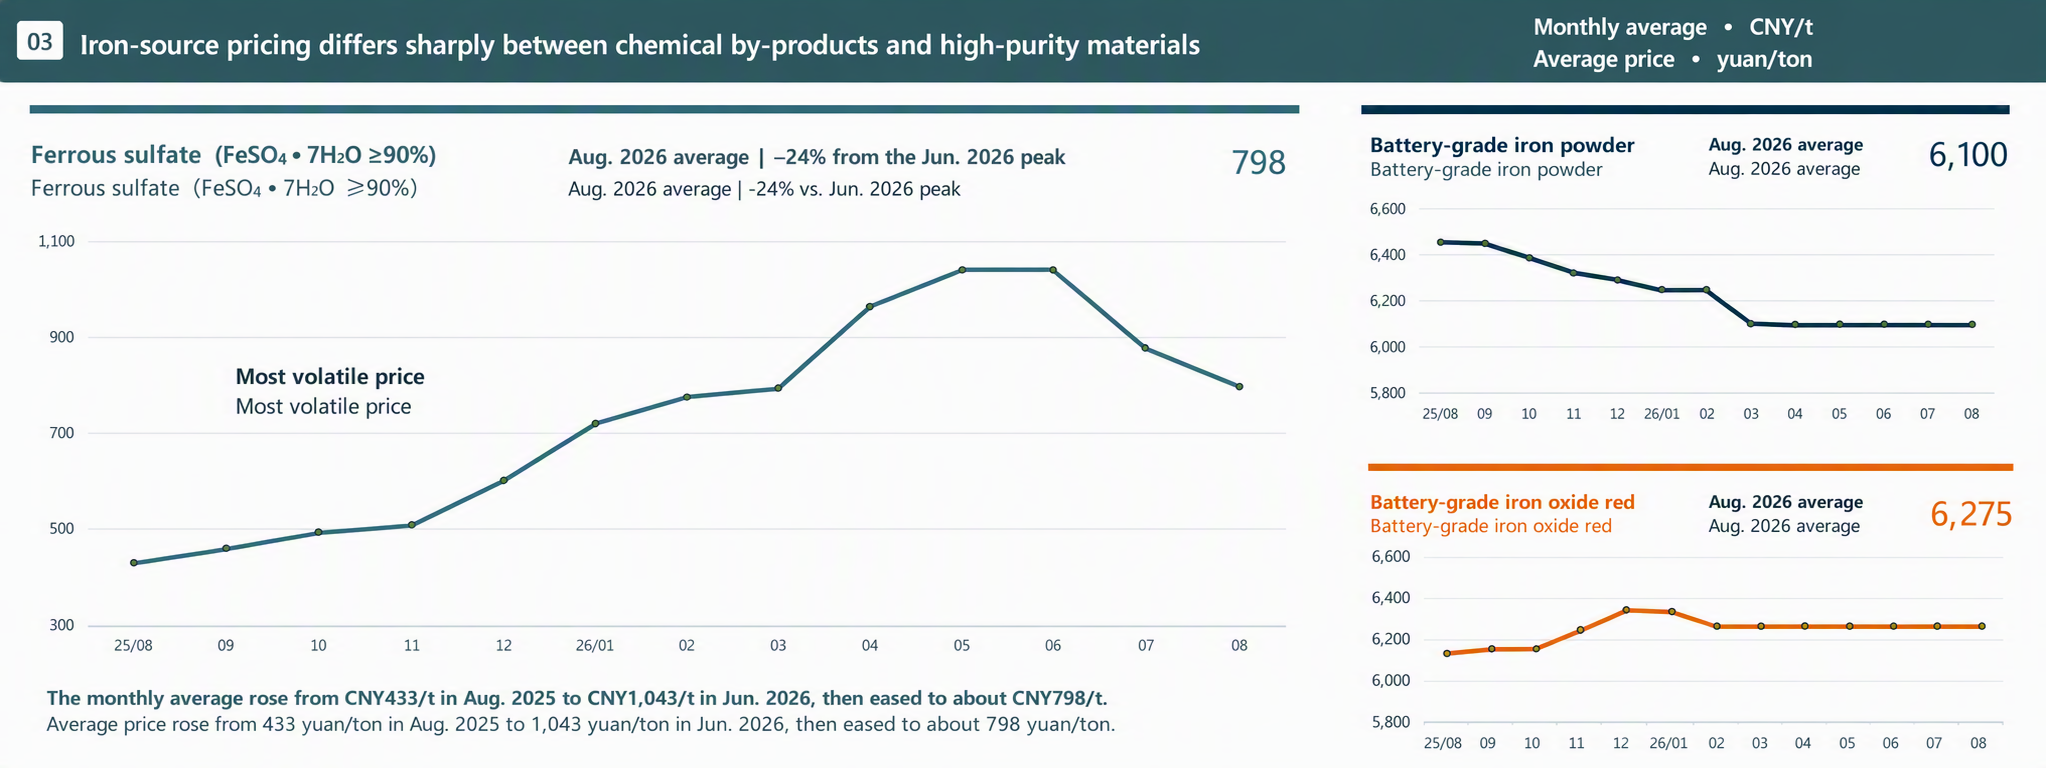
Hàm ý quy trình: quy trình gốc amoni và gốc natri nhạy cảm hơn với biến động sắt sunfat; quy trình gốc sắt bỏ qua sắt sunfat, nhưng giá bột sắt trung bình hiện tại cao hơn 1.900 nhân dân tệ/tấn so với giả định tính toán ban đầu.
Mỗi khi giá lưu huỳnh tăng 1.000 nhân dân tệ/tấn, quy trình gốc amoni có mức phơi nhiễm chi phí lý thuyết cao nhất
Dựa trên mức tiêu thụ lưu huỳnh trên mỗi tấn đối với axit photphoric hoặc MAP cấp công nghiệp, quy trình gốc amoni sử dụng cả MAP cấp công nghiệp và axit photphoric, dẫn đến độ nhạy chi phí đơn vị cao hơn so với quy trình gốc natri và gốc sắt.
Quan điểm cốt lõi: Lưu huỳnh là yếu tố rủi ro hệ thống chung cho cả ba lộ trình; việc lựa chọn lộ trình chỉ có thể thay đổi cường độ phơi nhiễm, không thể loại bỏ sự chuyển tiếp chi phí từ nguồn photpho.
Sau khi định giá lại theo giá trung bình tháng, lộ trình amoni có tổng chi phí thấp nhất; lợi thế của lộ trình sắt và natri bị bù trừ bởi mức tăng giá axit photphoric.
Giá điện được đặt thống nhất ở mức 0,5 nhân dân tệ/kWh; có thể dùng giá trung bình tháng của SMM để thay thế cho axit photphoric, MAP cấp công nghiệp, sắt sunfat và bột sắt; các hạng mục khác không có báo giá hoặc không tiếp cận được vẫn giữ nguyên giả định ban đầu.
Sau khi định giá lại theo giá trung bình tháng, so sánh cơ cấu chi phí của ba quy trình sắt photphat, lộ trình amoni có tổng chi phí thấp nhất. Bột sắt tăng 45% so với giả định ban đầu là 4.200 nhân dân tệ/tấn, khiến chi phí nguyên liệu chính của lộ trình sắt cao nhất trong ba lộ trình.
Các doanh nghiệp LFP có động lực mở rộng công suất rất cao, nhưng công suất hiệu quả và chất lượng cao vẫn khan hiếm.
Theo dự báo của SMM, từ năm 2026 đến 2030, mở rộng công suất danh nghĩa LFP sẽ vượt xa nguồn cung chất lượng cao hiệu quả, và cả thế hệ vật liệu lẫn cạnh tranh doanh nghiệp sẽ phát triển theo hướng mật độ nén cao. SMM kỳ vọng tỷ trọng của lộ trình mật độ nén cao sẽ tăng từ khoảng 22% năm 2026 lên khoảng 60% năm 2030.
So sánh cơ cấu chi phí: Quy trình oxit sắt đỏ đạt tổng chi phí thấp nhất nhờ lợi thế nguyên liệu.
Chi phí sản xuất chung về cơ bản giống nhau giữa ba lộ trình; quy trình oxit sắt đỏ có chi phí năng lượng cao nhất, nhưng hỗn hợp nguyên liệu thấp hơn đáng kể giúp giảm tổng chi phí 6,8% so với lộ trình sắt photphat.
Kết luận: Lợi thế chi phí đến từ phía nguyên liệu thô; việc mở rộng quy mô nên ưu tiên xác minh tính ổn định của nguồn cung và tính nhất quán của sản phẩm trong hệ thống giá hiện tại.
Quy trình oxit sắt đỏ đã cho thấy lợi thế chi phí rõ ràng, nhưng mức tiêu thụ điện cao hơn và yêu cầu mua sắm nguồn sắt và phốt pho độc lập có nghĩa là lợi ích mở rộng quy mô vẫn phụ thuộc vào tính ổn định của nguồn cung nguyên liệu thô, hiệu suất và tính nhất quán của sản phẩm.
Quy trình oxit sắt đỏ có lợi thế chi phí rõ ràng, thúc đẩy các doanh nghiệp LFP đẩy nhanh triển khai.
Theo phân tích của SMM, LFP theo quy trình oxit sắt đỏ của Trung Quốc đang mở rộng nhanh chóng từ mức nền thấp, và cơ cấu quy trình bắt đầu đa dạng hóa, nhưng lộ trình sắt phốt phát vẫn chiếm ưu thế; trong thị trường hiện tại, phương pháp oxit sắt đỏ vẫn còn ở mức ngách; trong thị trường tăng trưởng, phương pháp oxit sắt đỏ đang tăng tốc.
Tăng trưởng công suất danh nghĩa của ferrous oxalate nhanh hơn công suất hiệu quả; tiến độ vận hành dự án quyết định nguồn cung thực tế.
Theo dự báo của SMM, công suất danh nghĩa của ferrous oxalate sẽ vào khoảng 2,68 triệu tấn vào năm 2026, với công suất hiệu quả tăng lên khoảng 2,2 triệu tấn; mở rộng công suất danh nghĩa rõ ràng nhanh hơn công suất hiệu quả. SMM đánh giá rằng nguồn cung ferrous oxalate thực tế có thể vẫn thắt chặt trong ngắn hạn, và việc mở rộng công suất danh nghĩa nhanh chóng không có nghĩa là công suất hiệu quả có thể được giải phóng đồng thời.
LFP cung cấp nền tảng ổn định, và LMFP trở thành động lực tăng trưởng biên sau năm 2027.
Tín hiệu quy trình: Về phía LFP, nhu cầu LDP vẫn chủ yếu theo lộ trình ferrous oxalate; về phía LMFP, lộ trình lai rắn-lỏng chiếm hơn 85%.
SMM xem xét và dự báo sản lượng và nhu cầu LDP từ năm 2025 đến 2030. Trong giai đoạn 2025-2026, thị trường cho thấy tình trạng nguồn cung thắt chặt; trong giai đoạn 2027-2029, sau khi công suất LDP được giải phóng, thị trường chuyển sang tình trạng dư thừa; vào năm 2030, cung và cầu dự kiến trở lại trạng thái cân bằng sau khi nhu cầu bắt kịp nguồn cung.
Nhìn chung, tăng trưởng nhu cầu hạ nguồn của LDP có tính chắc chắn cao, nhưng xu hướng giá ngành và mức độ thắt chặt của thị trường giao ngay không chỉ do phía cầu quyết định, mà sẽ phụ thuộc nhiều hơn vào tốc độ giải phóng thực tế của công suất hiệu quả tại từng dự án.
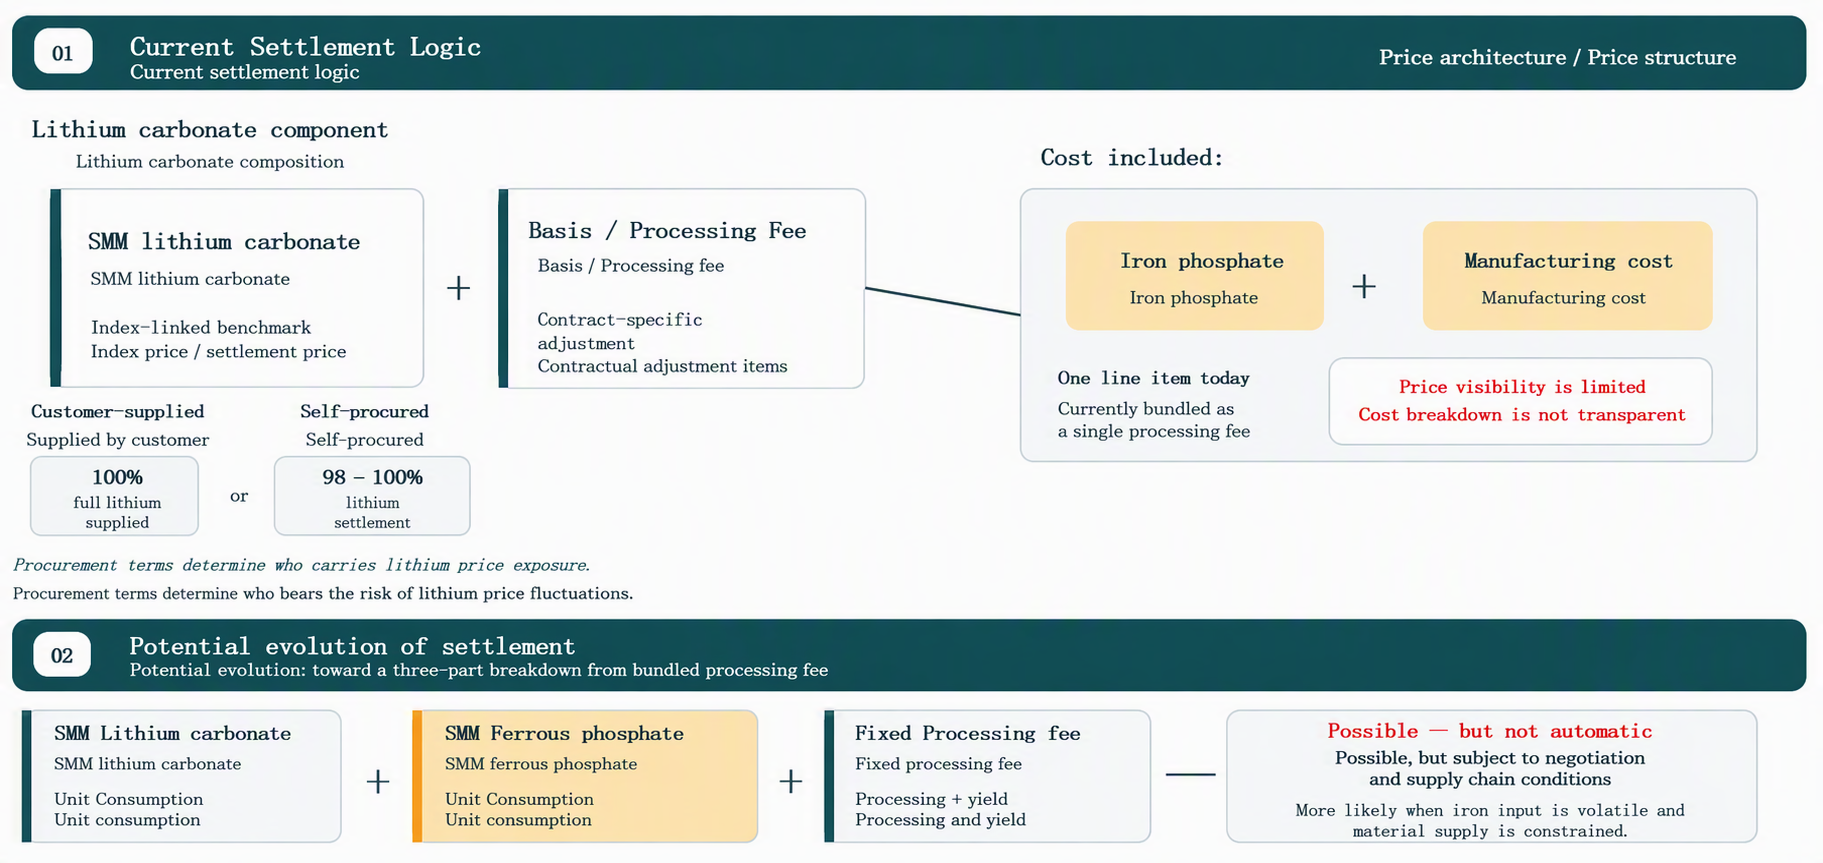
Hiện đang neo theo giá lithium carbonate, giá sắt photphat tăng có thể thúc đẩy việc tách cấu trúc thanh toán