

Mức cao mới sau ba tháng chững lại
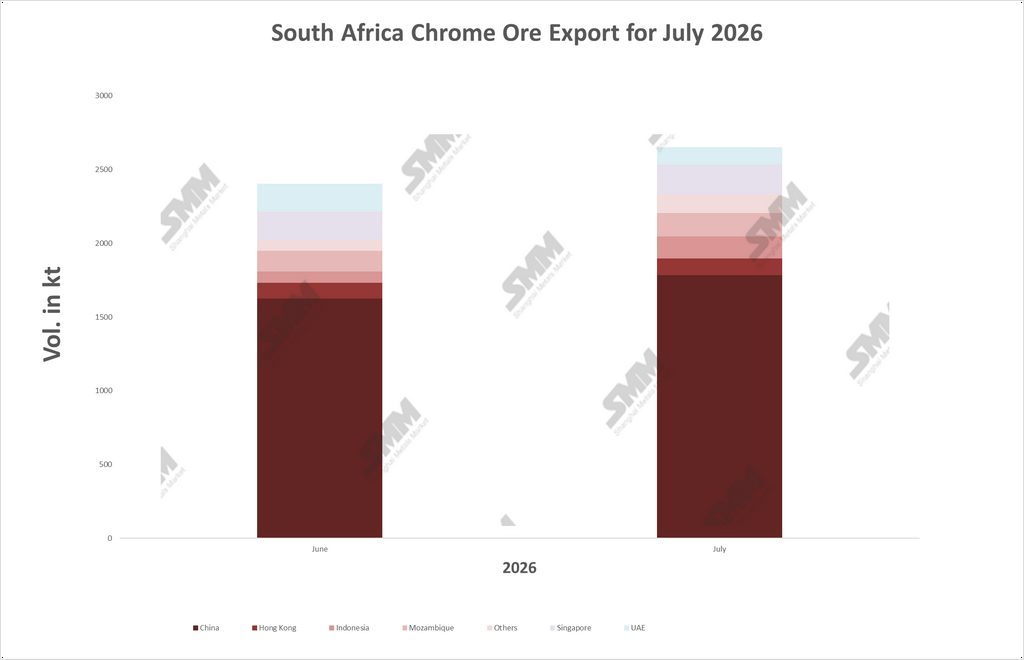
Xuất khẩu quặng crôm của Nam Phi đạt khoảng 2,65 triệu tấn trong tháng 7 năm 2026, tăng 10,3% so với tháng trước từ mức 2,40 triệu tấn của tháng 6, dứt khoát phá vỡ dải hẹp đã duy trì suốt ba tháng liên tiếp. Tháng 4, tháng 5 và tháng 6 ghi nhận mức trượt nhẹ, giảm dần — 2,47 triệu tấn, rồi 2,43 triệu tấn, rồi 2,40 triệu tấn — một mô hình vào thời điểm đó trông giống như thị trường đang ổn định ở mức bình nguyên sau một thời gian dài tăng trưởng vượt trội. Sự phục hồi của tháng 7 đã đảo ngược nhận định đó: ở mức 2,65 triệu tấn, đây là khối lượng xuất khẩu hàng tháng cao nhất được ghi nhận từ đầu năm 2026 đến nay, thậm chí vượt cả tổng của tháng 4.
Trung Quốc vẫn chiếm ưu thế, nhưng thị phần giảm nhẹ
Trung Quốc vẫn là điểm đến lớn nhất một cách áp đảo, hấp thụ 1,784 triệu tấn trong tháng 7, tăng 9,8% so với mức 1,624 triệu tấn của tháng 6. Về giá trị tuyệt đối, lượng mua của Trung Quốc tăng gần như chính xác theo nhịp chung của toàn thị trường. Nhưng do một số điểm đến nhỏ hơn tăng nhanh hơn về mặt phần trăm, thị phần của Trung Quốc trong tổng xuất khẩu giảm nhẹ, từ 67,6% trong tháng 6 xuống 67,3% trong tháng 7. Đây là một dịch chuyển tinh tế hơn là một thay đổi mang tính cấu trúc — trụ cột nhu cầu của Trung Quốc vẫn nguyên vẹn, được củng cố bởi tỷ lệ vận hành cao tại các lò luyện ferô-crôm Trung Quốc và tăng trưởng liên tục của sản lượng thép không gỉ — nhưng đó là một lời nhắc nhở rằng cơ cấu điểm đến không tĩnh tại ngay cả khi người mua chi phối vẫn tiếp tục tăng trưởng.
Indonesia và UAE đi theo hai hướng trái ngược
Câu chuyện đáng chú ý hơn nằm ở các điểm đến thứ cấp, nơi Indonesia và UAE di chuyển theo hai hướng trái ngược rõ rệt. Nhập khẩu quặng crôm Nam Phi của Indonesia gần như tăng gấp đôi, tăng 92,8% so với tháng trước từ 77,8 nghìn tấn lên 150,0 nghìn tấn, nâng thị phần trong tổng xuất khẩu từ 3,2% lên 5,7% và vượt qua UAE để trở thành người mua thứ cấp. Ngược lại, UAE giảm 38,3%, từ 188,1 nghìn tấn xuống 116,1 nghìn tấn, với thị phần trong rổ xuất khẩu giảm từ 7,8% xuống 4,4%.
Hai kiểu người mua thứ cấp rất khác nhau
Hai diễn biến này có lẽ phản ánh những động lực cơ bản khác nhau hơn là một nguyên nhân chung duy nhất. Nhập khẩu quặng crôm của Indonesia gắn liền với quá trình xây dựng năng lực chế biến ferô-crôm và thép không gỉ trong nước, tập trung quanh các khu công nghiệp niken và thép không gỉ; khi năng lực đó tiếp tục mở rộng, nhập khẩu quặng trực tiếp phục vụ luyện kim trong nước là động lực tăng trưởng hợp lý hơn so với hoạt động tái xuất. Trong khi đó, vai trò của UAE trong thương mại crôm lại khác biệt về mặt cơ cấu: đặc biệt Dubai đóng vai trò là trung tâm tái xuất và giao dịch quặng kim loại khối lượng lớn hơn là thị trường tiêu thụ cuối cùng, với các công ty thương mại trong khu phi thuế quan sẵn sàng chuyển hàng đến người mua ở nơi khác thay vì tiêu thụ trong nước. Một điểm đến có đặc điểm như vậy vốn dĩ chịu ảnh hưởng nhiều hơn từ biến động giao dịch và phối trộn theo từng tháng so với nhu cầu công nghiệp cơ bản, điều này giải thích hợp lý vì sao khối lượng có thể giảm một nửa chỉ trong một tháng mà không phản ánh bất kỳ điều gì về tiêu thụ thực tế. Singapore và Hồng Kông, vốn đóng vai trò trung tâm giao dịch tương tự, chỉ ghi nhận mức tăng khiêm tốn trong tháng 7 (lần lượt +7,8% và +4,1%), cho thấy sự sụt giảm của UAE mang tính đặc thù theo điểm đến hơn là một phần của sự thu hẹp rộng hơn trên các trung tâm giao dịch. Mozambique, quốc gia tiếp tục phản ánh khối lượng vận chuyển qua hành lang Maputo, đã tăng 15,2% lên 159,2 nghìn tấn, phù hợp với vai trò liên tục của hành lang này như một tuyến thay thế cho mạng lưới đường sắt và cảng của Transnet.
Cơ sở cung ứng tiếp tục mở rộng
Về phía nguồn cung, khối lượng tháng 7 đến trong bối cảnh sản lượng quặng từ các nhà sản xuất kim loại nhóm bạch kim của Nam Phi tiếp tục tăng, với crômit ngày càng được coi là sản phẩm phụ có chủ đích thay vì chỉ là sản phẩm phụ ngẫu nhiên. Sibanye-Stillwater đã vạch ra các kế hoạch mở rộng có thể nâng sản lượng crôm lên tới 75%, trong khi sản lượng tinh quặng crôm từ mỏ Crocodile River của Eastern Platinum đã tăng 353% trong năm 2025 lên 82.120 tấn, và dự án Bengwenyama của Southern Palladium đã tăng hơn gấp ba lần sản lượng crôm dự kiến. Sự tăng trưởng nguồn cung này diễn ra trong bối cảnh thị trường vốn đã dư cung: dữ liệu của SMM cho thấy giá tinh quặng crôm Nam Phi 40–42% (CIF Trung Quốc) giảm từ khoảng 319 USD/tấn vào cuối tháng 3/đầu tháng 4 xuống còn khoảng 280 USD/tấn vào cuối tháng 6, cùng với tồn kho quặng crômit tại các cảng Trung Quốc đạt mức kỷ lục 4,7 triệu tấn tính đến cuối tháng 6. Giá mềm hơn và tồn kho ngày càng phình to cho đến nay vẫn chưa ngăn cản các nhà xuất khẩu Nam Phi xuất hàng — nếu có thì biên lợi nhuận mỏng hơn dường như đang củng cố động lực đẩy mạnh khối lượng thay vì giữ lại.
Chính sách bắt kịp về điện, chưa bắt kịp về quặng
Bối cảnh chính sách về cơ bản không thay đổi so với tháng 6. Hệ thống giấy phép xuất khẩu quặng crôm do ITAC đề xuất, cùng mức thuế xuất khẩu liên quan được thảo luận lên tới 25%, vẫn giữ nguyên vị trí như từ khi kết thúc tham vấn công khai: đã được Nội các phê duyệt về nguyên tắc, nhưng chưa được đăng công báo hay ban hành. Tuy nhiên, một mảnh ghép đã tiến triển: NERSA chính thức phê duyệt biểu giá điện ưu đãi 62 xu/kWh cho Samancor Chrome và liên doanh Glencore-Merafe vào ngày 29 tháng 5, với khung giá có hiệu lực từ ngày 1 tháng 6. Khoản hỗ trợ đó giờ đã thực sự có hiệu lực thay vì chỉ là đề xuất — nhưng số liệu xuất khẩu tháng 7 không cho thấy dấu hiệu nào cho thấy điện rẻ hơn đã bắt đầu chuyển hướng quặng khỏi xuất khẩu sang luyện kim trong nước. Việc khởi động lại lò luyện thường cần thời gian chuẩn bị từ 12 đến 24 tháng, nên độ trễ một tháng không có gì đáng ngạc nhiên, nhưng điều đó có nghĩa là mô hình cơ cấu đằng sau chuỗi dữ liệu này — nhiều quặng ra thị trường hơn, ít quặng được chuyển thành ferô-crôm trước khi rời khỏi đất nước hơn — vẫn vững chắc trong thời điểm hiện tại.
|
Triển vọng: Sự phục hồi của tháng 7 lên mức cao mới của năm 2026 xác nhận rằng động cơ xuất khẩu quặng crôm của Nam Phi vẫn chưa mất đà, ngay cả khi cơ cấu điểm đến tiếp tục dịch chuyển theo những cách đáng theo dõi sát sao. Sự thống trị của Trung Quốc vẫn nguyên vẹn nhưng không còn là câu chuyện duy nhất — đà tăng đều đặn của Indonesia cho thấy một người mua thực sự, được thúc đẩy bởi công suất, đang nổi lên bên cạnh Trung Quốc, trong khi sự biến động của UAE là lời nhắc nhở rằng không phải mọi điểm đến trong dữ liệu đều đại diện cho nhu cầu sử dụng cuối cùng. Với nguồn cung sản phẩm phụ PGM vẫn tăng, giá mềm, và khung kiểm soát xuất khẩu cùng thuế vẫn chưa được triển khai, các điều kiện đã thúc đẩy làn sóng xuất khẩu này suốt năm 2026 cho thấy ít dấu hiệu đảo chiều trong ngắn hạn. |



