

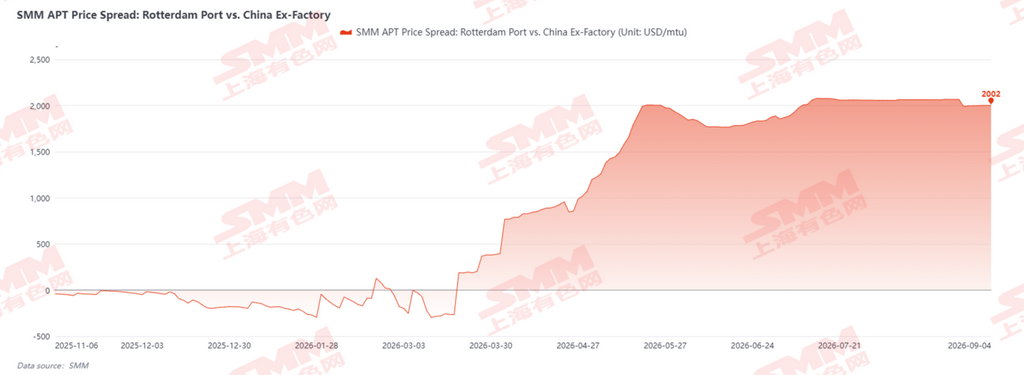
Giá APT châu Âu chững lại ở mức cao: Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài nới rộng lên 2.000 USD/tấn
Tính đến ngày 4 tháng 9 năm 2026, giá APT CIF cảng Rotterdam theo SMM ở mức 2.900-3.100 USD/tấn, với giá trung bình 3.000 USD/tấn. Kể từ đợt tăng mạnh vào tháng 4, giá APT châu Âu đã duy trì trên 3.000 USD/tấn. Trong khi đó, giá APT nội địa Trung Quốc tiếp tục giảm dần. Dựa trên giá APT nội địa hiện tại là 595.000 nhân dân tệ/tấn, chênh lệch giá giữa thị trường Trung Quốc và nước ngoài đã nới rộng lên khoảng 2.000 USD/tấn.
Năm lý do đằng sau sự chững lại ở mức cao tại châu Âu
- Có giá nhưng không có lượng, hợp đồng dài hạn chiếm ưu thế: Hầu hết các nhà luyện APT châu Âu đều trực thuộc các doanh nghiệp sản xuất bột vonfram và dụng cụ cắt ở hạ nguồn, vận hành theo hệ thống thực hiện hợp đồng dài hạn nội bộ trong toàn bộ chuỗi ngành. Về cơ bản họ không bán APT giao ngay, và lưu thông trên thị trường giao ngay cực kỳ hạn chế.
- Năng lực luyện kim tập trung cao độ: Các nhà luyện APT độc lập cực kỳ khan hiếm trên thị trường quốc tế. Số ít nhà luyện hiện có kiểm soát báo giá APT bán lẻ, duy trì cấu trúc độc quyền trong định giá đơn hàng giao ngay.
- Biên lợi nhuận gia công phí mỏng: Dựa trên giá APT Rotterdam hiện tại, biên phí gia công cho hoạt động khai thác và bán lại là cực kỳ hạn chế. Các nhà luyện có hợp đồng dài hạn hiện tại không có động lực nhận hoạt động gia công phí.
- Nhu cầu hạ nguồn yếu: Mùa nghỉ hè trái vụ, kết hợp với nhu cầu ảm đạm từ các nhà sản xuất dụng cụ cắt, đã củng cố xu hướng phế liệu thay thế nguyên liệu sơ cấp. Các sản phẩm thành phẩm gia công sâu của Trung Quốc đang siết chặt thị phần của các nhà máy vừa và nhỏ, dẫn đến nhu cầu mua khan hiếm và khó thực hiện lưu thông giao dịch APT ở mức giá hiện tại.
- Khó mở rộng năng lực luyện kim: Xây dựng một nhà luyện APT độc lập mới khó hơn nhiều so với nhà máy tái chế phế liệu, đòi hỏi thời gian xây dựng 2-3 năm, khiến khó tạo ra nguồn cung tăng thêm hiệu quả trong ngắn hạn.
Tăng trưởng phía mỏ tăng tốc, nhưng nút thắt luyện kim xuất hiện
Các dự án phía mỏ ở nước ngoài đã liên tục đi vào hoạt động trong năm nay. Thỏa thuận bao tiêu giữa mỏ vonfram Sangdong do Almonty kiểm soát tại Hàn Quốc và GTP đã được gia hạn lên 21 năm, với tổng khối lượng hợp đồng tăng 40% lên 4,41 triệu mtu, và mức bao tiêu tối thiểu hàng năm là 210.000 mtu (khoảng 3.230 tấn tiêu chuẩn). Công ty Pure Tungsten của Canada có kế hoạch đạt sản lượng đầu tiên tại mỏ vonfram Shuangfeng ở Hàn Quốc vào tháng 6 năm 2026. Cả hai mỏ đều đang trong giai đoạn tăng cường sản xuất, với mức tăng trưởng tinh quặng vonfram của Hàn Quốc dự kiến khoảng 3.500 tấn tiêu chuẩn vào năm 2026. Ngoài ra, Tungsten West đã đạt được thỏa thuận với Quỹ Tài sản Quốc gia Vương quốc Anh về khoản đầu tư lên tới 71 triệu bảng Anh, mục tiêu bắt đầu sản xuất vào quý 3 năm 2026 và tăng cường toàn bộ vào quý 1 năm 2027.
Về phía luyện kim, Masan High-Tech Materials của Việt Nam đã ký thỏa thuận hợp tác chế biến tinh quặng vonfram với GB Innovation của Hàn Quốc để cung cấp APT cho ngành công nghiệp bán dẫn. Tuy nhiên, nhìn chung, hiện chưa có tin tức về việc xây dựng nhà máy luyện APT độc lập mới. Các nhà máy luyện kim hiện có hoặc đang thực hiện các hợp đồng dài hạn trên toàn bộ chuỗi ngành hoặc đã đảm nhận khối lượng lớn hoạt động gia công với công suất chạy hết mức. Các dây chuyền sản xuất mới vẫn cần hơn một năm để hoàn thành.
Sự mất cân bằng cung cầu chuyển từ phía mỏ sang thiếu hụt công suất luyện kim
Mâu thuẫn cốt lõi trên thị trường vonfram quốc tế đã dần chuyển từ tình trạng thiếu quặng vonfram sang thiếu hụt công suất luyện kim. Ngay cả khi có thêm nhiều mỏ đi vào sản xuất, sẽ rất khó để chuyển đổi thành các sản phẩm luyện APT có thể giao dịch trong ngắn hạn. Hiện tại, khoảng trống nguyên liệu cho sản xuất dụng cụ cắt và các sản phẩm trung cấp, hạ cấp chủ yếu được lấp đầy bởi hệ thống tái chế phế liệu—các doanh nghiệp dụng cụ cắt của Nhật Bản và Đức đã thiết lập chuỗi ngành tái chế phế liệu toàn diện, và cũng có số lượng lớn thương nhân phế liệu vonfram hoạt động tại Đông Nam Á, châu Âu và các nơi khác.
Cho đến khi một hệ thống luyện kim hoàn chỉnh được xây dựng lại, người dùng cuối ở nước ngoài sẽ chủ yếu dựa vào tái chế phế liệu để sản xuất vật liệu nóng chảy kẽm cho sản xuất cacbua xi măng, nhưng vẫn còn khoảng trống nhu cầu trong các ứng dụng vonfram tinh khiết cao cấp. Giải pháp ngắn hạn có thể là tăng cường mua sắm các sản phẩm thành phẩm giá trị cao từ Trung Quốc, trong khi cách tiếp cận trung và dài hạn đòi hỏi xây dựng năng lực luyện APT độc lập hoàn chỉnh để giải quyết tình trạng khó khăn do đứt gãy chuỗi ngành.
Thị trường Trung Quốc: Cung cầu vẫn yếu, chờ đợi sự phục hồi nhẹ sau khi tiêu hóa tồn kho
Tính đến ngày 4 tháng 9, giá APT trong nước ở mức 590.000-600.000 nhân dân tệ/tấn, giảm 2,46% so với đầu tháng trước. Thị trường trong nước hiện đang trong trạng thái cung cầu yếu: mùa lũ tháng 7-8 ảnh hưởng đến một phần sản lượng quặng trong nước, và trong mùa thấp điểm truyền thống, người dùng cuối chỉ duy trì bổ sung hàng thiết yếu, việc bổ sung hàng quy mô lớn cho "mùa cao điểm tháng 9" vẫn chưa diễn ra. Ngoài ra, tồn kho của các nhà máy APT vẫn ở mức cao từ giai đoạn trước, và tâm lý tích trữ của thương nhân yếu. Cả phía mỏ và phía APT đều duy trì sản xuất cắt giảm, chủ yếu tập trung vào việc thực hiện giao hàng theo hợp đồng dài hạn. Sau khi tiêu hóa một phần tồn kho, giá vonfram dự kiến sẽ có sự điều chỉnh tăng nhẹ.
Trong trung và dài hạn, xuất khẩu các sản phẩm vonfram thành phẩm của Trung Quốc sẽ tăng dần, thúc đẩy nhu cầu trong nước: thứ nhất, sản phẩm Trung Quốc có lợi thế về giá trên thị trường quốc tế; thứ hai, với tình trạng thiếu hụt công suất ở nước ngoài, nguồn cung từ các dây chuyền sản xuất cao cấp hơn sẽ phụ thuộc nhiều hơn vào Trung Quốc. Hiện tại, chuỗi ngành vonfram của Trung Quốc và quốc tế đã dần chuyển sang vận hành độc lập và tách rời nhau, với sự phân công lao động và liên kết trong chuỗi ngành suy yếu rõ rệt. Thị trường vonfram quốc tế vẫn sẽ cần thời gian đáng kể để thiết lập một hệ thống cung ứng độc lập hoàn chỉnh.



