Bài viết trước của chúng tôi đăng ngày 20 tháng 8. Vào thời điểm đó, Ủy ban còn 11 ngày so với thời hạn luật định của chính mình và chưa có gì xuất hiện trên Công báo.
Các quy định hiện đã được ban hành. Quy định thực thi (EU) 2026/1963 của Ủy ban được thông qua ngày 31 tháng 8, được các quốc gia thành viên nhất trí ủng hộ ngày 19 tháng 8 — đúng vào thời hạn pháp lý.
Từ ngày 1 tháng 10, mọi lô hàng thép không gỉ nhập vào EU phải khai báo nơi thép được nấu chảy và mẻ nấu xuất xứ.
I. Hai trường thông tin, không trường nào là tùy chọn
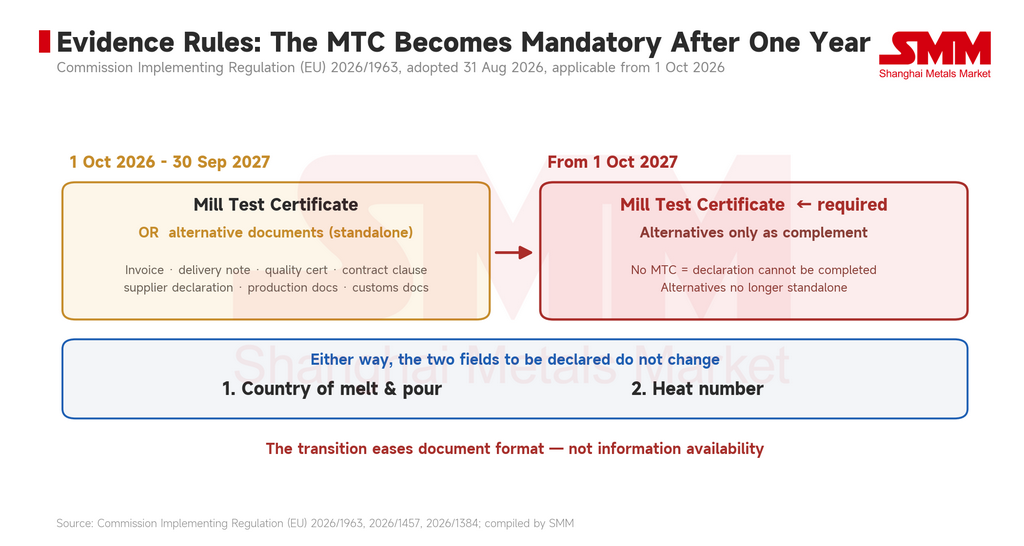
Nhà nhập khẩu phải khai báo quốc gia nấu chảy và rót trên tờ khai hải quan và có bằng chứng xác minh.
Bằng chứng chính là Chứng chỉ kiểm định nhà máy (MTC), phải ghi cả quốc gia nấu chảy và rót cùng số mẻ nấu.
Khi MTC thiếu một trong hai trường thông tin, hoặc hoàn toàn không xuất trình được, hải quan có thể chấp nhận các tài liệu sau đây làm bằng chứng bổ sung hoặc độc lập, miễn là chúng truyền tải cùng hai điểm dữ liệu đó: hóa đơn, phiếu giao hàng, chứng chỉ chất lượng, điều khoản trong đơn đặt hàng hoặc hợp đồng đã thực hiện, cam kết dài hạn của nhà cung cấp, tài liệu kế toán chi phí và sản xuất, chứng từ hải quan từ nước xuất khẩu, thư từ thương mại và mô tả sản xuất.
Danh sách thì dài; ngưỡng yêu cầu thì chỉ một. Bạn có nêu được quốc gia nấu chảy và số mẻ nấu không? Định dạng tài liệu thì linh hoạt. Thông tin thì không.
Ủy ban cho biết văn bản này được định hình từ phản hồi của gần 170 bên liên quan trong một cuộc tham vấn có mục tiêu, nhằm đạt được khả năng truy xuất nguồn gốc mà không áp đặt gánh nặng tuân thủ không cần thiết.
II. Giai đoạn chuyển tiếp một năm giảm nhẹ thủ tục giấy tờ, không giảm nhẹ yêu cầu dữ liệu
Cho đến ngày 30 tháng 9 năm 2027, các tài liệu thay thế có thể được dùng làm bằng chứng độc lập. Một lô hàng hoàn toàn không có MTC vẫn có thể thông quan dựa trên tổ hợp hóa đơn, cam kết của nhà cung cấp và hồ sơ sản xuất.
Từ ngày 1 tháng 10 năm 2027, các tài liệu đó chỉ được chấp nhận như phần bổ sung cho MTC — không bao giờ được dùng riêng lẻ.
Điều mà năm chuyển tiếp này giảm nhẹ là câu hỏi phải làm gì khi không có MTC. Nó không giảm nhẹ câu hỏi quốc gia nấu chảy và số mẻ nấu lấy từ đâu. Hai trường thông tin đó không thay đổi trong suốt giai đoạn này.
Đối với các nhà xuất khẩu thép không gỉ, năm nay là để mở rộng các mối quan hệ cung ứng thượng nguồn. Đây không phải là năm để chờ đợi.
III. Số mẻ nấu mới là khó khăn thực sự — và thép không gỉ còn tệ hơn
Nước nấu luyện rất đơn giản đối với bất kỳ ai có công suất thép không gỉ thô tích hợp. Bạn nấu luyện nó; nước là cố định.
Số mẻ nấu mới là phần khó, và thép không gỉ khó hơn thép carbon.
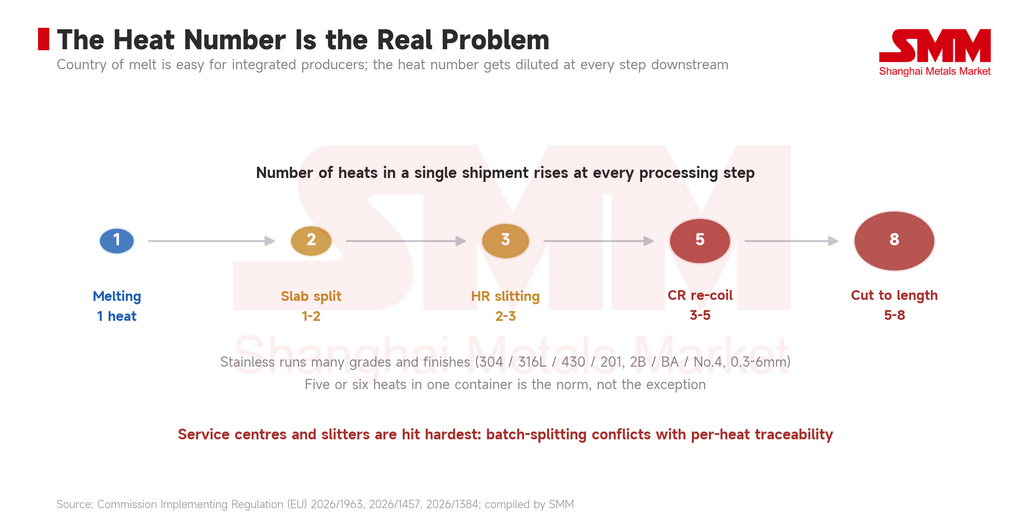
Một số mẻ nấu xác định một mẻ nạp lò. Nó tồn tại nguyên bản tại nhà máy, nhưng bị pha loãng ở mọi công đoạn hạ nguồn: chia tấm, xẻ dải cán nóng, cuộn lại cán nguội, xẻ dải hẹp, cắt theo chiều dài. Thép không gỉ còn phức tạp hơn do sự đa dạng về mác thép và bề mặt — 304, 316L, 430, 201; 2B, BA, No. 4; độ dày từ 0,3mm đến 6mm. Một đơn hàng thường được ghép từ nhiều mẻ nấu.
Năm hoặc sáu mẻ nấu trong một container là tiêu chuẩn trong thương mại thép không gỉ, không phải ngoại lệ.
Từ ngày 1 tháng 10, mỗi mẻ nấu đó phải truy ngược về hồ sơ nấu luyện thượng nguồn. Đó là vấn đề sổ sách, không phải vấn đề giấy tờ.
Các hoạt động gia công và xẻ dải chịu rủi ro cao nhất. Mô hình kinh doanh của họ — phá vỡ các cuộn lớn, kết hợp nhiều nguồn thành một đơn hàng — mâu thuẫn trực tiếp với truy xuất theo từng mẻ nấu.
IV. Bốn nhóm, phân loại theo hai biến số
Xếp chồng các quy tắc nấu luyện và rót lên phân bổ hạn ngạch theo quốc gia, các nhà xuất khẩu chia theo hai trục: liệu họ có công suất nấu luyện thép không gỉ thô trong nước hay không, và liệu hạn ngạch của họ chạy theo một tuyến MFN hay hai tuyến FTA.
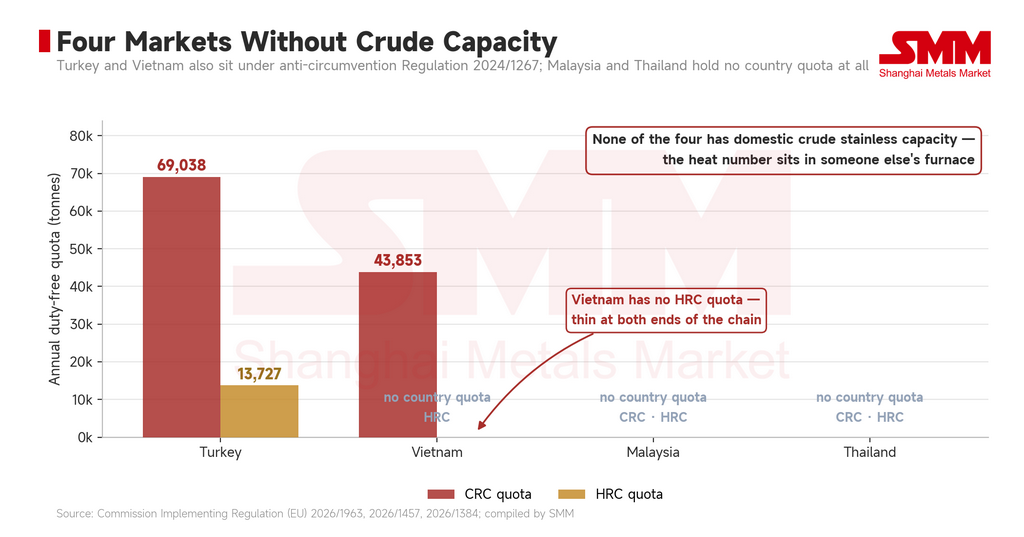
Nhóm một: không có công suất thô trong nước — Thổ Nhĩ Kỳ, Việt Nam, Malaysia, Thái Lan
Gánh nặng bằng chứng nặng nhất nằm ở đây.
Thổ Nhĩ Kỳ nắm 69.038 tấn hạn ngạch CRC và Việt Nam 43.853 tấn — cả hai con số đều không nhỏ. Malaysia và Thái Lan không có phân bổ CRC riêng theo quốc gia và phải dựa vào nhóm còn lại.
Điểm chung của bốn nước là không có công suất nấu luyện thép không gỉ thô trong nước. Số mẻ nấu không nằm trong tay họ; nó nằm trong lò của nhà cung cấp.
Giai đoạn chuyển tiếp cho phép các tài liệu thay thế, nhưng các tài liệu đó vẫn phải mang số mẻ nấu. Nếu nhà máy thượng nguồn không cung cấp, thì các tài liệu thay thế cũng không thể được tạo ra.
Việt Nam xứng đáng có một ghi chú riêng: nước này có hạn ngạch CRC nhưng không có phân bổ HRC riêng theo quốc gia. Lộ trình của nó — nhập khẩu thép cuộn cán nóng Indonesia, cán nguội, xuất khẩu sang EU — chỉ có hạn ngạch ở khâu thành phẩm. Nếu nguồn gốc nấu luyện trở thành cơ sở quy kết, nền tảng hạn ngạch của lộ trình này rất mỏng manh.
Thổ Nhĩ Kỳ và Việt Nam còn thêm một lớp nữa. Mức thuế chống bán phá giá 19,3% và thuế đối kháng 20,5% của EU đối với thép không gỉ CRC Indonesia đã được mở rộng sang Đài Loan (Trung Quốc), Thổ Nhĩ Kỳ và Việt Nam theo Quy định chống lẩn tránh 2024/1267. Cả ba đều đã nằm trong phạm vi chống lẩn tránh; quy định nấu luyện và đúc bổ sung thêm một cổng chứng từ bên trên các mức thuế đã có hiệu lực.
Malaysia là trường hợp rõ ràng nhất. Xuất khẩu địa phương sang châu Âu hoàn toàn là cán nguội; thép cuộn cán nóng và phôi được mua toàn bộ từ bên ngoài. Lò luyện thượng nguồn nằm ở đâu phụ thuộc vào việc lô hàng hiện tại được mua từ Indonesia, Đài Loan (Trung Quốc) hay Hàn Quốc. Nguồn gốc nấu luyện ở đây không phải là câu trả lời cố định — nó là một biến số phải được xác lập lại theo từng lô hàng.
Thổ Nhĩ Kỳ đã phản ứng. Nikel Paslanmaz công bố khoản đầu tư vượt 150 triệu USD trong năm nay vào một nhà máy thép không gỉ dài tích hợp và một nhà máy cán nguội, vận hành theo giai đoạn trong năm 2027 và 2028. Thổ Nhĩ Kỳ nhập khẩu khoảng 700.000 tấn thép không gỉ mỗi năm; lập luận chiến lược cho tích hợp nội địa bám sát lộ trình nấu luyện và đúc.
Nhóm hai: có công suất thô, nhưng theo diện MFN ở cả hai hạng mục — Trung Quốc đại lục và Đài Loan (Trung Quốc)
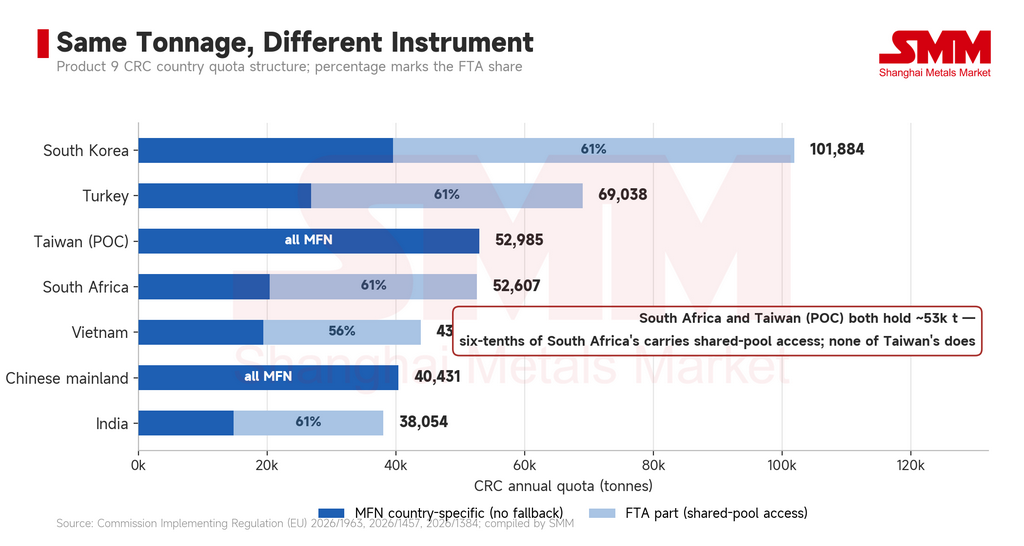
Đài Loan (Trung Quốc) nắm 52.985 tấn hạn ngạch CRC, đứng thứ ba trong hạng mục; Trung Quốc đại lục nắm 40.431 tấn. Cả hai đều có năng lực nấu luyện thép không gỉ thô trong nước. Chứng từ MTC có sẵn và số mẻ nấu nằm trong hồ sơ sản xuất của chính họ.
Thách thức ngày 1 tháng 10 của họ là thiết kế lại quy trình, không phải thu thập chứng từ: xây dựng sổ cái liên kết số mẻ nấu với các lô hàng xuất khẩu. Khối lượng công việc đáng kể, nhưng lộ trình rõ ràng.
Ràng buộc then chốt là cơ cấu hạn ngạch — và nó áp dụng cho cả hai hạng mục. Đài Loan (Trung Quốc) nắm 52.985 tấn CRC và 19.984 tấn HRC; Trung Quốc đại lục nắm 40.431 tấn CRC và 9.515 tấn HRC. Cả bốn phân bổ đều nằm hoàn toàn trên diện MFN với thành phần FTA bằng không, và theo Phụ lục II Mục 3, không bên nào được sử dụng hạn ngạch dư. Một khi phân bổ theo quốc gia cạn kiệt, các nhà xuất khẩu phải đối mặt với mức thuế 50% mà không có đệm.
Hàn Quốc làm nổi bật sự tương phản. Trong phân bổ CRC 101.884 tấn của họ, 39.565 tấn là MFN và 62.319 tấn là FTA — sáu phần mười khối lượng có quyền tiếp cận nhóm dùng chung, nên việc cạn kiệt hạn ngạch quốc gia không chấm dứt lộ trình. 52.985 tấn của Đài Loan (Trung Quốc) hoàn toàn là MFN. Không một tấn đệm nào.
Khoảng cách không chỉ đơn thuần là hai-một về khối lượng. Về mặt cơ cấu, đây là hai công cụ khác nhau: một bên là tấm vé có phương án dự phòng, bên kia là vé một chiều.
Đài Loan (Trung Quốc) còn mang một hoàn cảnh bổ sung. Là đối tượng của các thủ tục chống lẩn tránh năm 2024, tám nhà sản xuất thép không gỉ đã được miễn trừ nhưng phải tiếp tục chứng minh họ không gia tăng đáng kể việc mua nguyên liệu có nguồn gốc Indonesia. EUROFER sau đó đã phản đối các quyết định miễn trừ đó trong hai vụ kiện (T-390/24, T-391/24), vẫn đang chờ xử lý. Quy định nấu luyện và đúc chuyển mức độ chi tiết của bằng chứng từ rà soát tuân thủ hàng năm sang từng tờ khai hải quan.
Nhóm ba: thuận lợi ở cả hai biến số — Hàn Quốc, Ấn Độ, Nam Phi
Phân bổ CRC 101.884 tấn của Hàn Quốc là lớn nhất trong nhóm, sáu phần mười trong số đó theo diện FTA. Với năng lực thép không gỉ thô trong nước, quy định nấu luyện và đúc không đặt ra trở ngại mới. Phân bổ HRC 20.735 tấn của họ bao gồm 12.166 tấn thành phần FTA — lại có đệm.
Thế mạnh của Ấn Độ nằm ở thép không gỉ dài và ống: thép thanh 92.557 tấn, thép cuộn dây 18.772 tấn, ống liền mạch 15.329 tấn, tất cả đều đứng đầu với khoảng cách lớn. CRC ở mức 38.054 tấn không có gì nổi bật, nhưng 23.276 tấn trong đó — hơn 60% — nằm trên diện FTA. HRC ở mức 26.019 tấn đứng thứ hai. Chứng từ MTC và số mẻ nấu nằm trong hệ thống nội bộ của chính họ.
Nam Phi nắm 52.607 tấn hạn ngạch CRC, gần với con số của Đài Loan (Trung Quốc) — nhưng 32.178 tấn trong đó là FTA. Cùng con số tổng ở mức hơn 50.000 tấn; sáu phần mười của Nam Phi có quyền tiếp cận nhóm dùng chung, còn của Đài Loan (Trung Quốc) thì không. Cùng một con số, hai vị thế hoàn toàn khác nhau.
Điểm chung của ba nước này: quy định thắt chặt kênh của người khác, và thị phần tương đối của họ tăng theo.
Nhóm bốn: Indonesia — không phải bên hưởng lợi, mà là nơi rủi ro hội tụ
Bắt đầu với một con số dễ gây hiểu nhầm.
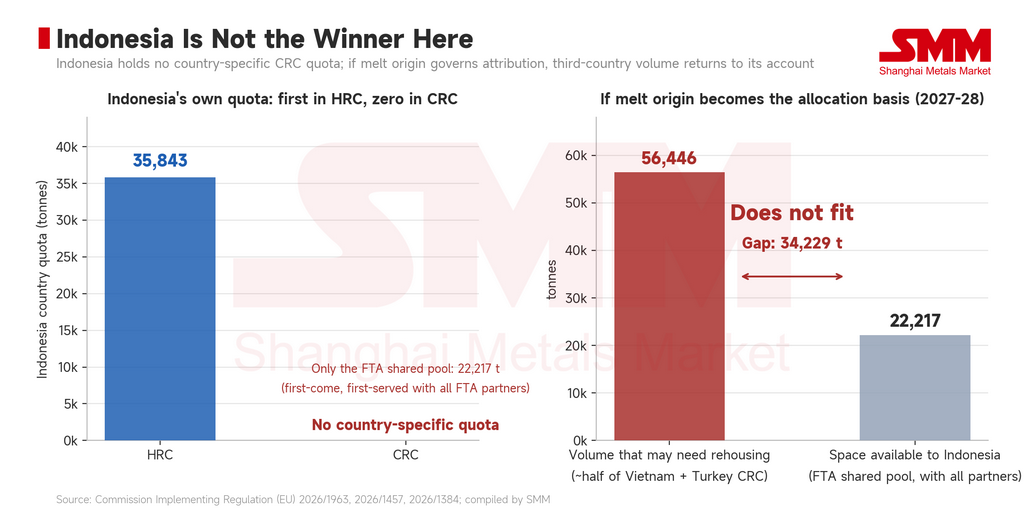
Indonesia nắm phân bổ quốc gia lớn nhất về thép không gỉ cán nóng ở mức 35.843 tấn, vượt Ấn Độ, Hàn Quốc và Đài Loan (Trung Quốc). Chỉ nhìn con số đó, có vẻ như đây là bên thắng trong danh sách này.
Mở hạng mục cán nguội, Indonesia không có hạn ngạch quốc gia nào cả. Danh sách quốc gia CRC gồm Hàn Quốc 101.884 tấn, Thổ Nhĩ Kỳ 69.038 tấn, Đài Loan (Trung Quốc) 52.985 tấn, Nam Phi 52.607 tấn, Việt Nam 43.853 tấn, Trung Quốc đại lục 40.431 tấn, Ấn Độ 38.054 tấn. Indonesia vắng mặt. Nước này chỉ có thể tiếp cận nhóm dùng chung FTA — 22.217 tấn, ai đến trước được trước trên toàn bộ các đối tác FTA — hoặc nhóm dư MFN.
Hiện tại đây chưa phải là vấn đề, vì quy định nấu luyện và đúc chỉ là nghĩa vụ khai báo và phân bổ hạn ngạch vẫn theo nguồn gốc hải quan. Thép nấu luyện Indonesia được cán thành thép cuộn cán nguội tại Việt Nam thì sử dụng hạn ngạch 43.853 tấn của Việt Nam, không phải tài khoản của Indonesia.
Vấn đề nằm ở bước tiếp theo.
Từ ngày 1 tháng 10 năm 2027, dữ liệu nấu luyện và đúc sẽ được đưa vào phân bổ hạn ngạch quốc gia. Đến ngày 30 tháng 6 năm 2028, Ủy ban phải đánh giá liệu nguồn gốc nấu luyện có nên trở thành cơ sở xác định tư cách hưởng hạn ngạch hay không.
Nếu bước đó hoàn tất, sổ sách sẽ được ghi lại: thép cuộn cán nguội nguồn gốc Indonesia hiện đang được ghi vào tài khoản của Việt Nam và Thổ Nhĩ Kỳ sẽ quay về tài khoản của Indonesia. Và Indonesia không có hạn ngạch CRC quốc gia để hấp thụ lượng đó.
Một phép tính sơ bộ trên số liệu hiện tại. 43.853 tấn của Việt Nam cộng 69.038 tấn của Thổ Nhĩ Kỳ là 112.891 tấn, trước khi cộng thêm khối lượng của Malaysia và Thái Lan lấy từ nhóm dư. Nguyên liệu nguồn gốc Indonesia chiếm một tỷ trọng đáng kể trong xuất khẩu sang châu Âu của cả hai thị trường — thậm chí chỉ lấy một nửa, hơn 50.000 tấn cần được sắp xếp lại. Nhóm dùng chung FTA của Indonesia tổng cộng 22.217 tấn, chia sẻ với mọi đối tác FTA.
Nó không vừa.
Và những gì không vừa sẽ đổ lên sổ đơn hàng của Indonesia.
Nếu thép nấu luyện Indonesia không đủ hạn ngạch tại EU, các nhà chế biến ở Việt Nam, Thổ Nhĩ Kỳ và Malaysia sẽ tính toán lại trước khi mua phôi và thép cuộn cán nóng Indonesia: liệu nguyên liệu này còn vào được châu Âu sau khi cán không? Nó sử dụng hạn ngạch của ai? Điều gì xảy ra khi hạn ngạch đó cạn kiệt?
Khi câu trả lời không chắc chắn, động thái hợp lý là chuyển đổi nguyên liệu. Các nhà chế biến này là những người mua lớn bán thành phẩm thép không gỉ Indonesia — và bất kỳ phần nào hướng đến châu Âu chuyển sang nguyên liệu Đài Loan (Trung Quốc) hoặc Hàn Quốc đều làm giảm đơn hàng của các nhà máy Indonesia.
Chuỗi truyền dẫn diễn ra như sau:
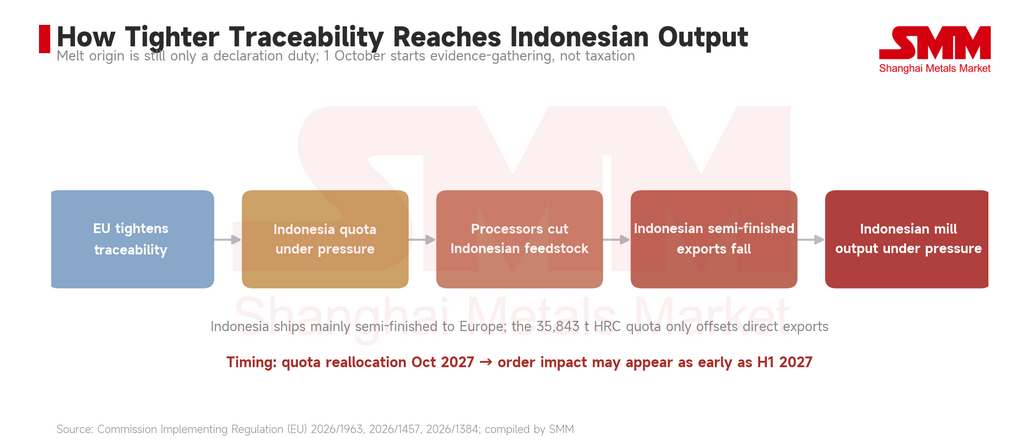
EU thắt chặt truy xuất nguồn gốc → hạn ngạch Indonesia chịu áp lực → các nhà chế biến nước thứ ba giảm mua nguyên liệu Indonesia → nhu cầu bán thành phẩm xuất khẩu của Indonesia giảm → lịch sản xuất của Indonesia chịu áp lực.
Indonesia không giành được lộ trình nào ở đây. Nước này bị gán rủi ro hạn ngạch của toàn bộ chuỗi.
Liệu phân bổ HRC 35.843 tấn có thể bù đắp được không?
Chỉ một phần. Nó bù đắp cho xuất khẩu thành phẩm trực tiếp, trong khi dòng chảy của Indonesia sang châu Âu chủ yếu là bán thành phẩm — phôi và thép cuộn cán nóng bán cho các nhà chế biến nước thứ ba, với tỷ trọng thành phẩm xuất khẩu trực tiếp thấp. Hạn ngạch HRC dồi dào, nhưng kích hoạt kênh đó đòi hỏi các nhà máy Indonesia xây dựng quan hệ khách hàng trực tiếp tại châu Âu, phát triển năng lực báo cáo CBAM, và giải quyết các vấn đề hậu cần và thời gian giao hàng. Không điều nào trong số đó có thể khắc phục trong một hoặc hai quý.
Trong ngắn hạn, vị thế khả dĩ hơn là: kênh trực tiếp chưa được sử dụng hết, kênh gián tiếp bị nén lại.
Thời điểm là biến số then chốt
Không điều nào trong số này thành hiện thực vào tháng 10 năm 2026. Ở giai đoạn này, quy định nấu luyện và đúc là nghĩa vụ minh bạch, hạn ngạch vẫn theo nguồn gốc hải quan, và các tuyến thương mại hiện hữu tiếp tục vận hành.
Nhưng từ ngày 1 tháng 10, mọi lô hàng thép nguồn gốc Indonesia vào EU qua nước thứ ba đều được ghi nhận nguồn gốc nấu luyện. Bộ dữ liệu đó chính là thứ Ủy ban sẽ sử dụng khi điều chỉnh phân bổ hạn ngạch vào tháng 10 năm 2027 và đánh giá có chuyển đổi cơ sở phân bổ vào năm 2028 hay không.
Ngày 1 tháng 10 bắt đầu thu thập bằng chứng, không phải đánh thuế.
Đối với các nhà máy Indonesia, mốc cần theo dõi là tháng 10 năm 2027. Nếu vòng phân bổ đó bắt đầu điều chỉnh khối lượng của Việt Nam và Thổ Nhĩ Kỳ theo dữ liệu nguồn gốc nấu luyện, thị trường sẽ phản ứng trước một đến hai quý. Tác động lên sổ đơn hàng có thể xuất hiện trong nửa đầu năm 2027.
V. Lịch hạn ngạch thép không gỉ tiếp tục vận động
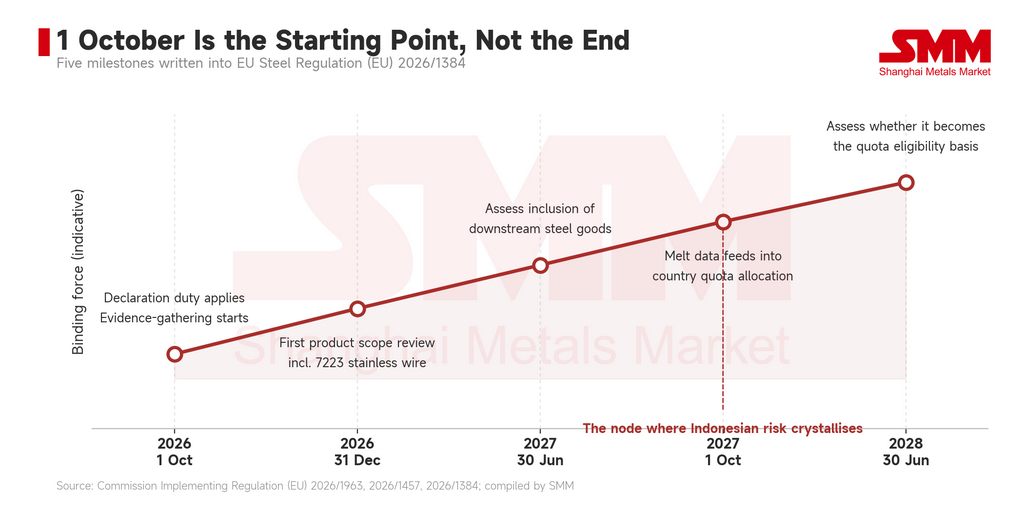
Ngày 1 tháng 10 là điểm khởi đầu, không phải điểm kết thúc.
Theo Quy định thép EU (EU) 2026/1384: đợt rà soát phạm vi sản phẩm đầu tiên hoàn tất trước ngày 31 tháng 12 năm 2026, với dây thép không gỉ thuộc HS 7223 nằm trong danh sách tham vấn; đến ngày 30 tháng 6 năm 2027, Ủy ban đánh giá có đưa vào các hàng hóa hạ nguồn chứa hàm lượng thép đáng kể hay không; từ ngày 1 tháng 10 năm 2027, dữ liệu nấu luyện và đúc được đưa vào phân bổ hạn ngạch quốc gia; và đến ngày 30 tháng 6 năm 2028, Ủy ban phải đánh giá liệu nguồn gốc nấu luyện có trở thành cơ sở xác định tư cách hưởng hạn ngạch hay không.
Một điều khoản nữa liên quan trực tiếp đến hạn ngạch. Việc chuyển tiếp hạn ngạch chưa sử dụng được cho phép trong kỳ năm đầu tiên (1 tháng 7 năm 2026 – 30 tháng 6 năm 2027). Sau năm đầu tiên, Ủy ban quyết định bằng văn bản thi hành liệu việc chuyển tiếp có tiếp tục hay không, cân nhắc áp lực nhập khẩu, tỷ lệ sử dụng hạn ngạch trung bình — đặc biệt khi trên 80% — và khả năng cung ứng.
Điều này đáng theo dõi đối với thép không gỉ. Với việc CRC bị cắt 53% và HRC bị cắt 65%, tỷ lệ sử dụng rất có thể sẽ vượt ngưỡng 80%. Việc chuyển tiếp có tồn tại sau năm đầu tiên hay không sẽ trực tiếp quyết định dư địa khả dụng trong nửa cuối năm 2027.
Triển vọng
Bài viết trước đặt câu hỏi các quy tắc nằm ở đâu. Câu trả lời: vào ngày cuối cùng có thể.
Đối với các nhà xuất khẩu thép không gỉ, thời gian chờ đợi đã kết thúc và cửa sổ chuẩn bị là bốn tuần. Danh sách ngắn, nhưng mọi mục đều bắt đầu ngay bây giờ.
Xác nhận liệu các nhà cung cấp thượng nguồn có cấp chứng từ MTC ghi cả quốc gia nấu luyện và số mẻ nấu hay không. Nếu không, hãy tập hợp bộ chứng từ thay thế. Và bắt đầu xây dựng sổ cái liên kết số mẻ nấu với lô hàng — vì sau tháng 10 năm 2027, chứng từ MTC không còn là tùy chọn.
Giai đoạn chuyển tiếp một năm nghe có vẻ hào phóng. Những gì nó cho phép là thời gian để sửa chứng từ, không phải thời gian để sửa quy trình.
Đối với một sản phẩm có độ phân mảnh lô hàng cao cố hữu, công việc quy trình bắt đầu ngay bây giờ.