Thị trường thép Indonesia thể hiện hai câu chuyện tương phản tùy theo chỉ số được áp dụng. Dữ liệu phía sản xuất cho thấy một ngành công nghiệp đang trưởng thành và tăng trưởng về mặt cơ cấu; dữ liệu về công suất sử dụng và mức độ phụ thuộc nhập khẩu lại cho thấy một ngành đang chịu áp lực bền vững từ bên ngoài. Phân tích dưới đây xem xét các yếu tố thúc đẩy nhu cầu và chính sách cốt lõi trước khi đánh giá công suất, dòng chảy thương mại và động thái giá trong ngắn hạn.
Yếu tố thúc đẩy nhu cầu: Các dự án theo chính sách vẫn là trụ cột cho nhu cầu thép, nhưng động lực đang suy yếu
-
PSN vẫn là động lực nhu cầu lớn nhất, dù đà tăng đã chậm lại
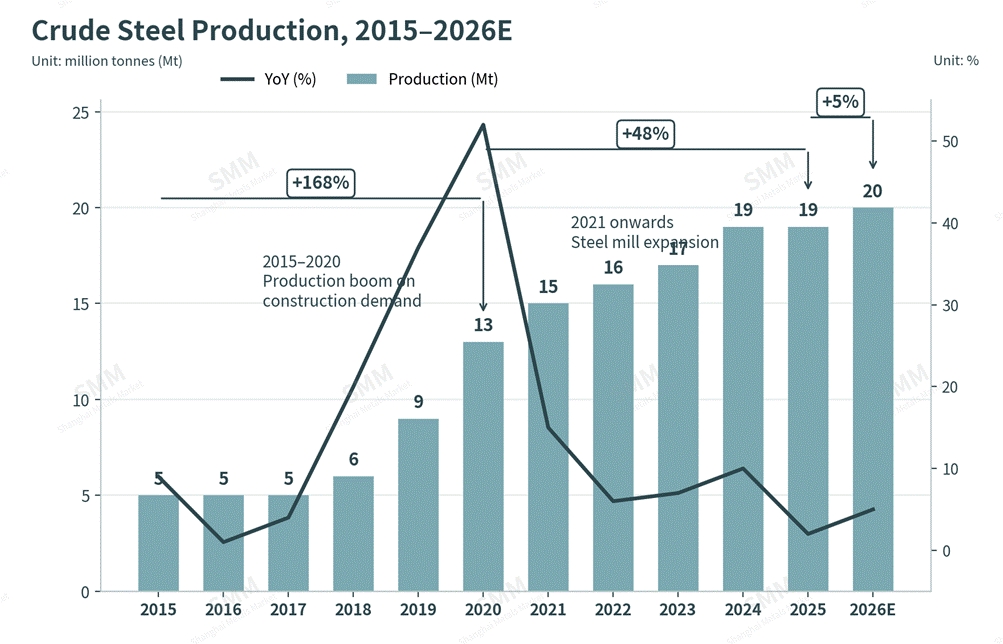
PSN vẫn là động lực cơ cấu lớn nhất của nhu cầu thép trong nước, dù đà tăng đã chậm lại so với đỉnh điểm của chính quyền trước. Dưới thời Tổng thống Joko Widodo, khoảng 190 dự án chiến lược quốc gia đã hoàn thành hoặc đang trong quá trình xây dựng, thúc đẩy mức tiêu thụ thép tăng 32% trong giai đoạn 2015–2020 và tạo nền tảng cho mức tăng trưởng 168% về sản lượng thép thô trong cùng kỳ. Dưới thời Tổng thống Prabowo Subianto, các ưu tiên tài khóa đã chuyển sang các chương trình xã hội như sáng kiến bữa ăn miễn phí, làm giảm bớt — dù không loại bỏ — chuỗi dự án PSN. Trong năm 2026, 219 dự án vẫn đang hoạt động, trong đó chỉ có 7 dự án mới khởi công; 74 dự án thuộc lĩnh vực đường bộ và giao thông, bao gồm Đoạn 2 và 3 của Đường cao tốc Serang–Panimbang (đang triển khai từ năm 2016, mục tiêu hoàn thành vào năm 2027). Các chương trình mới hơn, bao gồm Dự án Trường Công lập và sáng kiến Hợp tác xã Làng Đỏ-Trắng, đang nổi lên như những động lực nhu cầu bổ sung, dù cả hai đều gặp phải sự chậm trễ trong triển khai và sự giám sát của công chúng, với khả năng giải ngân có thể bị hoãn đến tháng 11.
-
Các liên doanh nước ngoài tiếp tục định hình lại cơ sở nhà máy
Điều này tiếp tục định hình cấu trúc cơ sở nhà máy thép của Indonesia, với vốn từ Nhật Bản (Nippon Steel), Hàn Quốc (POSCO), Trung Quốc (Tsingshan, Dexin) và Ấn Độ (Ispat) thường được triển khai thông qua các liên doanh với các nhà sản xuất trong nước như PT Krakatau Steel và PT Gunung Raja Paksi — ví dụ như Krakatau POSCO và Krakatau Nippon Steel Synergy. Công suất liên doanh bổ sung dự kiến sẽ gia nhập thị trường khi các đối tác nước ngoài tiếp tục mở rộng dấu ấn tại Indonesia.
-
Đội ngũ lò cao-lò thổi oxy chiếm 80% khiến ngành thép đối mặt với CBAM và chi phí khử cacbon
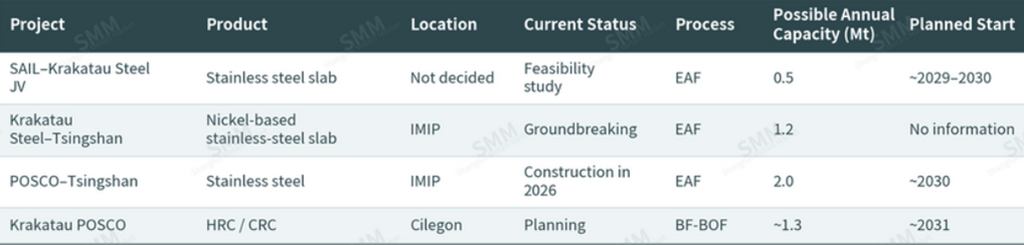
Về mặt kỹ thuật, ngành thép vẫn chịu ảnh hưởng nặng nề từ hoạt động sản xuất sử dụng nhiều carbon. Khoảng 80% nhà máy thép Indonesia vẫn vận hành theo lộ trình BF-BOF, một gánh nặng cơ cấu khi Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của EU bắt đầu loại thép carbon cao khỏi thị trường này. Bất chấp các cam kết khí hậu quốc gia — mục tiêu cắt giảm phát thải 31,9% vào năm 2030 và phát thải ròng bằng 0 vào năm 2060 — kinh nghiệm hạn chế với công nghệ xanh và hạ tầng chính sách mỏng khiến các mục tiêu này khó đạt được; dự báo hiện tại cho thấy phát thải ngành thép quốc gia ở mức 24,9 triệu tấn CO₂ vào năm 2030. Việc áp dụng lò hồ quang điện (EAF) vẫn giới hạn ở một nhóm nhỏ nhà vận hành như PT Garuda Yamato Steel, dù Krakatau Steel, Gunung Raja Paksi và một số doanh nghiệp khác đang đánh giá các lộ trình EAF, sắt hoàn nguyên trực tiếp (DRI) và CCS/CCUS. Cường độ vốn của chuyển đổi EAF — gần gấp 2–3 lần BF-BOF — nghĩa là các dự án như vậy thường chỉ khả thi thông qua liên doanh giữa các nhà sản xuất lớn, với làn sóng công suất EAF mới dự kiến không xuất hiện trước năm 2030.
-
Bốn Công cụ Pháp lý Hiện Định hình Cân bằng Cung–Cầu
Bốn công cụ pháp lý hiện định hình cân bằng cung–cầu thép Indonesia:
-
SNI (Tiêu chuẩn Quốc gia Bắt buộc): Các sản phẩm gồm thép cây (SNI 2052:2024) và ống thép (SNI 39:2024) hiện chịu các quy định kỹ thuật và an toàn bắt buộc trong nước. Ngày 20 tháng 5 năm 2026, hai quy định bổ sung có hiệu lực: Kemenperin số 344/2026, thiết lập tiêu chuẩn địa phương cho thép cuộn dây, và Permendag số 18/2026, yêu cầu chứng nhận số đối với thép nhập khẩu nhằm hạn chế hàng nhập khẩu giá rẻ, không tuân thủ. Là một rào cản phi thuế quan, việc tuân thủ SNI chủ yếu làm tăng gánh nặng hành chính và thời gian chờ cho nhà nhập khẩu, điều này sẽ hỗ trợ dần cho công suất sử dụng trong nước trong trung hạn; tác động đến nay vẫn hạn chế do các quy định mới được thực thi gần đây.
-
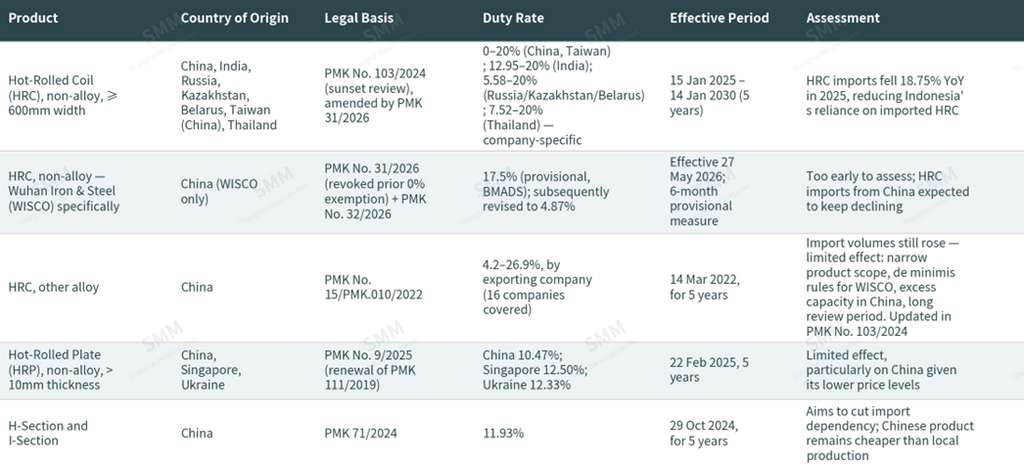
PMK số 31/2026: Quy định này cập nhật PMK số 103/2024 quản lý thép cuộn cán nóng (HRC) nhập khẩu và các sản phẩm hợp kim liên quan. Sau cuộc điều tra chống bán phá giá xác nhận Công ty TNHH Gang thép Vũ Hán (WISCO) đã gây thiệt hại vật chất cho ngành sản xuất trong nước, mức thuế bổ sung tạm thời 17,5% trên giá CIF của WISCO (BMADS) đã được áp dụng — sau đó điều chỉnh xuống 4,87% theo PMK số 32/2026 — cùng với các mức thuế phân biệt cho các nước xuất khẩu khác. Biện pháp này có hiệu lực từ ngày 27 tháng 5 năm 2026 dưới dạng biện pháp tạm thời trong sáu tháng. Quy định này hoạt động như một hàng rào thuế quan trực tiếp, làm tăng chi phí nhập khẩu tại cảng và hỗ trợ chuyển dịch nhu cầu sang nguồn cung trong nước.
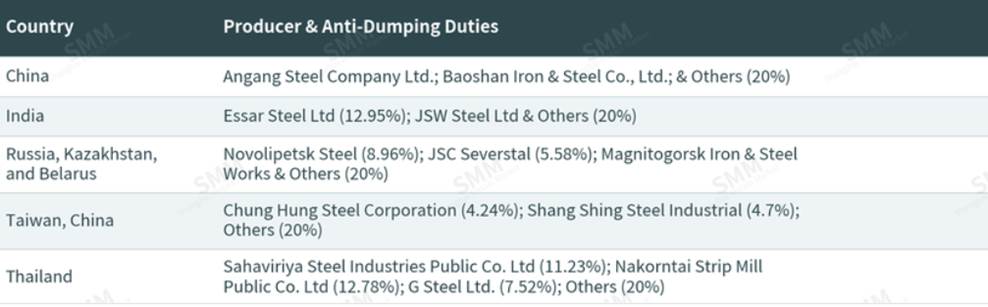 Nguồn: PMK số 31/2026, SMM
-
Thuế quan Mục 232 của Hoa Kỳ: Có hiệu lực từ ngày 12 tháng 3 năm 2018 với mức thuế 25% đối với sản phẩm thép, tăng lên 50% đối với các mặt hàng thép và nhôm cốt lõi vào tháng 6 năm 2025, và mở rộng vào tháng 4 năm 2026 để áp dụng mức 50% đối với các sản phẩm thép sơ cấp và 25% đối với sản phẩm phái sinh, thuế quan của Hoa Kỳ không áp dụng trực tiếp lên hàng xuất khẩu của Indonesia nhưng tạo ra tác động gián tiếp đáng kể: khối lượng nhập khẩu thép của Hoa Kỳ giảm khoảng 26% trong giai đoạn từ tháng 1 đến tháng 5 năm 2026, đẩy lượng thép đó — phần lớn có xuất xứ Trung Quốc — sang các thị trường thay thế, bao gồm Indonesia. Hiệu ứng ròng là sự chuyển hướng dòng xuất khẩu của Trung Quốc vào thị trường Indonesia thay vì hạn chế trực tiếp các nhà sản xuất Indonesia.
-
CBAM (Cơ chế điều chỉnh biên giới carbon): Có hiệu lực từ ngày 1 tháng 1 năm 2026, CBAM định giá hàng nhập khẩu dựa trên hàm lượng carbon phát thải, tham chiếu theo giá carbon của EU ETS. Indonesia đứng thứ 7 trong số các nhà cung cấp thép lớn nhất cho Liên minh châu Âu theo khối lượng; một nghiên cứu ước tính rằng, dựa trên khối lượng thương mại năm 2023, cơ chế này sẽ làm tăng chi phí nhập khẩu sắt thép vào EU khoảng 226 triệu USD (Nam Do và cộng sự, 2026). Bộ Công nghiệp (Kemenperin) đã vạch ra phản ứng ba phần: đẩy nhanh công nghệ sản xuất phát thải thấp, áp dụng các quy trình phù hợp với mục tiêu phát thải ròng bằng 0, và thiết lập hạ tầng theo dõi phát thải minh bạch, có thể kiểm toán. Tuy nhiên, nếu không có hỗ trợ tài khóa hoặc phi tài khóa bổ sung, các biện pháp này khó có thể bù đắp hoàn toàn tổn thất về năng lực cạnh tranh tại thị trường EU, và một rủi ro thứ cấp đã xuất hiện khi sản phẩm Trung Quốc không chịu CBAM bị chuyển hướng sang các thị trường mở như Indonesia.
-
Thuế chống bán phá giá (áp dụng rộng hơn): Ngoài PMK số 31/2026, Indonesia duy trì một loạt biện pháp chống bán phá giá rộng hơn nhắm vào sản phẩm có xuất xứ Trung Quốc, nhìn chung làm tăng giá nhập khẩu và giảm khối lượng nhập khẩu đồng thời chuyển hướng thương mại sang các quốc gia xuất xứ không bị nhắm tới — một động thái, xét tổng thể, hỗ trợ kinh tế ngành công nghiệp trong nước. Chi tiết được tóm tắt trong bảng dưới đây.
Nguồn: SMM, GTT
Công suất đã đạt mục tiêu 2035 sớm một thập kỷ, nhưng tỷ lệ sử dụng vẫn ì ạch ở mức 50–52%
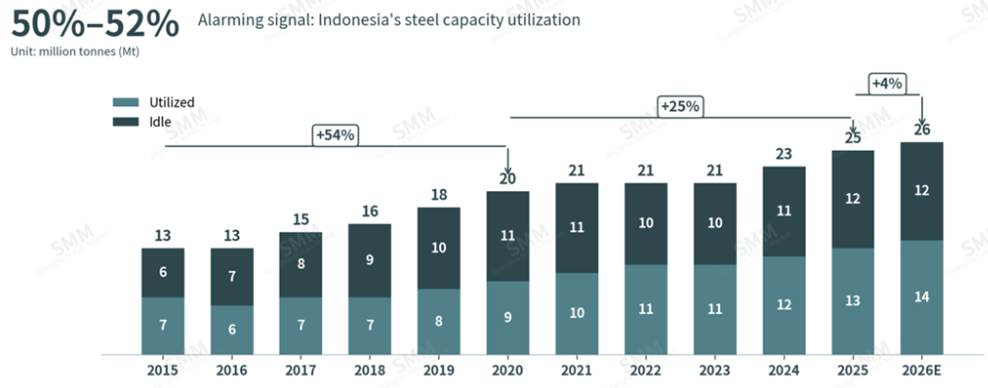
Công suất nhà máy thép đã lắp đặt đạt khoảng 25 triệu tấn vào năm 2025 — đã chạm mục tiêu 25 triệu tấn của Quy hoạch tổng thể phát triển công nghiệp quốc gia cho năm 2035 trước thời hạn một thập kỷ — một quỹ đạo làm gia tăng rủi ro dư thừa công suất cơ cấu nếu không được quản lý chủ động, kéo theo tác động tiêu cực đến giá nội địa và lợi nhuận của nhà máy. Cấp bách hơn là tỷ lệ sử dụng công suất, hiện chỉ ở mức 50–52% so với ngưỡng 80% thường được coi là cần thiết để duy trì lợi nhuận bền vững. Ba yếu tố cơ cấu lý giải khoảng cách này: máy móc sản xuất lạc hậu làm suy giảm năng lực cạnh tranh về chi phí và phát thải (theo Thứ trưởng Bộ Công nghiệp Faisol Riza); cơ cấu sản phẩm tập trung vào thép xây dựng giá trị thấp, hầu như chưa đa dạng hóa sang các loại thép hợp kim hoặc thép đặc chủng; và tình trạng dư cung kéo dài từ sản phẩm Trung Quốc — theo Kimron Manik, Giám đốc Bền vững Xây dựng thuộc Bộ Công trình công cộng và Nhà ở công cộng (PUPR) — tiếp tục kéo giảm giá nội địa nhờ lợi thế kinh tế theo quy mô của các nhà sản xuất Trung Quốc và nhu cầu nội địa Trung Quốc yếu.
Nguồn: Miani, 2025; Báo cáo thường niên GRP; GTT, SMM
Các đợt bổ sung công suất trong tương lai vẫn tập trung quanh hai hệ sinh thái công nghiệp đã hình thành là Cilegon (Tây Java) và IMIP (Khu công nghiệp Morowali Indonesia, Trung Sulawesi), với các dự án lò điện hồ quang (EAF) mới — phần lớn được cấu trúc dưới dạng liên doanh do chi phí vốn cao hơn so với lò cao-lò thổi oxy (BF-BOF) — dự kiến vận hành vào khoảng năm 2030.
Nguồn: SMM
Nguồn cung: Sản lượng tổng thể tiếp tục tăng, nhưng tình trạng khó khăn ở cấp nhà máy đang lan rộng
Sản lượng thép thô tăng mạnh trong giai đoạn 2015–2020 nhờ việc đưa vào vận hành các nhà máy lớn, bao gồm Dexin Steel (2020) và Krakatau POSCO (2014), cùng đợt mở rộng năm 2019 của Nhà máy cán nóng dải băng số 2 thuộc Krakatau Steel, song song với tăng trưởng nhu cầu do PSN thúc đẩy. Tăng trưởng chậm lại trong giai đoạn 2021–2025 do đại dịch và lượng dự án công suất mới ít hơn. Sản xuất vẫn tập trung tại Cilegon (trung tâm lịch sử về thép carbon và khu vực phía tây Indonesia) và IMIP (tích hợp với sản xuất thép không gỉ, phục vụ phía đông Indonesia), cùng các địa điểm thứ cấp bao gồm PT New Asia International tại Đông Java về sản xuất thép carbon.
Nguồn: StatBase, SMM
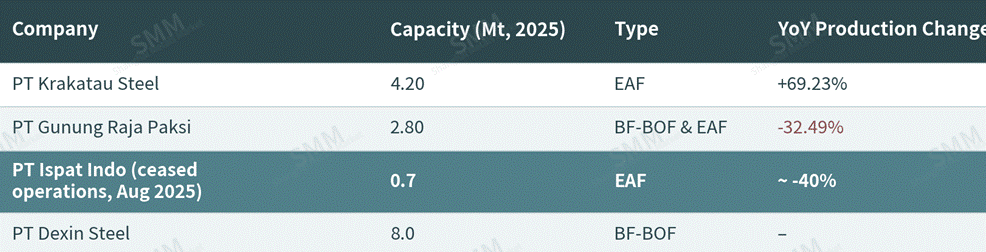
Ở cấp độ nhà máy, kết quả hoạt động năm 2025 có sự phân hóa rõ rệt. Krakatau Steel ghi nhận sản lượng tăng 69,2% so với cùng kỳ sau khi khởi động lại Máy cán nóng 1 vào tháng 1/2025, vốn đã ngừng hoạt động từ tháng 5/2023 do sự cố nguồn điện. Ngược lại, PT Gunung Raja Paksi và PT Ispat Indo đều ghi nhận sản lượng giảm so với cùng kỳ dưới áp lực kéo dài từ hàng nhập khẩu giá rẻ: GRP báo lỗ khoảng 36,83 triệu USD trong năm 2025, trong khi Ispat Indo ngừng hoạt động vào tháng 8/2025 sau khi xác định nhập khẩu thép thành phẩm kinh tế hơn sản xuất trong nước — tỷ lệ sử dụng công suất của công ty đã giảm xuống chỉ còn 40%. Krakatau Osaka Steel — cũng đã ngừng sản xuất — là nạn nhân mới nhất của áp lực nhập khẩu. Thực trạng này cho thấy tăng trưởng sản lượng tổng thể đang che giấu tình trạng khó khăn tài chính nghiêm trọng ở cấp độ nhà máy do cạnh tranh nhập khẩu gây ra.
Nguồn: SMM
Nhu cầu: Tăng trưởng tiêu thụ tụt hậu xa so với sản xuất, nhập khẩu vẫn chiếm hơn một nửa thị trường
Nguồn: Miani, 2025; SMM
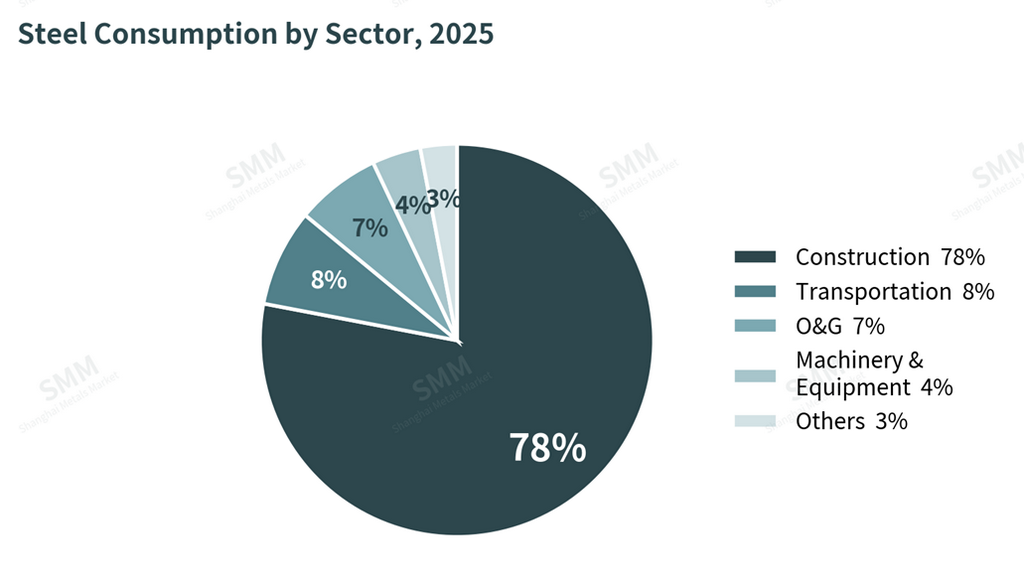
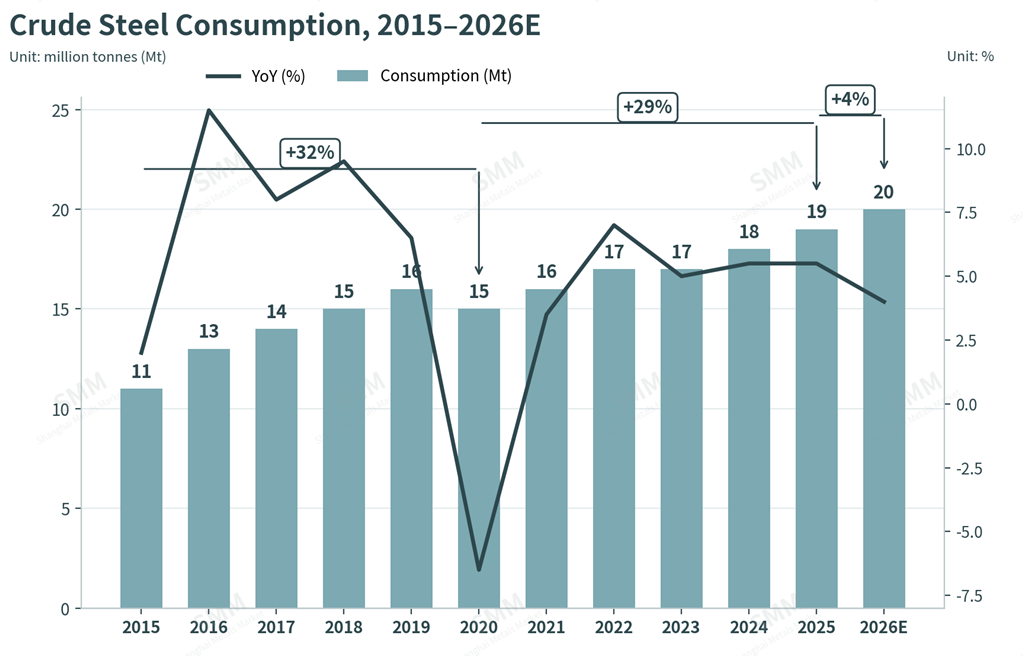
Ngành xây dựng chiếm 78% lượng tiêu thụ thép trong nước tính đến năm 2025, tiếp theo là giao thông vận tải (8%), phần còn lại thuộc về dầu khí, cơ khí và các ngành khác. Tiêu thụ thép thô tăng trưởng khiêm tốn hơn nhiều so với sản lượng tổng thể: tiêu thụ tăng 32% giai đoạn 2015–2020 và 29% giai đoạn 2021–2026E, trong khi tăng trưởng sản lượng cùng kỳ lần lượt là 168% và 48% — cho thấy sự mất cân đối mang tính cơ cấu giữa nền tảng sản lượng ngày càng thiên về cung, hướng đến xuất khẩu và nhu cầu sử dụng cuối cùng thực sự trong nước.
Nguồn: Dữ liệu hải quan Indonesia, SMM
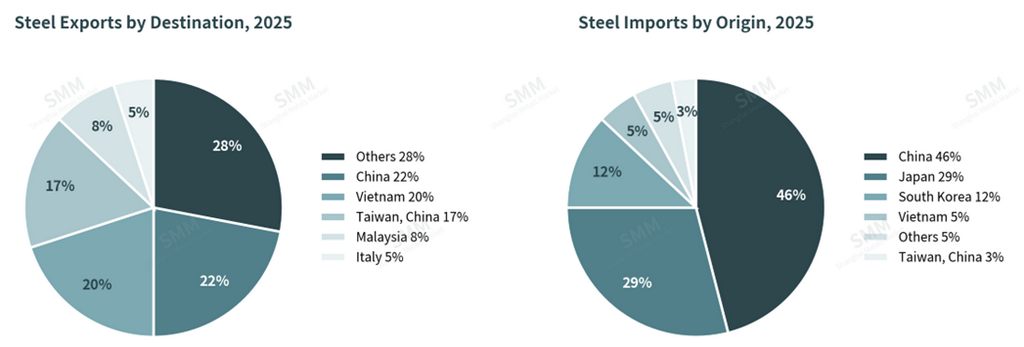
Làm trầm trọng thêm áp lực lên các nhà máy trong nước, mức độ phụ thuộc nhập khẩu vẫn ở mức cao: năm 2025, nhập khẩu đáp ứng 55% lượng tiêu thụ thép thành phẩm trong nước, riêng Trung Quốc chiếm 46% khối lượng nhập khẩu. Làn sóng sản phẩm Trung Quốc giá rẻ này phản ánh sự hội tụ của nhiều yếu tố — suy thoái kéo dài của thị trường bất động sản Trung Quốc, lợi thế chi phí nhờ quy mô, hỗ trợ tài chính liên quan đến nhà nước, hoạt động xây dựng trong nước tại Trung Quốc hạ nhiệt và phản ứng chính sách tương đối chậm của Indonesia. Indonesia thực sự sản xuất khối lượng đáng kể thép xây dựng — thép hình H, thép hình I và các loại thép hình tương tự từ các nhà máy như Garuda Yamato Steel — nhưng các sản phẩm này không cạnh tranh được về giá so với hàng nhập khẩu, trong khi các chủng loại cạnh tranh được về giá, như thép cây, vẫn là các loại thép thường giá trị gia tăng thấp.
Các biện pháp đã ban hành đến nay — chứng nhận SNI bắt buộc, siết chặt cấp phép nhập khẩu (lartas), giá khí đốt tự nhiên có mục tiêu (HGBT), và miễn thuế đối với nguyên liệu thô như phôi thép — được triển khai quá muộn để ngăn chặn việc đóng cửa các nhà sản xuất như Krakatau Osaka Steel. Nhìn tới năm 2026, tiêu thụ thép thô dự kiến tăng nhưng với tốc độ chậm lại, phản ánh sự thu hẹp đầu tư cơ sở hạ tầng, chuyển hướng tài khóa sang các ưu tiên phi hạ tầng như chương trình bữa ăn miễn phí, và tâm lý công chúng không thuận lợi đối với các sáng kiến mới hơn bao gồm các dự án Hợp tác xã Làng Đỏ-Trắng và Trường Công lập.
Thương mại: Thép không gỉ chi phối xuất khẩu, phôi thép chi phối nhập khẩu — và Trung Quốc chi phối cả hai phía
Theo khối lượng
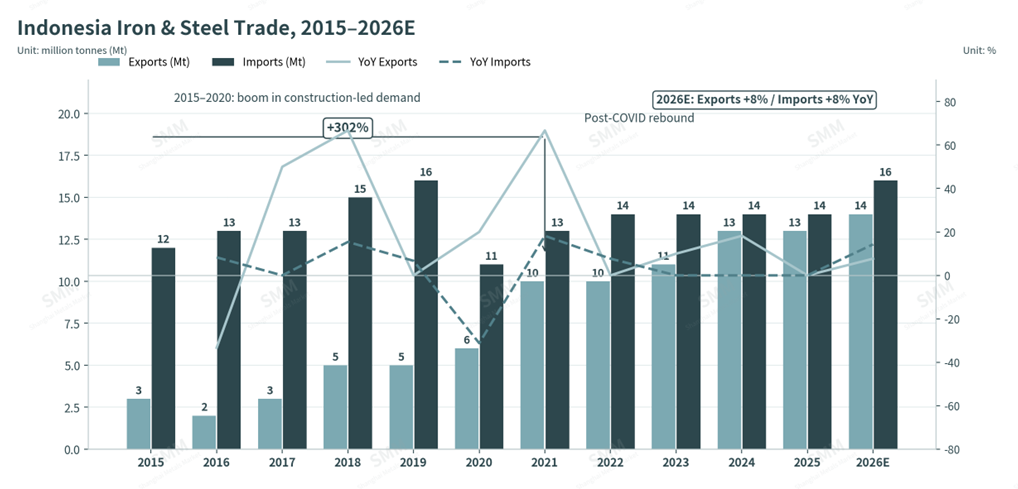
Khối lượng xuất khẩu và nhập khẩu trong lịch sử đã bám sát các ưu tiên chính sách thay đổi của Indonesia, với sự bùng nổ rõ rệt trong giai đoạn 2015–2020 do nhu cầu xây dựng và chính sách hạ nguồn quyết liệt, gián đoạn thời COVID trong giai đoạn 2020–2021, và quay lại tăng trưởng theo xu hướng từ năm 2022 trở đi. Đối với năm 2026, cả khối lượng xuất khẩu và nhập khẩu đều được dự báo tăng, dù với tốc độ so với cùng kỳ năm trước chậm hơn. Về phía xuất khẩu, tăng trưởng được hỗ trợ bởi sản lượng tiếp tục tăng và bởi các biện pháp chống bán phá giá do các thị trường khác áp đặt — đáng chú ý là nhằm vào sản phẩm Trung Quốc vào Việt Nam — điều này có lợi cho các nhà cung cấp Indonesia nhờ khả năng cạnh tranh về giá của Indonesia so với Việt Nam. Về phía nhập khẩu, sự phụ thuộc liên tục vào sản phẩm Trung Quốc giá rẻ, giá trị gia tăng thấp dự kiến vẫn tiếp diễn, dù tăng trưởng sẽ bị hạn chế bởi các yêu cầu tuân thủ SNI và các biện pháp chống bán phá giá hiện hành.
Nguồn: Thống kê Indonesia, SMM
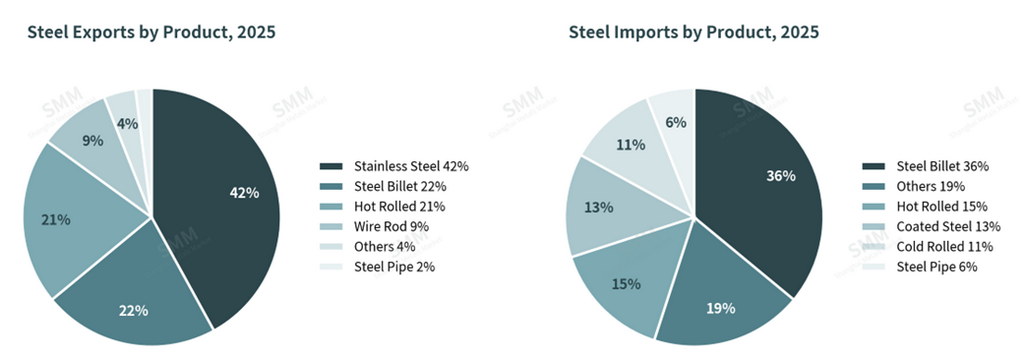
Theo sản phẩm
Thép không gỉ chiếm gần một nửa xuất khẩu thép của Indonesia, tiếp theo là phôi thép và HRC — cơ cấu này được định hình bởi lệnh cấm xuất khẩu quặng niken của Indonesia, yêu cầu niken phải được chế biến trong nước thành sản phẩm thép không gỉ bán thành phẩm trước khi xuất khẩu, tận dụng trữ lượng niken đáng kể của quốc gia này. Về phía nhập khẩu, phôi thép vẫn là nhóm hàng chiếm ưu thế, phản ánh sự phụ thuộc liên tục vào nhu cầu của ngành xây dựng và nguồn cung phế liệu trong nước hạn chế, tiếp theo là HRC và các sản phẩm thép mạ.
Nguồn: Dữ liệu hải quan Indonesia, SMM
Theo quốc gia
Trung Quốc là đối tác thương mại hàng đầu ở cả hai chiều xuất nhập khẩu. Về xuất khẩu, các nhà sản xuất thép Trung Quốc vận hành các cơ sở thép không gỉ bán thành phẩm tại Indonesia — cấu trúc bắt buộc do lệnh cấm xuất khẩu quặng niken — chiếm tỷ trọng đáng kể trong lượng hàng xuất khẩu sang Trung Quốc. Về nhập khẩu, tình trạng dư cung của Trung Quốc, do nhu cầu bất động sản nội địa yếu và chuyển hướng thương mại liên quan đến các biện pháp thuế quan của Mỹ và EU, tiếp tục đưa Indonesia trở thành thị trường tiêu thụ ưu tiên.
Nguồn: Dữ liệu hải quan Indonesia, SMM
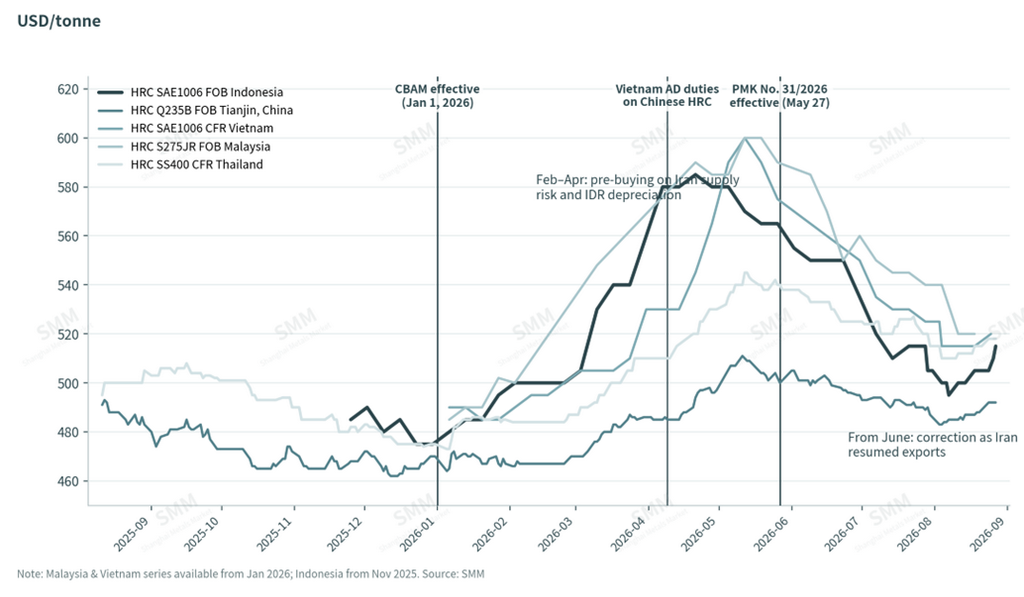
HRC Indonesia hiện là rẻ nhất ASEAN sau đợt tăng và điều chỉnh do Trung Đông
Giá HRC khu vực tại Trung Quốc, Thái Lan, Malaysia, Indonesia và Việt Nam trong 12 tháng tính đến tháng 8/2026 bám sát diễn biến giá Trung Quốc, cho thấy ảnh hưởng chi phối giá của Trung Quốc trên toàn ASEAN. Giá HRC trung bình của Trung Quốc trong giai đoạn này đạt khoảng 481 USD/tấn so với mức trung bình ASEAN là 520 USD/tấn — chênh lệch khoảng 39 USD/tấn.
Nguồn: SMM
Giá trong khu vực tăng mạnh từ tháng 2 đến tháng 4/2026 trong bối cảnh căng thẳng Trung Đông leo thang, do Iran là nhà cung cấp phôi lớn cho ASEAN (ASEAN nhập khẩu 3,9 triệu tấn sản phẩm sắt thép từ Trung Đông năm 2025); giá HRC Indonesia đạt đỉnh vào ngày 21/4/2026 khi người mua mua trước trong bối cảnh bất ổn nguồn cung. Giai đoạn này cũng trùng với đợt mất giá đáng kể của đồng rupiah Indonesia — đồng rupiah giảm khoảng 600 IDR so với USD từ tháng 1 đến tháng 4/2026, và khoảng 1.000 IDR ở mức yếu nhất năm 2026 (18.336 IDR/USD vào tháng 7/2026). Giá bắt đầu điều chỉnh từ tháng 6 khi Iran dỡ bỏ hạn chế xuất khẩu vào ngày 30/5/2026 và tồn kho khu vực trở lại bình thường. Tính đến ngày 27/8/2026, HRC FOB Indonesia đạt khoảng 515 USD/tấn — vẫn là mức thấp nhất trong các nước ASEAN — cho thấy, nếu không có áp lực tiền tệ hoặc địa chính trị mới, giá Indonesia vẫn cạnh tranh nhất trong ASEAN.
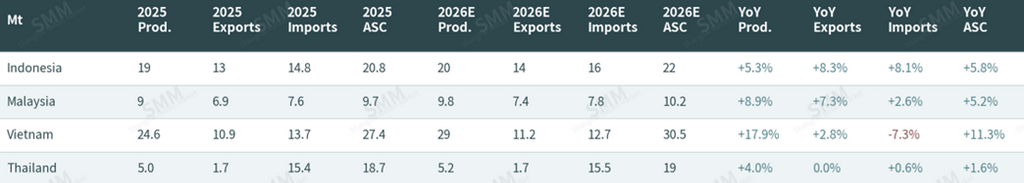
Cân bằng khu vực: Indonesia và Việt Nam dẫn đầu ASEAN, nhưng Việt Nam đang vượt lên
So sánh sản lượng thép thô, xuất khẩu và nhập khẩu giữa Indonesia, Việt Nam, Thái Lan và các nước ASEAN khác, Indonesia và Việt Nam vẫn là hai nhà sản xuất chủ đạo của khu vực đến hết năm 2026. Cả ba chỉ số của Indonesia — sản lượng, xuất khẩu và nhập khẩu — đều được dự báo tích cực cho năm 2026. Tăng trưởng xuất khẩu được hỗ trợ bởi nhu cầu thành phẩm bền vững và dư địa cắt giảm giá thêm hạn chế của các nhà sản xuất Trung Quốc — thực tế các nhà máy Trung Quốc đã bắt đầu nâng giá chào bán — với xuất khẩu nửa đầu năm 2026 tăng 18,41% so với cùng kỳ. Tăng trưởng nhập khẩu, dù chững lại trong bối cảnh nhu cầu nội địa suy yếu, vẫn được hỗ trợ bởi đường ống dự án PSN đang triển khai tích cực (77 dự án mục tiêu hoàn thành trong giai đoạn 2025–2029, nằm trong danh mục rộng hơn gồm 219 dự án đang hoạt động), với rủi ro giảm nếu các biện pháp quản lý siết chặt khối lượng nhập khẩu nhanh hơn dự kiến hiện tại. Việt Nam tiếp tục vượt trội Indonesia về thị phần khu vực, được hỗ trợ bởi đầu tư công mạnh mẽ và xuất khẩu tăng trong khi nhập khẩu giảm nhờ khả năng hấp thụ nội địa tốt. Thái Lan vẫn là thị trường yếu nhất trong ba nước, bị hạn chế bởi sự phụ thuộc nhập khẩu cao xuất phát từ chi phí sản xuất nội địa tăng cao. Bất chấp gián đoạn nguồn cung phôi liên quan đến Trung Đông, thị trường thép ASEAN nói chung đã thể hiện khả năng phục hồi đáng kể trong năm 2026.
Nguồn: SMM
Giá đang củng cố khi Trung Quốc chấm dứt giảm giá; thiếu nước tại IMIP là rủi ro ngắn hạn
Giá thép nội địa tăng ít nhất 5 USD/tấn vào ngày 27 tháng 8 năm 2026, với thép cuộn tăng từ 490 lên 495 USD/tấn, phôi tấm từ 475 lên 480 USD/tấn, thép cuộn cán nóng từ 510 lên 515 USD/tấn và phôi thanh từ 470 lên 475 USD/tấn. Mức tăng phản ánh nhu cầu bổ sung tồn kho bền vững cùng với lịch bảo trì nhà máy theo kế hoạch. Về phía xuất khẩu, từ giữa tháng 8 giá Trung Quốc đã ngừng giảm và hiện đang củng cố nhờ nhu cầu nội địa Trung Quốc mạnh hơn, qua đó loại bỏ áp lực giảm giá đối với sản phẩm Indonesia. Với điều kiện các yếu tố cơ bản được giữ vững, động lực này tạo điều kiện cho giá thị trường Indonesia tiếp tục tăng trong ngắn hạn.
Một rủi ro vận hành riêng biệt đang nổi lên quanh hệ sinh thái IMIP (Khu công nghiệp Morowali Indonesia), nơi tình trạng thiếu nước đang ảnh hưởng đến cả sản xuất và hậu cần. Nước là đầu vào quan trọng cho quá trình làm mát trong luyện thép, do đó tình trạng thiếu hụt kéo dài có thể hạn chế sản lượng, trong khi mực nước giảm đang gây khó khăn cho việc cập bến của tàu, kéo theo rủi ro dây chuyền đối với chi phí vận tải và phí lưu bãi. Riêng biệt, một nhà máy lớn dự kiến bảo trì định kỳ vào tháng 9 năm 2026; là sự kiện thường lệ, điều này không được kỳ vọng gây biến động đáng kể trong ngắn hạn, nhưng vẫn là biến số đáng theo dõi vì tác động tiềm tàng đến giá thép Indonesia.
Các biến số chính cần theo dõi: (1) tiến độ giải ngân PSN và số phận các dự án gây tranh cãi chính trị (Hợp tác xã Làng Đỏ-Trắng, Dự án Trường Công); (2) cường độ thực thi PMK số 31/2026 và chứng nhận SNI đối với khối lượng nhập khẩu Trung Quốc; (3) chuyển chi phí CBAM và tiến độ thực hiện lộ trình khử cacbon của Kemenperin; (4) thời điểm và quy mô phục hồi sản xuất của Trung Quốc, vẫn là yếu tố biến động chi phối giá HRC ASEAN và công suất hoạt động của các nhà máy Indonesia; (5) nguồn nước tại IMIP và lịch bảo trì nhà máy tháng 9/2026, cả hai đều tiềm ẩn rủi ro phía cung trong ngắn hạn.
Tuyên bố nguồn dữ liệu: Phân tích tổng hợp từ công bố của doanh nghiệp, tuyên bố của Bộ Công nghiệp (Kemenperin) và Bộ Công trình Công cộng và Nhà ở (PUPR), cùng dữ liệu giá thị trường. Số liệu chỉ mang tính tham khảo và không cấu thành khuyến nghị đầu tư hay giao dịch.